

距離 11 月 3 日美國中期選舉,只剩不到兩週。
過去幾週,市場焦點一直圍繞荷莫茲海峽、油價及美國國債殖利率。但我一直在想:川普手上是否還留著幾張政策牌,準備在選前最後階段打出?
10 月 8 日,川普表示美國不會在中期選舉前再次攻擊伊朗,並形容雙方談判已有進展。10 月 19 日,又傳出普丁提議下月在中國舉行川普、習近平與普丁的三方會談,討論烏克蘭問題。
與此同時,美國住宅建商信心跌至十四年來低位,房貸利率居高不下。政府雖已推出多項住房金融措施,市場仍未見明顯改善。
這些事件看似沒有直接關係,卻有一個共同因素:選舉時間表。
外交突破可能迅速改變能源價格與市場預期,住房政策則需要更長時間才能見效。何時宣布、何時落實,背後涉及不同的政治與經濟考量。
不過,相比川普還有多少張牌,我更感興趣的是:選舉過後,現在吵得最激烈的議題,還會有多少人關注?
回顧過去不少選舉,許多爭議在選前被反覆放大,吵得沸沸揚揚;投票一結束,卻很快失去焦點,有些甚至彷彿從未發生過。
原因不難理解。選前,政治人物需要爭取選票;選後,無論哪個政黨掌權,都要面對經濟增長、企業投資與就業的現實需求。原本強硬的反對立場,也可能逐漸轉向務實談判。
選前的政治攻防可以落幕,但經濟發展的需求不會消失。
近期備受爭議的 AI 資料中心建設,就是值得觀察的例子。電費、水資源及地方環境問題確實存在,但隨著選舉壓力消退,部分反對聲浪會否逐漸降溫?
這也是我想在選前最後兩週探討的問題:哪些政策可能提前改變市場預期,又有哪些受到政治阻力的投資,可能在選後重新啟動?
一、美伊談判:選前可能是最後的交換窗口
9 月,伊朗提出一項方案,希望在美國接受若干條件後,於七天內重新開放荷莫茲海峽,並結束敵對行動。川普當時拒絕,但雙方接觸並未中斷。
10 月 18 日,伊朗外長阿拉格齊再次表示,方案依然有效,下一步取決於美國。
目前最大的分歧在於談判次序。美國要求伊朗先在核濃縮問題上作出實質讓步;伊朗則希望優先處理海峽通航、港口封鎖及石油出口制裁,再討論核問題。
對川普而言,高油價推高汽油、運輸及生活成本,增加選前政治壓力。伊朗自然明白,這個時間點可能令手上的能源籌碼更有分量。
選前的政治壓力,或許正是美伊雙方最容易找到最大公約數、達成協議的時機。
如果川普希望在選前取得外交成果,較可行的方向或許是階段性協議:先就海峽通航、局部停火及部分封鎖措施達成共識,逐步恢復石油與航運活動,再將棘手的核問題留待後續談判。
只要協議具備可信的執行機制,便有機會降低能源市場的風險溢價,雙方也能保留談判空間。
但伊朗未必急於妥協。近期海峽航運持續受到襲擊,顯示德黑蘭仍利用能源供應向美國施壓。對伊朗而言,選前既是爭取有利條件的窗口,也可能是值得等待的政治變數。
因此,我不會假定選前必然達成協議。關鍵在於雙方能否先就通航、停火及封鎖措施,提出具體且可執行的交換條件。
二、中俄美三方會談:協議在選後,訊號在選前?
10 月 19 日傳出,普丁提議在 11 月 18 至 19 日中國舉行的 APEC 峰會期間,與川普、習近平舉行三方會談,討論烏克蘭戰爭。
川普表示願意參與,但更希望聚焦核武及軍備控制。目前會談尚未確認,時間也落在中期選舉之後。
這個安排值得留意。
近期美俄已就柴油供應達成安排,美方亦豁免部分針對俄羅斯能源出口的新制裁措施,希望緩解能源價格壓力。
10 月 20 日,美國特使 Steve Witkoff 亦參與挪威舉行的烏克蘭問題會議,與澤倫斯基及歐洲領袖接觸。另有報導指,他計劃隨後前往俄羅斯與普丁會面。
當然,俄烏雙方在停火及領土問題上仍有重大分歧,外交接觸距離真正達成協議還有一段路。
不過,美伊與俄烏兩條外交路線同時出現進展的可能性,值得投資者留意。兩場戰爭都牽涉能源供應,直接影響全球通膨與金融市場。
如果川普能在選前釋放可信的外交進展,即使正式協議要等到選後,市場也可能提前反映能源風險下降的預期。
畢竟金融市場往往走在政治協議之前。
三、法國動亂:川普另一張選前政治牌
外交之外,近期法國動亂也為川普提供了新的政治話題。
10 月中旬,法國因教育資源不足及生活成本上升引發的示威持續擴大,部分城市演變成暴力衝突。
10 月 19 日,川普對記者表示,自己早已警告馬克宏,法國在移民政策上犯下了「Big Mistake」,並批評其沒有及早收緊邊境。
他隨後在堪薩斯州的造勢活動上,將法國動亂與美國移民政策聯繫起來,藉此強調邊境管制及公共安全。其他共和黨領袖也採取類似論述。
不過,法國示威最初主要涉及教育與生活成本,不能簡單將暴力衝突歸因於移民。川普對事件的政治詮釋,與示威原本的訴求存在明顯差距。
值得注意的是,川普已將海外動亂納入選前的政治敘事。至於能否影響選民判斷,目前仍缺乏足夠證據。
但這也反映,選前政治人物可以利用的,除了自己推出的政策,還包括對手及海外發生的事件。
四、油價壓力,已經蔓延到美國住房市場
能源價格高企帶來的通膨壓力,也加劇了美國住房市場的困境。
今年 2 月 26 日,美國 30 年期固定房貸平均利率曾跌至 5.98%,到了 10 月 15 日,已升至 7.40%,接近三年高位。
以一筆 40 萬美元、30 年期房貸計算,每月本息增加約 376 美元,一年便多出約 4,500 美元。
壓力也反映在建商數據上。10 月 19 日公布的 NAHB 建商信心指數跌至 29,創 2012 年中以來新低。
即使已有 43% 的建商減價、65% 提供銷售優惠,購屋需求仍然疲弱。高房貸利率令買家卻步,建商又要承受材料、融資及勞工成本上升的壓力。
如果美伊談判取得進展,油價風險溢價回落,有機會改善通膨預期,進而減輕長期國債及房貸利率的壓力。
但這需要時間。財政赤字、國債供需及美聯儲政策,仍可能抵銷部分利好。即使房貸利率回落,住宅供應也無法在短期內增加。
這讓我開始思考,川普是否還有其他住房政策工具,可以在選前更直接地改善市場預期?
五、Berkshire 的住宅布局,與 Trump Homes 的可能性
川普政府今年已嘗試多項措施刺激住房市場。
1 月,政府要求房利美(Fannie Mae)及房地美(Freddie Mac)購買約 2,000 億美元住宅抵押貸款證券(MBS),希望降低房貸融資成本。
9 至 10 月,監管機構又推進信用評分改革,讓更多信用紀錄不足、但具備還款能力的家庭有機會取得貸款。其中 FHA 新安排將於 2027 年 1 月實施。
然而,房貸利率依然高企,建商信心持續低迷,政策效果尚未明顯反映在市場上。
此時,巴郡(Berkshire Hathaway,BRK.B)的兩項投資引起我的注意。
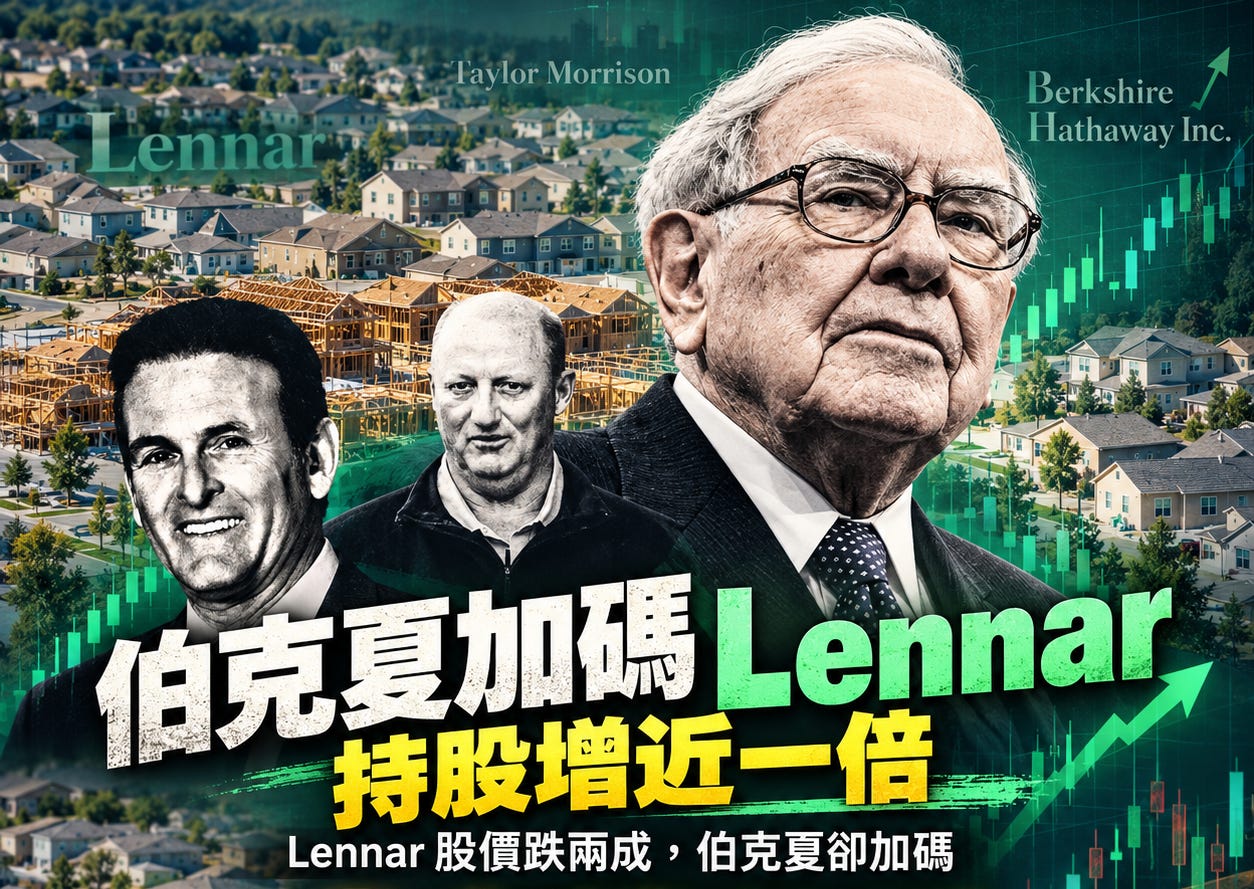
7 月,Berkshire 以約 68 億美元收購大型住宅建商 Taylor Morrison;10 月初又增持約 240 萬股萊納住宅(Lennar,LEN)股票。最新申報顯示,Berkshire 持有 Lennar 約 12.5% 的 A 類股份。
加上原有的 Clayton Homes,Berkshire 的住宅布局已涵蓋興建、出租、銷售及融資。
這可能只是趁建商股價低迷,提前布局下一輪住房週期。但它也令我想起今年 2 月,Bloomberg 曾報導的一項 Trump Homes 構想。
當時有消息指,Lennar 與 Taylor Morrison 等建商參與研究一項涉及多達 100 萬套入門住宅的租購方案,由私人資本先行購入新建住宅並出租,讓家庭逐步取得業權。
其中一個版本提出,將三年內的部分租金轉作未來購屋首期。
不過,Taylor Morrison 其後否認參與,白宮也未正式接納方案。目前沒有證據顯示 Berkshire 的投資與這項構想有任何政策關聯。
但如果川普重新考慮類似制度,倒是值得研究。
讓私人資本先承擔建屋成本,再讓家庭透過租金累積首期,有機會降低部分首購門檻,也毋須完全依賴政府補貼或美聯儲降息。
難題在於私人資本需要回報,租金未必便宜。未來購屋價格、貸款資格及政府擔保安排,也需要妥善設計。計劃更應聚焦新增住宅,避免機構資金與一般家庭爭奪現有房屋。
目前沒有跡象顯示 Trump Homes 即將推出。但在住房市場持續低迷、現有政策效果有限的情況下,這類方案仍值得留意。
即使川普選前重新提出百萬住宅計劃,市場可以立即反映政策預期,真正改善住房供給與家庭負擔,卻需要更長時間。
六、選前反對的 AI 建設,選後還會反對嗎?
每逢選舉,許多經濟議題都會成為政治攻防的焦點。但回顧過去,不少選前吵得沸沸揚揚的爭議,投票結束後便迅速降溫,甚至沒過多久,就彷彿從未發生過。
原因不難理解。選前,政治人物需要爭取選票;選後,無論哪個政黨掌權,都要面對企業投資、就業、稅收及經濟增長的現實需求。
近期備受爭議的 AI 資料中心(AI Data Center),便是值得觀察的例子。
今年中期選舉前,資料中心在多個州成為政治議題。電費上升、水資源消耗及土地使用,引發不少地方居民反對。
以內華達州長選舉為例,資料中心開發已成為兩黨候選人的重要議題,爭議集中在大型科技企業是否將基礎設施成本轉嫁給一般家庭,以及公共土地應如何使用。
這些問題確實存在,但我懷疑部分政治阻力會隨選舉結束而減弱。
選前可以反對一項投資,選後卻必須回答:就業、稅收與經濟增長從哪裡來?
AI 資料中心涉及龐大資本開支,帶動電力、工程、設備及網路等供應鏈。對希望吸引投資的地方政府而言,長期阻擋所有項目,也可能付出經濟代價。
因此,部分選前強硬的反對立場,選後可能轉向條件談判,例如要求科技公司承擔更多電網升級成本、改善水資源管理,或增加地方稅收與社區投資。
當然,供電瓶頸、環境問題及法律訴訟不會隨選舉結束而消失。但如果政治阻力減弱,部分延遲的資料中心及能源建設,會否重新加快審批與投資?
這對電力設備、輸配電、工程承包及 AI 基礎設施供應鏈,都可能帶來影響。
尤其目前市場正擔心 Neocloud 融資成本、GPU 投資回報及資料中心是否過度建設。若選後政策立場有所調整,市場對未來資本開支的預期,也可能重新評估。
不過,近期還有兩項科技企業的動作,讓我想到另一個問題。
AI 創造的財富,普通人能分享多少?
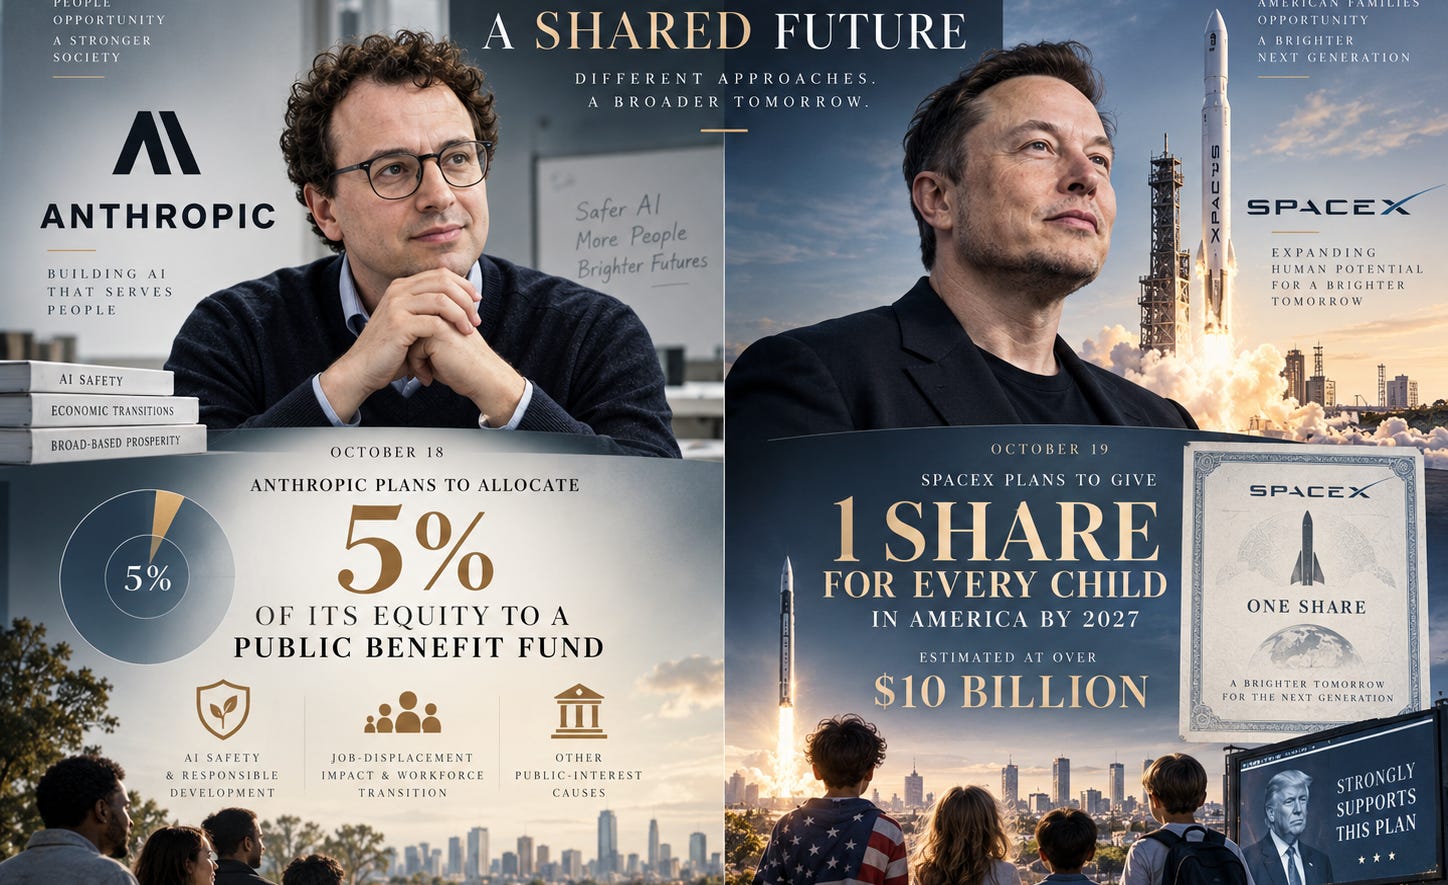
10 月 18 日,Anthropic 宣布計劃撥出 5% 股份成立公益基金,支持 AI 安全、就業衝擊及其他公共利益項目。
翌日,Elon Musk 則宣布,計劃於 2027 年向每名美國兒童贈送一股 SpaceX 股票,按當時股價估算,總值超過 100 億美元,並獲川普公開支持。
兩者做法不同,但都觸及同一個問題:AI 創造的龐大財富,普通人能夠分享多少?
在資料中心建設受到地方反對、AI 取代工作引發憂慮之際,這些安排可能反映科技企業愈來愈重視公眾對產業的接受程度。
尤其 Musk 的贈股承諾,已被連結到川普政府的兒童投資帳戶(Trump Accounts)政策,讓企業財富分享與政府政策產生新的交集。
不過,Anthropic 的股權安排仍待批准,Musk 的計劃也尚未落實。更重要的是,財富分享並不能直接解決資料中心造成的電費及環境問題。
但這兩項消息,仍然提供了一個值得追蹤的訊號。
未來 AI 投資能否持續擴張,除了技術、融資及電力供應,社會能否真正分享 AI 發展的經濟成果,也可能成為影響政策支持的重要因素。
對投資者而言,我更關注的是,選前的反對聲浪與選後的實際投資進度,會否出現明顯落差。
最終仍要看項目審批、融資、訂單及施工進度,才能判斷政治環境的變化,是否足以帶來新的投資機會。
七、最後兩週,真正值得投資者留意甚麼?
距離 11 月 3 日只剩不到兩週,我會重點追蹤三個方向。
首先是外交。 美伊能否就荷莫茲海峽達成有限協議,將直接影響短期能源市場。俄烏談判若有進展,也可能讓市場提前反映地緣政治風險下降的預期。
其次是住房金融。 如果油價回落,十年期國債殖利率及房貸利率能否同步下降?白宮又會否推出新的首購、租購或建商融資措施,緩解家庭購屋壓力?
最後,也是我更關心的,是選後政策方向。
AI 資料中心、電力基礎建設及部分能源議題,目前都受到不同程度的政治阻力。當選舉結束,部分原本激烈的爭議,可能逐漸回到實際投資成本與經濟效益的討論。
選前需要爭取選票,選後終究要面對經濟現實。
但政治阻力減弱,不代表投資環境立即改善。供電、融資、監管及企業投資回報,仍是需要解決的問題。
11 月 3 日可能成為政策轉折點。我會特別留意選後哪些立場開始調整、哪些項目恢復審批,以及企業資本開支能否重新加速。
市場可以提前交易政策預期,但對投資者而言,真正值得追蹤的,是選後哪些承諾得到落實,哪些被延遲的投資重新啟動。
如果你對美伊談判、Trump Homes,或者選後 AI 資料中心的政策方向有不同看法,歡迎在留言區交流,或到 Chat 討論區 延伸討論。
一條新聞、一個不同的觀察,都可能成為下一篇分析的起點。
如果你認為這篇分析值得更多投資者思考,也歡迎按讚、分享,或支持 Wing’s Investment World 繼續追蹤國際局勢與資本市場的深層變化。
winginvesting.com
主要參考資料|References
一、國際外交與地緣政治
二、美國房貸與住房市場
三、Berkshire 與 Trump Homes
四、AI 基建與科技企業財富分享
投資風險聲明|Investment Disclaimer
本文僅供資訊分享、產業研究及投資教育用途,不構成任何證券的買賣建議或個人化投資意見。
文章內容根據撰文時可取得的公開資料及作者的分析與判斷編寫,當中涉及的市場觀點、企業前景及未來發展均存在不確定性,不保證相關預測或判斷會實現。
投資涉及風險,讀者應自行研究,並根據個人財務狀況及風險承受能力作出決定。
This article is for informational, industry research, and educational purposes only. It does not constitute investment, trading, or personalized financial advice.
The content is based on publicly available information and the author’s analysis and judgment at the time of writing. Market views, business outlooks, and forward-looking assessments are subject to uncertainty, and actual outcomes may differ materially.
Investing involves risk. Readers should conduct their own research and make decisions based on their individual financial circumstances and risk tolerance.