


過去幾年,只要美債殖利率突然上升,市場很快便會回到同一套討論:聯儲局何時減息?十年期美債會不會重新跌回 4% 以下?高估值科技股是不是又要受壓?
這些問題當然重要,但 Howard Marks 最近談長期利率時,提出了一個我認為更值得先想清楚的問題:
我們是不是已經忘記,甚麼才叫正常利率?
如果今天的利率其實沒有想像中那麼高,那麼市場一直等待的「回歸正常」,可能本身就用了錯誤的參考點。這件事影響的也不只有科技股估值,因為過去十多年,企業的借貸、回購、收購和股息政策,同樣是在極低利率環境下慢慢建立起來。
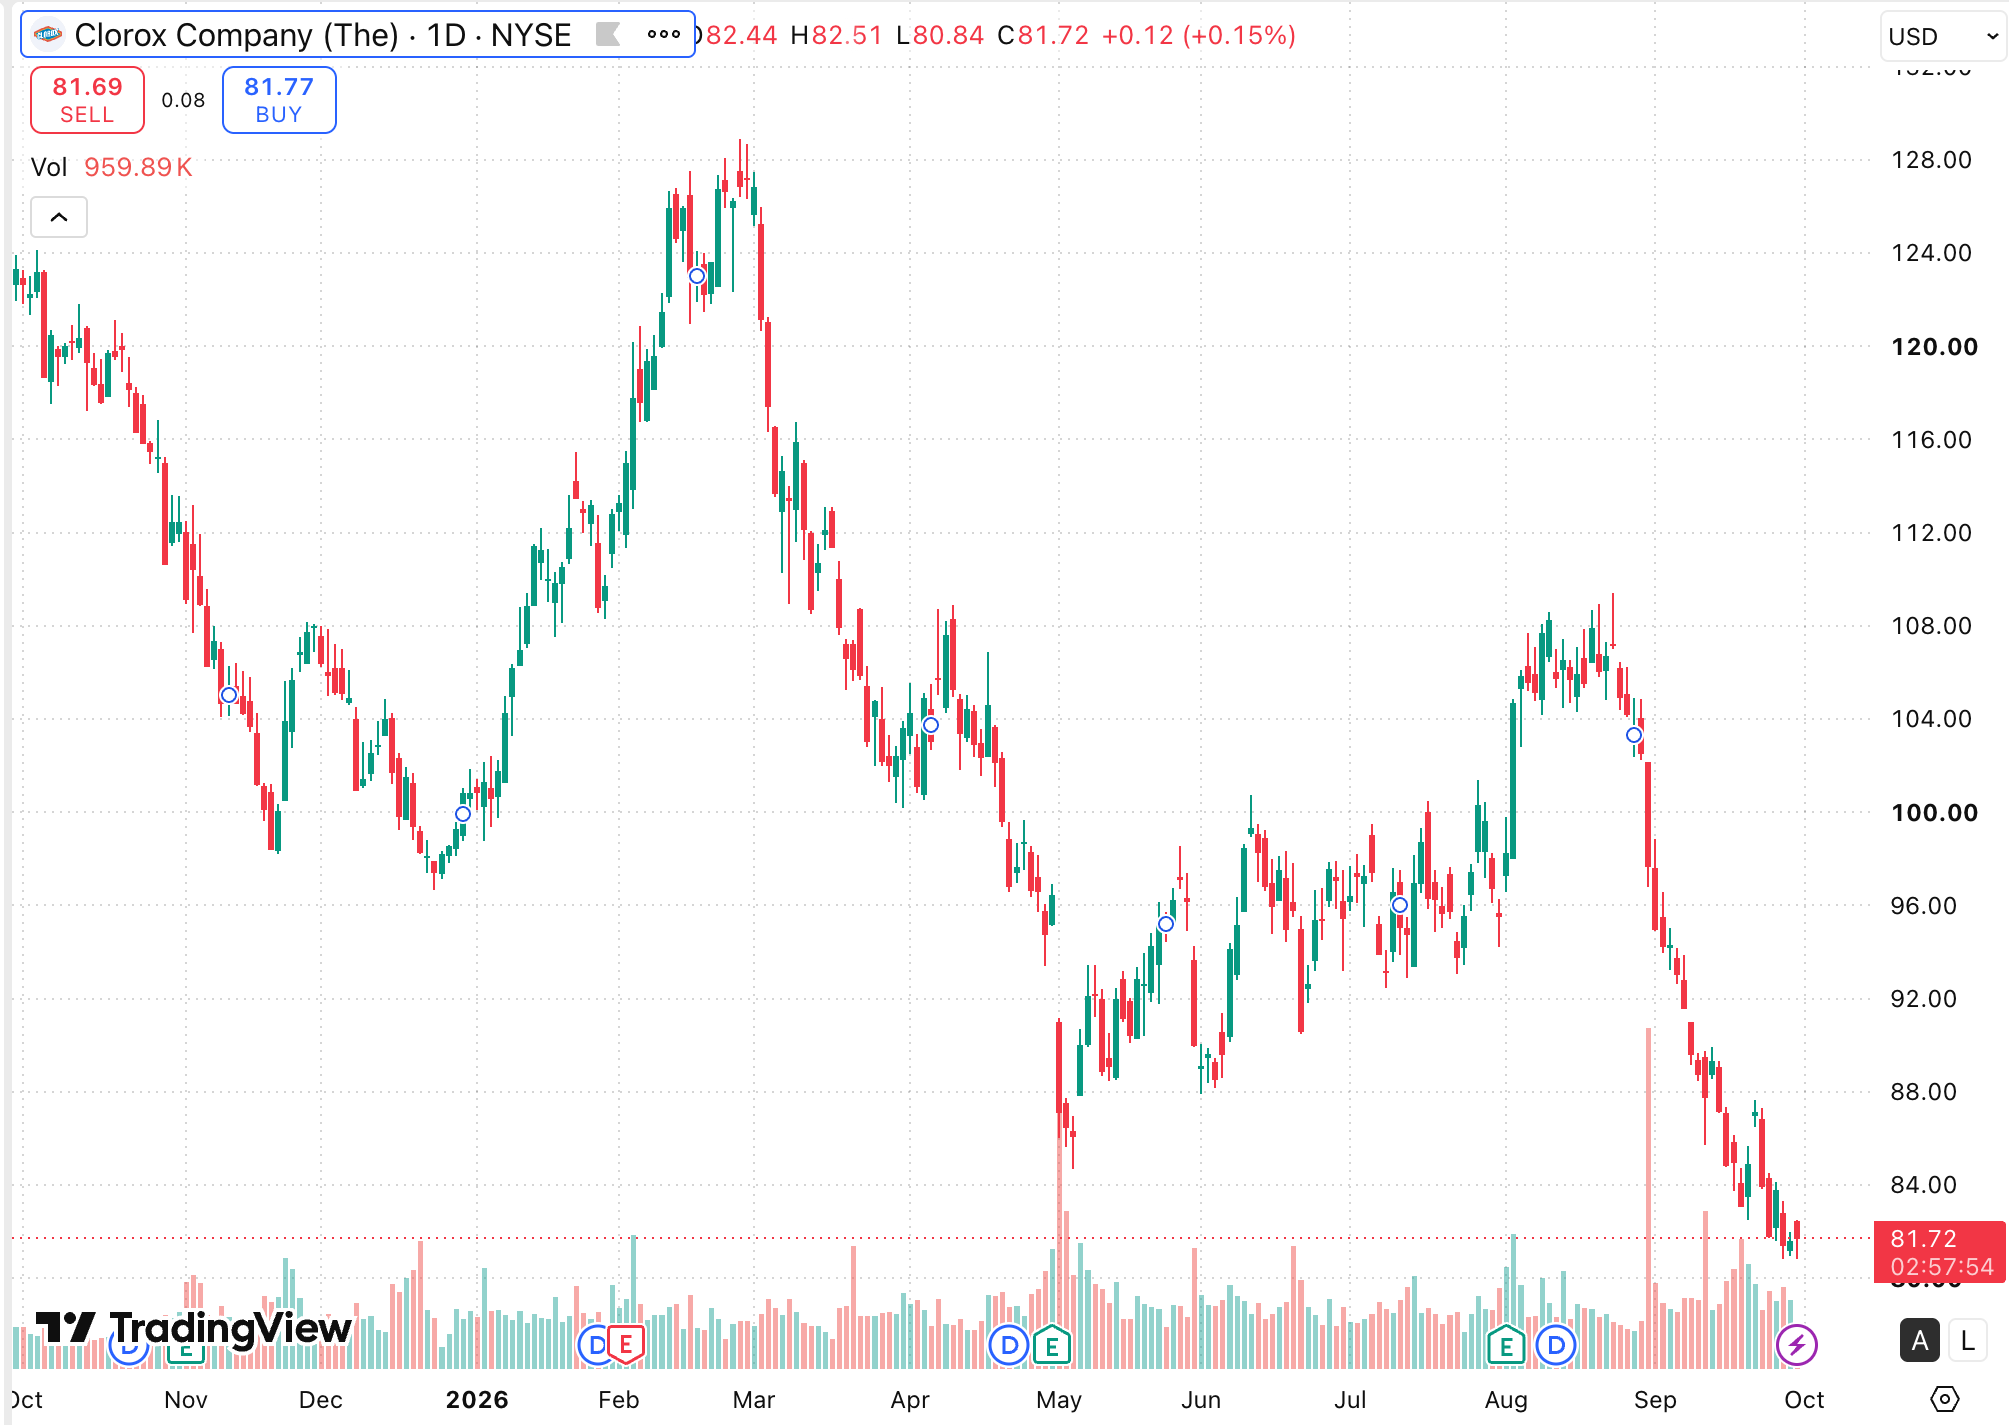
像 McDonald’s ($MCD) 這類大家非常熟悉、現金流穩定的成熟企業,也可能有一張低息年代留下來的帳單。只是這張帳單通常不會在聯儲局加息那一天立即出現,而是要等到舊債逐步到期,才慢慢反映在公司的利息支出與資本配置上。
5% 很高嗎?Howard Marks 的答案其實是:未必
Howard Marks 對利率的看法一直相當一致。他早前研究過去約 70 年的聯邦基金利率,平均水平其實略低於 5%;相反,從 2009 年金融海嘯後到 2021 年底,聯邦基金利率大部分時間接近零,整段期間的平均水平只有約 0.5%。
換句話說,我們今天覺得 5% 很高,很大程度上是因為過去十多年實在太低。
他最近再次提出,目前約 5% 左右的長期美債殖利率,放進更長的歷史並不算特別極端;真正特殊的,反而可能是金融海嘯後長時間維持的超低息環境。當企業管理層、投資者和整個資本市場都在這種環境生活十多年,很容易慢慢把它當成新的常態。
Howard Marks 並不是預測利率一定會長期維持在 5%,也不是說聯儲局不會減息。他一直強調,投資不應建立在精準預測利率之上。他比較在意的是,我們是否在估值與資產配置裡,無意間加入了一個過度樂觀的假設:只要再等一段時間,便宜的錢自然會回來。
如果 0% 至 2% 並不是正常,而只是上一個週期的特殊產物,那麼很多低息年代形成的投資習慣,就值得重新檢查。
為甚麼長期利率一直降不下來?
沿著 Howard Marks 的框架,我認為目前尤其值得留意三股力量。
第一是通膨仍然頑固(sticky inflation)
今年美國通膨一直未能順利回到 2%,除了關稅推高部分進口商品成本,住房與服務價格仍有黏性之外,中東戰事亦重新把能源價格推高。8 月美國 CPI 仍按年上升 3.4%,能源價格升幅更達 16.3%。因此,即使未來聯儲局重新轉向減息,市場對長期通膨與資金成本的要求,也未必能迅速回到金融海嘯後的低水平。
第二是美國的結構性財政赤字
人口老化令 Social Security 和 Medicare 支出持續增加,加上龐大舊債逐步以較高利率續借,利息支出本身又會進一步擴大赤字。這些問題牽涉退休、醫療、稅收與政府支出,任何政府要在短期內大幅扭轉,都面對很高的政治與財政難度。
結果是,美國財政部既要為新增赤字借錢,也要替大量到期國債再融資。CBO 預計 2026 年赤字約 1.9 兆美元,而淨利息支出已超過 1 兆美元,往後仍會隨債務增加而上升。美債供應很難迅速下降,也成為長期殖利率維持高位的重要結構性因素。
第三是 AI 帶來的龐大資本需求
這一輪 AI 建設更像鐵路或電氣化年代的大型基礎設施 build-out。資料中心、晶片、電網和發電能力,都需要大量前置資本。
當美國政府需要為赤字與到期國債融資,AI 產業又同時進入近代罕見的資本開支週期,兩邊都在增加對長期資金的需求。這種需求如果持續,資金成本自然更難回到上一個十年的極低水平。
低息年代留下的資本配置
對成熟企業而言,CFO 的重要工作之一,就是在維持財務穩健的前提下,提高資本配置效率與股東回報。當企業缺乏足夠高回報的內部再投資機會,自由現金流與低成本融資自然更可能流向收購、股息與股份回購。
在 2%–3% 的融資成本下,只要估值合理、槓桿可控,回購可以有效提升每股盈利。真正需要留意的是,回購效益即時反映在股數和 EPS 上,相關債務卻可能多年後仍留在資產負債表,直到下一次再融資才重新定價。
McDonald’s ($MCD):最容易理解的一個例子
McDonald’s ($MCD) 很適合用來理解這個問題,因為它完全不是高風險借貸企業。全球品牌、加盟模式和穩定現金流,正正令它有能力長期取得便宜的融資。
截至 2025 年底,McDonald’s ($MCD) 約有 400 億美元債務,其中 97% 為固定利率,整體加權平均利率約 4.0%。美元固定利率債平均成本約 4.4%,歐元債則只有約 2.6%。而且到期結構相當分散,2026 年幾乎沒有債務到期,真正需要再融資的壓力會在往後數年逐步出現。
這也解釋了為甚麼過去幾年聯儲局大幅加息,很多大型企業的利息支出並沒有同步跳升:它們早已把資金成本鎖定多年。真正的變化,要等低息舊債逐步到期。
McDonald’s ($MCD) 並不是一個再融資壓力特別大的案例,這反而令它更值得觀察。2025 年公司產生約 72 億美元自由現金流,同年透過股息與回購向股東返還約 71 億美元;而公司本身的資本配置順序,就是先投資業務、優先維持股息,再用剩餘自由現金流回購股份。
2026 年公司預計利息支出再增加約 4%–6%,主要來自較高的平均利率。對 $MCD 這種現金流充裕的企業而言,這不足以構成財務危機,但每年多出的利息支出,仍會逐步壓縮回購與其他資本配置的空間。
高息再融資對成熟企業更常見的影響,未必是爆雷,而是低息年代留下的財務紅利逐步消失。
Clorox ($CLX):市場先把股息率重新定價
Clorox ($CLX) 的情況更加明顯。這類成熟消費股的重要吸引力之一是穩定股息,但當十年期美債殖利率升至 5% 以上,只有 3%–4% 股息率、盈利增長有限的股票,相對吸引力自然下降。
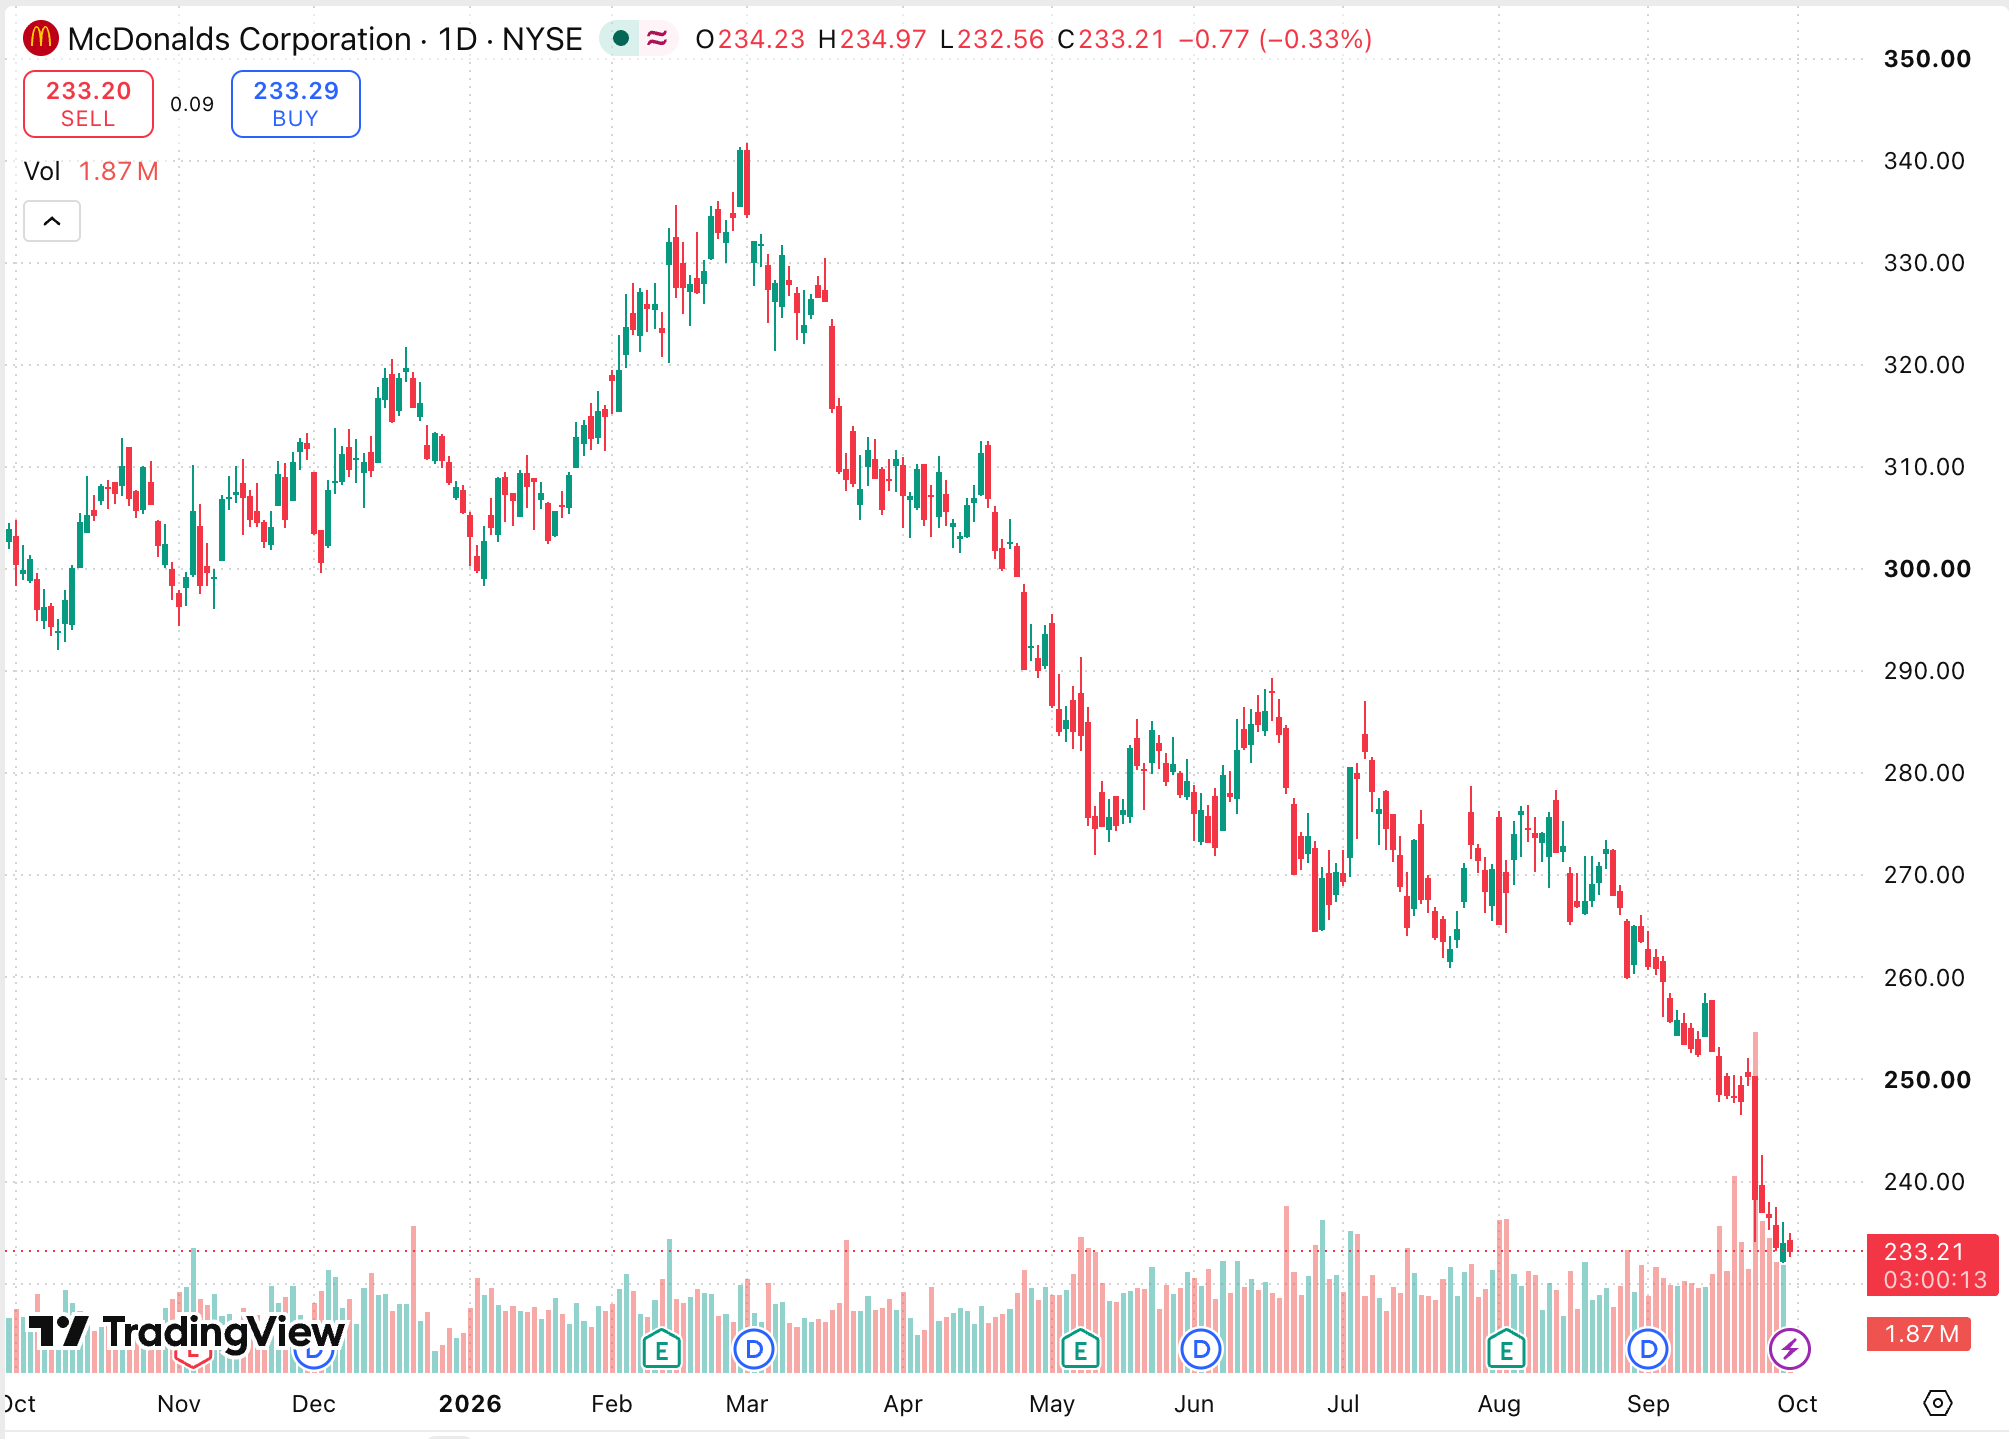
$CLX 今年 2 月股價高見約 129 美元,以目前每年 5 美元股息計,股息率約 3.9%;到 9 月底股價跌至約 81–82 美元,高位回落約 37%,股息率亦被推高至約 6.1%。同期十年期美債殖利率已升至約 5.2%。
債息當然不是 $CLX 股價下跌的唯一原因,公司亦面對需求、成本與 GOJO 收購整合等問題。但這個價格變化很能說明高股息股票在高利率環境下的 re-rating:當無風險利率提高,而企業又沒有足夠的盈利或股息增長作抵銷,投資者自然會要求更高的股息率作補償。若股息增長空間有限,這種重新定價便更多透過股價下跌完成。
如果你喜歡這類把宏觀利率、企業資本結構與個股放在一起拆解的文章,歡迎按讚或分享給也在關注市場的朋友。這些互動會幫助文章被更多讀者看到,也讓我知道哪些題目值得繼續深入。
成熟企業的低息紅利正在退潮
過去分析 McDonald’s ($MCD)、Home Depot ($HD) 或 Clorox ($CLX) 這類成熟企業,我們通常會先看同店銷售、毛利率、自由現金流和估值。
現在我會再多看三件事。
首先是債務到期表。公司未來三至五年究竟有多少債需要重新融資,比單看總負債更加重要。如果大量低息債仍有十年以上期限,利率上升短期內影響有限;如果大量舊債集中在未來幾年到期,情況就完全不同。
其次是現有債務成本。公司手上那些 2%、3% 或 4% 的長期固定利率債,其實是一項相當有價值的融資資源。只是隨著時間過去,這批低成本資金會逐步到期,新的平均借貸成本才慢慢進入損益表。
最後,我會看自由現金流扣除必要資本支出和股息之後還剩多少。如果公司的自由現金流大部分已經用於派息和回購,即使新增利息支出只佔總收入很小比例,也可能對股東回報造成比想像中更明顯的影響。
把這三項放在一起,比單純看 Debt / EBITDA 更容易理解高息最終會不會傳到股東身上。
AI 股和成熟股,可能正站在高息環境的不同位置
這亦令目前市場出現一個頗有意思的局面。
Microsoft ($MSFT)、Meta ($META)、Google ($GOOG) 等 AI 受惠企業,同樣面對較高的資金成本,部分公司甚至正在進行史無前例的大型資本開支。不過,只要盈利增長速度足夠快,新增盈利仍然有能力吸收更高的折現率和融資成本。
成熟企業的情況不同。
Clorox ($CLX) 這類企業的吸引力,本來就來自較穩定的盈利、股息和股份回購。如果正常化後的盈利增長只有中單位數,一兩個百分點的融資成本變化,對未來幾年的每股盈利增長便可能開始有意義。
所以簡單說「高息利淡科技股」,其實已經不足以解釋今天的市場。利率最終造成多大影響,取決於一家公司的盈利增長速度、資本需求、負債期限以及過去的股東回報有多少依賴資本配置。
同樣是 5% 的利率,落在不同公司身上,結果可以非常不同。
市場在等降息,有些公司的帳單卻等不了
我不知道十年期美債下一站是 4.5%、5% 還是 5.5%。Howard Marks 也一直提醒投資者,不應把投資建立在精準的宏觀預測之上。
如果今天的利率其實更接近歷史常態,而金融海嘯後十多年的極低利率才是例外,那麼過去建立在廉價資金上的資本配置,也必須重新計算。
市場仍然在猜利率何時重新回落,但對一些成熟企業而言,更重要的問題已經不是利率下一步怎樣走,而是手上那批 2%、3% 的舊債到期之後,下一筆資金要用甚麼價格續借。
低息年代的回報已經兌現,再融資的帳單卻正陸續到期。
如果這篇分析對你有幫助,歡迎按讚、分享或訂閱,你的支持會直接幫助我繼續投入時間,把市場上看似分散的訊號整理成可以真正用來思考投資的框架。