

Wing’s Investment World|Deep Dive|2026 年 11 月
AI 算力仍然供不應求,Microsoft 卻開始退租 Oracle 的舊 GPU。與此同時,Nebius 的 H200 Spot Price 在一週內下跌 34%,最新 B300 卻逆勢上漲超過六成。這種價格分化,可能預示 AI 基建投資正進入新一輪調整。
過去三年,GPU 供應一直是 AI 發展的主要瓶頸。從 H100、Blackwell 到即將量產的 Rubin,市場持續關注先進封裝、HBM 與資料中心建設進度,並普遍相信 AI 需求與 Hyperscaler 資本開支增長,足以支撐 GPU 租金。
然而,隨著 AI 基建投資擴大至數千億美元,電力、土地、冷卻及網絡正成為新的限制。即使 GPU 準時交付,也可能因配套不足而無法投入營運。11 月 3 日美國中期選舉後,電價、用水與社區利益更成為政治焦點,增加新建 AIDC 的政策不確定性。
大型科技企業已開始調整部署策略。Microsoft 加快自研晶片與算力優化,重新審視外部 GPU 租賃;Google 擴大東南亞能源與資料中心投資;Amazon 整合 Trainium 與 NVIDIA NVLink。NVIDIA 更將布局延伸至美國光纖、既有電信機房、模組化 AI Factory,以及哈薩克的能源與主權算力市場。
這些轉變反映 AI 基建競爭正進一步轉向資本效率:如何在有限電力、土地與資金下,提高有效算力,並縮短設備投入營運的時間。
對資源雄厚的 Hyperscaler 而言,這提供了改善成本與投資回報的機會;對依賴外部融資的 Neocloud,卻可能形成雙重壓力。最新 GPU 需求強勁,仍受制於電力與機房供應;舊 GPU 則可能隨客戶升級運算架構,面臨租金下降及殘值縮水。
AI 算力需求即使持續增長,也無法保證每一代 GPU 都能維持原有定價能力。新舊算力分化之下,AI 基建真正面對的考驗,將是資本回報。
一、Midterm 後的 AIDC 政策變局
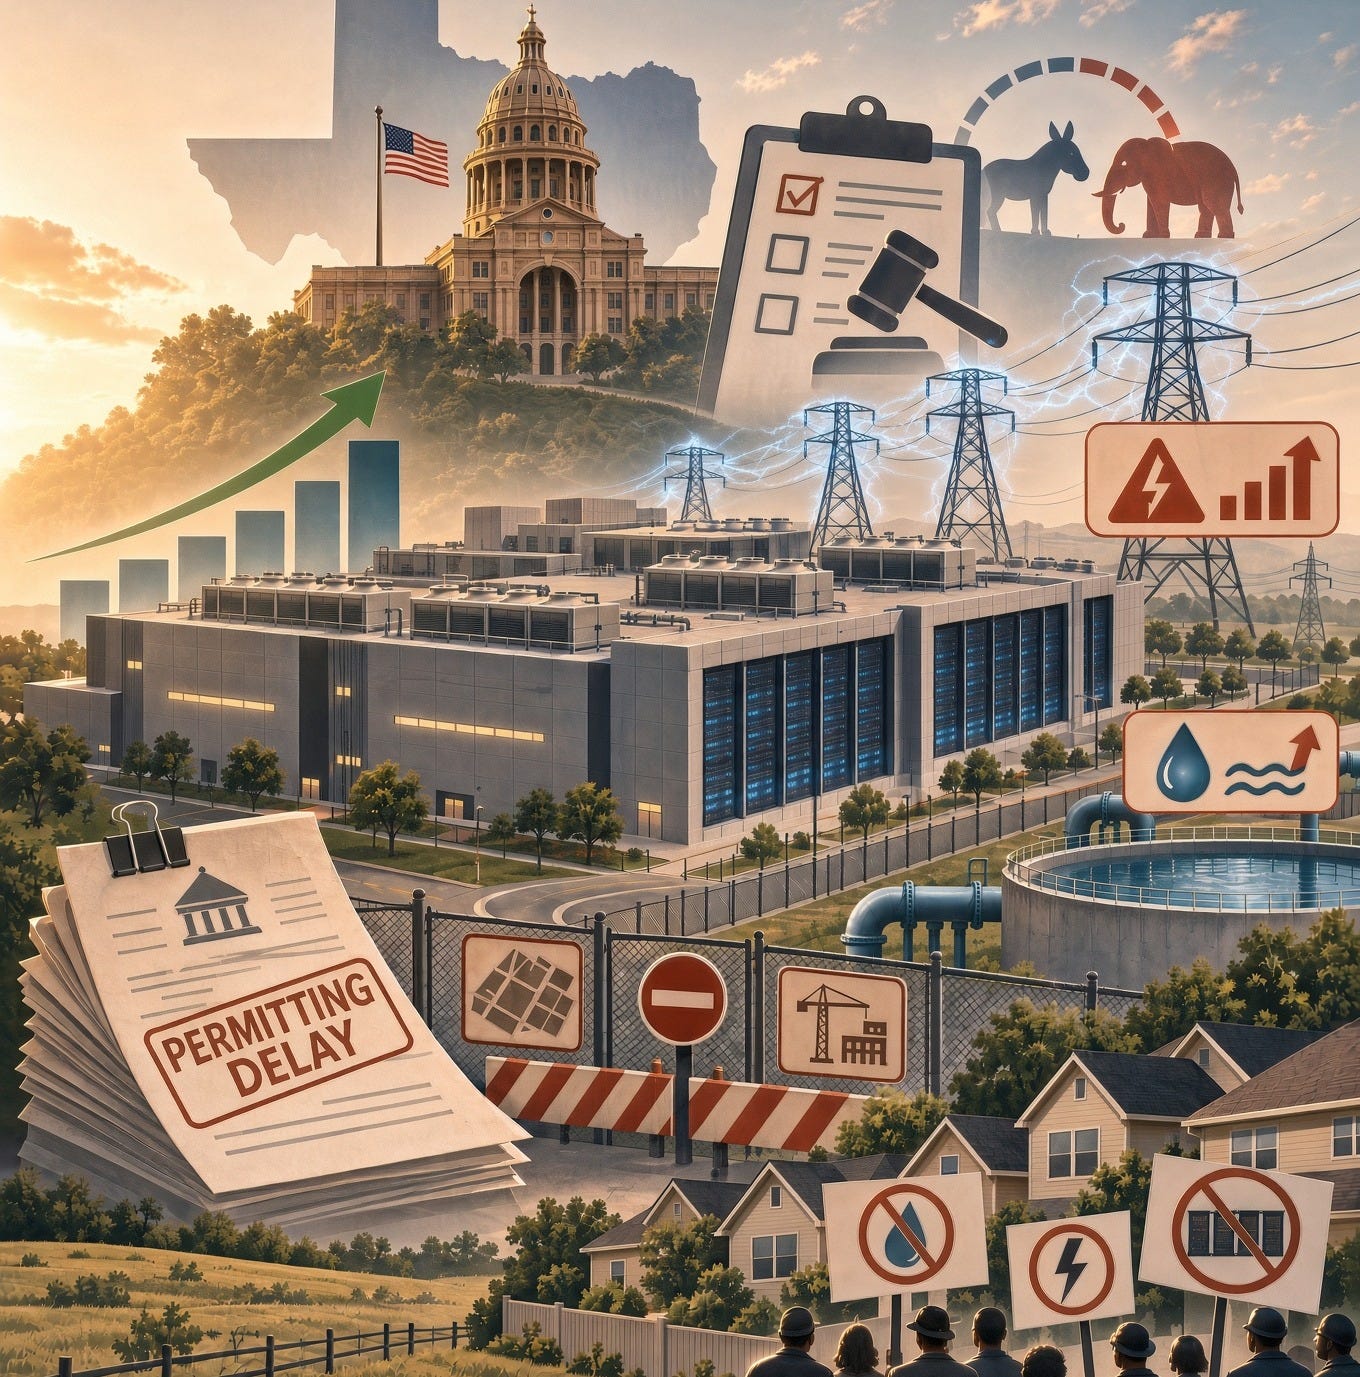
德州可能是這輪 AI 基建政策轉變最具代表性的市場。
11 月 3 日,民主黨候選人 Gina Hinojosa 當選德州州長。她在競選期間主張暫停新資料中心審批,直至州議會建立更完善的電價、水資源及地方居民權益保障機制,並要求開發商承擔更多基建成本,避免 AI 用電需求推高一般家庭的電費。根據 Reuters 報道,德州佔全美規劃中資料中心容量約四分之一,當地政策的變化可能影響相當大比例的未來 AIDC 投資。Hinojosa 預計明年 1 月上任,現階段提出的監管方向仍屬政策主張,實際措施與適用範圍有待新政府及州議會確定。
這股監管壓力並非民主黨獨有。選舉前,共和黨州長 Greg Abbott 已於 9 月 21 日要求暫停部分資料中心許可,等待電網及水資源審查。兩黨雖然在監管力度與具體要求上存在差異,但地方居民對電價、供水、噪音及污染的關注,已逐漸形成跨黨派的政治壓力。
地方政府歡迎大型科技企業帶來稅收、建築工程及就業機會,居民卻未必願意承擔相應的能源與環境成本。隨著資料中心由數十 MW 擴大至數百 MW、甚至 GW 級別,這些矛盾已難以單靠稅務優惠或招商承諾化解。
對投資者而言,政策轉向將直接影響 AIDC 的建設成本與交付時間。開發商可能需要自行負擔更多電網、發電、儲能及環境配套開支,審批延誤亦可能令已採購的 GPU 無法按計劃投入營運。假設一家 Neocloud 已為數十億美元的 GPU 安排融資,資料中心卻因電力接入或環境審批延遲一年,即使最終順利交付,額外的資金佔用與融資成本仍可能大幅侵蝕項目回報。
最新一集 All-In Podcast 中,David Sacks 對 Gavin Baker 的樂觀判斷提出質疑。Baker 認為已獲批項目足以支持 2027 年甚至部分 2028 年的建設,但 Sacks 指出,候任州長 Hinojosa 並未明確承諾所有既有項目均獲豁免。部分資料中心即使已動工,仍可能欠缺營運所需的環境或電網許可。
Sacks 預期完全獲批的項目大致能支持 2027 年投資,但更擔心 2028 年新項目管線收縮。這仍是政策風險推演,卻揭示一個重要差別:已動工不等於完成審批,已取得部分許可更不代表保證通電。對需要提前融資採購 GPU 的開發商,這種不確定性足以侵蝕投資回報。
不過,新增供應受限也可能提高現有資產的稀缺價值。已經通電、具備可靠冷卻設施及長期客戶合約的資料中心,與仍停留在土地開發、電網排隊及融資階段的項目,未來估值差距可能進一步擴大。
AIDC 的投資價值,正越來越取決於真正可交付、可產生收入的 IT 負載,而非開發商宣布的規劃 GW 數字。 這種變化,也是大型 Hyperscaler 開始重新調整算力部署與資本配置的重要背景。
二、Microsoft:算力效率與 GPU 價值重估
Microsoft 最近的動作,反映 Hyperscaler 正重新評估算力的經濟價值。
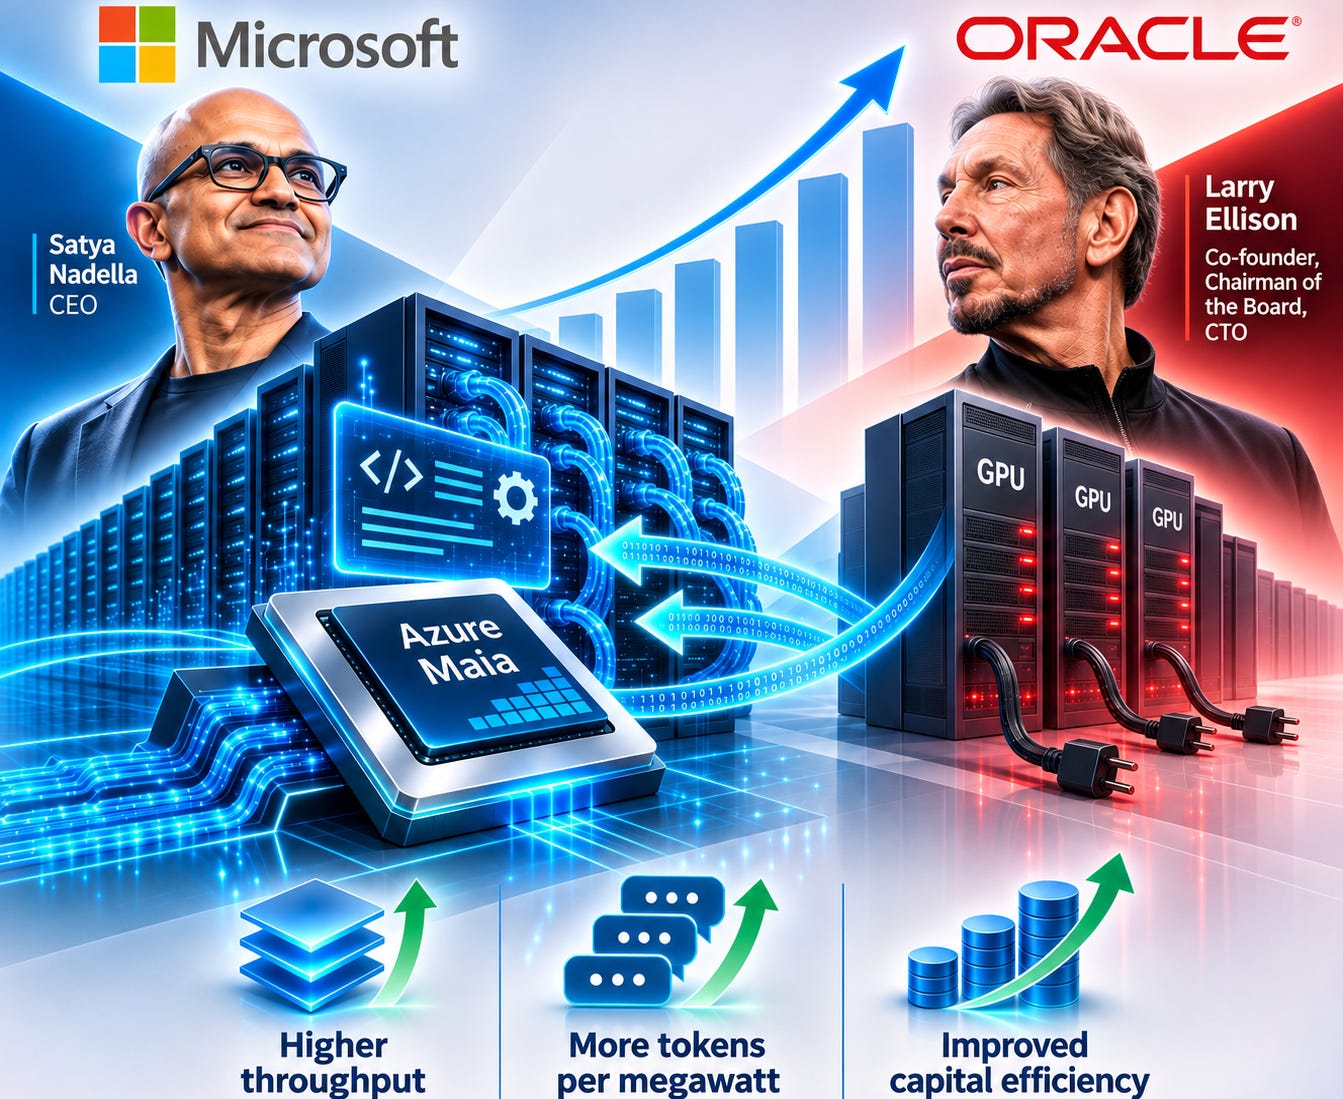
10 月 12 日,Microsoft 宣布計劃自 2027 年起,將自研 Azure Maia 系統擴展至多 GW 規模,逐步成為旗下主要 AI 推論平台。公司預期 Maia 300 的每 MW Token 產出,較領先 GPU 系統提高 40%。10 月 28 日法說會則顯示,當季 Azure 收入增長 48%,CapEx 達 452 億美元;透過軟件及 GPU 叢集優化,Copilot 工作負載的吞吐量按季提升超過 50%,同時釋放更多算力供 Azure 客戶使用。
Microsoft 的 AI 投資仍然強勁,但策略已更加重視每 MW 電力、每美元 CapEx 所能產生的有效算力。隨著模型、晶片及系統效率改善,部分舊 GPU 即使仍可正常運作,也可能不再符合大型客戶的性能與成本要求。
11 月 6 日,Bloomberg 報道 Microsoft 正逐步結束始於 2023 年的部分 Oracle AI 算力租賃,原因是相關舊世代 NVIDIA GPU 已不再符合技術要求。這批算力原本主要支援 Bing AI 搜尋推論,但報道未披露具體 GPU 型號、數量及合約金額。
值得注意的是,Oracle 在 9 月法說會才表示,當季到期的 GPU 容量均成功續租或轉售,新合約價格提高 20%,大部分設備已使用四年或以上,整體 GPU 利用率更達 97.9%。Microsoft 退租並未推翻這些歷史數據,卻凸顯 GPU 的技術壽命與經濟壽命可能存在落差。即使設備維持高利用率,續租價格下降仍可能侵蝕殘值及現金回報。
至於 Microsoft 是否正與 Oracle 切割,目前證據不足。雙方的 Oracle Database@Azure 合作仍然持續,但 Microsoft 對第三方算力的審查確實日趨嚴格。11 月 5 日傳出 Microsoft 不行使 Nscale 德州項目的額外容量選擇權,IREN 亦因網絡設計調整而延後部分交付,翌日再曝光 Oracle 退租消息。
這些消息集中在 Midterm 後披露,時間敏感,但相關決策據報早已發生,尚無證據顯示與選舉結果直接有關。更值得關注的是,Microsoft 正利用自研晶片與效率優化,提高對外部供應商的議價能力,重新審視 GPU 的性能、交付進度及合約價值。
對 Oracle 與 Neocloud 而言,AI 算力需求持續增長,已不足以保證舊 GPU 能以原有租金續約。設備殘值將越來越取決於其在新一代運算架構下的競爭力。
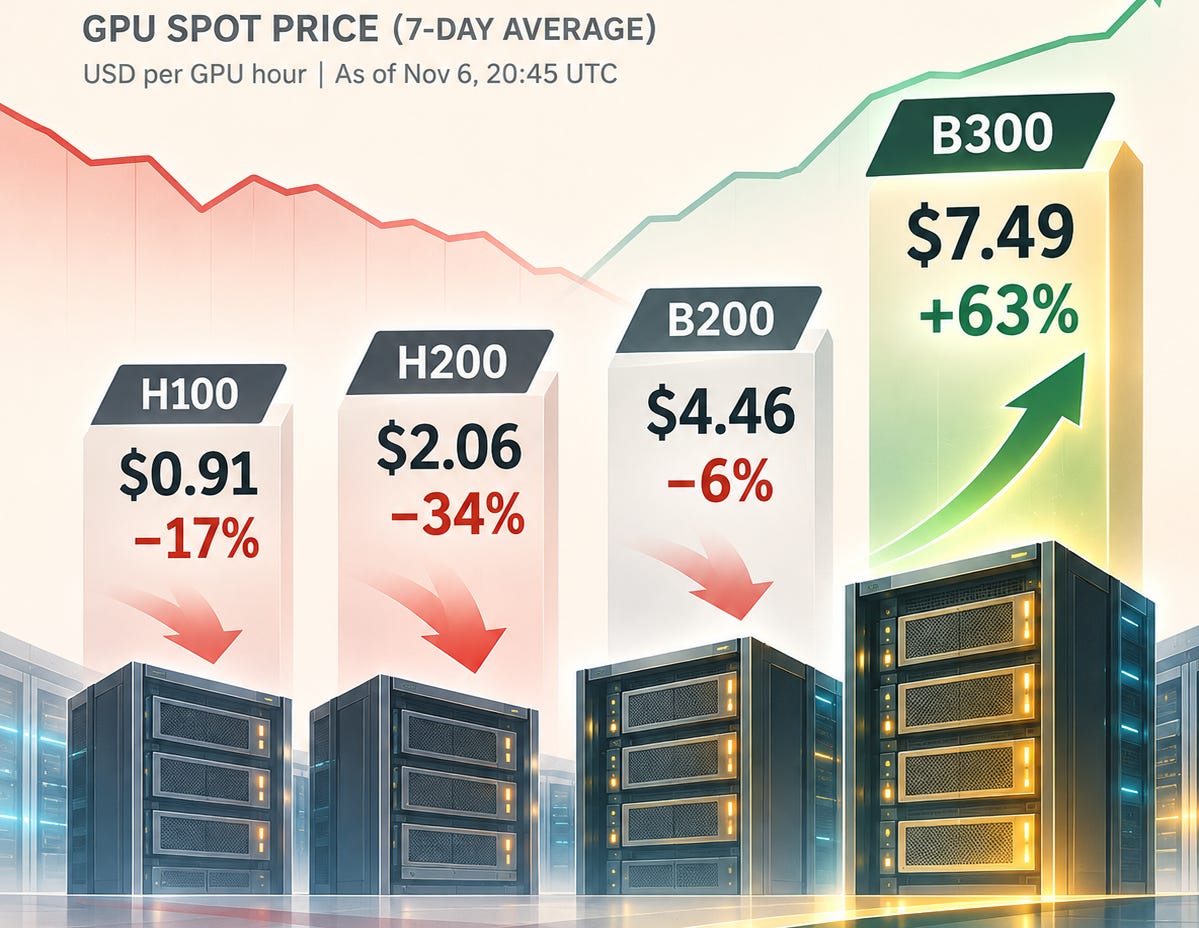
三、Nebius:GPU Spot Price 開始分化
Microsoft 退租 Oracle 仍屬個別客戶事件,但 Nebius 的 GPU Spot Price 已出現值得關注的市場訊號。
根據 Nebius GPU Spot Price Tracker,截至 11 月 6 日 20:45 UTC 的七日平均報價:
H200 一週下跌 34%,H100 亦持續承壓,B300 卻逆勢上升 63%,反映新舊 GPU 的定價能力正在分化。
不過,Nebius 自 10 月 8 日才實施每 15 分鐘調整的動態 Spot 定價,H100 報價亦只涉及一個地區,樣本代表性有限。同期跨供應商價格指數顯示,H100、H200 的 Spot 報價分別約為 $2.28 和 $3.09,並未出現與 Nebius 相同的跌幅。部分價格急跌更發生於 Midterm 之前,不能歸因於 Oracle 退租或選舉結果。
因此,目前尚無證據顯示 GPU 市場已全面供過於求,但部分舊世代算力的短期定價能力,確實值得警惕。
這也帶出一個關鍵矛盾:美國限制新建 AIDC,理論上應令算力更加稀缺,為甚麼部分 GPU Spot Price 反而下跌?
答案可能藏在長約到期後的邊際供應。當大型客戶轉向更高效率的運算架構,原本被長約鎖定的 GPU 重新投入現貨市場,即使整體設備存量沒有增加,可供即時租用的容量仍可能迅速上升,觸發非線性的價格調整。
這種供需變化及其對 Neocloud 融資和設備殘值的影響,正是接下來需要深入分析的問題。
GPU 總供應沒有增加,現貨租金卻可能急跌;AI 需求仍然增長,部分 Neocloud 的資產回報卻可能惡化。
問題在於,當第一批 GPU 長約逐漸到期,究竟誰會承擔重新定價的損失?