

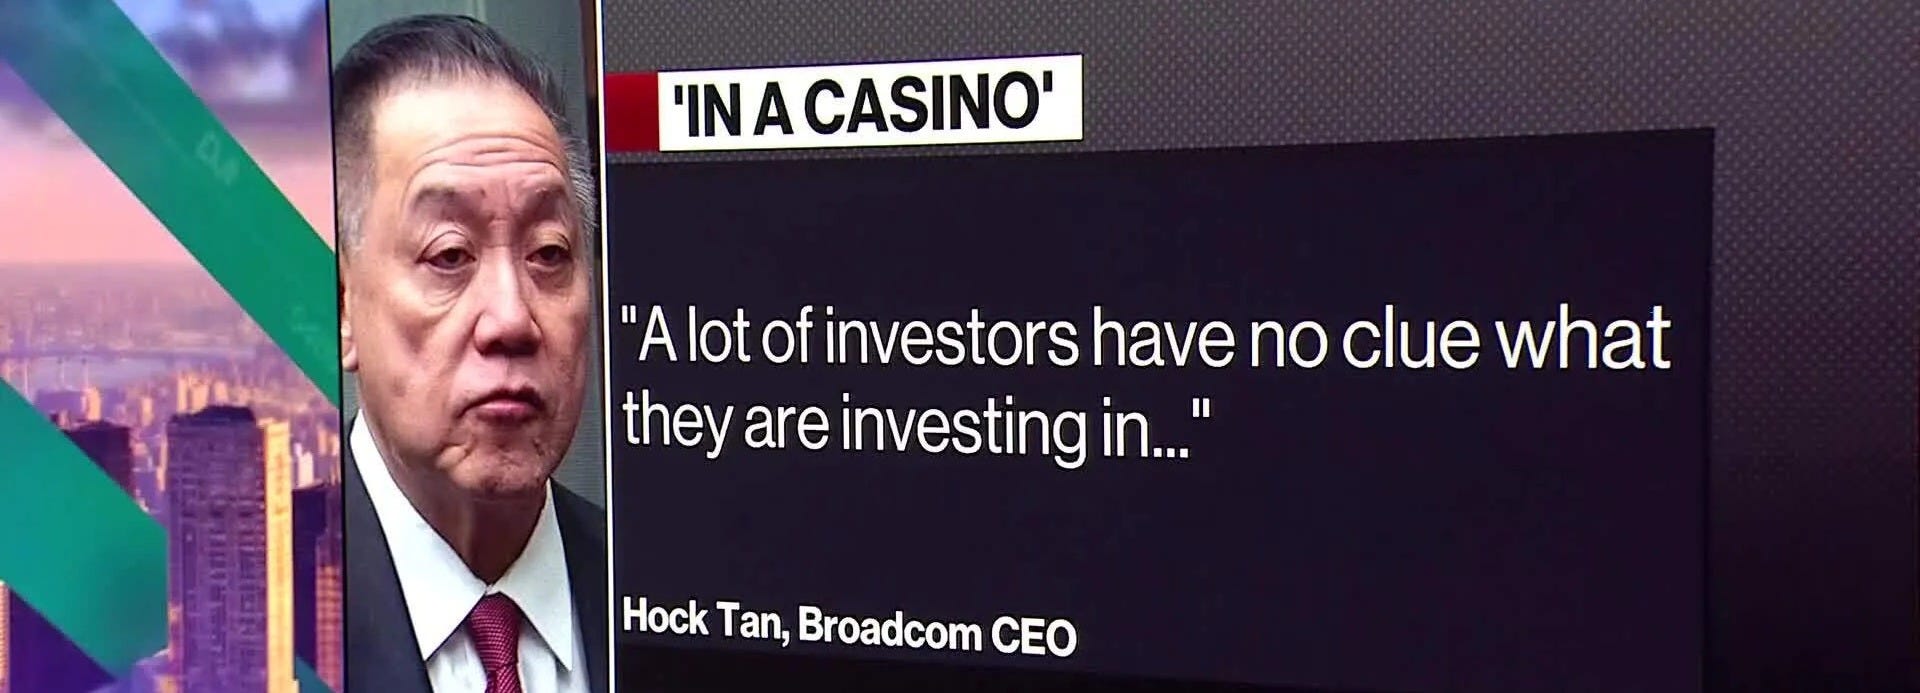
10 月 12 日,博通 Broadcom($AVGO)行政總裁陳福陽(Hock Tan)在新加坡的一番話,成為全球 AI 半導體市場的焦點。
「資本可能成為 AI 下一個最大瓶頸」、「企業尚未從 AI 投資取得足夠回報」,以及批評部分投資者像在賭場下注,成為媒體報導的重點。當天費城半導體指數下跌約 2.7%,翌日韓國股市更出現劇烈調整。
但仔細看他的發言,其實沒有多少新鮮事。短期 AI 算力仍然供不應求,長期資本支出需要商業回報支持,市場對 OpenAI 等公司的期望可能過高,這些都是投資者早已知道的問題。更值得留意的是陳福陽說這番話的場合。
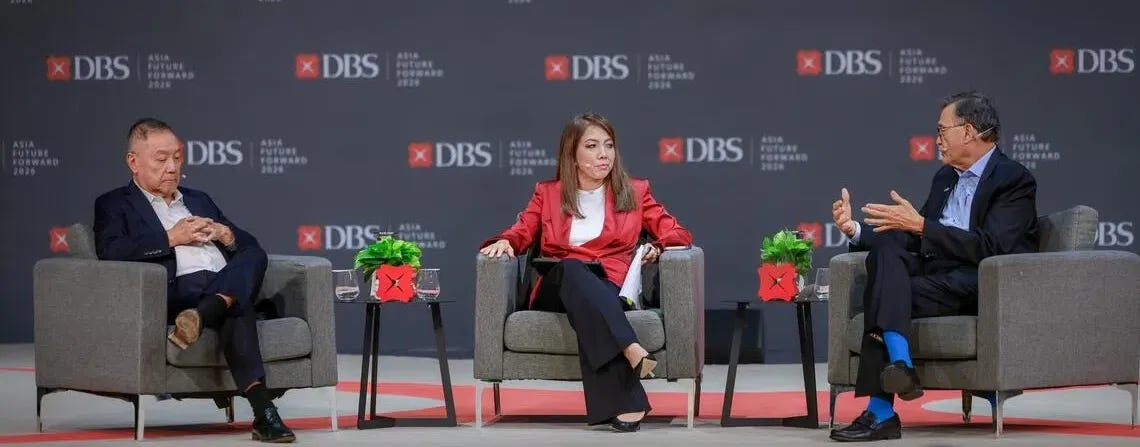
這是星展銀行(DBS)在新加坡舉辦的 Asia Future Forward Conference,匯聚企業領袖、投資者及金融界人士。他與英特爾 CEO 陳立武(Lip-Bu Tan)的對談主題,正是:Where will the next trillion dollars in AI come from?
緊接着的環節,更直接以 Capital Flows in the Age of AI 為題,討論 AI 時代的資本流向。
這場論壇原本就聚焦 AI 價值創造、資金需求及投資機會。陳福陽對資本瓶頸的評論,放在當時的場合,其實再合理不過,市場卻主要將它解讀為 AI 基建前景的警告。
這個反差,值得拆解。
一、兩場演說,市場聽到了相似的警告
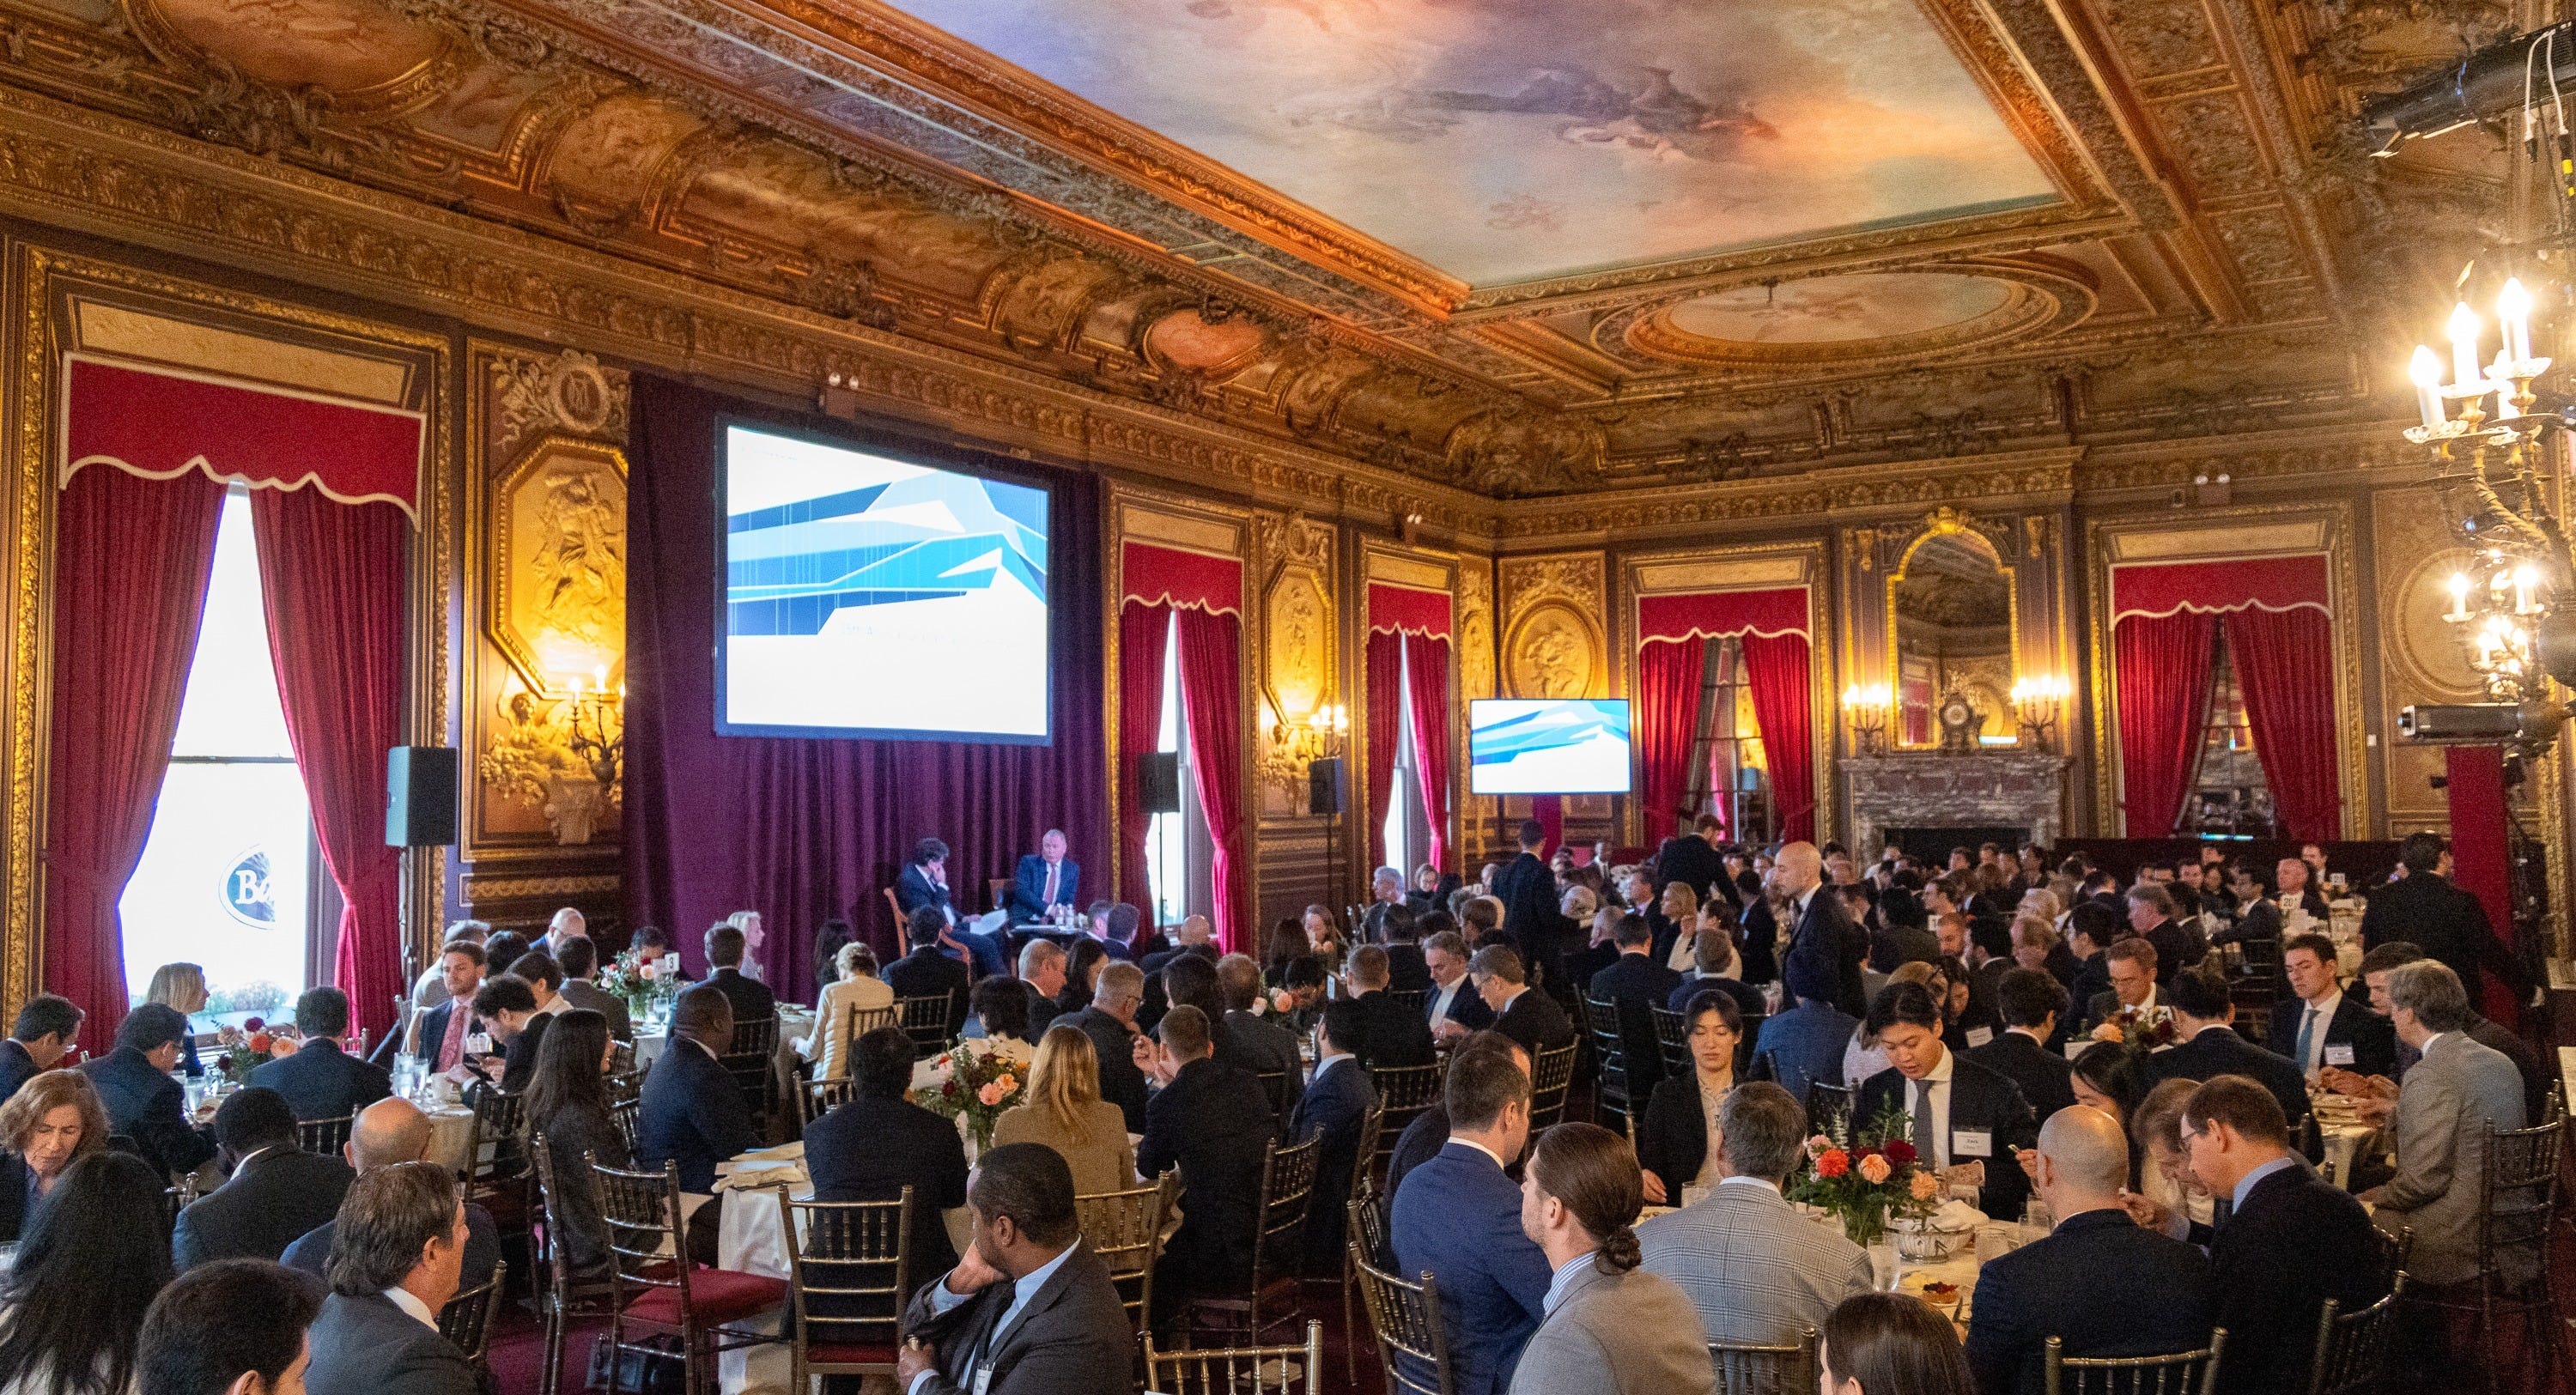
就在陳福陽發言前一星期,喜馬拉雅資本(Himalaya Capital)創辦人李祿,於 10 月 5 日在哥倫比亞商學院主辦的第 36 屆 Graham & Dodd 年度午餐會上,談到 AI、價值投資與市場投機。
根據流傳的現場影片整理,李祿認為 AI 應用需要持續付出運算成本,財務紀律始終無法迴避。他亦引用巴菲特將股票市場比作「附設賭場的教堂」的說法,提醒投資者分辨長期價值創造與短期投機。這個比喻原本針對整個資本市場,並非專門批評 AI 投資。
一星期後,陳福陽也用了賭場作比喻,但他的批評更直接,主要針對部分對 OpenAI 抱有極端預期的投資者。
他甚至反駁 OpenAI 營收低於早前預期的悲觀報導,認為一家仍在快速成長的企業,已經取得相當可觀的年化收入。同時,他明確表示未來兩年 AI 算力需求仍將超過供給;至於 2029 至 2030 年的情況,則取決於 AI 應用能否持續普及,以及企業能否取得足夠回報。
兩人的背景與出發點不同,卻觸及相近的問題:市場投機、長期成本,以及資本回報。在我看來,兩場演說雖然互無關聯,卻可能在市場已經轉弱的時候,形成某種敘事上的共振。
AI 股票此前已因高估值、利率及 OpenAI 收入預期等問題承壓。當兩位知名人物先後談及相近的風險,既有疑慮便容易被進一步放大,讓負面訊息產生疊加效應。
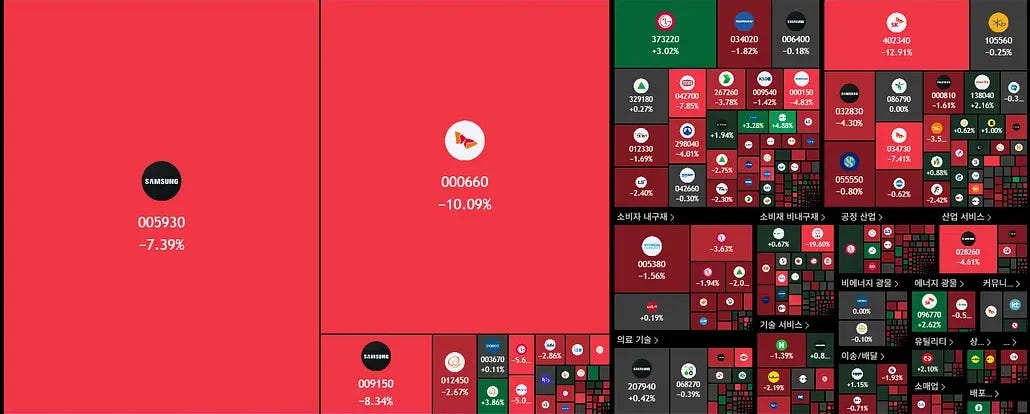
韓國市場的反應尤其值得注意。10 月 13 日,KOSPI 盤中曾跌逾 7%,收市仍下跌約 5.5%,三星電子及 SK 海力士分別下挫約 7.4% 及 10.1%。
陳福陽在論壇上曾提到,記憶體供應情況可能在未來一年明顯改變,晶圓供應緊張亦可能於 2028 年逐步緩解。然而,同場的陳立武仍將記憶體、載板及電力列為 AI 擴張可能面對的限制。
兩位半導體 CEO 對供應瓶頸的時間判斷與優先次序有所不同。陳福陽更關注未來的資本限制,陳立武則提醒市場,記憶體、載板及電力仍可能制約 AI 擴張。
同一時間,中國長鑫存儲(CXMT)傳出新一代 DRAM 技術取得進展,進一步引發韓國記憶體股的競爭憂慮。相關技術能否達到大規模量產、良率及成本要求,仍待驗證,也不能直接推論高階 HBM 供應格局即將改變。
短短數日,資本回報、記憶體供應、潛在中國競爭及高估值疑慮接連成為焦點。這些消息各有背景,對產業的實際影響亦不相同,但當市場已有調整壓力,便可能共同推動投資者降低風險部位。
目前沒有足夠證據將這輪跌市直接歸因於兩場演說,但市場如何選擇性放大訊息,本身已值得研究。
市場選擇放大甚麼,有時比新聞本身更能反映當下的情緒。
二、The Next Bottleneck Is Capital, Not Memory?
市場可能借題發揮,但陳福陽對資本瓶頸的警告,我認為相當實際。
過去兩年,GPU、HBM、晶圓產能及電力供應,一直限制着 AI 基建的擴張。這些問題可以透過擴產、技術改良與基建投資逐步緩解,但每一輪擴張,都需要更龐大的資本支出。
算力需求再強,客戶仍然要有足夠資金,才能將採購計劃轉化為實際訂單。博通自己,正是這個問題的參與者。
10 月初,Bloomberg 報導,博通與華爾街金融機構正籌組約 600 億美元的 AI 晶片融資安排,支援 Anthropic 等企業的算力採購。
其中約 420 億美元的優先有抵押融資,據報由博通提供剩餘價值支持(Residual Value Support)。簡單來說,就是供應商為相關設備未來的剩餘價值提供一定保障,協助降低金融機構的放貸風險。
另一方面,Reuters 引述 Anthropic 的上市文件指出,博通已同意提供最高 420 億美元的融資額度,支援 Anthropic 租用 TPU 算力。相關債務工具可轉換為 Anthropic 股權,博通亦可指定融資合作夥伴。
兩份報導均涉及 420 億美元,但融資形式及安排的描述不同,目前尚不足以確認兩者的具體關係,因此不能直接將金額相加。
600 億美元的融資計劃當時仍在籌組,也不代表博通已直接借出同等金額。但背後的商業邏輯相當清楚:客戶取得融資,才能落實更多晶片訂單;博通協助推動銷售,同時也可能承擔額外的信用及資產價值風險。
當晶片供應商也需要協助客戶融資,資本瓶頸已經開始影響 AI 產業的交易模式。
然而,融資可以支持短期擴張,長期仍要靠營運收入與現金流支撐資本成本。陳福陽亦指出,許多企業仍在摸索 AI 的實際應用,尚未證明足夠的投資回報。如果終端客戶遲遲無法從 AI 取得經濟效益,最終將影響模型公司的收入增長,並逐步傳導至上游晶片需求。
這正是資本瓶頸的核心風險。即使算力需求持續增長,融資成本、現金流及風險承擔能力,仍可能限制下一輪投資規模。
AI 客戶的算力融資,與半導體工廠的長期資本支出,雖然屬於不同的資金需求,卻同樣考驗資本能否持續到位,以及投資能否產生合理回報。
沿着這條資本線索,再看新加坡近年的半導體布局,便會發現另一層值得研究的意義。
三、新加坡正在下的一盤精巧棋局
2025 年 4 月美國宣布對等關稅後,新加坡政府加快了經濟戰略檢討。同年 8 月啟動的 Economic Strategy Review,重新評估國際競爭力、科技創新、AI 及跨國企業招商等發展方向。
今年,新加坡再宣布投入約 8 億新元支持半導體研發,重點包括先進封裝及光子技術。
新加坡的半導體產業已有數十年基礎,不少大型投資亦早在關稅日之前開始規劃。但 AI 快速發展,加上全球供應鏈重新配置,正為當地提供新一輪升級機會。
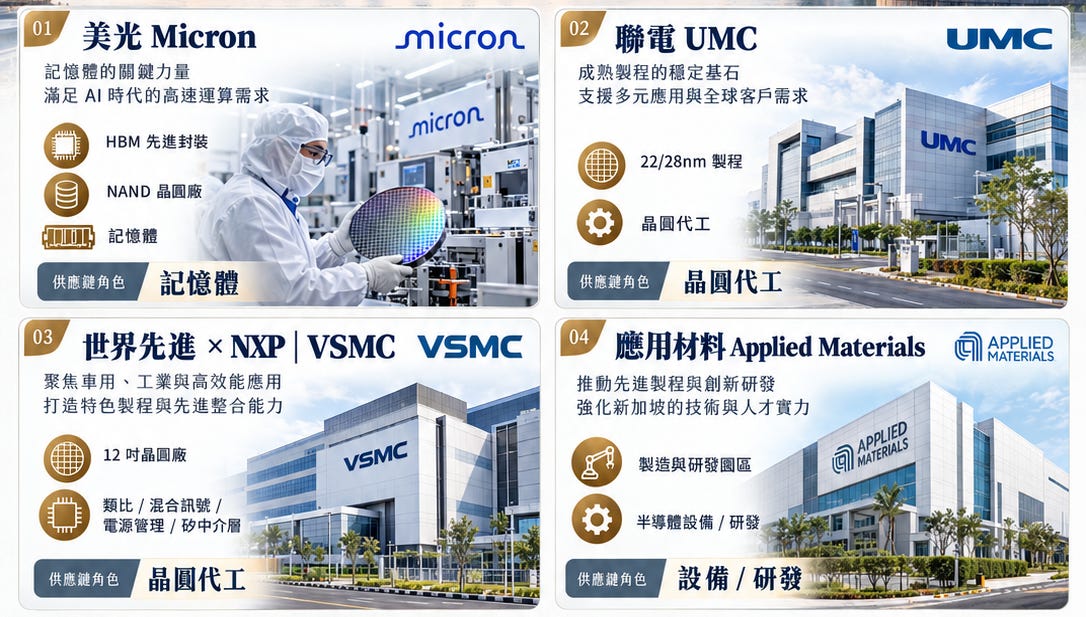
看看國際半導體大廠近兩年的投資動作:
2025 年 1 月|美光 Micron:HBM 先進封裝廠動工
2025 年 4 月|聯電 UMC:22/28nm 晶圓廠開幕
2026 年 1 月|美光 Micron:新 NAND 晶圓廠動工
2026 年 6 月|應用材料 Applied Materials:製造及研發園區啟用
2026 年 9 月|世界先進 × NXP:VSMC 12 吋晶圓廠開幕
2026 年 9 月|博通 × TOPPAN:AST 高階 FC-BGA 載板廠開幕
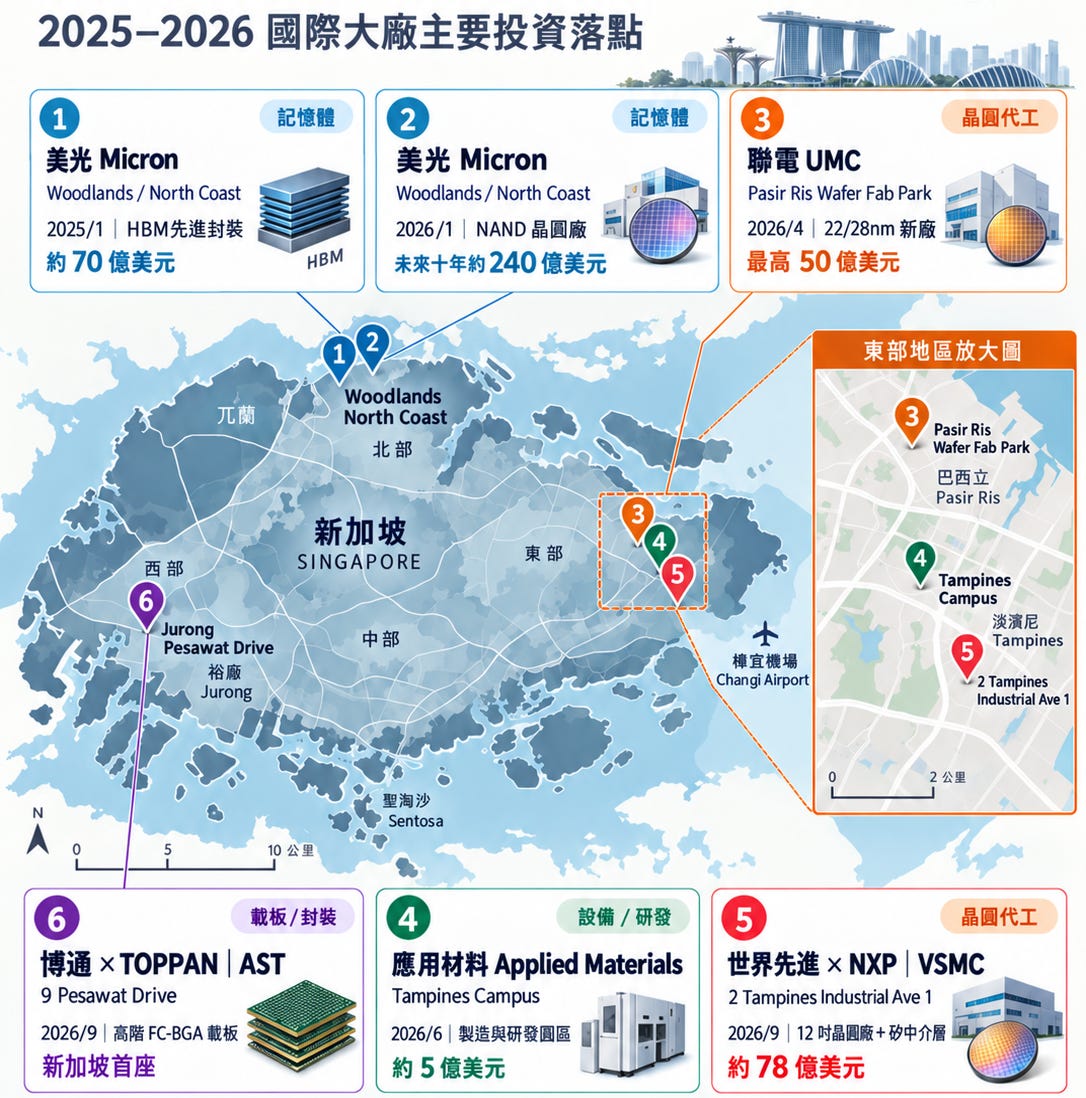
這些項目涵蓋記憶體、晶圓代工、設備及高階載板,相關投資金額屬於不同階段的長期規劃,不能全部視為近兩年的新增資本支出。但多個大型項目集中動工及開幕,已充分反映新加坡吸引國際半導體投資的能力。
其中與陳福陽最直接相關的,是博通與日本凸版集團 TOPPAN 合資的 Advanced Substrate Technologies(AST)。
9 月 29 日,AST 舉行新加坡首座高階 FC-BGA 載板工廠開幕典禮,副總理兼貿工部長顏金勇親自出席。
FC-BGA 載板是連接高性能晶片封裝與系統電路板的關鍵組件,廣泛應用於 AI 運算及高速網絡晶片。這項投資補強了新加坡在晶圓製造、封裝測試以外的高階供應鏈能力。

不到兩星期後,陳福陽便在 DBS 大會上談資本瓶頸。這個時間點相當有意思,尤其考慮到博通與新加坡已有實質的產業合作。
新加坡的產業策略相當精巧。台灣領先先進晶圓代工與封裝,韓國掌握記憶體及 HBM 核心技術,馬來西亞則擁有成熟的封裝測試及電子製造體系。新加坡憑藉國際金融、精密工程與跨國企業網絡,集中爭取設備、高階載板、先進封裝、測試及矽光子等高附加價值業務。
面對土地、能源及人力限制,新加坡企業發展局(EnterpriseSG)亦積極協助本地企業提升研發及製造能力,提早參與國際客戶的產品開發,爭取更高技術門檻的訂單。
新加坡的精巧之處,在於選擇最適合自己的產業環節,與台韓馬既有供應鏈形成互補,同時吸引國際大廠將技術、訂單與資本帶入當地,帶動本土產業升級。
四、陳福陽的警告,究竟說給誰聽?
回到 DBS 大會。除了博通與英特爾,與會者還包括 Franklin Templeton、Granite Asia、國際金融協會及主權投資機構代表,新加坡總理黃循財亦參與壓軸對談。
這場論壇聚焦 AI 的價值創造與資本流向,而 DBS 本身亦正為 AI 資料中心等數碼基建提供融資。
放在這個背景下,陳福陽對資本瓶頸的警告,便多了一層值得研究的商業意義。
博通需要客戶持續取得融資,落實晶片採購;銀行及資產管理機構尋找新的投資機會;新加坡政府則積極吸引高附加價值半導體項目。三方利益,在資本與產業發展上形成交集。
博通與 TOPPAN 合資的高階載板工廠剛在新加坡舉行開幕典禮,博通本身又據報參與籌組大型 AI 客戶融資。陳福陽在此時強調資本瓶頸,既點出產業風險,也凸顯了下一輪 AI 建設對融資及風險分攤的需求。
至於他是否有意爭取新加坡政府提供更多政策支持,目前沒有直接證據。但對在場的金融及產業人士而言,這番警告可能引出了另一個問題:
下一輪 AI 投資的資金,誰來提供?風險又由誰承擔?
最後
陳福陽的警告可能被市場放大,但資本回報問題本身十分真實。
李祿從價值投資角度提醒市場維持財務紀律;陳福陽從產業角度指出融資限制;新加坡則積極利用金融與製造優勢,爭取更多半導體投資。
AI 技術仍會進步,晶片與基建仍需升級,但下一輪擴張的速度與規模,將愈來愈取決於融資成本、現金流及實際投資回報。
同一句資本警告,在股市成了利空,在金融市場可能是一門生意,而在新加坡的產業布局中,則可能是一個機會。
主要參考資料
Computer Weekly|Capital, not chips, may be the real brake on the AI build-out
Bloomberg|Broadcom Amassing $60 Billion to Fund Chips for Anthropic
李祿演說的細節目前主要參考非官方影片整理,正式引用時仍應以現場錄影為準。本文僅供產業研究及投資討論。
如果這篇文章對你有所啟發,歡迎按讚、分享,或成為付費訂閱者,支持 Wing’s Investment World 持續提供深入的產業與投資研究。
對文章內容有不同看法,或有值得進一步探討的問題?歡迎到 Chat 分享你的觀點,一起交流。
投資風險聲明|Investment Disclaimer
本文僅供資訊分享、產業研究及投資教育用途,不構成任何證券的買賣建議或個人化投資意見。
文章內容根據撰文時可取得的公開資料及作者的分析與判斷編寫,當中涉及的市場觀點、企業前景及未來發展均存在不確定性,不保證相關預測或判斷會實現。
投資涉及風險,讀者應自行研究,並根據個人財務狀況及風險承受能力作出決定。
This article is for informational, industry research, and educational purposes only. It does not constitute investment, trading, or personalized financial advice.
The content is based on publicly available information and the author’s analysis and judgment at the time of writing. Market views, business outlooks, and forward-looking assessments are subject to uncertainty, and actual outcomes may differ materially.
Investing involves risk. Readers should conduct their own research and make decisions based on their individual financial circumstances and risk tolerance.
需求可以是真的,訂單可以是真的,但完成訂單需要的錢,未必已經準備好了。
晶片要先買、機房要先蓋、電力要先準備,利息也不會等到客戶開始付款才計算。當建設支出跑在收入前面,公司就必須找到資金,填補中間的缺口。
問題是,填補缺口的方式,會改變股東最後拿到的成果。
靠借款擴張,新增獲利要先支付利息;靠發行新股,未來成果則需要分給更多股東。公司可能愈做愈大,原有股東每股分到的價值,卻沒有同步增加。
所以,訂單增加、公司成長,以及股東賺到錢,是三件需要分開判斷的事。
這也解釋了,為什麼美債殖利率下降,科技股仍可能承壓。
公債利率只是資金成本的一部分。企業實際借款,還要看信用利差、擔保條件與資金期限。如果貸款人要求更多保障,或者機房完工更晚、收入回收更慢,較低的公債利率,未必足以抵銷這些變化。
這就是我所說的「AI 下一輪淘汰賽」。
被淘汰的,未必是一家公司。
也可能是原本規劃的擴張速度、一項不再划算的建設計畫,或市場曾經願意支付的高估值。企業繼續營運,營收甚至繼續增加,原先預期的股東報酬,仍可能需要重寫。 https://yvonnepan.substack.com/p/ai-cf0?r=5337fn