

今年 3 月,CoreWeave(CRWV)聯合創辦人兼 CEO Michael Intrator 接受 Jason Calacanis 訪問,解釋公司如何在短短 18 個月內籌集 350 億美元,支持大規模 AI 基建擴張。
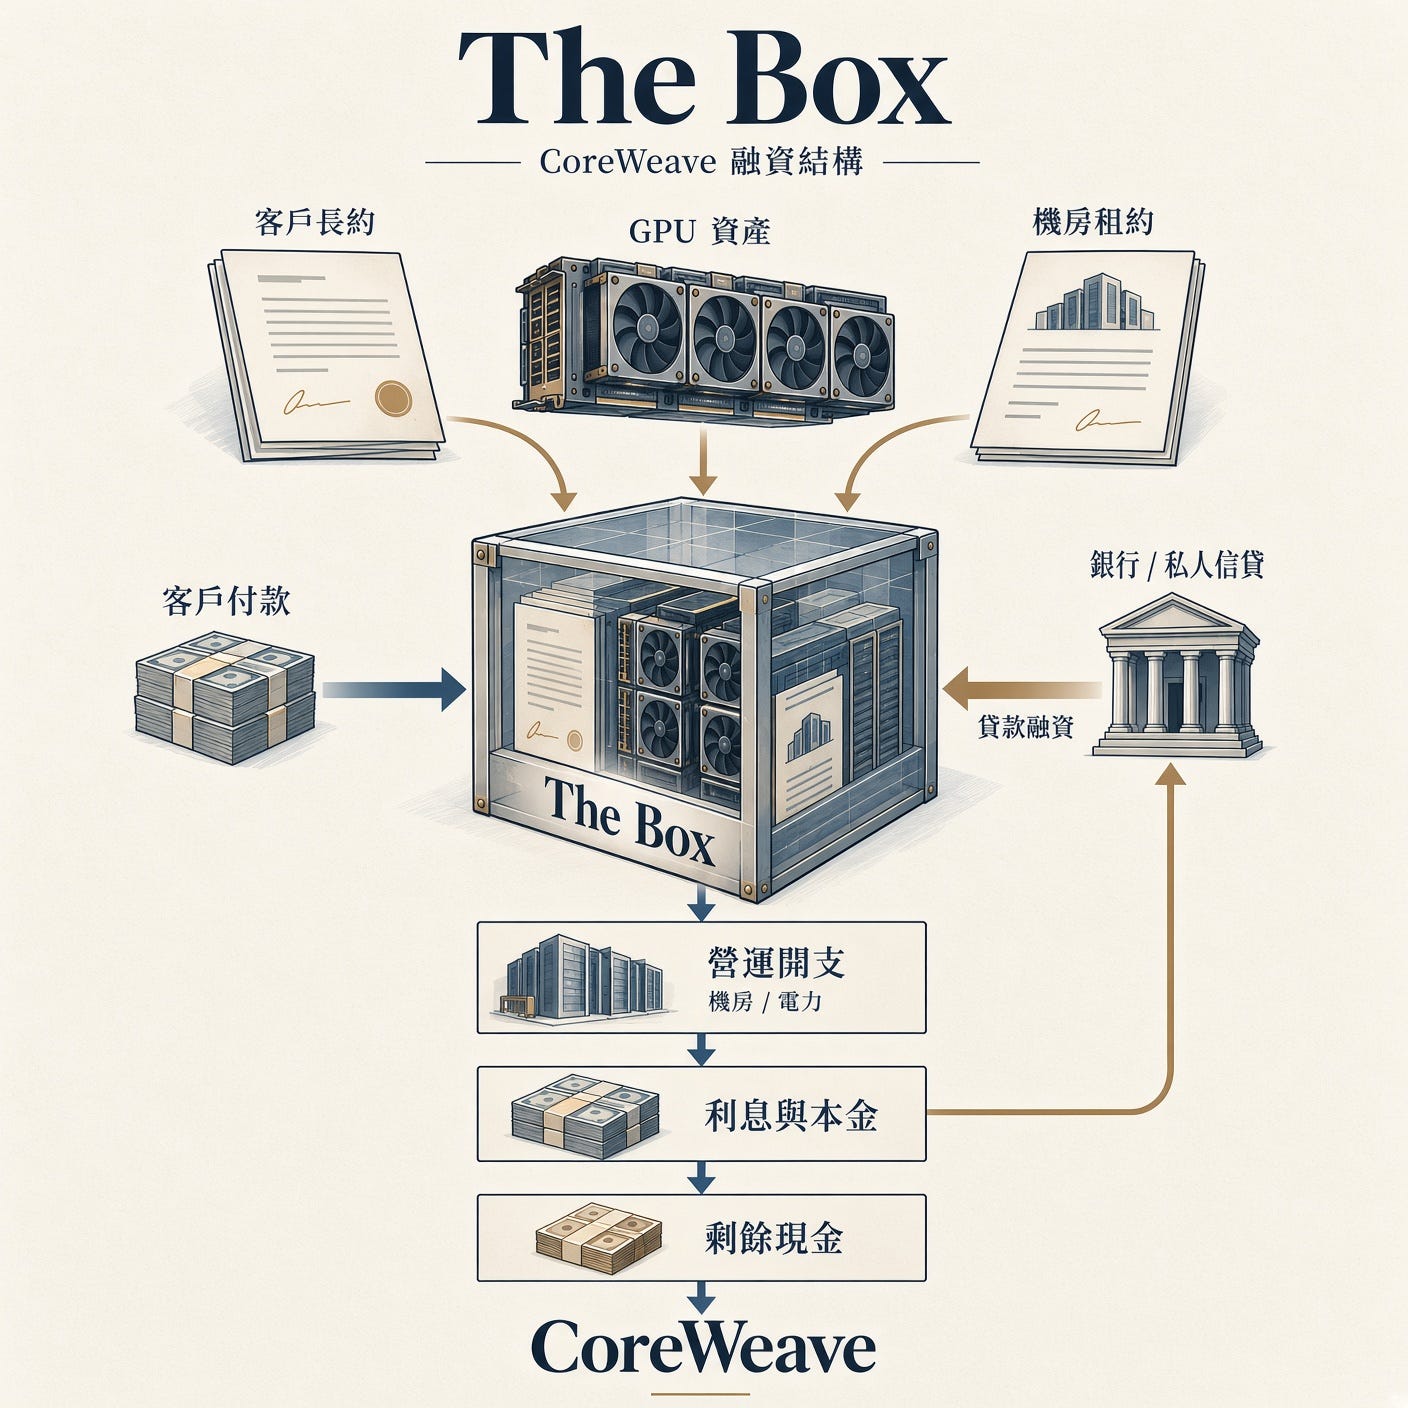
他用一個簡單的概念形容 CoreWeave 的融資模式:The Box(盒子)。
假設微軟(Microsoft,MSFT)希望向 CoreWeave 租用 GPU 算力,雙方首先簽訂一份長期合約。CoreWeave 隨後將客戶合約、向輝達(NVIDIA,NVDA)採購的 GPU,以及資料中心相關資產,納入一個專門的融資結構。
銀行或私人信貸基金,可以根據這些資產及未來合約收入提供貸款。微軟支付的租金直接進入 Box,優先支付資料中心、電費、貸款利息及本金,剩餘現金才流回 CoreWeave。
這種以合約現金流支持融資的模式,讓一家原本缺乏大型科技企業資產負債表的 Neocloud 公司,也能取得數以十億美元計的資本。
Michael 更透露,一份五年的算力合約,相關貸款本金及利息在約兩年半內便能還清。 隨着貸款機構逐漸熟悉這套結構,CoreWeave 過去兩年的融資成本下降了 600 個基點,相當於 6 個百分點。
然而,七個月後,市場開始重新審視這個故事。
Box 能隔離多少風險?
Michael 強調,每個 Box 都獨立運作,即使其中一個項目出問題,也不會傳染到其他 Box。
這在特定法律結構下有其道理,但仍須區分有追索權(Recourse)與無追索權(Non-recourse)債務。
根據 CoreWeave 2026 年第二季財報,公司約 351 億美元的債務帳面淨額中,接近九成屬於有追索權債務。部分貸款由母公司直接承擔,部分則涉及母公司擔保。
因此,個別 Box 的現金流雖然可以獨立管理,並不代表所有債務風險都與母公司完全切割。
此外,即使不同項目之間沒有直接的法律追索關係,GPU 價格下跌、客戶需求變化、資料中心成本上升,以及信貸市場收緊,仍可能同時影響多個 Box。
另一個值得注意的變化,是 CoreWeave 後來逐漸延長融資期限。
8 月,公司取得一筆 26 億美元的 DDTL 5.5 融資,貸款期限約五年,但底層客戶合約平均只有三年。這意味着部分貸款的償還能力,需要依賴合約到期後 GPU 能否繼續出租。
這與 Michael 在訪談中強調五年長約的重要性已有所不同。貸款人願意接受更多續約風險,反映 CoreWeave 的融資能力提升,但也增加了對未來 GPU 需求及殘餘價值的依賴。
至於「兩年半回本」,同樣需要釐清:還清銀行貸款,不等於股東已經收回全部投資。 初始股權資本、持續營運開支及設備更新成本,仍需要由項目後續現金流承擔。
債市開始要求更高回報
10 月中旬,CoreWeave 一隻票面利率 9.625%、2032 年到期的美元債券,價格跌至面值約 76.5%,市場殖利率逼近 16%。
這不會直接提高現有固定利率債券的票息,卻反映投資者現在要求更高的信用風險補償。若未來需要發行條件相近的新債,融資成本將明顯增加。
問題在於,CoreWeave 的擴張仍然高度依賴外部資本。
截至六月底,公司擁有約 1,040 億美元的合約積壓收入(Revenue Backlog),上半年營運現金流達 36.6 億美元,但同期固定資產現金支出高達 141.2 億美元。
大量長期合約確實提高了未來收入的可見度,然而這些收入需要多年才能實現,期間仍要支付營運成本和償還債務。
CoreWeave 必須持續取得資金,才能購買新一代 GPU、興建資料中心,並交付已簽署的算力合約。
一旦市場要求更高的融資利率,即使原有 Box 仍然正常還款,新項目的投資回報也可能受到壓縮。
真正的考驗才剛開始
Michael 在訪談中反覆強調,CoreWeave 的首要目標是迅速擴大規模。規模越大,融資成本越低,企業便能取得更多客戶及市場資訊,進一步鞏固競爭力。
這套邏輯在融資環境寬鬆、GPU 供不應求時相當有吸引力。
如今,CoreWeave 尚未出現足以證明 Box 模式整體失效的證據,長期客戶合約也仍然具有重要價值。值得關注的是,隨着債券殖利率上升,新增融資能否繼續維持具競爭力的條件,以及各個項目的現金流是否足以如期償還本息。
七個月前,Michael 說 CoreWeave 正逐漸降低資本成本,向大型雲端企業靠攏。如今,債市正在測試這項優勢究竟有多持久。
對一家每年需要投入數百億美元擴張的企業而言,這可能比短期 GPU 需求更值得投資者留意。
如果這篇文章對你有所啟發,歡迎按讚、分享,或成為付費訂閱者,支持 Wing’s Investment World 持續提供深入的產業與投資研究。
對文章內容有不同看法,或有值得進一步探討的問題?歡迎到 Chat 分享你的觀點,一起交流。
投資風險聲明|Investment Disclaimer
本文僅供資訊分享、產業研究及投資教育用途,不構成任何證券的買賣建議或個人化投資意見。
文章內容根據撰文時可取得的公開資料及作者的分析與判斷編寫,當中涉及的市場觀點、企業前景及未來發展均存在不確定性,不保證相關預測或判斷會實現。
投資涉及風險,讀者應自行研究,並根據個人財務狀況及風險承受能力作出決定。
This article is for informational, industry research, and educational purposes only. It does not constitute investment, trading, or personalized financial advice.
The content is based on publicly available information and the author’s analysis and judgment at the time of writing. Market views, business outlooks, and forward-looking assessments are subject to uncertainty, and actual outcomes may differ materially.
Investing involves risk. Readers should conduct their own research and make decisions based on their individual financial circumstances and risk tolerance.
補一個 8/11 法說的脈絡:執行長說 DDTL 5.5 是第一個為短天期合約設計的延遲提款額度,在這之前,兩到三年期的算力合約「不是我們容易進入的市場」。五年貸款配三年合約,比較像為了接企業偏好的短約,主動把續約風險收進融資結構。財務長同場說,即將到期的產能只占機隊很小一部分,舊世代均價維持在或高於一年前水準;要等第一批短約到期、續約價出來才算驗證,續約價若明顯往下,Box 的還款假設就該重估。