


首先必須聲明,這不是反加密,而是反對用「披著企業外殼運行的複雜財務工程交易」來誤導小投資者
近兩年,市場出現一批被稱為 Crypto Treasury Company 的上市公司。
它們不再以產品、服務或穩定現金流為核心,而是把「持有加密資產」本身,包裝成一種企業策略。
MicroStrategy (MSTR) 持有 Bitcoin
BitMine Immersion Technologies(BMNR)則選擇 All-in Ethereum。
支持者稱之為「長期信仰 + 財務創新」,但若真正拆解其資金來源、發行成本與資產結構,會發現這更像是一套高度依賴資本市場情緒的財技模型。不幸的是當加密資產價格下跌時,公司將被推入一個由資產貶值、估值壓縮與融資受阻所構成的結構性下行死亡螺旋!
上週,BitMine Immersion Technologies (BMNR) 再次大手筆增持 9.8 萬枚 ETH。看似壯觀的財庫擴張背後,隱藏著高昂的發行成本與日益擴大的浮虧黑洞。當市場還在吹敘「ETH 版 MicroStrategy」時,我們必須看清 SEC 文件(Form 8-K) 中的真實代價:這究竟是在為股東創造價值,還是投行與中介機構的提款遊戲?
一、 浮虧33億美元的慘烈現狀:400 萬枚 ETH 的死亡螺旋
根據最新數據,BMNR 上週以約 2,976 美元 的均價再次增持了 98,852 枚 ETH(約 2.94 億美元)。
目前的財庫清單如下:
總持倉: 4,066,062 枚 ETH
資產市值: 約 124.21 億美元
成本均價: $3,884
浮虧金額: 33.7 億美元
儘管公司不斷增持以攤平代價,但高昂的持倉成本與市場價格的落差,正讓這家公司的資產負債表承壓。更危險的是,這種擴張模式的資金來源極度依賴「稀釋股東」。
二、 資金來源的真相:低調而昂貴的「提款機」
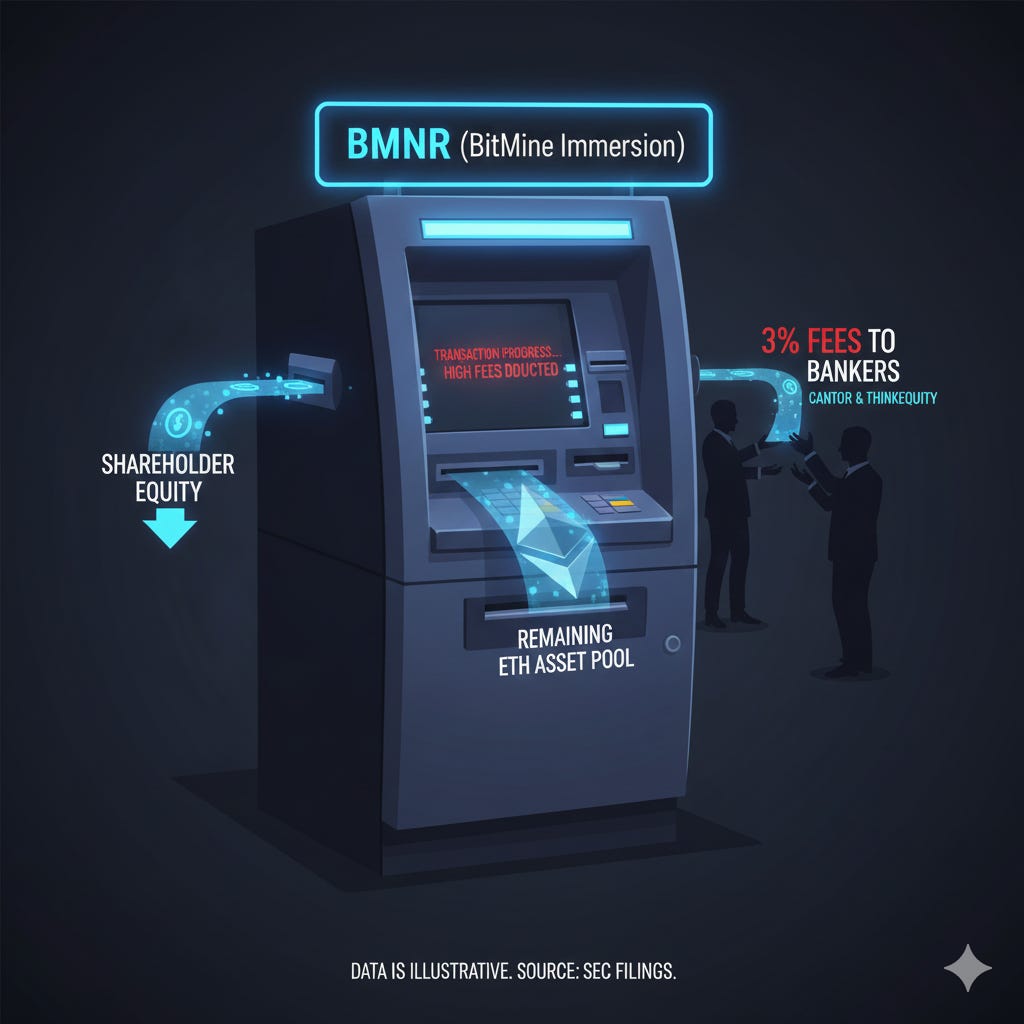
BMNR 買入 ETH 的資金並非來自內生現金流,而是透過頻繁的股票發行。透過拆解其 SEC 申報文件(Form 8-K),我們發現其融資成本高得驚人:
1. ATM 發行:投行先拿 3% 門票
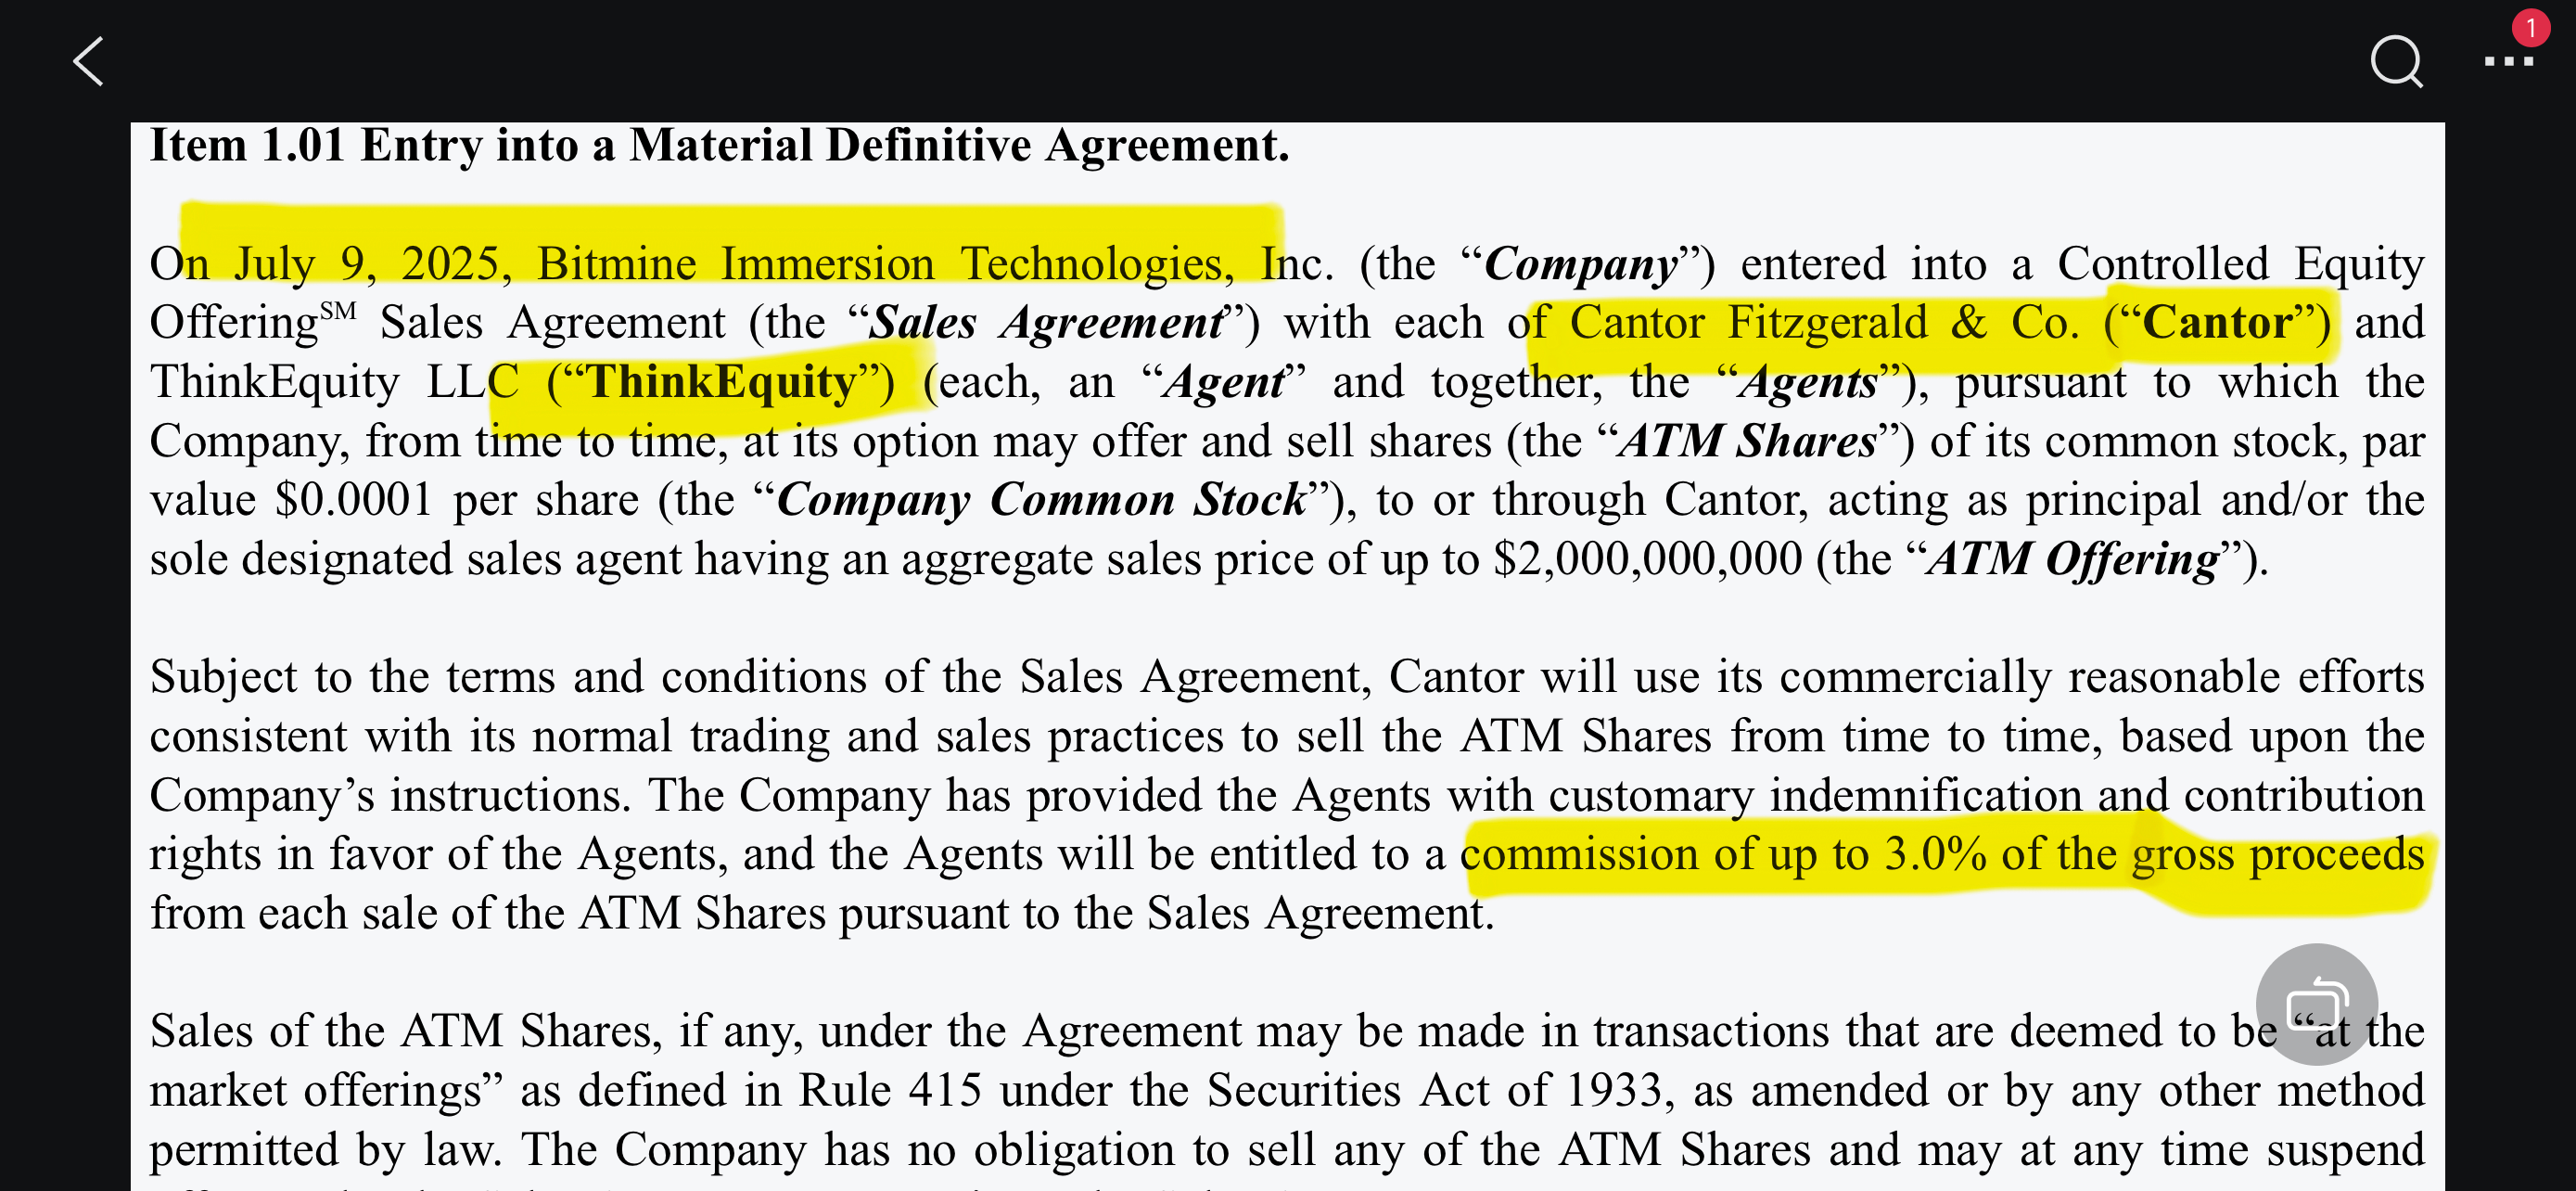
BMNR 透過 ATM(At-The-Market) 協議在二級市場隨時倒貨。協議明確規定:
Cantor Fitzgerald & ThinkEquity 作為代理人,收取高達 3.0% 的淨募資額佣金。
這意味著: 每募資 100 美元去買 ETH,3 美元先流向投行。這是一種對原有股東長期、隱性的稀釋。
2. PIPE 私募:現金 + 股權的雙重剝削
在 PIPE 私募配售中,代價更為沉重:
2.5% 現金佣金 支付給經紀商。
2.5% 的認股權證(Warrants)。 這不僅流失了購買資產的現金,更預支了未來的股權空間,這類「隱形成本」在 ETH 價格低迷時,會加速股價的螺旋下跌。
Placement Agency Agreement (the “Placement Agency Agreement”) with ThinkEquity, dated June 27, 2025
三、 被神話化的 Staking 收益:一場數學幻術
市場常被「3-4% 的 Staking 收益」迷惑。但在公司運作層面,這幾乎是個偽命題:
實際質押率低下: 出於流動性與營運風險,公司不可能將 100% 資產質押。
營運成本(Operating Cost)蠶食: 扣除管理費、法律合規與利息支出後,BMNR 對整體資產的有效回報率往往不足 2%。
結論: 吹噓的收益中,實際上只有約 60% 能反映到公司淨值。
四、 Tom Lee 與這套結構的受益順序
在這種模式下,價值分配的順序其實很清楚:
投行 / 中介:每一輪發行即時收費
早期與高位持股者:在敘事成立時獲得估值溢價
後進股東:承擔稀釋與價格波動
公司本身:持有大量波動性資產,現金流薄弱
這不是陰謀,而是結構。
結論:不如直接購買 ETH ETF
如果我們將 BMNR 與 ETH ETF(如 BlackRock 的 ETHA)對比:
發行成本: ETF 的管理費極低,而 BMNR 有 3% 的發行成本。
透明度: ETF 每日公佈持倉,而 BMNR 的財技隱藏在複雜的 SEC 認股權證條款中。
風險: BMNR 存在 mNAV(淨資產溢價)崩塌的風險,一旦股價跌破持倉價值,可能引發資產拋售。
BMNR 並非「收益型標的」,而是一個高度槓桿化、高成本的價格工具。在浮虧高達 33 億美元的現狀下,投資者應警惕這場由頻繁募資支撐的「增持秀」。
無論是 MSTR 還是 BMNR,本質上都是:
加密資產的高 beta 代理
高度依賴市場情緒的財務工程
而非以營運現金流為核心的企業
在牛市中,它們看起來像天才創新;
在震盪或下行時,結構性風險會被完整暴露。
理解這一點,不代表你要看空 BTC 或 ETH,
而是要清楚分辨:
你買的是加密資產,
還是一套以發股為燃料的財技模型?!
useful
比 MicroStrategy 更惡質 ?!