




川習會將於 9 月 23 至 25 日舉行,這次接待規格相當高:川普會親自前往「安德魯斯聯合基地」(Joint Base Andrews)迎接習近平與夫人彭麗媛;24 日白宮正式歡迎儀式動員 479 名美軍人員,最後還會由一架 B-2 Spirit 隱形轟炸機與四架 F-22 Raptor 戰機飛越白宮。當晚則在白宮 East Room 舉行國宴。(The White House)
目前媒體報道的美國商界名單,幾乎就是一張美國科技產業的權力地圖:
Amazon :Jeff Bezos
Alphabet :Sundar Pichai
OpenAI : Sam Altman
Apple :Tim Cook
Tesla :Elon Musk
NVIDIA :Jensen Huang
Dell :Michael Dell
AI、晶片、雲端、消費電子、電動車與金融全部到齊。
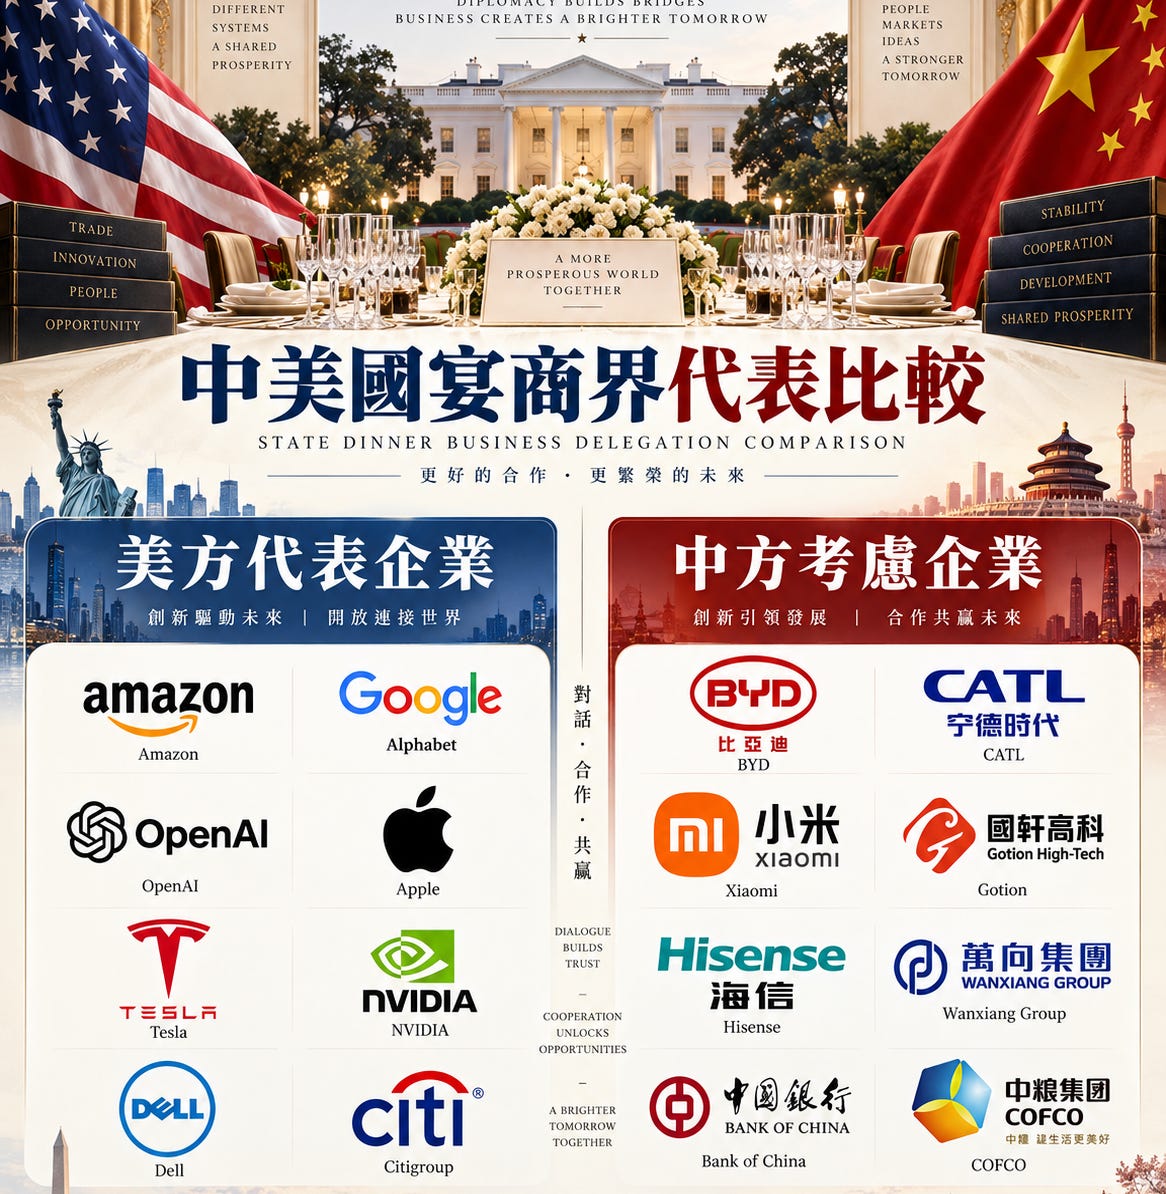
幾天前,Reuters 曾披露一份仍在考慮中的中方企業名單,包括比亞迪、寧德時代、小米、國軒高科、海信、萬向集團、中國銀行及中糧集團。當時看起來很有意思:一邊明顯偏向 AI 與大型科技平台,另一邊則集中在製造業、汽車、電池與實體貿易。
而我第一眼看到中方名單時,最大的疑問其實是:為什麼一次帶了這麼多電池相關企業?
但最新的 WSJ 獨家報道,反而令這條線出現重要變化。消息人士透露,習近平這次很可能不會帶中國企業高層代表團赴華盛頓。若最終如此,意味著這次峰會直接宣布大型企業投資或電池合作的可能性,要比之前市場預期低得多。WSJ 也將企業代表團可能缺席,解讀為外界對重大商業成果預期下降的一個訊號。
很多人一看到電池,第一反應仍然是電芯、電池包,甚至中國電動車能不能進入美國。但真正的電池產業鏈遠比終端產品大得多。從鋰、石墨、磷化工材料、錳等上游原材料,到正極材料、負極材料、電解液,再到製造設備、製程技術與經驗、專利與關鍵智財(IP)授權,最後才是電芯、電池包與儲能系統。
市場看到的是電池產品,但真正可以被拆開來談的,是材料、設備、技術、IP 與製造能力整套生態。
即使這次沒有中國電池企業高層隨行,也不代表這條產業線沒有意義,只是時間表可能沒有我之前想像得那麼快。美國貿易代表 Greer 最近透露,美中正在透過今年 5 月成立的美中貿易委員會(Board of Trade),識別一批雙方可以進行較平衡貿易、同時不涉及敏感領域的商品。USTR 的官方定位,本身就是透過這個機制逐步處理「非敏感商品」的雙邊貿易。
目前美中經貿關係的處理方式就是先把政治敏感度較低、比較容易談的項目拆出來,而電池這種牽涉產業政策、供應鏈安全與技術授權的議題,可能是一條更長、更複雜的談判線。
中國新能源車市場近年競爭激烈,價格戰持續壓縮產業鏈利潤,而寧德時代本身也正在快速擴大儲能與海外市場。2026 年上半年,寧德時代儲能電池系統收入年增 87% 至人民幣 532 億元,顯示儲能正在成為 EV 動力電池以外愈來愈重要的第二成長曲線。
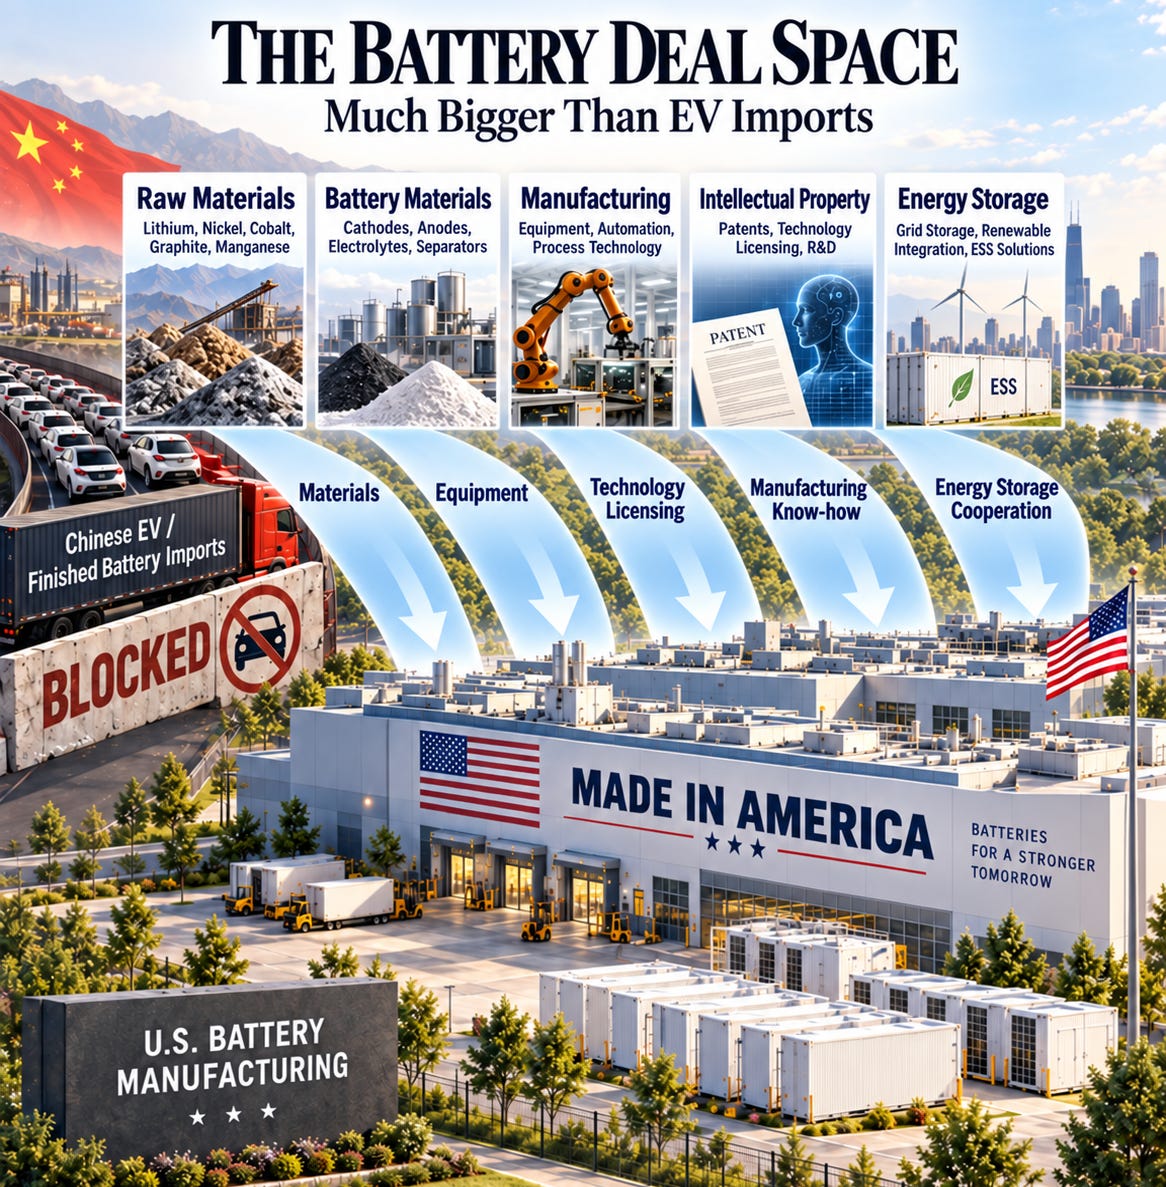
如果未來真的出現中美電池產業合作,我反而不會只留意幾十 GWh 的電池採購單。更值得看的可能是一整套被拆開來談的合作:原材料、製造設備、技術與 IP 授權、美國本土生產、儲能系統,甚至供應鏈重新配置。
而這種模式其實也不是純粹想像。Financial Times 最新報道就提到,寧德時代已經為美國皮卡市場開發電池產品,而潛在進入方式之一仍然是技術授權、本地生產,而不是寧德時代直接在美國持有和營運工廠;不過這條路仍面對相當大的政策與國安審查障礙。
另一方面,市場最容易聯想到的仍然是稀土。但我反而不認為它會成為這次峰會最主要的「新增交易」。最新 WSJ 報道顯示,雙方目前更可能集中於維持既有貿易休戰與稀土供應安排,以及有限度推進非敏感商品安排,而不是重新簽下一份大型稀土協議。
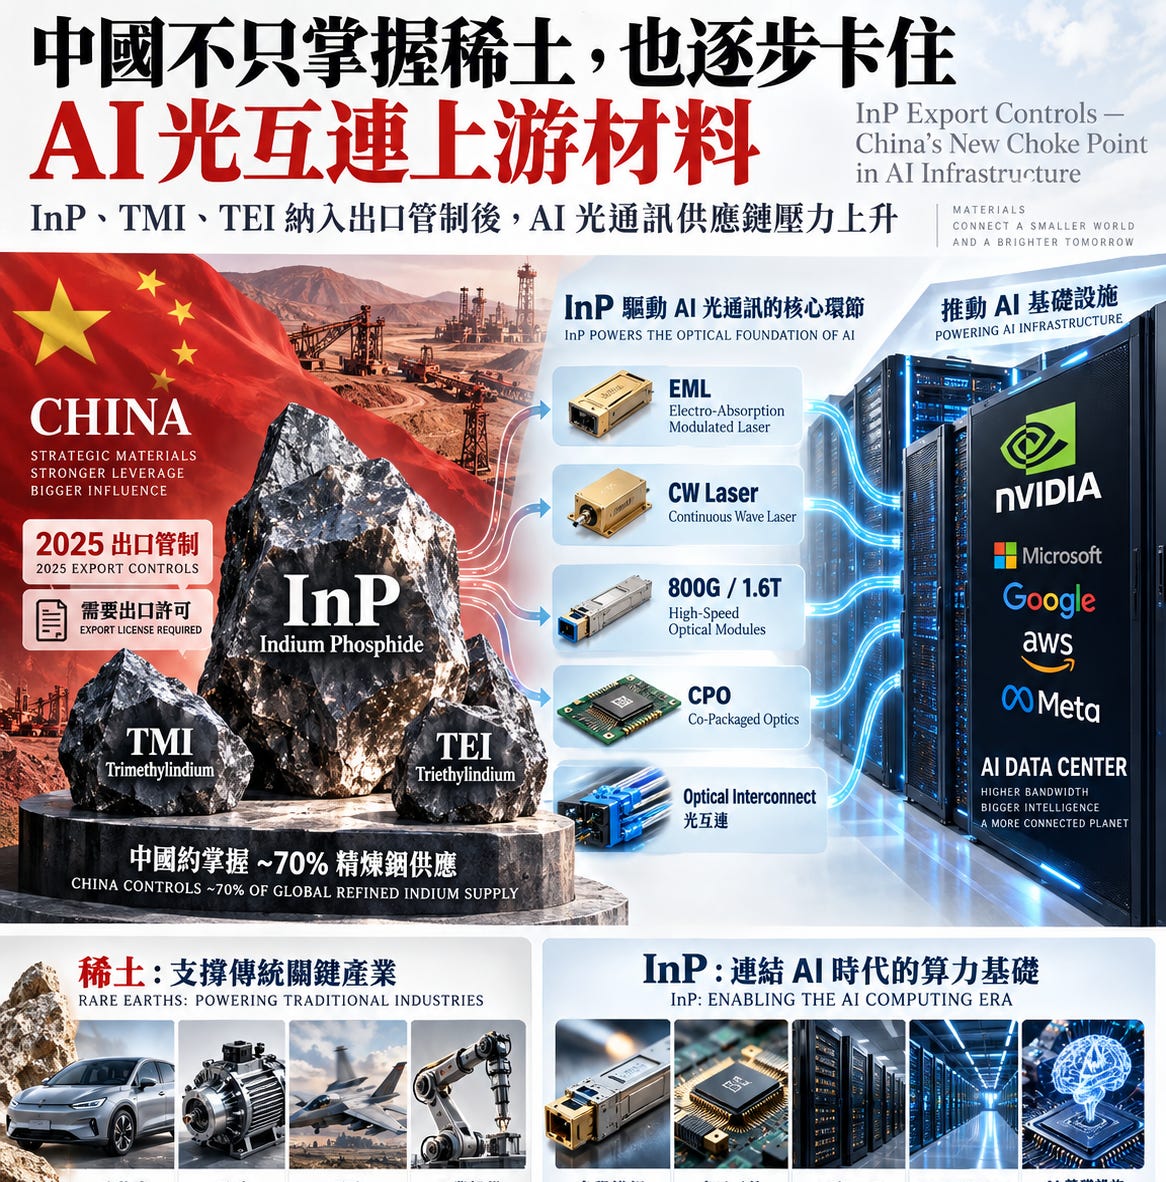
2025 年 2 月,中國正式把磷化銦(InP)、三甲基銦(TMI)、三乙基銦(TEI)及相關生產技術納入出口管制,出口需要申請許可;這是出口許可制度,而不是全面禁止出口。
這對 AI 基建尤其值得留意。TrendForce 指出,磷化銦 (InP) 正成為 AI 資料中心光互連擴張的重要供應瓶頸,因為高速 EML、CW Laser,以及未來 CPO 都離不開 InP 光源;中國約佔全球精煉銦產量七成,中國的材料槓桿已經不只停留在汽車、國防與傳統工業,而是逐漸延伸至 AI 資料中心最敏感的光互連上游。
如果稀土與銦相關供應鏈再次出現在這次會談,更值得看的可能是既有承諾到底如何落實,而不是重新包裝成另一筆大型商業協議。
另一個同樣不能忽略的名字,是中糧集團(COFCO)。
中國最近明顯加快採購美國大豆。USDA 公布的出口銷售資料顯示,僅 9 月 1 日至 18 日便宣布至少 91.3 萬噸美國大豆售往中國。至於實際買家,Reuters 引述交易商指,中糧與中儲糧被認為是近期主要的國有買家。
不過,這裡需要分清楚「新增交易」與「履行舊協議」。按白宮去年公布的協議內容,中國承諾在 2026、2027、2028 年每年至少購買 2,500 萬噸美國大豆;中國不是突然送給美國一筆全新的農業大單,而是:北京本來就有一批既有採購承諾需要逐步履行。
這也令整件事進入一個更微妙的政治時間點。
美國 2026 年中期選舉將於 11 月 3 日舉行,距離現在大約六周。農產品採購、關稅休戰與如此高規格的元首訪問集中在這個時間點,即使不存在任何新交易,原本的採購本身已經足夠產生美國國內的政治效果。
最新 WSJ 報道令「北京會在選前配合一批大型商業成果」這種假設進一步降溫。
雙方未必準備送給對方一份大禮,但理由避免重新把關係推回失控狀態。
這也多少呼應了本週市場的氣氛。當然,不能把升市簡單歸因於川習會。週一 Nasdaq 創下收市新高,直接推動力主要仍然是 AI 與半導體股重新走強,加上油價及美債殖利率回落;S&P 500 則收在距離歷史高位約 0.4% 的位置。
市場未必需要一份歷史性的中美協議才能受益。只要關稅休戰沒有破裂、關鍵礦物供應沒有再次急劇收緊、科技管制沒有突然升級,中美關係繼續停留在「可管理競爭」的範圍,至少意味著部分尾部風險沒有進一步惡化。
川習會未必需要帶來驚喜,只要不要帶來新的意外,就已經足夠。至少在中期選舉以前,雙方似乎都有理由不要把桌子掀翻。
如果這篇《週中拆局》對你有幫助,歡迎按個 Like,或分享給同樣關注市場的朋友,也讓我知道哪些題材值得繼續深入拆解。
夭壽讚!而且你的圖片都做得好好看 為什麼我都生成不出這麼好看的😅
Wing大好文!