


在古希臘神話中,Cerberus是守護地獄大門的三頭犬,確保無人能逃離。在華爾街,Cerberus Capital Management 同樣以此聞名——他們專門在企業最黑暗、最絕望的時刻現身,伸出援手的同時,也鎖死了所有的退路。
今天,我們將揭開這隻「地獄犬」與美國儲能新星 Eos Energy (EOSE) 之間那場充滿”技術”含量的「魔鬼交易」,而你在普通股東名單中是無法找到它的名字!
第一部分:獵手與獵物——「阿波羅計劃」的誕生
誰是 Cerberus?
由 Stephen Feinberg 創立的 Cerberus,不是一般的共同基金,而是全球頂級的私募股權(PE)與不良資產投資巨頭。他們不靠股價漲跌的小波段賺錢,他們靠的是「結構化收購」。他們的格言是:「我們不在乎市場情緒,我們只在乎資產負債表上的控制權。」
從 SPAC 的虛幻盛世到「地獄犬」的現實拯救
2020 年,華爾街正處於 SPAC(特殊目的收購公司) 的瘋狂鼎盛期。當時,任何只要沾上「綠能」、「電池」或「下一個特斯拉」標籤的公司,都能輕易獲取數億美元的估值。
EOSE 也不例外。2020 年 11 月,它透過與 B. Riley Principal Merger Corp. II 合併,成功登陸納斯達克。一個被包裝的「儲能夢」正式登場圈錢。
墜入「硬科技死亡谷」:現金流的血色警告
上市後的狂歡很快被現實打臉。EOSE 面臨的是所有硬科技(Hard Tech)公司的終極考驗——規模化(Scaling)。
• 燒錢黑洞: 研發 Z3 電池、建設自動化產線「Monolith」,每一項都需要天文數字般的資金。
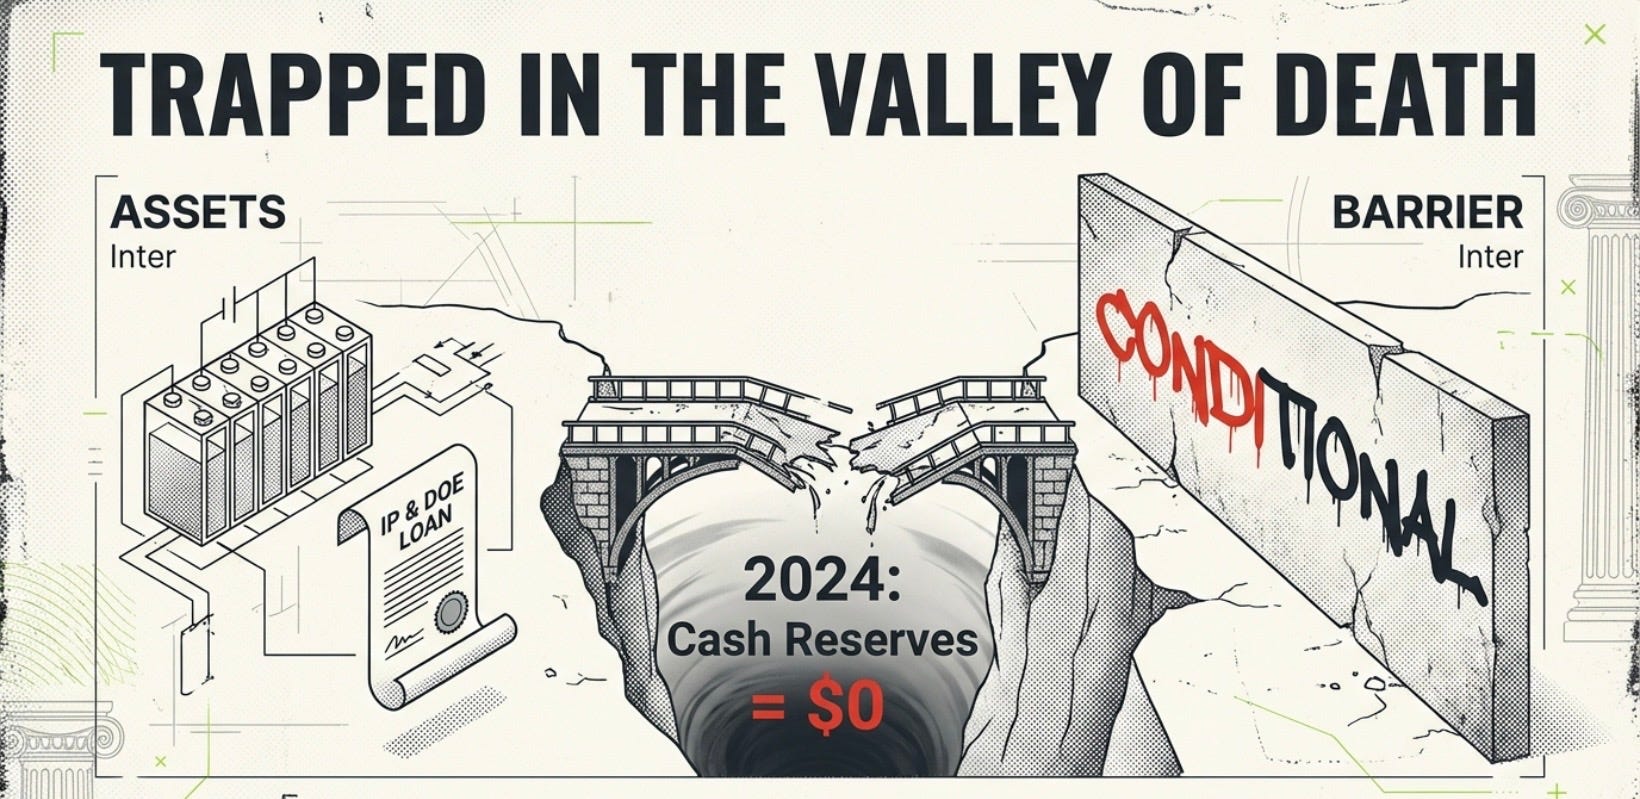
• 政府貸款的「遠水」: 雖然美國能源部(DOE)承諾了數億美元的貸款擔保,但那是「條件式」的。如果沒有前期的啟動資金,EOSE 根本摸不到這筆錢。
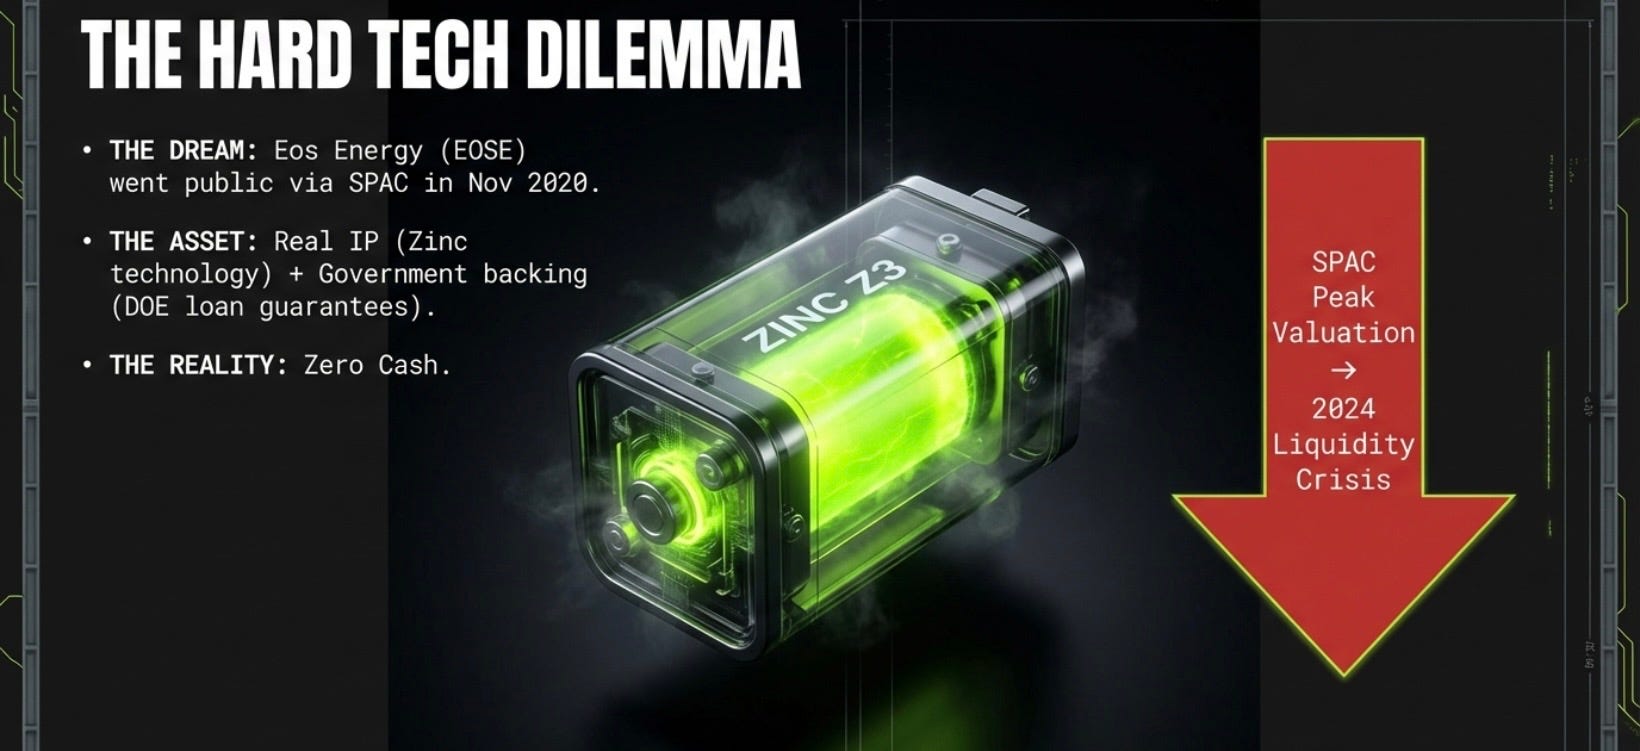
到 2024 年,EOSE 的現金儲備見底,股價暴跌,傳統銀行紛紛避走。這家公司走到了「不融資,就破產」的十字路口。
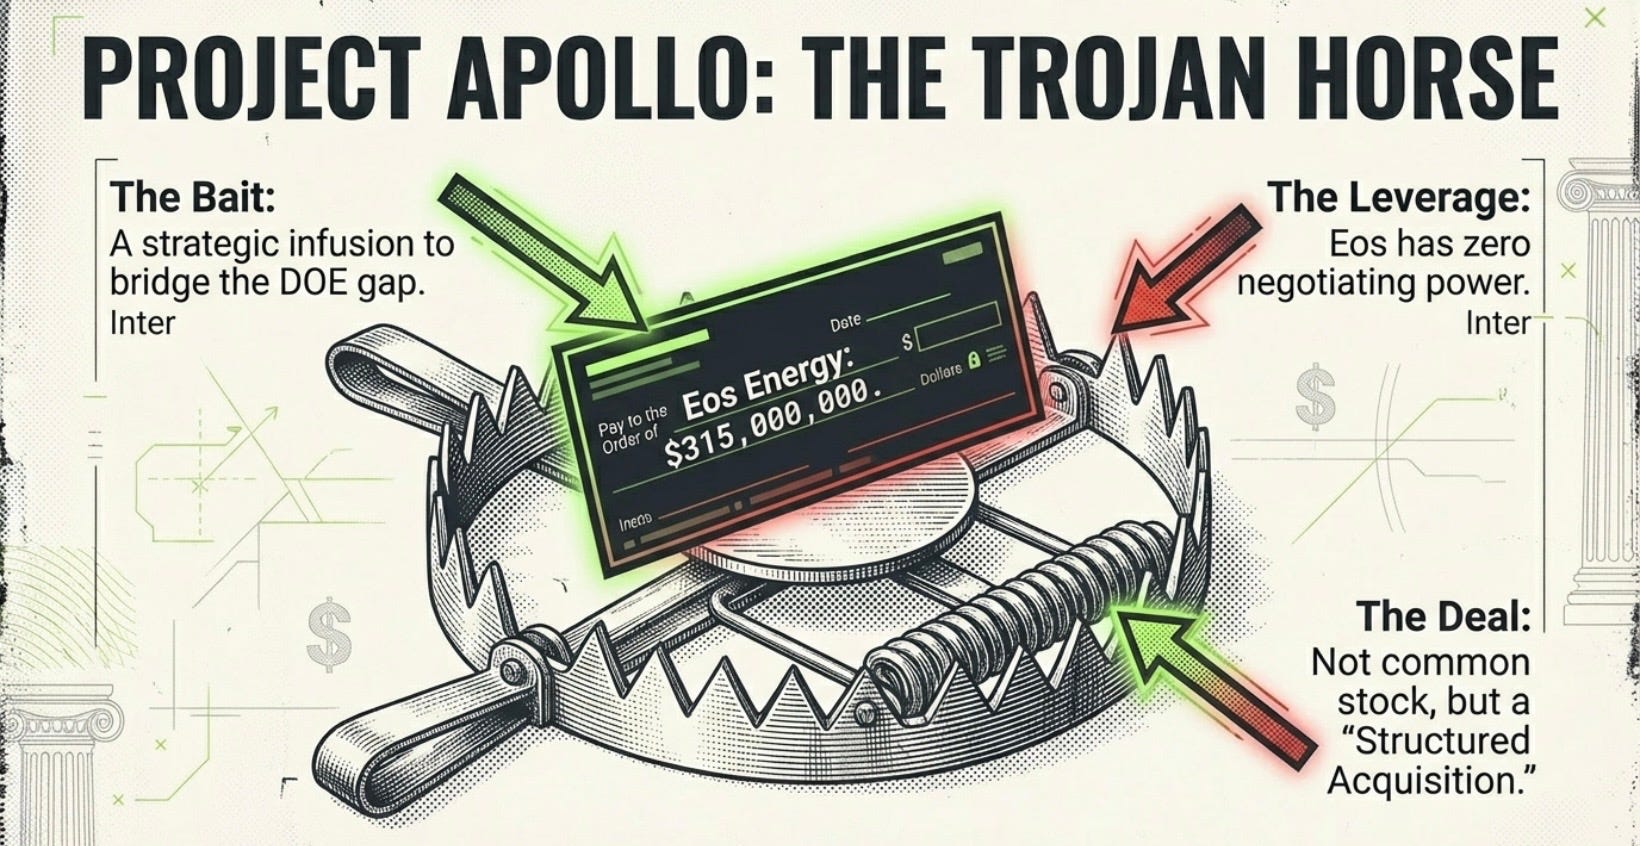
當地獄犬敲門:Cerberus 的「獵殺式拯救」
就在此時,Cerberus 出現了。他們並不是帶著憐憫而來,而是帶著精密的計算。
對於 Cerberus 來說,EOSE 是一個完美的標的:
1. 有價值的技術資產: 鋅電池的 IP(知識產權)是真實的。
2. 政府背書: DOE 的貸款擔保是強大的安全墊。
3. 脆弱的談判地位: EOSE 已經沒有其他選擇。
於是,「阿波羅計劃」(Project Apollo) 正式簽署。Cerberus 注入了 3.15 億美元,但這筆錢的每一分都帶有刺。
協議的核心:一份讓散戶「細思極恐」的合約
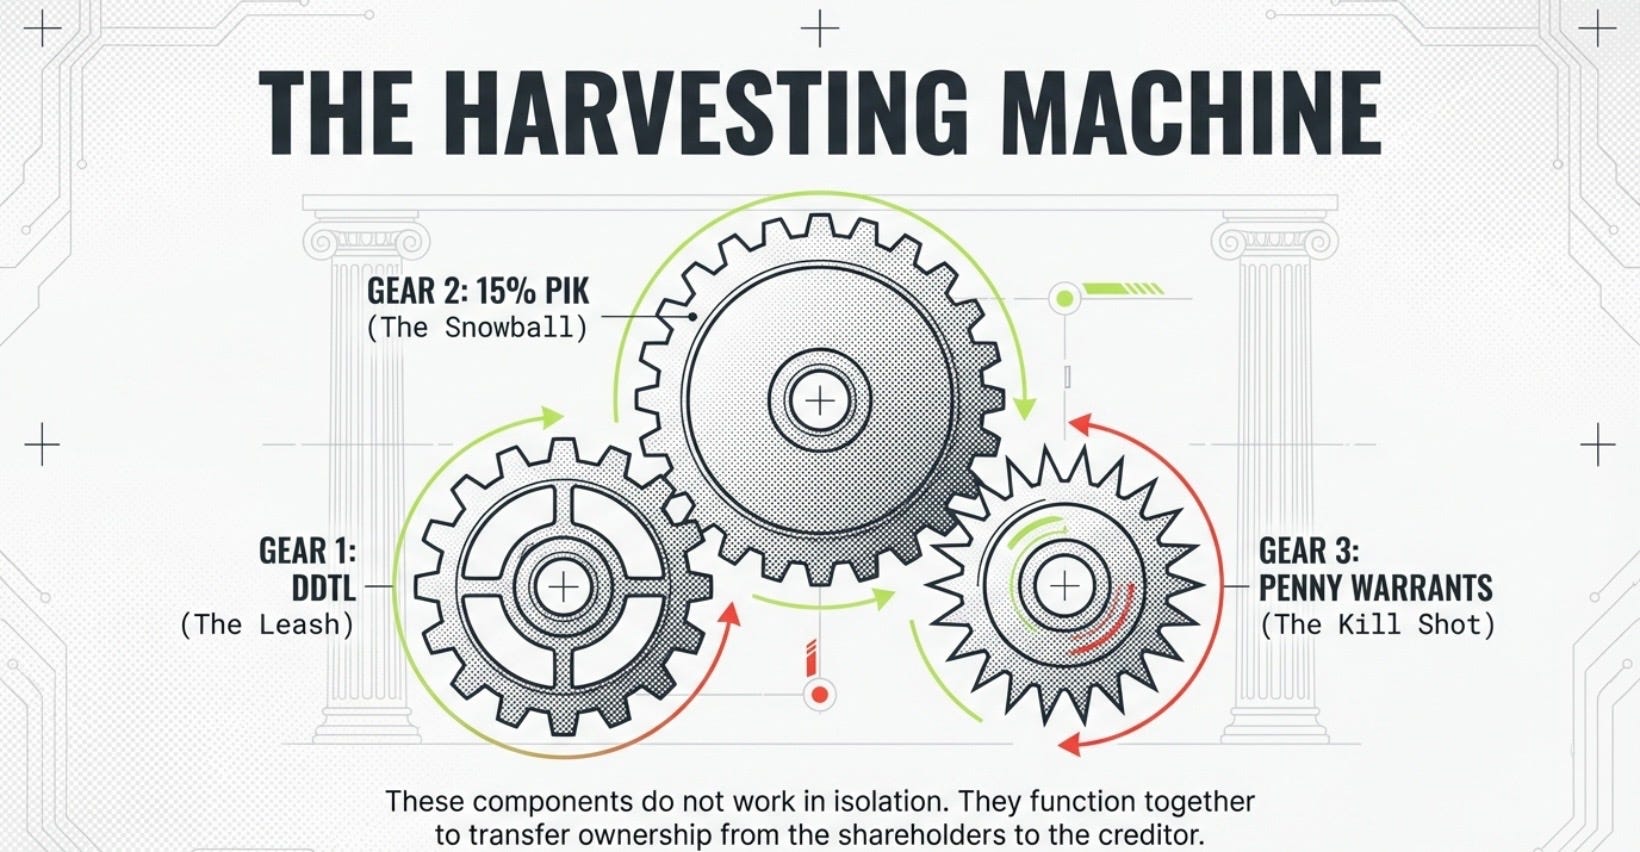
Cerberus 與 EOSE 簽署的協議並非購買普通股,而是由以下三組精密齒輪組成的「收割機器」:
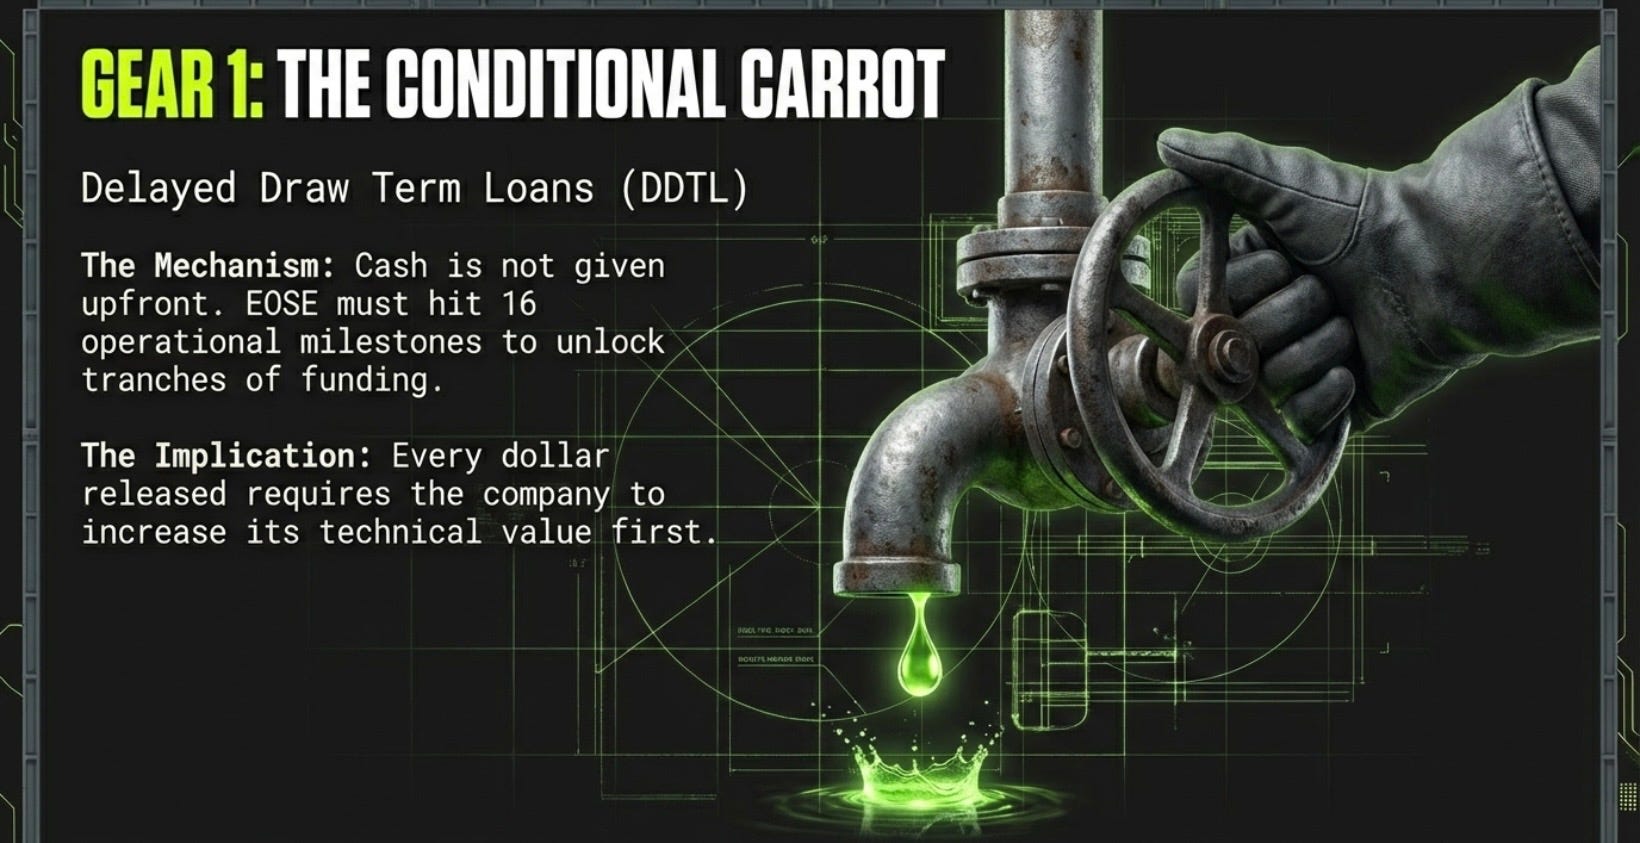
• 延期提款貸款 (DDTL): Cerberus 提供現金,但 EOSE 必須達成 16 個營運里程碑 才能拿錢。這確保了 Cerberus 的錢每投出一分,公司的技術價值就必須提升一分。
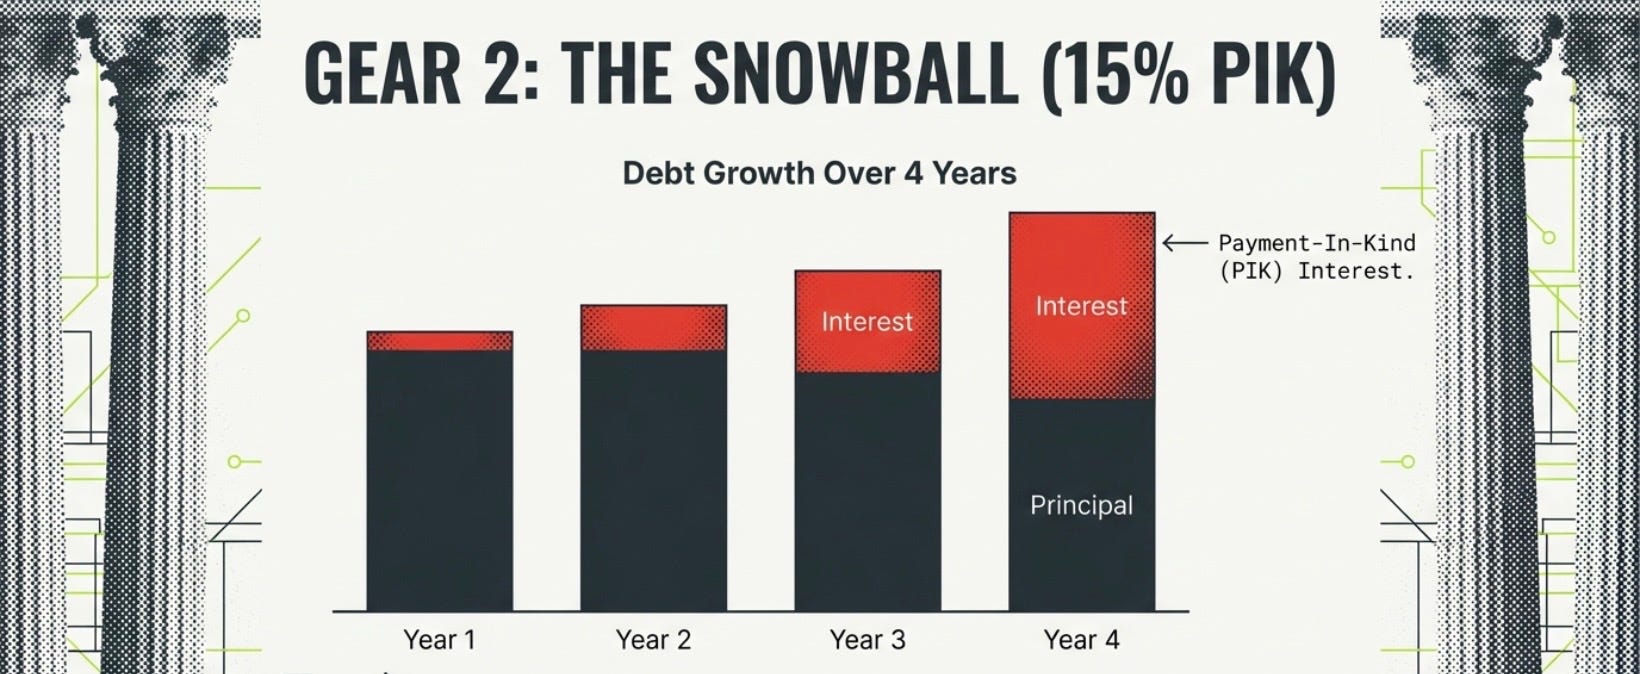
• 15% 的 PIK 優先股: 這是一筆「利滾利」的債務。公司現在沒錢付利息?沒關係,利息會自動滾入本金,讓 Cerberus 未來能換取更多的股份。
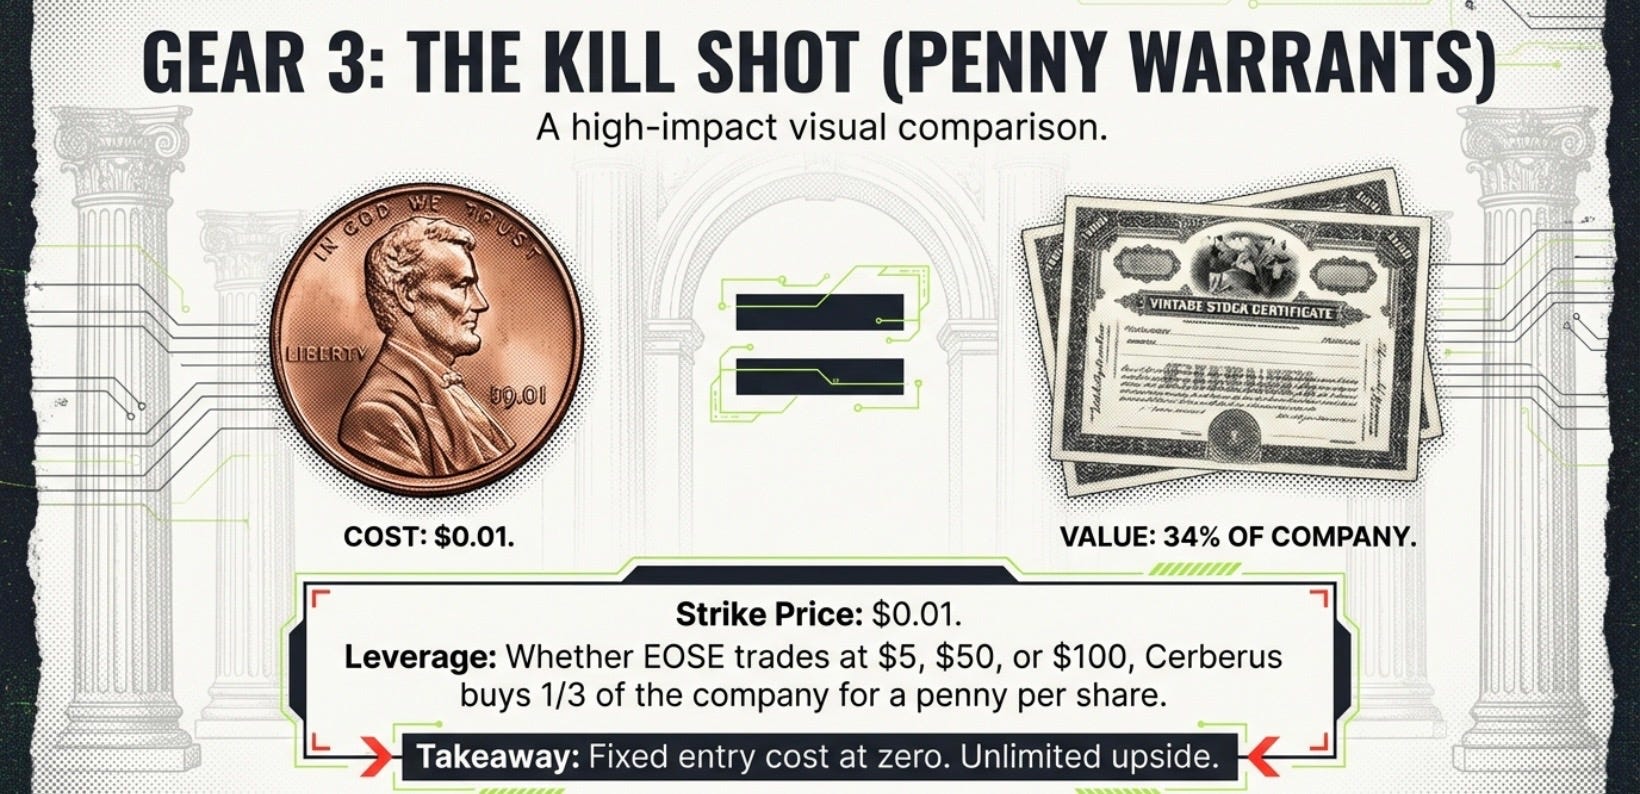
• $0.01 的「一分錢權證」: 這是最致命的。Cerberus 獲得了行權價幾乎為零的認股權證。這意味著無論未來 EOSE 股價漲到 $50 還是 $100,Cerberus 都能以「一分錢」的代價直接切走公司 34% 以上的蛋糕。
散戶在二級市場以 $10 的價格拼殺時,Cerberus 已經在合約裡寫好了:「不管你漲到多少,我都要拿走 1/3,且我的成本只有一分錢。」 這就是為什麼 Cerberus 永遠不敗——因為他們在比賽開始前,就已經買下了終點線的收費站。
第二部分:三種退出場景 (Exit Plans) 詳細分析 | 給予散戶的建議
在 2026 年這個關鍵時點,隨著 EOSE 達成里程碑,Cerberus 的退出路徑已經清晰。以下是三種模擬場景下, Cerberus 如何利用「普通股 + 優先股 + 權證」的組合拳進行變現:
提示:Part 1以下連結方便直接跳到
