
面對股市大幅調整,相信讀者未必有足夠的心情及耐性細讀產業的深度分析,但我並非善於寫心靈雞湯類的文章,還是繼續寫產業趨勢、產業長期兢爭力的文章,希望為下一波升浪做好準備。
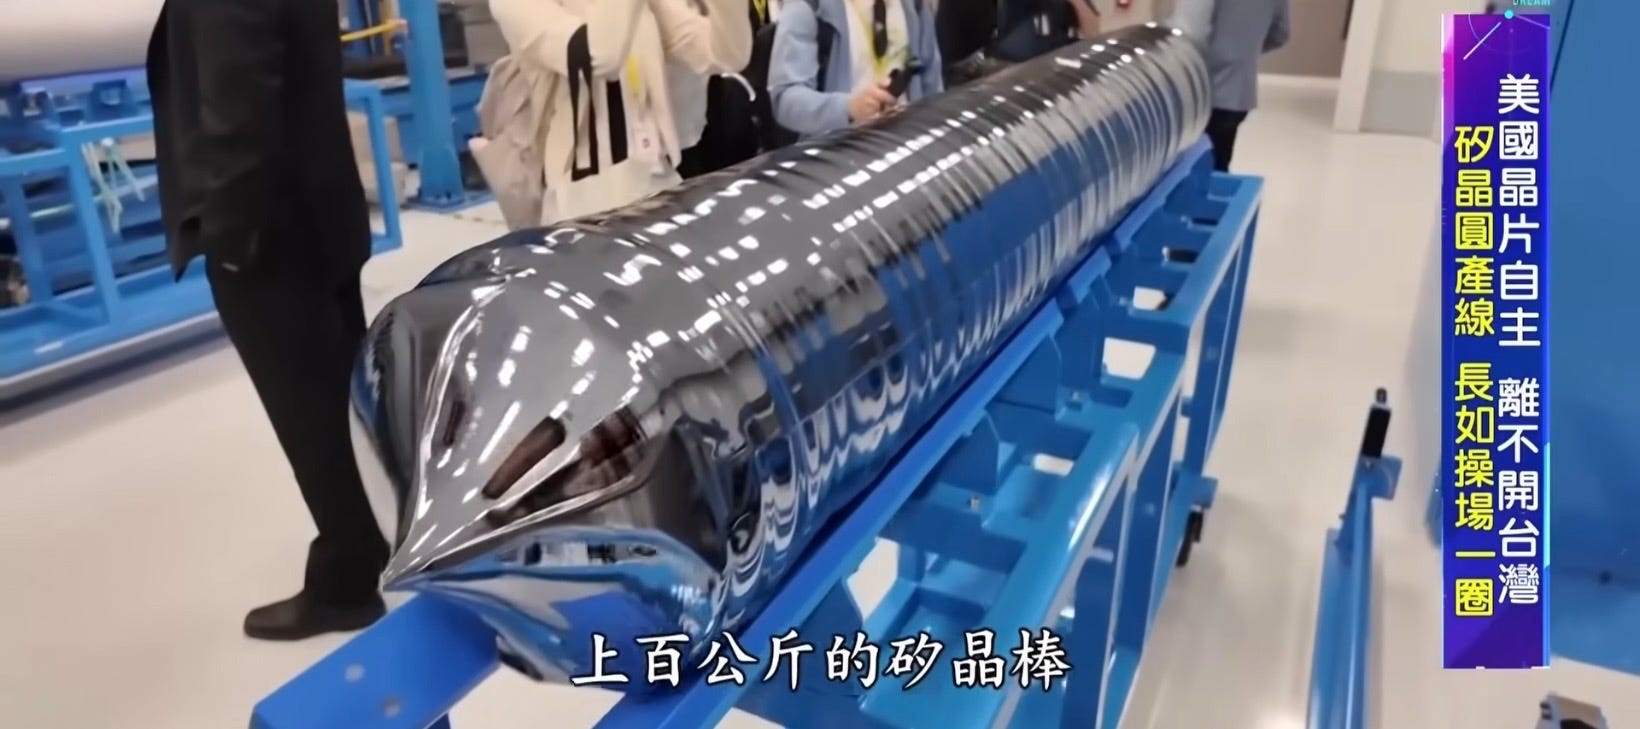
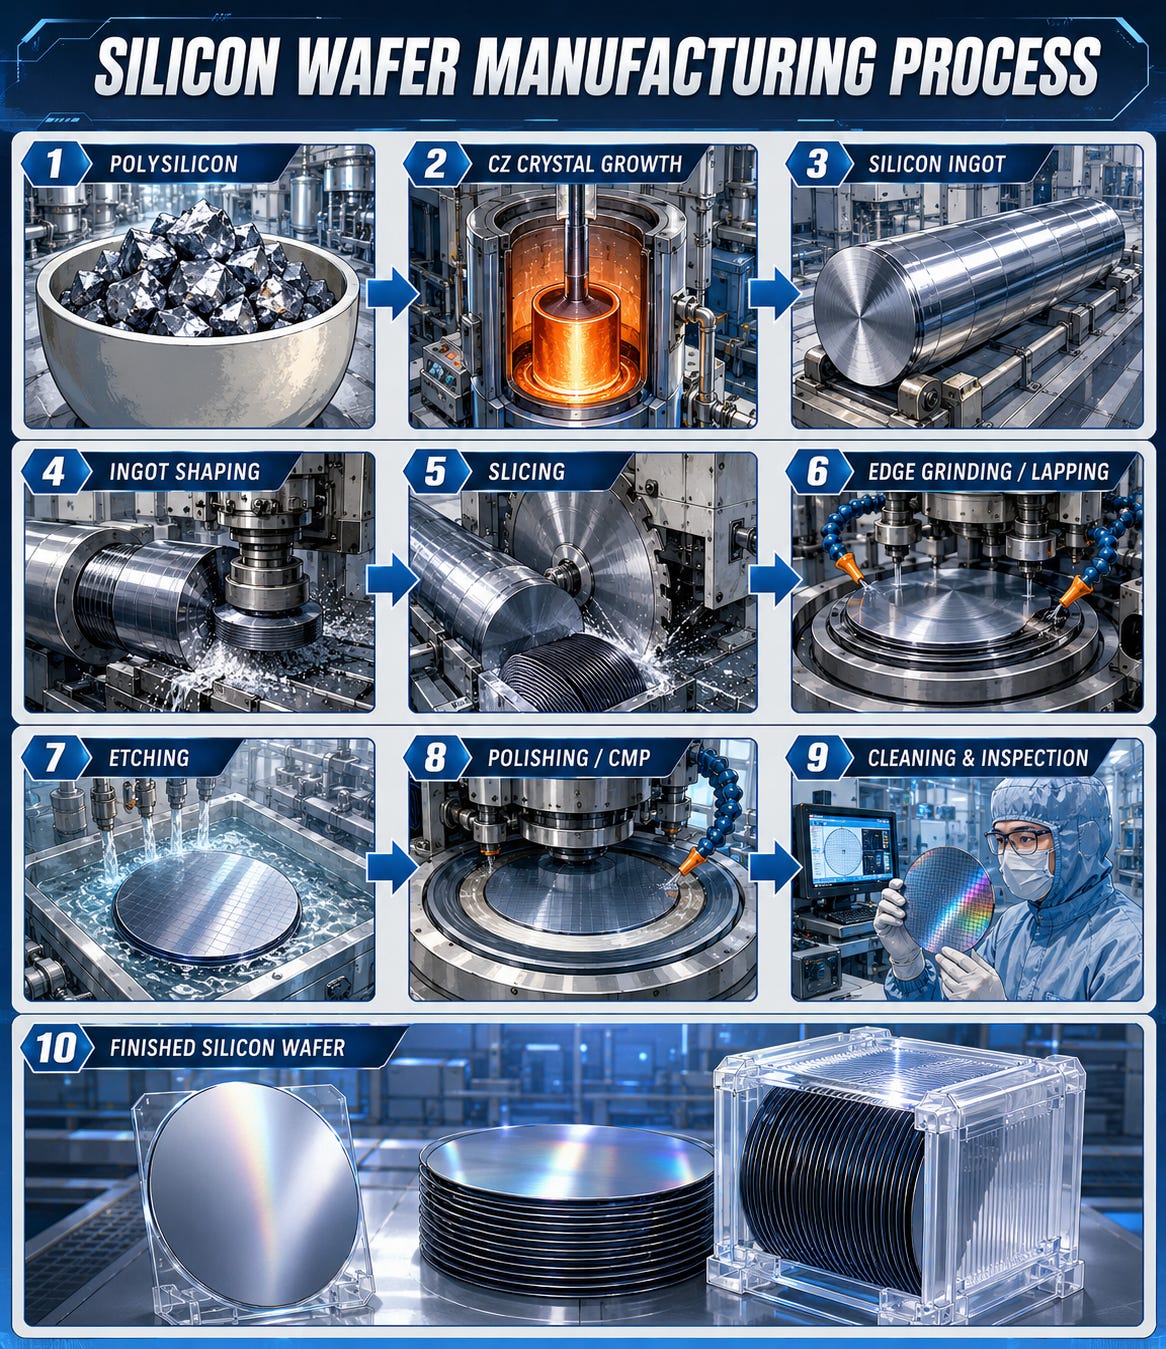
台積電以全球最先進制程產出晶片或稱積體電路(IC),使用的基底材料就是矽晶圓 (Raw Wafer)。它的原始材料是「矽」,透過將二氧化矽礦石提煉成純度高達 99.999999% 的多晶矽後,加熱溶解並經過「長晶」程序,拉成如 6 吋、8 吋及 12 吋等不同規格的矽晶圓。這些晶圓送到晶圓廠製造出晶片電路,再經切割、測試與封裝,最終成為市面上的 IC。
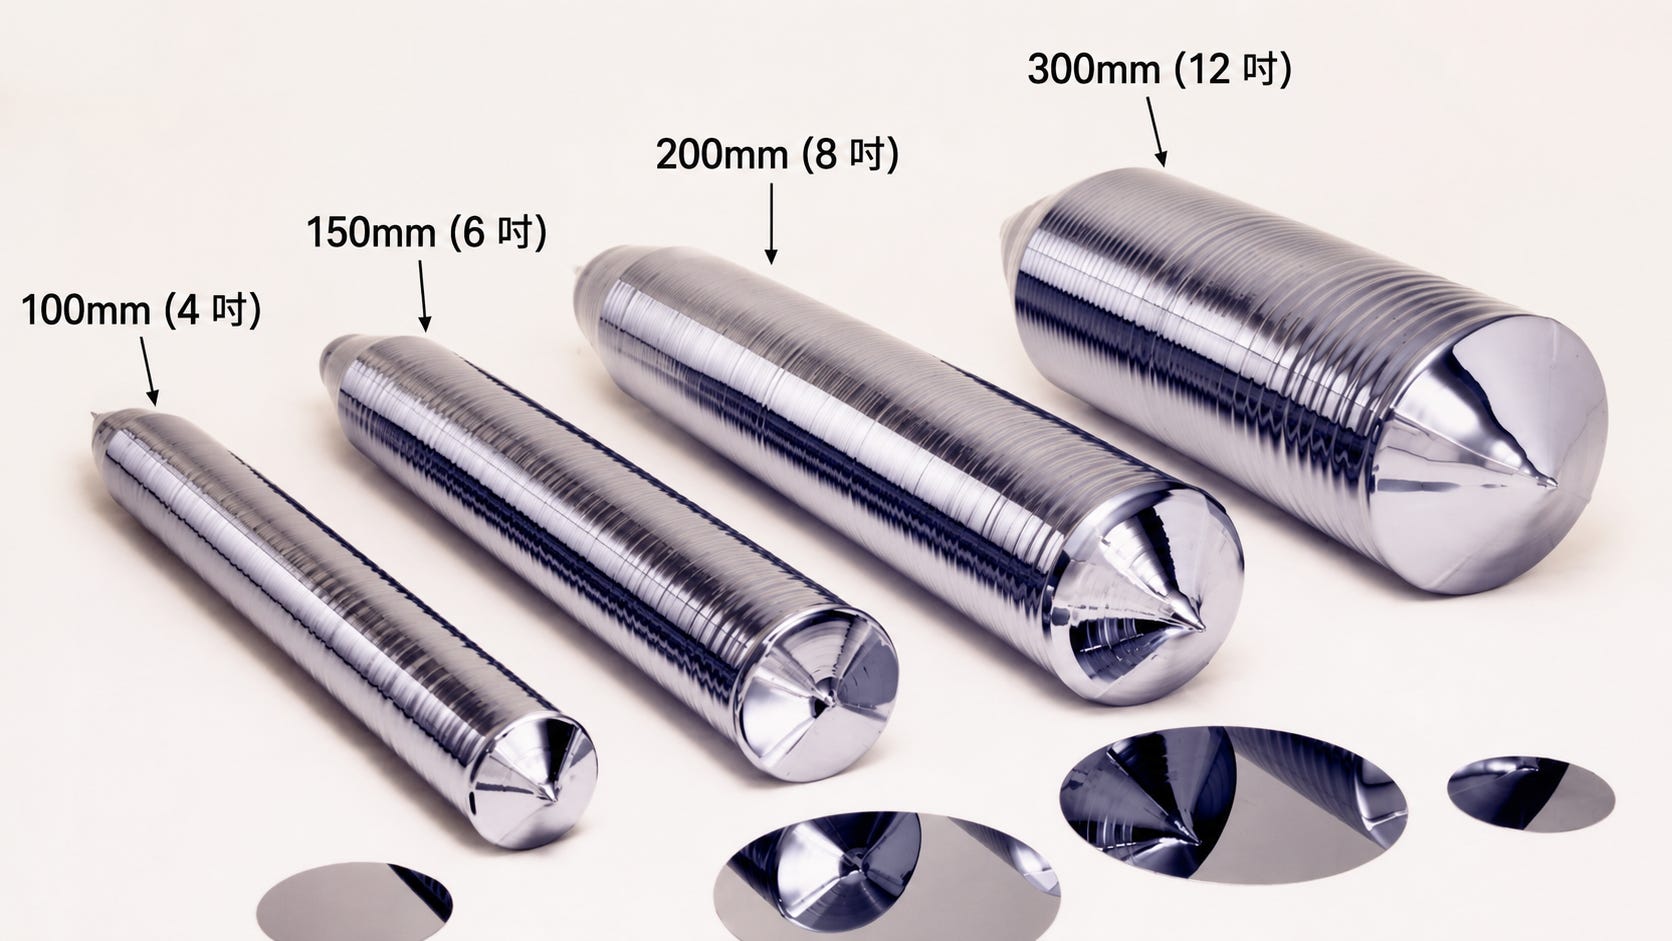
12 吋晶圓廣泛應用於最先進製程來生產最先端的 CPU、GPU 以及 AI ASIC 等邏輯晶片,以及記憶體(DRAM、NAND 及 HBM 高頻寬記憶體)。隨著 AI 由訓練走向推論,AI 已成為記憶體的第一大應用 ,目前一片 HBM 的晶圓產值甚至已超過 2 奈米先進製程晶圓三成以上 。此外,矽光子(Silicon Photonics)與 RF-SOI 等新興應用也正成為 12 吋晶圓的新成長動力 。
關於近期因為輝達提倡的 800VDC 而被熱烈討論的SiC 及GaN,由於是一個非常專業及複雜的分支議題,本篇不作詳細分析,但不論最後下游功率產品的是GaN、SiC還是傳統Si,環球晶都是處於上游的供應商地位,以「材料平台」策略供應下面的晶圓材料:
裸矽晶圓 (Raw Wafer);
外延矽晶圓 (Epi);
GaN-on-Si外延 (Epi);
n-type SiC;
半絕緣SiC;
SOI及其他特殊基板。
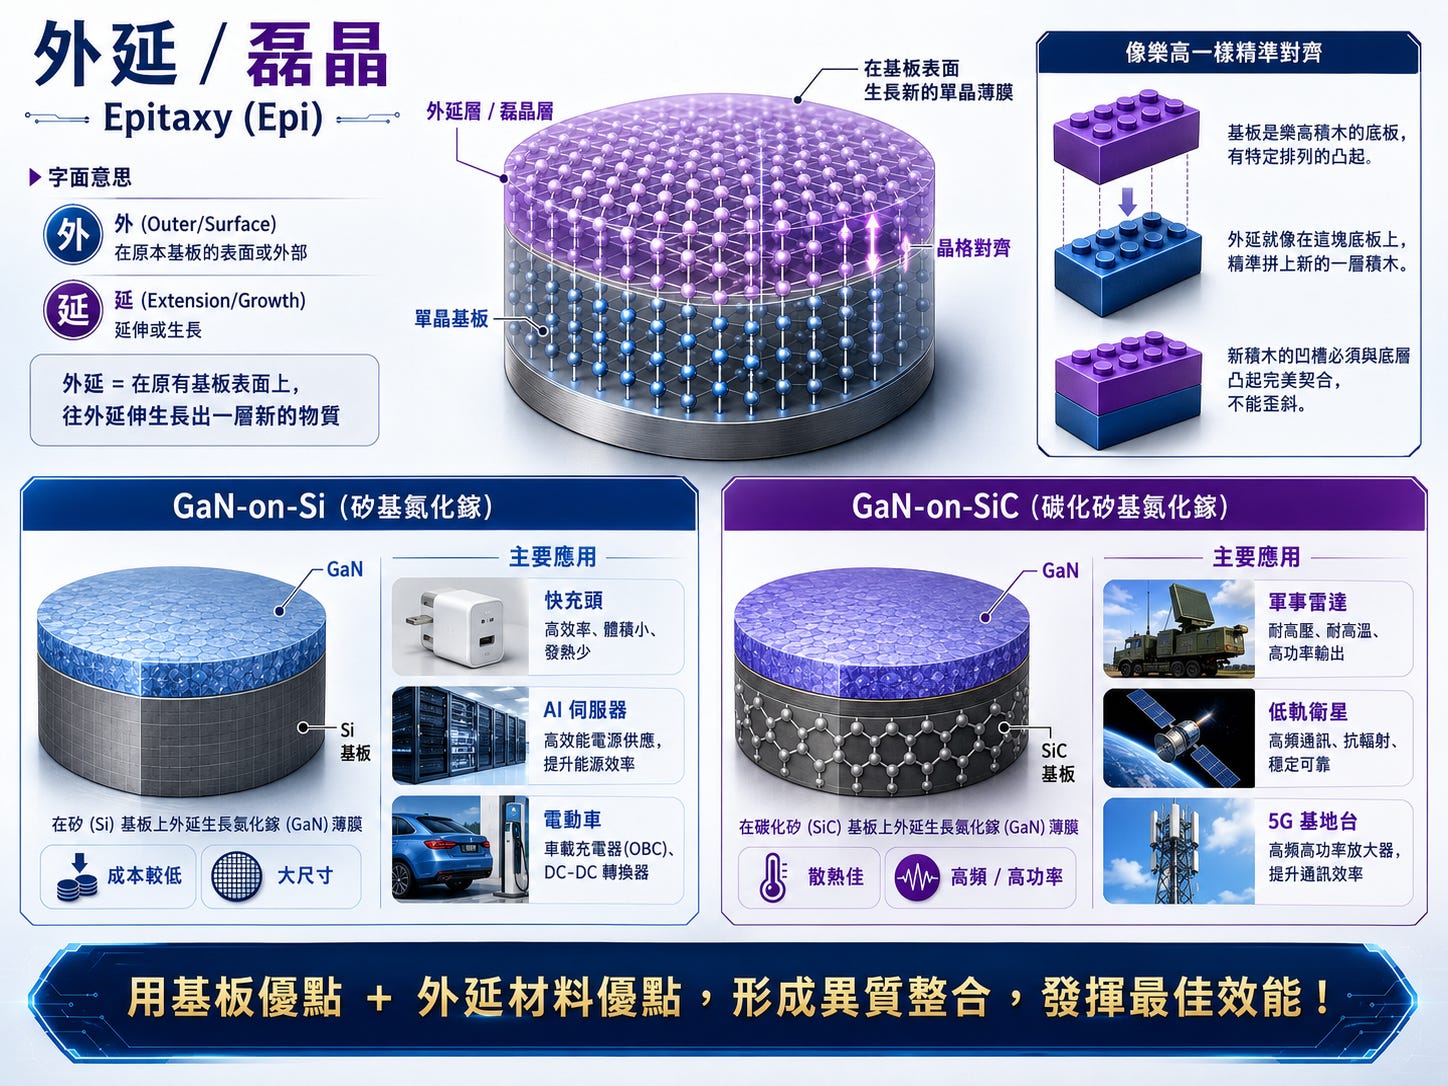
當中關鍵字是「外延」,台灣稱為「磊晶」。這兩者對應的英文都是 Epitaxy(簡稱 Epi)。
字面上的意思
外 (Outer/Surface): 指的是在原本基底(基板)的「表面」或「外部」。
延 (Extension/Growth): 指的是「延伸」或「生長」。
合在一起,「外延」就是「在原有的基底表面上,往外延伸生長出一層新的物質」
半導體中的技術定義
在半導體製程中,「外延」是指在一個單晶基板(例如前面提到的矽基板或碳化矽基板)上,生長出一層新的單晶薄膜的過程。
這不是隨便塗上去的一層膜,它有一個嚴格的物理特性:新生長出來的這一層材料,必須完美「繼承」且「對齊」底下基板的晶體結構(晶格)。
打個比方: 想像基板是樂高積木的底板,上面有特定排列的凸起。「外延」就像是在這塊底板上,精準地拼上新的一層樂高積木,且新積木的凹槽必須跟底層的凸起完美契合,不能歪斜。
GaN-on-Si(矽基氮化鎵): 意思就是拿一片便宜的「矽 (Si)」作為底層基板,然後透過外延(磊晶)的技術,在矽的表面「延伸生長」出一層「氮化鎵 (GaN)」。
GaN-on-SiC(碳化矽基氮化鎵): 就是拿昂貴散熱好的「碳化矽 (SiC)」當底層基板,在上面進行外延(磊晶),長出 GaN。
為什麼需要「外延」?
因為自然界中很難直接做出一整塊純的、完美的 GaN 或某些特殊化合物的晶圓,即便做出來也可能天價且極易碎。透過「外延」技術,我們可以把不同材料的優點結合在一起——例如拿 SiC 的「散熱好」當底座,上面鋪一層 GaN 的「高頻效能好」來做晶片,達到完美的異質結合。
環球晶圓之企業淵源與雙主軸垂直整合戰略
第三類半導體(SiC、GaN) 非常複雜而且不是本篇主角,我們先把鏡頭焦點轉回環球晶身上。
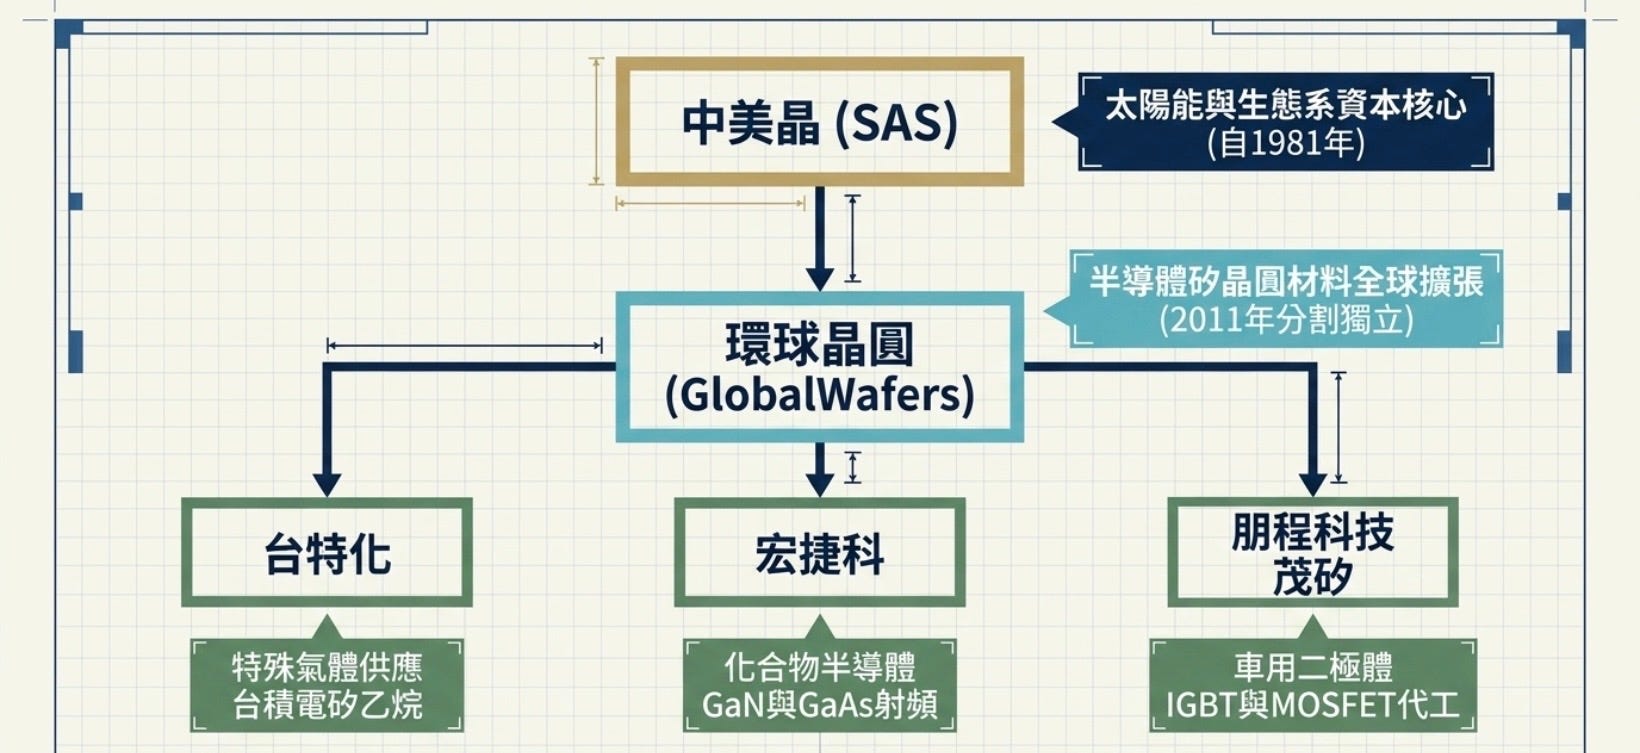
環球晶圓(GlobalWafers)在全球半導體供應鏈中佔據著極具戰略重要性的核心地位,其發展歷程與母公司中美矽晶製品股份有限公司(中美晶,SAS)的深度戰略佈局密不可分。中美晶自 1981 年成立於新竹科學工業園區以來,長期深耕於半導體與太陽能材料領域,於2011年10月正式將半導體事業處分割獨立,成立環球晶圓股份有限公司。此一企業分割舉措,標誌著中美晶集團正式確立了「一條龍加雙主軸」的垂直整合與多角化戰略。
在雙主軸戰略的引導下,中美晶自身專注於太陽能晶錠、電池及再生能源案場的維運管理,而環球晶圓則全心聚焦於半導體矽晶圓材料的研發與全球產能擴張。然而,環球晶圓並非孤軍奮戰,其背後有著中美晶集團龐大生態系的技術與資本支撐。中美晶集團透過精準的轉投資,構建了涵蓋材料、晶圓、代工與終端應用的完整半導體生態鏈。在半導體原料端,中美晶入主台特化,掌握台積電所需的矽乙烷與矽丙烷等特殊氣體供應;在化合物半導體與射頻代工端,投資宏捷科技,深化氮化鎵(GaN)與砷化鎵(GaAs)技術佈局;在車用功率元件端,透過朋程科技掌握車用二極體市場,並引導茂矽專注於IGBT(絕緣柵雙極體電晶體)與MOSFET(金氧半場效電晶體)的晶圓代工。
這一龐大的集團網絡,使得環球晶圓在進行跨國併購與新世代材料研發時,能夠充分獲得集團層面的資源協同。在董事長徐秀蘭的帶領下,環球晶圓承襲了母公司深厚的研發底蘊,從一家原先僅佔據台灣本土市場的企業,透過精準的國際併購,迅速壯大為全球第三大、非日系第一大的半導體矽晶圓供應商,其市佔率一度逼近全球17%至20%的區間,與日本信越化學(Shin-Etsu)及勝高(SUMCO)形成三足鼎立的寡占格局。
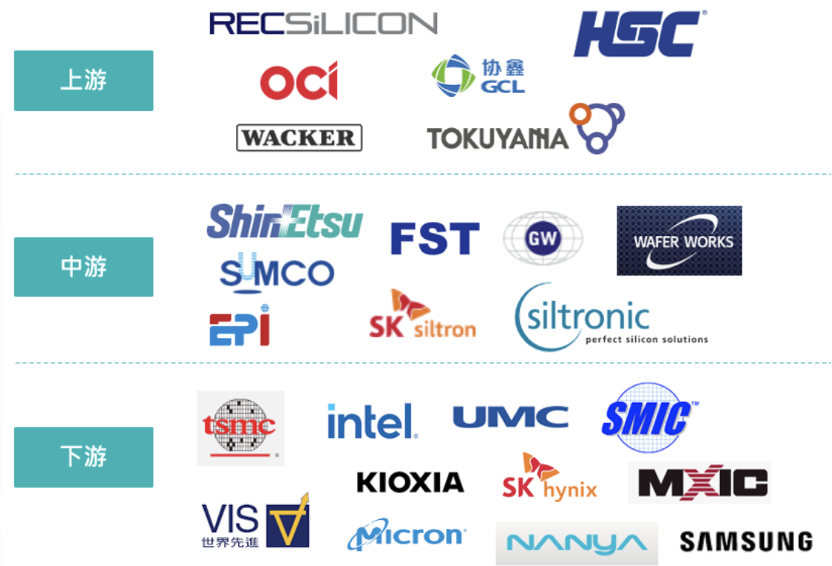
其實矽晶圓還有更上游材料來源,就是多晶矽,在過去多為歐美日的大廠(Hemlock、Wacker、REC等)。在後來中國太陽能產業崛起後,全球就有近 8 成的產能被中國的低價策略所佔據。然而在供應鏈去中化、中美貿易戰等狀況下,廠商也開始決定將供應來源多元化;而中游才是矽晶圓製造商(環球晶、台勝科、合晶等)提供一條龍式的服務,下游就是我們所熟知的各類型 IC 製造公司(台積電、聯電、世界先進等)。
環球晶圓跨國併購歷史軌跡
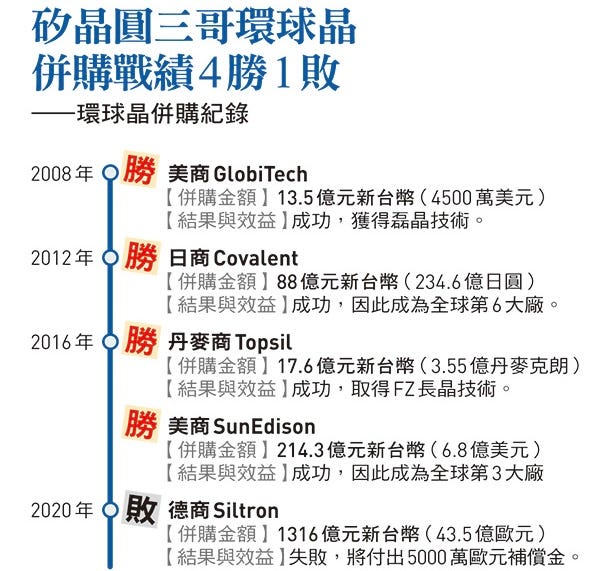
環球晶圓的超高速成長,核心驅動力來自於精準且具備高度執行力的併購策略。環球晶圓的併購哲學並非單純追求產能規模的疊加,而是極度強調「互補性」。在發動併購前,決策團隊會針對時間、成本、技術與風險四個維度進行嚴格評估,專注於尋找能填補環球晶圓技術空白、打開特定區域市場,且能透過經營管理優化迅速扭虧為盈的標的物。
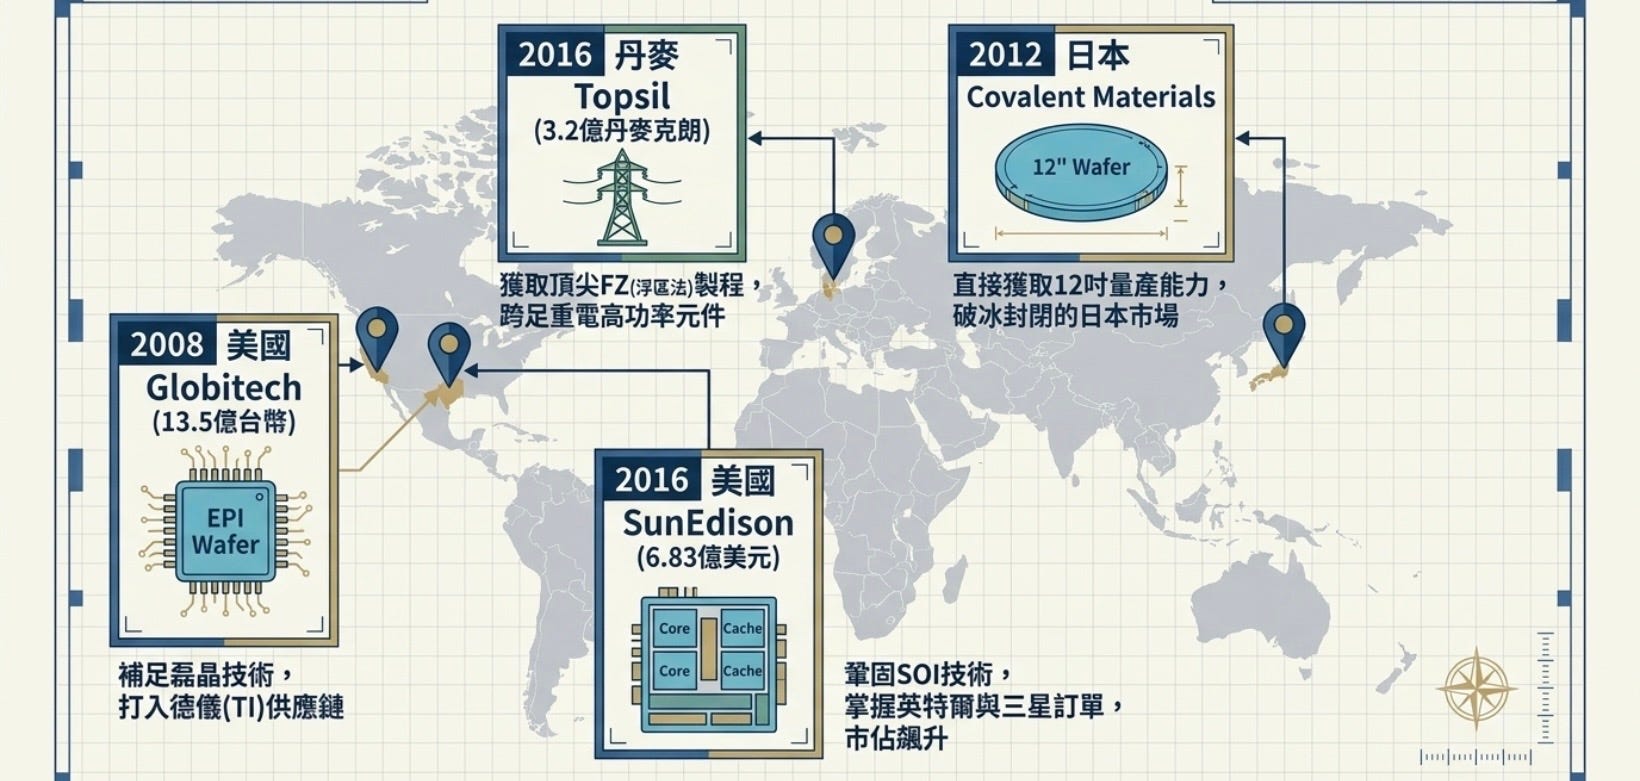
2008年 美國 Globitech (約 13.5 億新台幣)
取得 6 吋與 8 吋磊晶(EPI)技術,成功打入德州儀器(TI)等美國頂尖整合元件製造廠(IDM)供應鏈。
2012年 日本 Covalent Materials (CVS) 未披露確切金額 (前東芝子公司)
越過高昂建廠成本,直接獲取 8 吋及 12 吋矽晶圓量產能力,並成功破冰,打入極度封閉且技術要求嚴苛的日本半導體市場。
2016年 丹麥 Topsil 半導體事業群 (約 15.9 億新台幣)
獲取全球領先的 FZ(Float Zone)製程技術及中子照射超純矽晶圓,跨足重電與車用高功率元件市場,並建立歐洲銷售與生產網絡。
2016年 美國 SunEdison Semiconductor (SEMI) (企業價值約 6.83 億美元)
大幅擴充 12 吋晶圓產能,鞏固 SOI(絕緣層上覆矽)技術,合併後月產能佔全球 17%,掌握英特爾、三星及歐洲大廠訂單。
2020-2022年 德國 Siltronic AG (世創) 擬以約 45 億美元收購 (最終破局)
原預計合併後市佔率上看 30%,成為全球第二大廠。因德國政府擔憂技術外流未予核准而破局,支付 5000 萬歐元終止費。
從上述併購軌跡可以觀察出環球晶圓戰略演進:
2008 年收購美國Globitech,解決了早期集團缺乏磊晶技術的痛點;
2012 年收購日本Covalent Materials(CVS),則是為了獲取12吋晶圓的入場券。
2016 年發動的兩場連續併購更是產業經典:收購丹麥Topsil讓環球晶圓的製程從傳統的柴可拉斯基法(CZ, Czochralski)跨入高難度的浮區法(FZ, Float Zone),使得產品線完美覆蓋3吋至12吋,奠定了在車用與工業用高功率元件的利基優勢,因為FZ製程生產的矽晶圓含氧量極低,電阻值遠高於CZ製程,是重電與高功率電子元件不可或缺的材料;同年底併購SunEdison,不僅將全球產能推向新高峰,更讓環球晶圓一舉掌握了SOI技術與歐美一線客戶。
在併購後的整合管理上,環球晶圓展現了卓越的「止血與翻轉」能力。以SunEdison併購案為例,環球晶圓接手後僅花費四個月便讓這家長期虧損的企業轉虧為盈。其核心重整策略在於重新檢視被併購方的成本結構、設備折舊與市場規格匹配度。部分被併購企業在成立初期導入了過於高端的無塵室設備,導致折舊壓力巨大且不符當時市場需求;然而,當環球晶圓接手時,隨著半導體製程向先進節點演進,這些高端設備正好迎合了最新的市場規格,原本的財務包袱瞬間轉化為具備高護城河的優質資產。
2020年底,環球晶圓發起對德國世創(Siltronic AG)高達1300億新台幣(約45億美元)的巨額收購案,意圖一舉將全球市佔率推升至30%以上,挑戰全球龍頭寶座。然而,隨著地緣政治摩擦加劇與全球半導體保護主義抬頭,德國政府擔憂關鍵技術外流,最終於2022年1月底的交易期限前未予放行,導致併購案破局。為此,環球晶圓不僅需依約支付5000萬歐元(約15.6億新台幣)的交易終止費,還需認列世創股票的評價損失,嚴重侵蝕當期每股盈餘。
2020 年的併購失敗反而造就了環球晶立足美國本土供應
從深層次的產業戰略視角觀察,世創(Siltronic AG)收購案的破局反而成為環球晶圓營運模式轉換的重要轉捩點。在確認併購無望後,環球晶圓迅速將高達千億新台幣的備用資金轉向自主擴產的「綠地投資(Greenfield)」,特別是響應美國半導體製造回流政策,於美國德州謝爾曼市(Sherman)啟動耗資近40億美元的12吋先進晶圓廠建置計畫。這一戰略轉向,使得環球晶圓不僅避開了歐洲繁瑣的勞工與技術保護法規,更精準契合了北美供應鏈「在地化(Local for local)」的大趨勢,為日後獲得各項長約與注資奠定了堅實基礎。
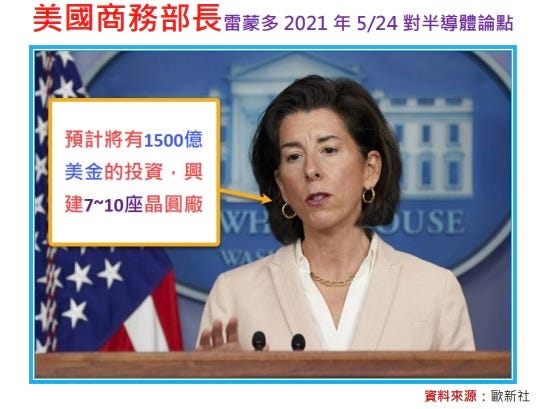
環球晶這次赴美設廠過程有些曲折,還惹來韓國媒體怒議。環球晶原計畫啟動備案到其他國家設廠,本來的計劃是到韓國,不料最後拍板砸50億美元赴美設廠。
此一轉折,直到當年美國商務部長雷蒙多受訪時才揭開謎底,雷蒙多披露在一次電話通話過程中,徐秀蘭曾提及「南韓設廠的成本只有美國的三分之一」,雷蒙多則回應,「我們會計算看看」,南韓媒體獲悉此事後,據聞痛罵美國,「台灣投資南韓的50億美元,美國長官一通電話就截/攔胡」。
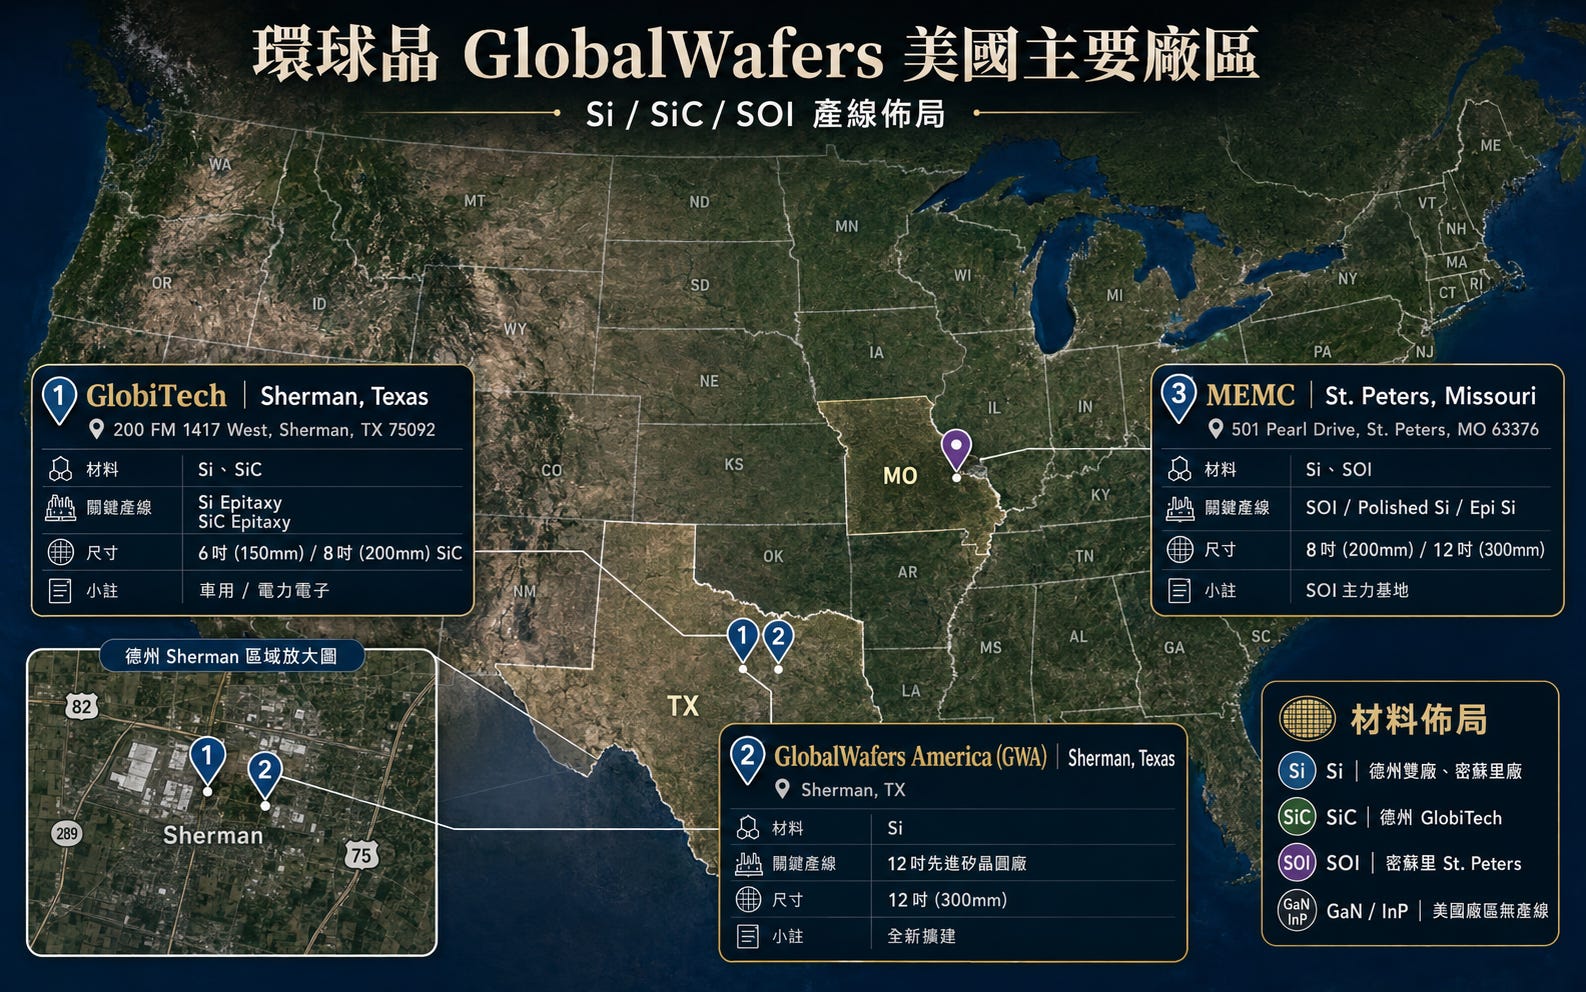
環球晶目前在美國共有三座廠,兩座位於德州謝爾曼,一座位於密蘇里州,其中,德州新廠已陸續驗證通過,也取得數個一線客戶訂單,正在量產爬坡階段,密蘇里州廠主要生產 SOI,目前需求非常強,尤其許多 SOI 應用於矽光子,是目前環球晶等待送樣清單最長的廠,正全力趕送樣與產能提升,尤其 SOI 售價比一般矽晶圓高很多,製程也非常困難、時間也長,因此產能爬升的速度較慢。
董事長徐秀蘭在法說會表示:目前 12 吋產能全滿,美國廠還來不及接棒,談到美國廠未來擴張計畫,德州旗艦廠若六期全部蓋滿,單一德州廠的 12 吋產能將比目前非美國廠的 12 吋總產能還大,約可增加現有非美國產能的 130% 至 140%。不過是否持續擴建,取決於三項條件,包括客戶是否希望環球晶擴產、美國政治環境是否持續支持當地供應鏈,以及已建好的第一期是否能賺錢。
矽晶圓市場供需結構轉變與長約化趨勢
全球半導體矽晶圓市場正經歷一場前所未有的超級循環,從2024年延伸至2027年,市場呈現出結構性的緊繃與缺貨態勢。從終端需求來看,人工智慧(AI)、高效能運算(HPC)、先進封裝(CoWoS)及電源管理晶片(PMIC)及感測晶片電子的爆發性成長,急遽拉升了對12吋及特定利基型矽晶圓的消耗量。
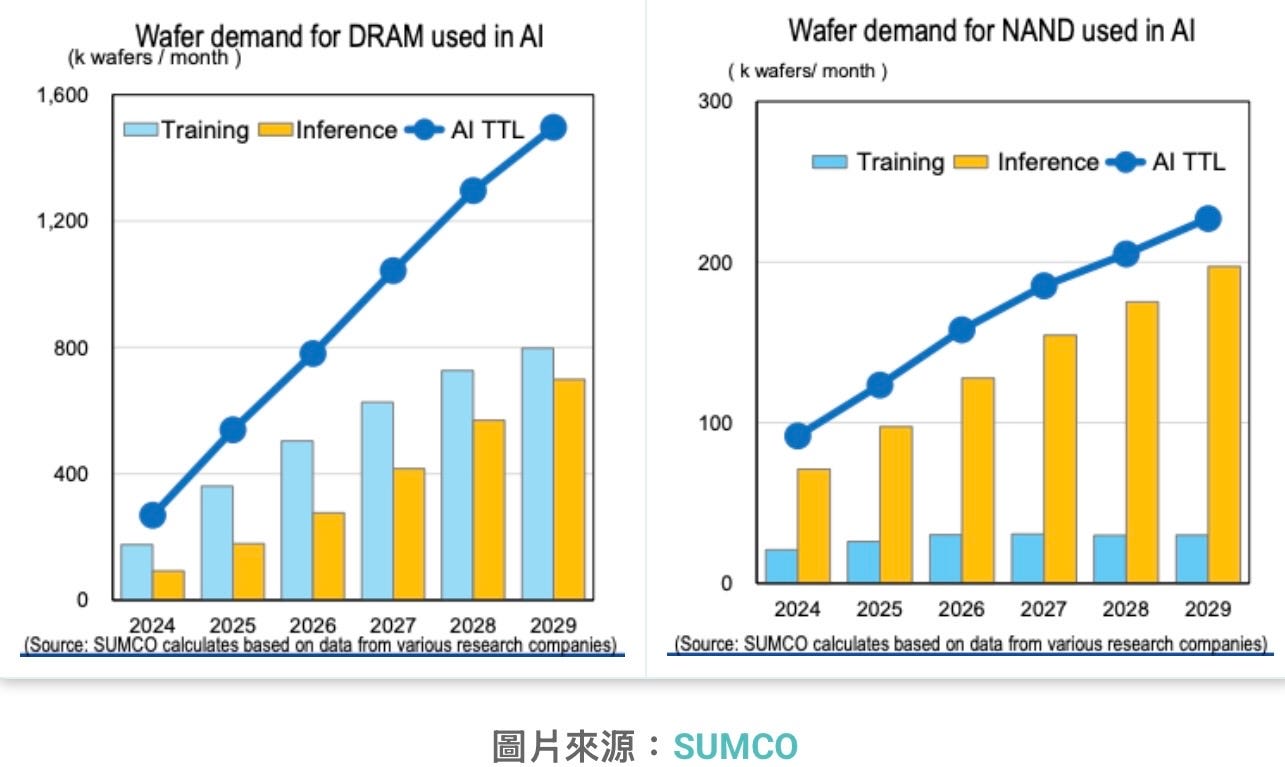
這種供不應求的局面,跟記憶體短缺的局面非常相近,其最核心的根源在於矽晶圓產業長期的資本支出保守態度。回顧2006年至2016年,全球矽晶圓產業曾歷經長達十年的供給過剩與價格流血戰,這段慘痛歷史使得現今的寡占巨頭在擴產決策上極度謹慎,通常必須在確保客戶長期需求並簽訂一定比重的長約後,才願意啟動實質擴產。同時,擴建一座全新的12吋矽晶圓廠不僅耗資動輒數十億美元,且面臨極長的設備交期(長達18至36個月),加上廠房建設與客戶認證時間,新建產能從動工到量產往往需要三年以上的時間,這使得短期內產能根本無法大幅增加。
從供給面的結構性調整來看,全球矽晶圓兩大巨頭日本勝高(SUMCO)與德國世創近年為了優化獲利結構,陸續縮減甚至退出6吋與部分8吋的基礎產線,導致全球中小尺寸的基礎供給顯著收斂。然而,晶圓代工廠成熟製程報價的回溫與下游系統廠的搶料心理,引發了一波防禦性的提前囤貨潮。在12吋晶圓方面,SUMCO明確指出,至2025年,全球12吋矽晶圓每個月仍有高達100萬片的供給缺口,且至2026年底的產能早已被長約訂購一空,難以供貨給長約以外的客戶。