



如果這類內容對你有幫助,歡迎先按個 Like 支持一下再慢慢看長文 :
康寧 Corning($GLW)是目前投資組合中第八大持股,繼台積電後,是少數處於光通訊及玻璃基板封裝(Glass Substrate)兩項重大 AI 基建主題的核心技術持份者。上週五收盤後 (9 月 11 日)向 SEC 提交 8-K,宣布與高盛(Goldman Sachs) 建立最高 20 億美元的 At-the-Market(ATM)普通股發行計畫。值得注意的是 Corning 可以自行決定出售時間、價格與數量,也可以完全不賣,公司甚至保留直接把股份賣給 Goldman 的彈性。至於集資用途,Corning 只用了非常寬泛的一句:一般性用途「general corporate purposes」,我的第一直覺是將會有重大項目或機會,但不能披露具體方向。
如果 Corning 是一家仍在燒錢的新創公司,這次集資則沒有什麼值得研究;但問題恰恰在於,Corning 是一家有 175 年歷史、BBB+ 投資級評級、現金流為正、流動性充足,而且手上仍有近 30 億美元股票回購額度的1,400 億市值成熟大型企業。對這種公司而言,普通股本來應該是資本結構中成本最高的一種資本,發債通常便宜得多(這裡涉及較為複雜的 Corporate Finance,後面再解釋)。因此,這次真正值得分析的不是「1.4% 的潛在股權稀釋」對股價的影響,而是未來的佈局及啟示。
為什麼 Corning 在幾乎所有傳統融資渠道都還暢通時,突然決定把股權融資重新放回工具箱?
重新檢視了 Corning 最新財報及十數段CEO Wendell Weeks 的訪談後,再細心思考了一天,我給自己的答案是,這更像一個 Capital Structure Decision,而不是 Liquidity Decision。Corning 正同時處於高估值、高增長、高需求、高資本開支與高利率五個條件的交叉點。ATM 的真正價值,很可能不是今天籌到 20 億美元,而是讓公司可以在未來幾年需求與股價劇烈上升時,把昂貴的股票估值轉化為永久資本,同時保護 BBB+ 信用評級、保留併購與下一輪擴產的債務空間,是一套資本結構優化組合拳的其中一項。
看到公告的第一個反應:這件事從直覺上就是有點不對勁
先把幾個異常點放在一起看,會更容易理解為什麼這份 8-K 值得深入研究。
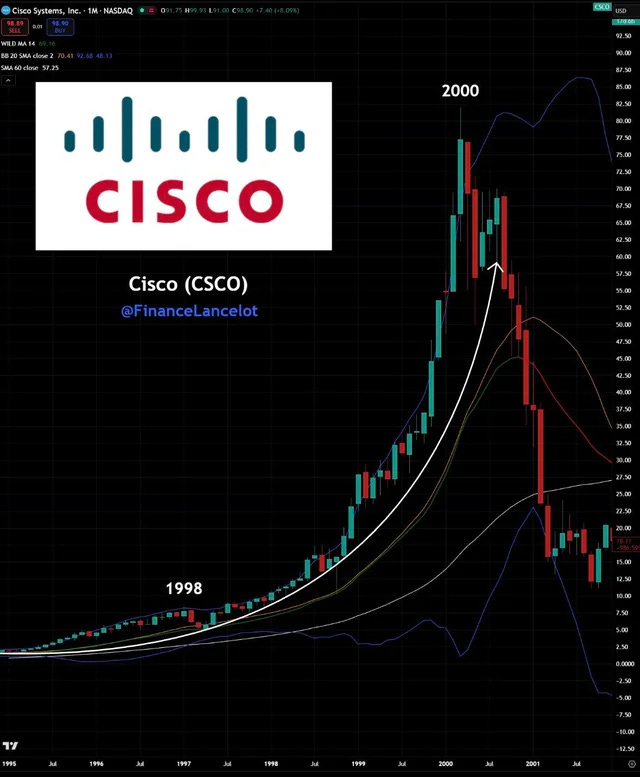
Corning 幾乎二十多年沒有做過這種公開普通股融資!對上一次的操作,幾乎要回到 2000 年網絡爆破的年代, 2003 年,公司先後2次分別發行 5,000 萬股與 4,500 萬股普通股,淨募資約 2.7 億與 3.6 億美元,當時的集資背景是網絡電訊泡沫爆破後修復資產負債表、降低巨額債務;2005 年又公開發行 2,000 萬股,取得約 3.2 億美元,同樣處理債務有關 (annualreports.com) 。
經過超過十多年的恢復元氣,2014 年Corning 開啟了收購行動,取得與 Samsung 合資的企業 Samsung Corning Precision Materials 全部股權,Samsung Display 得到 23 億美元可轉換優先股 (角色變為策略性股東投資),其中 19億優先股是收購對價,Samsung Display 另外以 4億現金認購 Corning 優先股,合計持有面值 23億。,這不是公開市場普通股融資。 距離今年 NVIDIA 的策略性 Warrant 發行,因此,Corning 上一次真正向公開市場發普通股籌資,可以追溯到 2005 年。
ATM 雖然今天已不罕見,但典型使用者並不是 Corning 這種企業。 近年的 ATM 市場主要集中在需要持續補充外部資本的企業;它的優點是可以隨時開關、分批出售、在股價較好時多賣。根據Harvard Law School Forum 刊登的一篇資本市場趨勢分析 (corpgov.law.harvard.edu),針對家大型、投資級、自由現金流為正的成熟工業公司而言,突然採用 ATM,訊號自然比一般情況更值得注意。
更反直覺的是,Corning 一邊保留買股票的權利,一邊又建立賣股票的權利。 截至 6 月底,公司 2019 年的 50 億回購授權額度仍剩接近 30 億,該批回購授權是沒有到期日的;2026 上半年,公司沒有在公開回購計畫下實際買股(可能暗示股價已不便宜)。現在突然提出 20 億 ATM 增發 (SEC) 。表面看起來像是「左手準備回購,右手準備增發」,更精確地從管理層視角出發的話,是希望佈局一套雙向資本配置工具——估值過高時賣,估值過低時買,何時何價執行由管理層決定。
最神祕的是,Corning 並沒有指出一項必須立即支付 20 億美元的用途。 8-K 沒有說「為什麼工廠融資」、沒有說「償還某筆債務」,也沒有公布收購;這種做法更像是在建立一個選擇權,而不是處理眼前的資金缺口。如果只是需要動用 20 億美元資金,Corning 根本不需要這樣做。
Corning 的財務狀況,完全不像一家被迫增資的公司
截至 2026 年 6 月底,Corning 賬上有超過 25 億現金,另有一條完全沒有動用的 15 億信貸額度 (unsecured revolving credit facility);公司還有最高 15 億的商業票據 (commercial paper program)。最新總債務約 84 億,資本負債率 (debt-to-total-capital) 約 39%,而銀行融資承諾條款的上限是 60%。未來一年內到期的債務只有約 7 億。Corning 自己在 10-Q 中直接表示,現有流動性足以滿足可預見未來的營運與義務。(SEC)
單是 2026 上半年經營現金流 (operating cash flow) 已超過 20 億,遠高於去年同期的 8.5 億。不過這裡必須做一個重要調整:當中其實包含 10 億客戶預付款。Corning 目前合約負債已達 27 億,這些客戶預付款本身也是公司的重要融資來源 (SEC)
Corning 的商業模式正在形成一種很有利的財務競爭優勢,大客戶不只是下訂單,部份還會預付資金、承擔部分擴產風險。管理層自己在 Springboard 計畫中也明確表示,未來擴產會盡量 「share the cost and risk of expansions with customers」,目標是在大幅投資的同時仍然提高 ROIC 與自由現金流。(investor.corning.com)
因此,「AI 很旺,所以 Corning 要為廠發行股票」這個答案太簡單了。
如果 management 最後仍選擇 equity,就必須存在比「缺現金」更高一層的考慮。
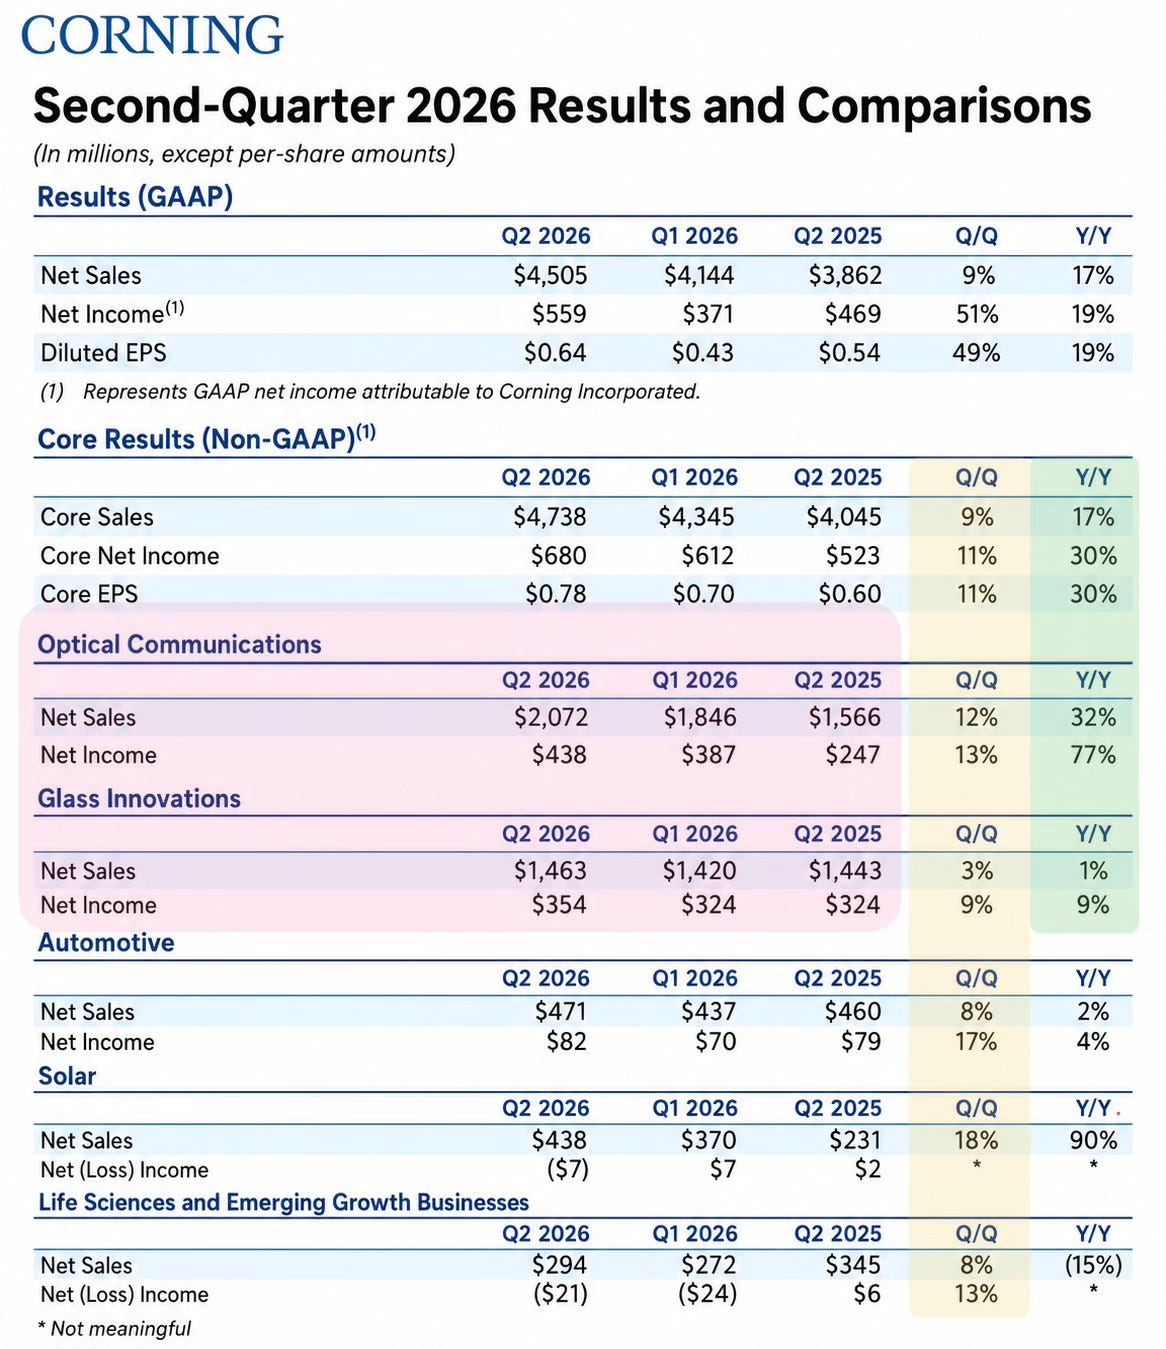
Corning 正從成熟材料公司進入一次極罕見的產能擴張週期
