


首先必須說明,這篇不是業配,純粹是個人實際使用後的經驗分享。
話說去年 11 月去日本旅遊時,我嘗試了一套換匯、提款及當地消費的方法,整個流程非常流暢,體驗也相當絲滑。後來跟身邊朋友分享,才發現其實很多人都有類似需求,工具近在眼前,卻沒有嘗試。剛好我再到日本外遊兼做些調研,就順勢在 Substack 上整理出來,當作一篇實用備忘,也希望對有需要的人有幫助及收藏。
老實說,跟投資世界相比,這套方法能「省」下來的金額未必很大,甚至有人會覺得操作略為繁複,有點多此一舉。與此同時也有人享受省錢的過程,例如研究優惠券、Cash Back回贈等等。
我自己的心態比較接近後者——把這件事視為一個學習、體驗,然後享受成果的過程。某程度上,跟我在 Substack 寫文章的感覺其實是相似的。
為感激各位訂閱讀者,昨天剛到京都,馬上趕到錦天滿宮為各位祈求金運!牛氣沖天!感謝點讚、分享、訂閱、收藏!
話不多說,以下內容會分為五個部分:
方法總覽
IBKR(盈透證券)基本介紹
Mastercard Debit Card 介紹
操作原理及簡單教學
其他可配搭使用的方案建議
方法總覽:IBKR + Mastercard Debit Card
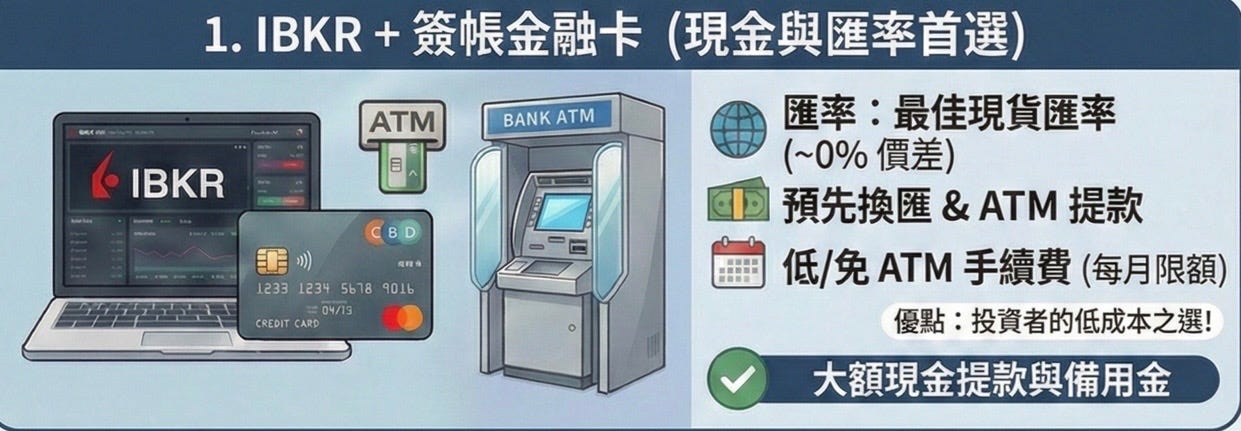
整個方法的核心其實很簡單:
用 IBKR 以銀行同業匯率(interbank spot rate)換匯,
再把外幣電匯到本地銀行的多幣種扣賬卡(Debit Card),
最後透過實體卡或 Apple Pay 在海外使用。
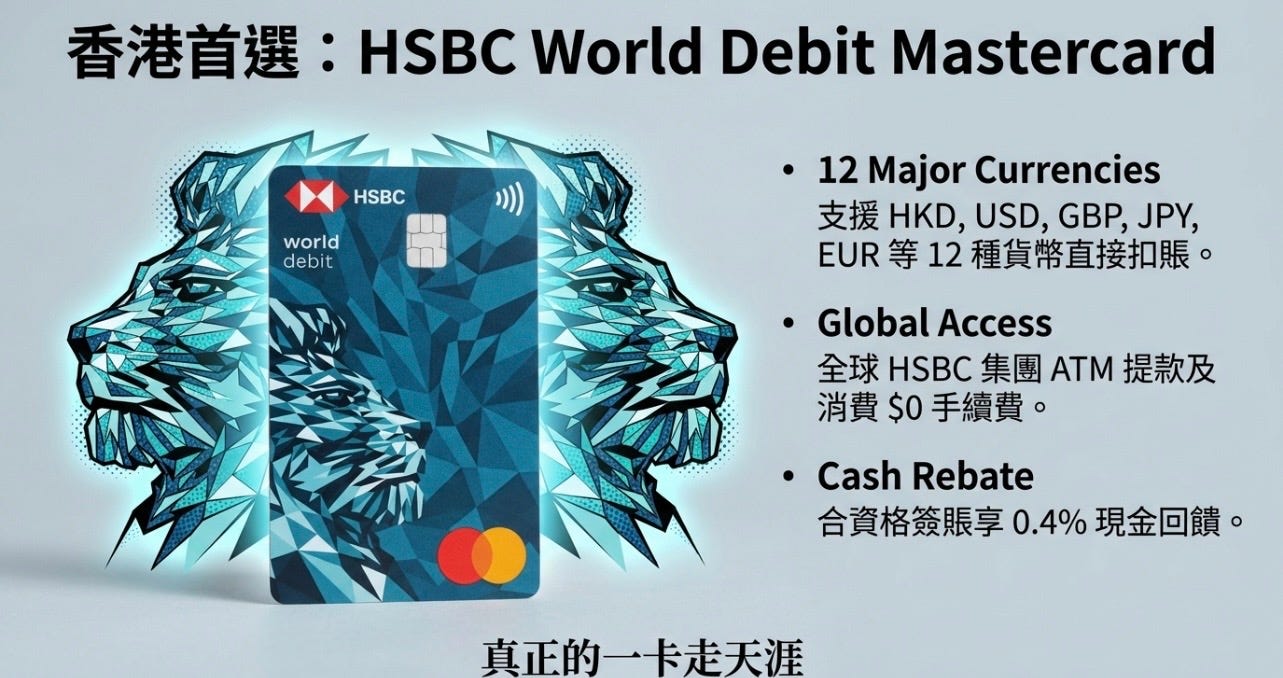
我自己使用的是 Mastercard 發行的多幣種扣賬卡(Multi-Currency Debit Card),支援約 12 種主要貨幣,並將該卡綁定到 Apple Pay。
這樣做,可以同時達成以下幾個目的:
以接近「成本價」的匯率換匯
出發前先完成海外支付(住宿、門票、體驗)
抵達當地後即可提款現金(事前已完成換匯)
當地日常消費(實體卡或 Apple Pay)
IBKR 基本介紹
有一定投資經驗的朋友,應該都聽過 IBKR(Interactive Brokers,盈透證券)。美國上市公司,最新市值高達1300億美元。
在香港,很多人買賣美股會用富途(Futu)這類券商;台灣市場我不算熟,也歡迎熟悉的朋友留言補充。
我自己是在 2022 年美國進入加息週期後,逐步把主要交易平台轉到 IBKR,原因主要有三個:
可直接買到所有年期的美國國庫債券及企業債券 (息率比定期存款高)
閒置資金自動享受高息(以大型交易平台來說,IBKR 的利率長期處於最佳)
可直接交易台股與日股
最佳換匯工具
受朋友推薦碼賺取1000 美元獎勵吸引 (👈連結已帶推薦碼,建議有需要才用)
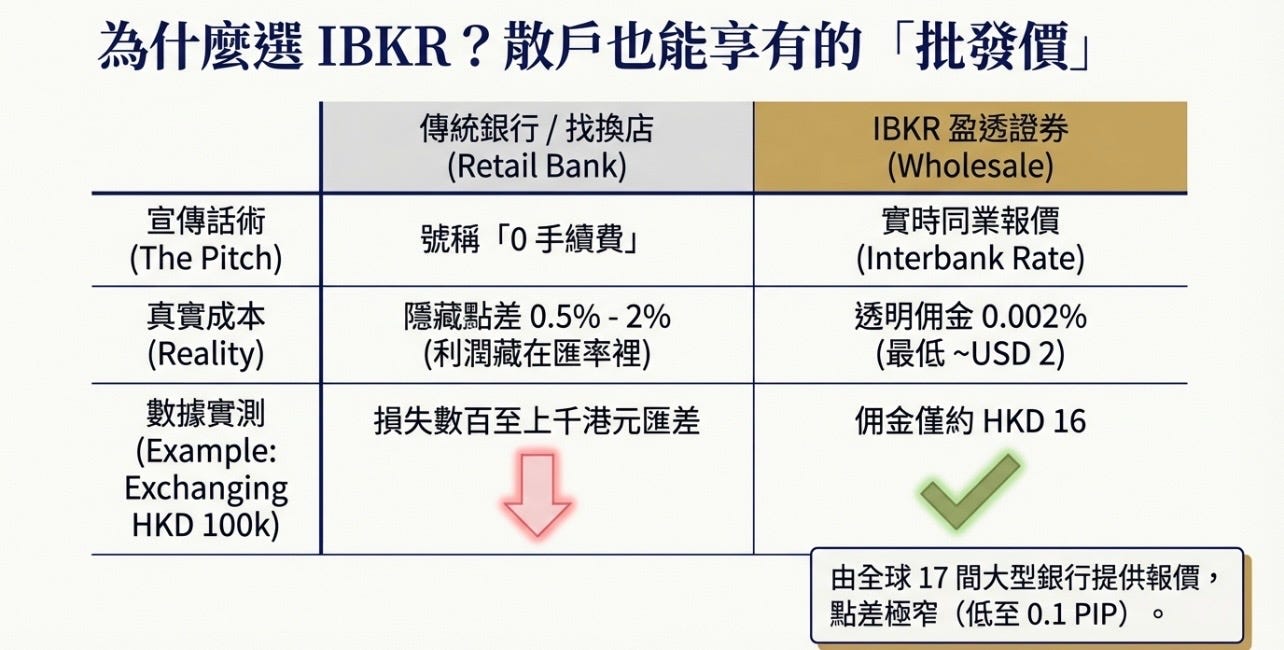
但對於換匯來說,IBKR 真正的優勢在於它讓散戶可以直接用到「銀行同業匯率(Interbank Rate)」。
為什麼 IBKR 的匯率特別好?
1. 價格透明,幾乎沒有隱藏點差
銀行/找換店:
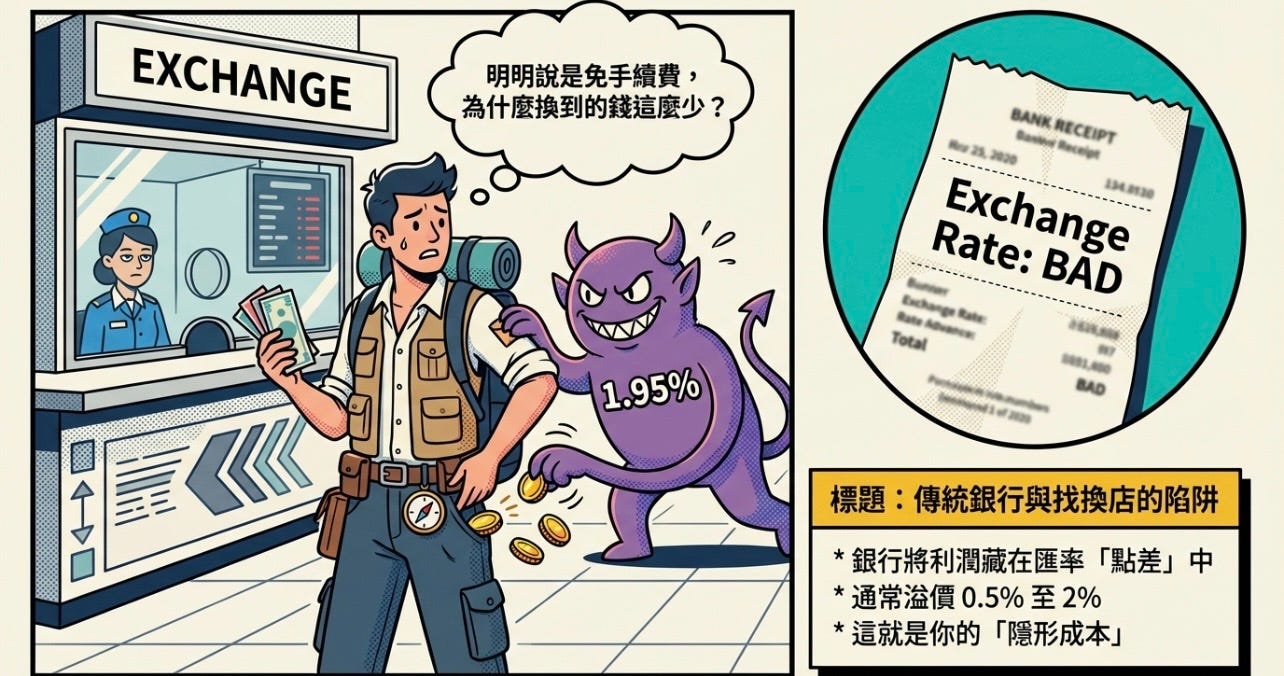
常標榜「免手續費」,但實際利潤藏在匯率裡。買入價偏高、賣出價偏低,中間點差動輒 0.5%–2%。IBKR:
提供來自約 17 間全球大型銀行的即時報價,點差極窄,有時低至 0.1 pip,接近真正的批發價。
2. 收費方式不同:收佣金,而不是在匯率「加水」
佣金率:約 0.002%(0.2 個基點)
每筆最低收費:約 2 美元
簡單例子:
如果你把 10 萬港元換成日圓,IBKR 大概只收你 約 2 美元(~16 港元);
而銀行隱藏在匯率裡的成本,可能已經是幾百甚至上千港元。
當然,如果只是換幾百塊零用錢,IBKR 的最低佣金未必划算,直接用銀行或找換店會更省事。但如果是 投資用途、海外大額消費(例如電子產品、精品、包包),或像我這樣一年總會多次外遊日本,每次趁匯率合適先換好一筆,實際節省會相當可觀,而且操作只要做一次,之後就很順。
Mastercard Debit Card 介紹
Debit Card(扣賬卡) 是直接連結銀行儲蓄戶口的支付卡,核心概念很直白:
戶口裡有多少,就花多少。
交易金額會即時從戶口扣除,與「先花未來錢」的信用卡不同。
在香港,大部分銀行都能申請多幣種 Debit Card(回贈率各有不同);
台灣方面我不算熟,但有朋友提到 永豐銀行 近期有高達 2.5% 回贈的推廣。
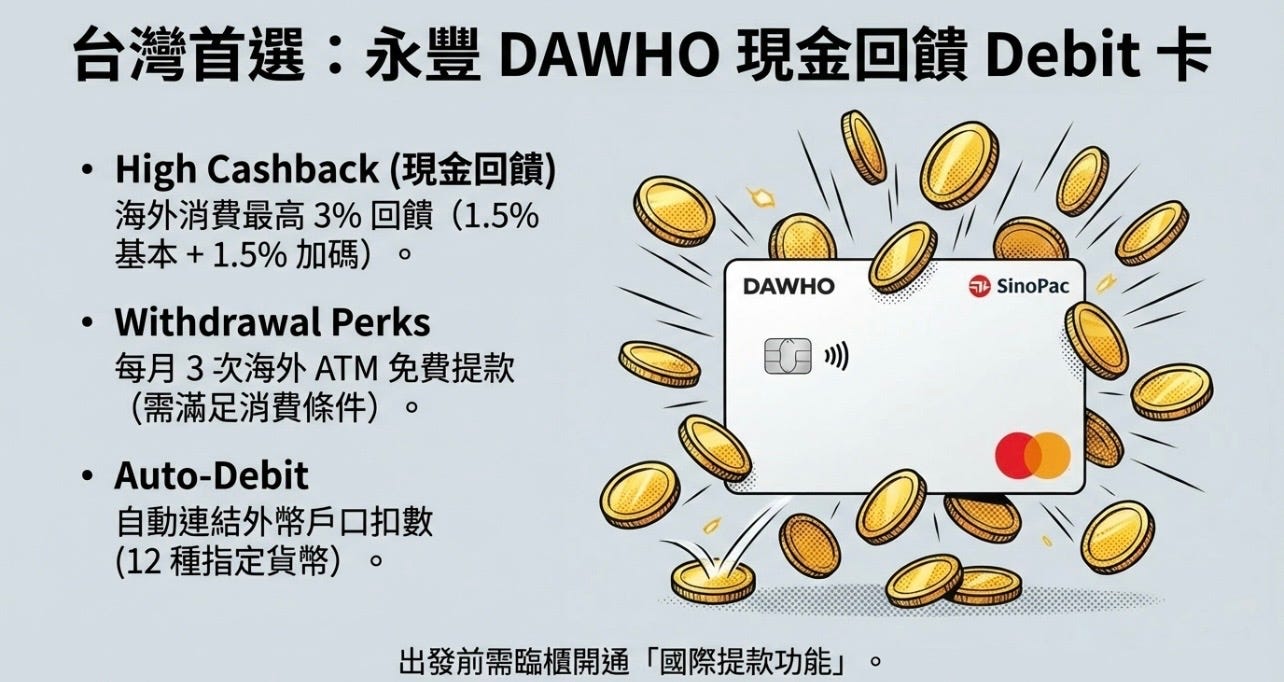
核心優點
預算管理清晰:即時扣款,無法透支,對控制消費很有幫助
海外消費與提款友善:
可直接從指定外幣戶口(如日圓、美金)扣數,免約 1.95% 外幣交易手續費申請門檻低:
一般只要有銀行戶口即可,無需入息證明或信用審核安全性與便利性:
支援晶片、感應支付、Apple Pay,以及 Mastercard 的零責任保障(受條款限制)
核心缺點
盜用風險即時反映:
一旦被盜刷,資金會即時從戶口扣走,雖可追討,但時間成本較高回贈通常不及信用卡:
即使近年已提升至 0.4%–0.6%,仍難與高回贈信用卡相比酒店/租車預授權限制:
某些情況下會直接「鎖住」戶口資金一段時間
出遊前注意事項
確認海外消費及提款功能已開啟
確保可透過網銀即時停用卡片
檢查每日消費上限(設太低,真的會買不到包包)
留意當地 ATM 是否另收手續費
實際操作原理及簡單教學
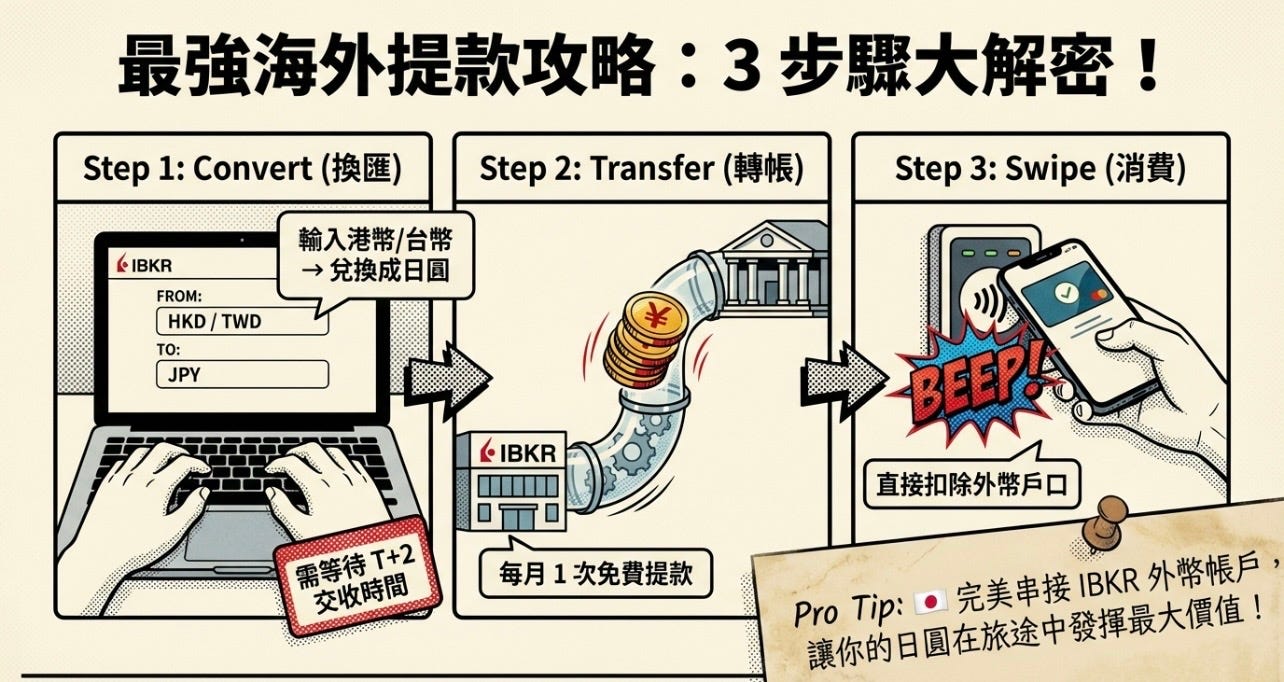
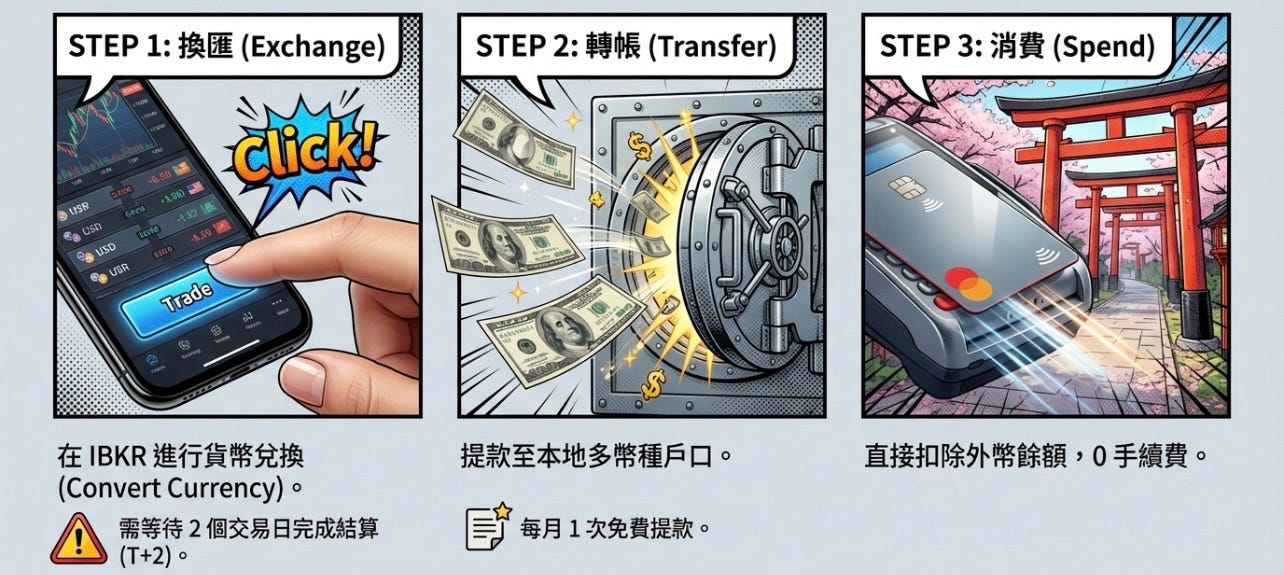
第一步:IBKR 換匯
將資金存入 IBKR
使用「Convert Currency」換成目標外幣
匯率接近同業價,每筆約 2 美元佣金
需等待 T+2 結算
第二步:電匯至本地銀行多幣種戶口 (相對最複雜的一步)
IBKR 登入
Withdraw Funds → Bank Wire
選擇幣種
填寫銀行資料 (例如香港HSBC 或台灣永豐銀行)
Bank Name:HSBC Hong Kong
SWIFT:HSBCHKHH
Bank Name:Bank SinoPac
SWIFT:SINOTWTP
Account Number:你的銀行外幣戶口號碼 (不是Debit Card 號碼)
Account Name:必須與 IBKR 完全一致
當設定完成後,可以再次回到「取款方式」頁面,選擇剛剛的取款指令名稱,再入輸金額,就完成。IB用戶也可以在轉賬狀態及曆史中,查閱進度。
確認提款
每月 1 次免費 wire
之後每筆約 HKD 95(由 IBKR 收)
到帳時間
一般 1–2 個工作天
HSBC 可能收取 HKD 15–50 入帳費(視戶口類型)
永豐通常會收 TWD 200–400 不等的入帳/中轉費
第三步:綁定 Apple Pay
將本地銀行的 Debit Card 加入 Wallet
完成驗證後即可使用
實際運作原理:
海外消費時,系統會直接從對應外幣戶口扣數,避開 1.95% 海外手續費,同時使用 IBKR 的優質匯率,也可以享受現金回贈。
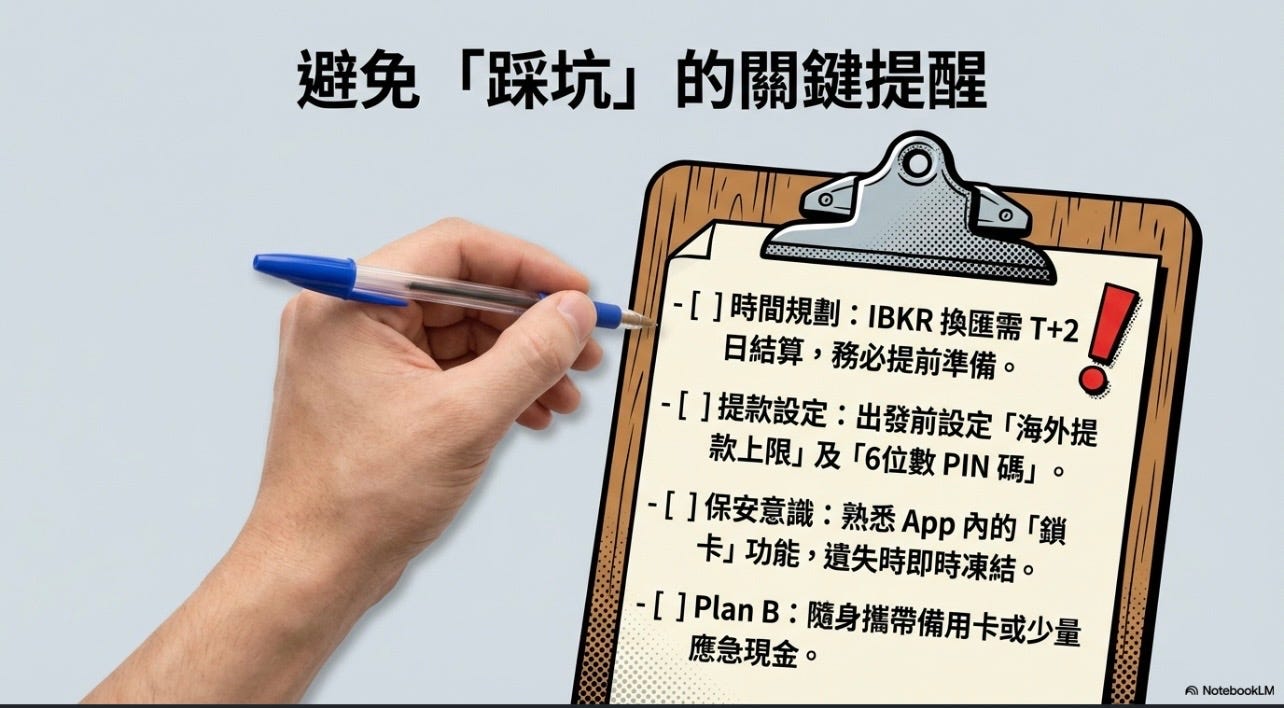
幾個重要提醒:
只可提款至 同名帳戶
過於頻繁的「換匯即提」可能觸發合規審查
其他可配搭使用方案(日本特別實用)
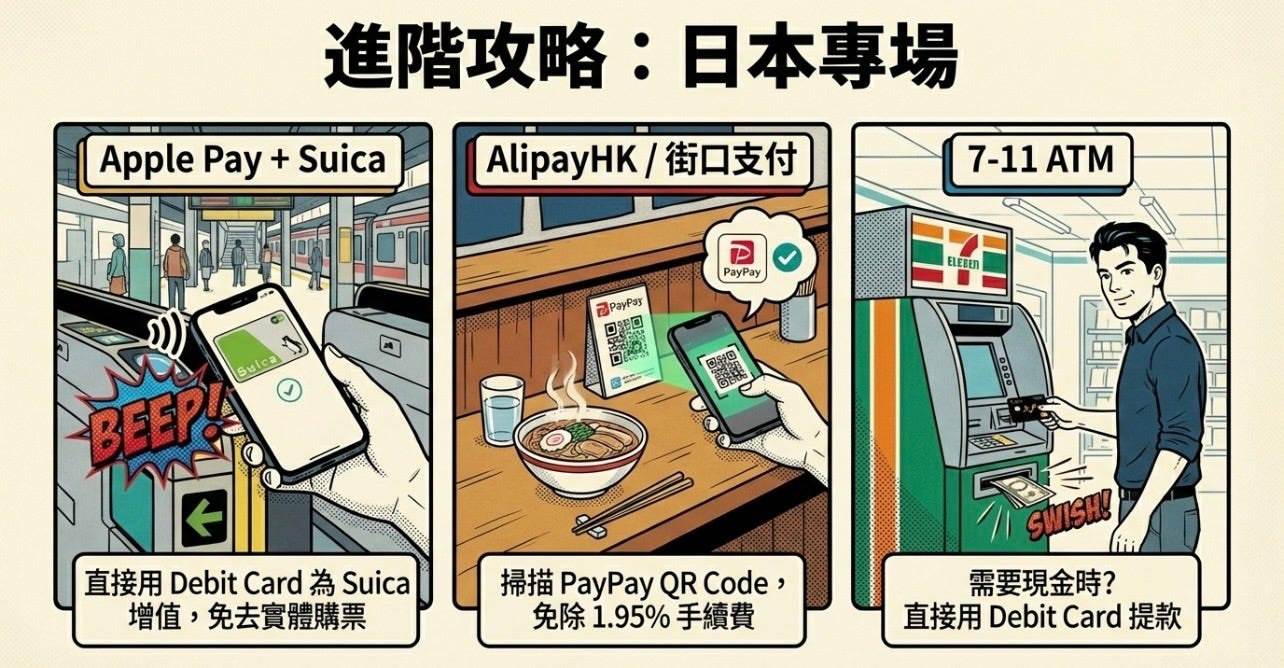
1. 掃碼支付(PayPay 體系)
AlipayHK + PayPay:方便、免 1.95%,匯率略遜 IBKR
街口支付 + PayPay:回贈高,但需台灣帳戶
八達通 App + PayPay:直接用港幣餘額,操作簡單
2. JCB 信用卡(日本主場)
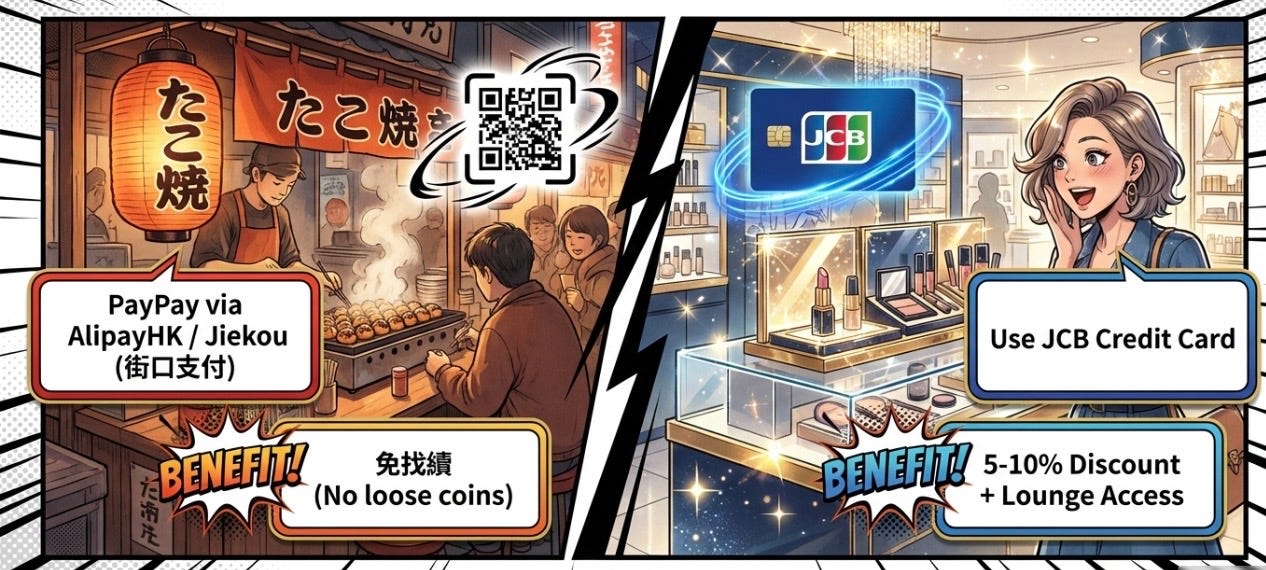
優點
日圓匯率通常優於 Visa / Mastercard
百貨、藥妝常有 5%–10% 額外折扣
常見交通或機場 Lounge 福利
缺點
多數仍收 1.95% 手續費(需靠回贈抵銷)
在歐美普及度較低
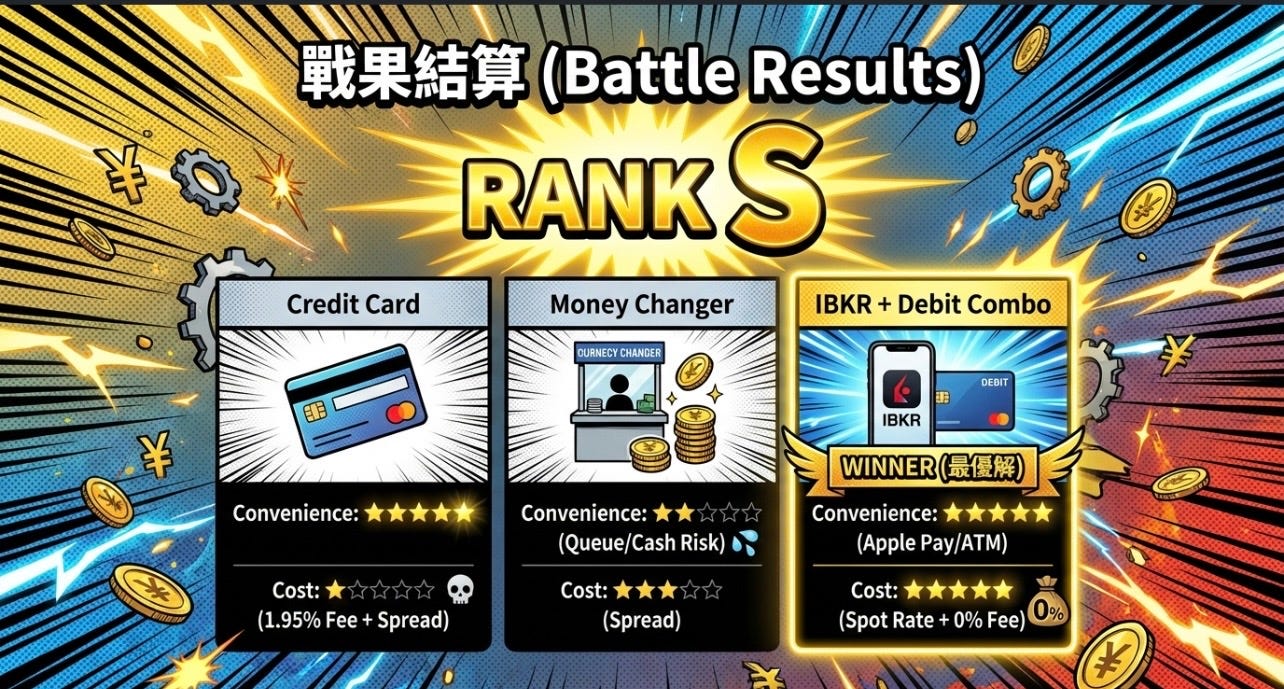
總結建議
主力:IBKR 換好的外幣 + Apple Pay(Debit Card)
備用:AlipayHK 或 八達通 或 街口支付,應付只收 PayPay 的小店
補充福利:一張 JCB 信用卡,用來拿折扣與 Lounge
如果這篇內容對你有幫助,歡迎 Like、Share或 Restack,也別忘了免費訂閱。
免費訂閱後即可進入聊天群,接收即時訊息並參與即時討論及交流。我更會不定時發佈個人Buy/Sell Alert 作為參考。
你的支持,是我持續寫作最重要的動力❕
請問是否所有貨幣都有優惠滙率?