



投資免責聲明:以下內容僅為個人觀察與投資思路分享,不構成任何投資建議、買賣邀約或資產配置指引。金融市場具高度不確定性,相關標的可能因政策、利率、景氣循環及非預期事件而出現劇烈波動。投資前請務必自行評估風險,並在必要時諮詢專業顧問。
從「第一性原理」(First Principle)重新認識記憶體及儲存
目前AI 使用量的單位是Token,大家都已經開始習慣了,而我們一向都知道,現代電腦運算最基本的單位是 0 與 1,但電腦並不是把一顆電子直接當作 0、另一顆電子當作 1,而是利用電晶體中的電壓、電荷(即正負)或導電狀態 (Conductor / Insulator / Semiconductor),代表兩種可以被清楚分辨的訊號。
例如,電晶體處於導通或關閉狀態,便可分別對應 1 與 0;數以十億計的電晶體按照不同方式排列及切換,最終構成處理器的邏輯運算(logic compute)、程式指令 (Instruction),以及我們看到的文字、圖片、影片與所有數位資料 (Data)。換句話說,運算的本質是處理 0 與 1,而記憶體與儲存裝置的任務,則是把這些 0 與 1 暫時或長期保存下來,讓處理器可以在需要時重新讀取。
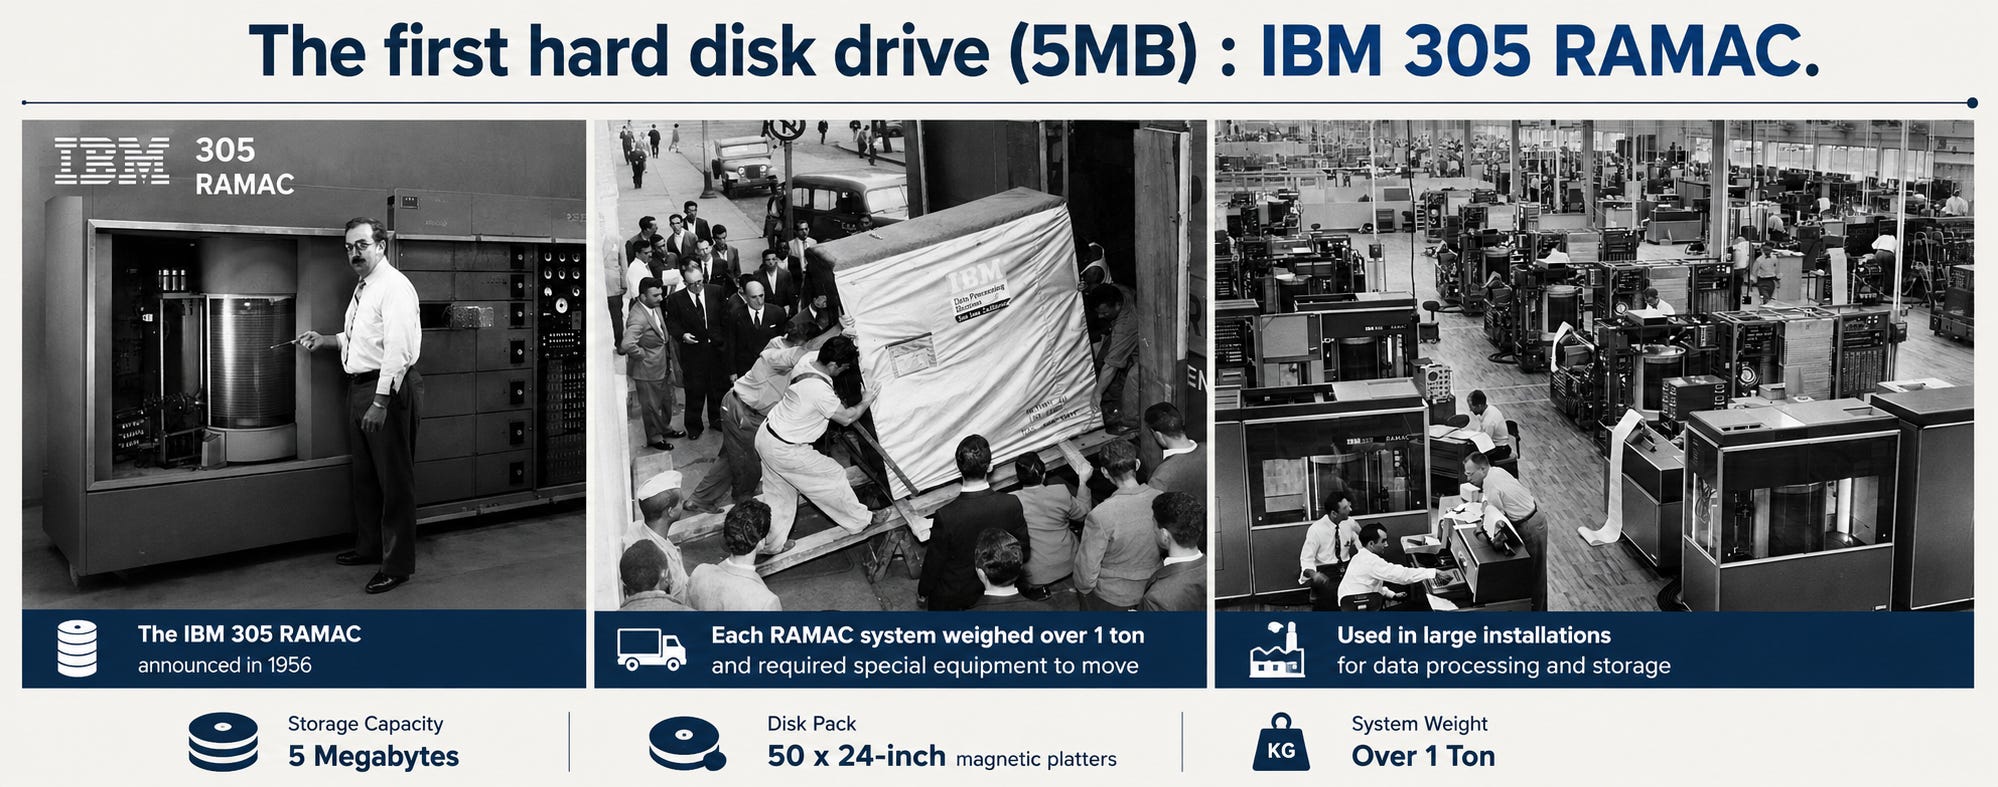
那麼,記憶體與儲存實際上到底是甚麼?最簡單的理解是,它們都是用某種物理狀態來記錄資料。DRAM 需要持續供電,利用電容中的電荷暫時保存 0 與 1,因此速度很快,但一旦關機,資料便會消失;NAND Flash 則能把電子困在電晶體內部的絕緣結構中,即使沒有接通電源,電荷仍可維持一段很長時間,因此能夠保存檔案、照片、影片、應用程式與作業系統。這種「在斷電後仍能保存電荷」的能力,正是 SSD、智慧型手機儲存空間、USB 隨身碟及記憶卡能夠長期保存資料的核心原理。
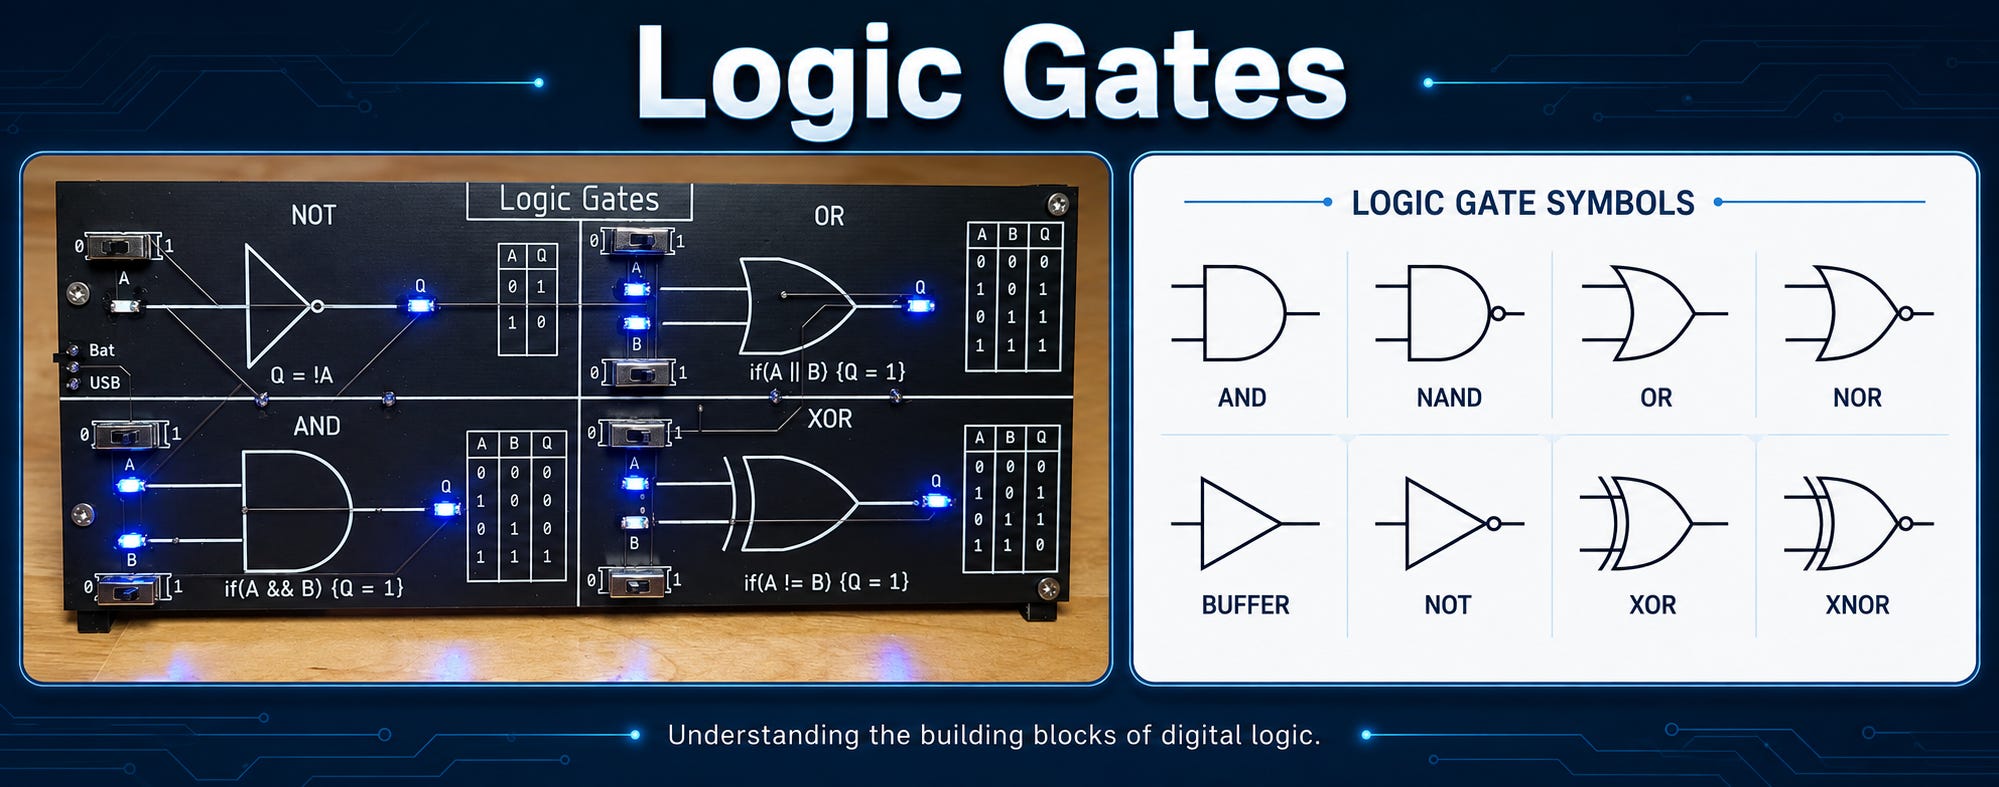
當你第一次聽到 NAND Flash 這個名字時,可能會覺得有點熟悉,甚至回想起中學物理或電腦課上學過的 AND Gate、OR Gate、NAND Gate 與 Truth Table。是的,你的直覺完全正確!NAND Flash 中的 NAND,正是你在學校裡學到的 NAND Gate(反及閘),也就是 NOT AND 的縮寫。
「Flash」的字面意思是「閃光」或「瞬間閃現」。不過,Flash Memory(快閃記憶體)的命名並不是因為它的資料讀取速度,而是源自於它擦除(Erase)資料的方式與速度。1980 年代初,日本東芝(Toshiba)的工程師 舛岡富士雄(Fujio Masuoka) 發明了這項全新的非揮發性記憶體技術。在開發過程中,他的同事 有泉正二(Shoji Ariizumi) 觀察到這項技術的運作方式後,建議將它命名為 Flash Memory。
原因在於,在 Flash Memory 問世之前,業界主要使用的是 EEPROM(電可擦除可程式化唯讀記憶體)。傳統 EEPROM 每次只能以一個Byte為單位逐一擦除,速度相當緩慢。相較之下,舛岡富士雄發明的新技術能夠將整個 Block 一次性完成擦除。這種快速及整塊擦除資料的過程,就跟相機閃光燈(Camera Flash)一樣,因此改名 Flash Memory(快閃記憶體)。科技界其實很少這類貼切又容易理解的命名!之後一直獲得業界廣泛採用,並沿用至今。而上面提到的ROM 也跟上學時期有關,那些遊戲盒帶就是ROM (唯讀記憶體 Read Only Memory)。
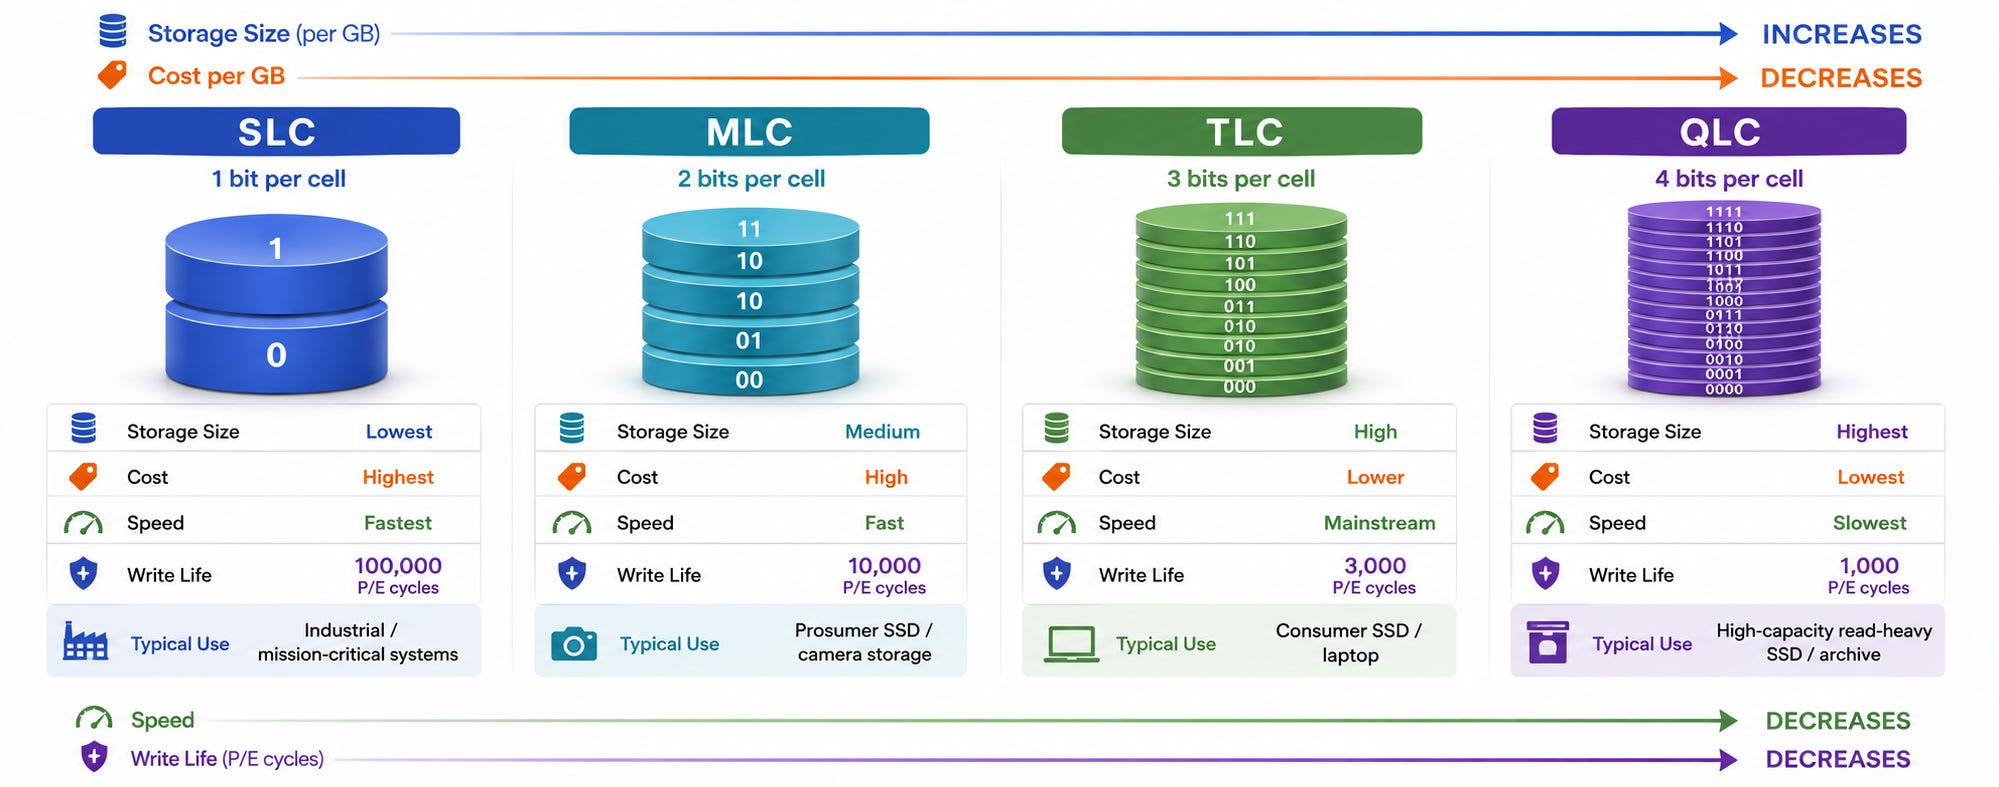
NAND Flash 記憶電晶體以串聯方式排列成「NAND String」的結構。每一顆記憶電晶體都可以透過儲存不同程度的電荷來代表資料,而大量電晶體再組成 Page、Block、Die,最終成為一顆 NAND Flash 晶片。早期每個記憶單元只能儲存 1 bit 資料,今天的 TLC 與 QLC NAND 則可以在同一個 Cell 內分辨八種或十六種電荷狀態,分別儲存 3 bit 或 4 bit 資料,從而大幅提高容量並降低每 GB 成本。
理解這個基本原理後,便能明白 NAND Flash 產業的競爭,並不只是比較誰能堆疊更多層數,而是在極微小的空間內,如何更精確地控制電子、區分不同電荷狀態、提高讀寫速度、降低功耗,同時保持資料可靠性與生產良率。隨著 NAND 從平面結構發展至 3D NAND,製造商開始把記憶單元垂直堆疊,目前技術已進入超過 300 層的時代。層數越高,理論上可以在相同晶圓面積內儲存更多資料,但同時亦會增加蝕刻、材料、鍵合、錯誤修正與製程控制的難度。
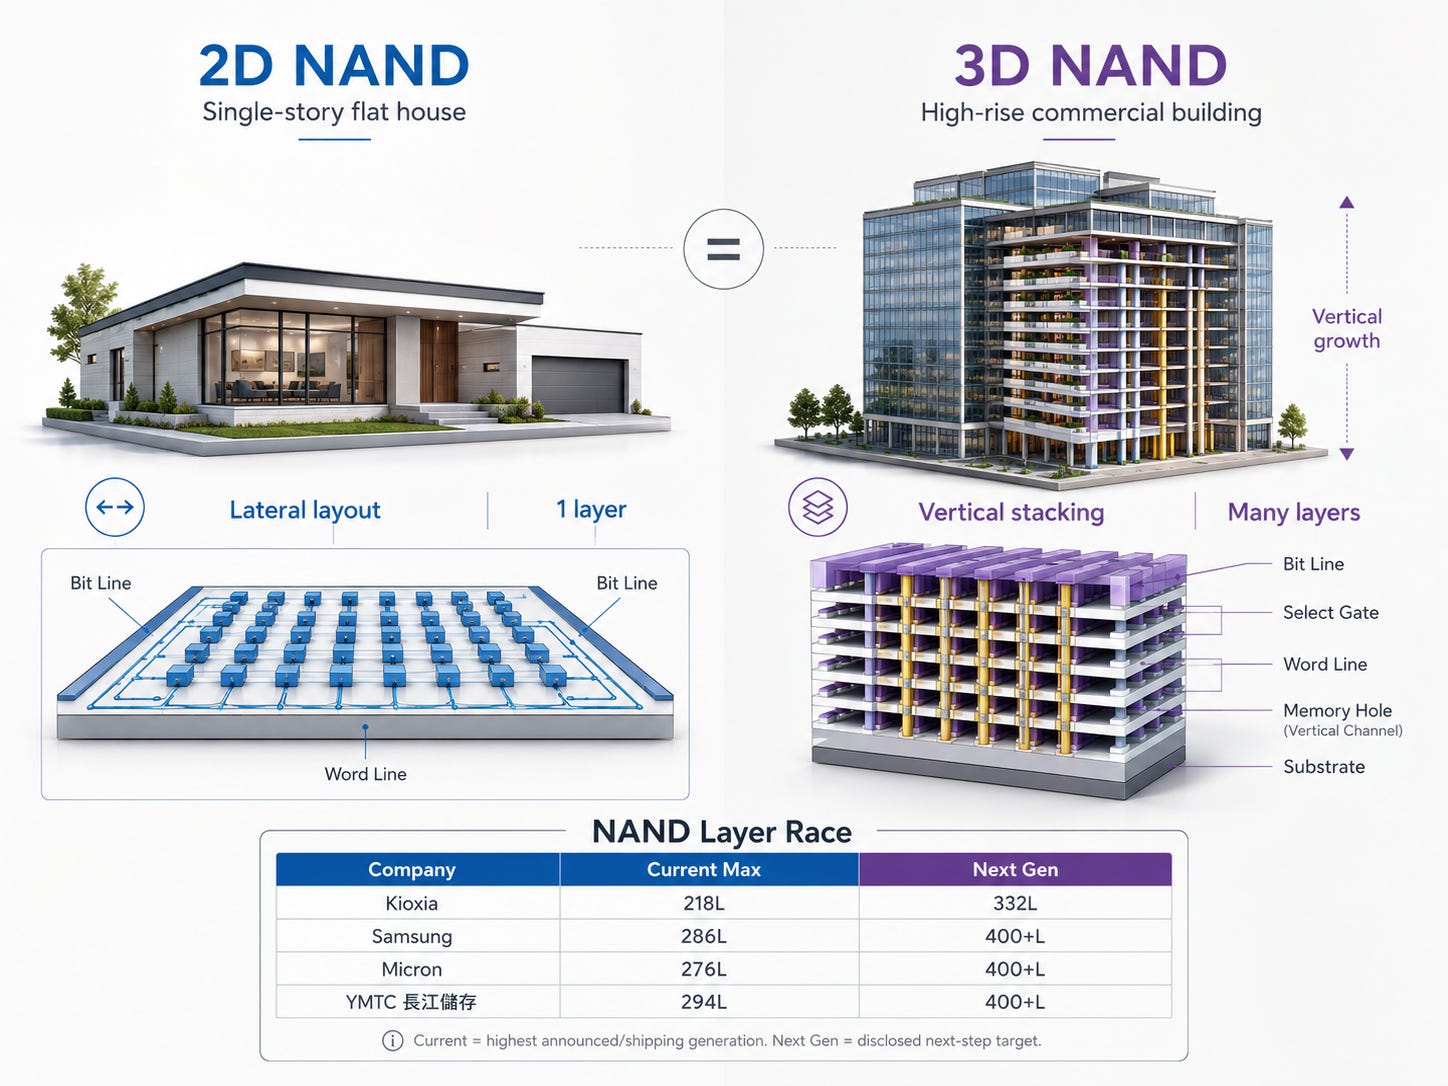
我們會把焦點放回在今天的主角——全球主要 NAND Flash 製造商之一 Kioxia,了解這家源自 Toshiba 記憶體業務的日本公司,如何透過 BiCS Flash、晶圓鍵合及與 SanDisk 的長期合作,與 Samsung、SK hynix、Micron及中國長江存儲等競爭對手爭奪下一代儲存市場。
鎧俠與全球NAND Flash產業的結構性蛻變:AI時代的記憶體巨頭重生與挑戰
在AI 算力需求呈爆炸性增長的推動下,全球半導體記憶體產業正經歷一場史無前例的結構性改變。上週五,日本NAND Flash記憶體大廠鎧俠(Kioxia)公布了其2026年Q1(4月至6月)財務報告,大部分媒體都是以業績低於預期,前景指引令市場失望,但業績是否Beat 根不是最大重點。
鎧俠 Q1 財報亮點:參考摩根大通及瑞銀的觀點,不是目標價
根據摩根大通發布的報告,鎧俠在 2027 會計年度第一季展現了驚人的爆發力,單季獲利超越整個 2025 全年表現。這波成長動能主要來自「量價分化」,也就是由價格上漲而非出貨量所推升。
營收與獲利表現: 單季營收達 1.767 兆日圓(季增 76%、年增 415%)。非美國會計準則(Non-GAAP)營業利益達 1.326 兆日圓(年增逾 28 倍),營業利益率高達 75% (不夠美光、三星、SK Hynix 誇張)。
出貨與報價(ASP): 平均單價(ASP)單季暴漲約 70%,但出貨位元數僅低個位數成長(部分訂單遞延至第二季交貨,估計是APPLE)。
核心業務貢獻: 固態硬碟 (SSD) 與儲存方案 (Storage Solution) 貢獻最大,單季營收達 1.175 兆日圓(年增 440%),占整體營收比重升至 66%。其中,資料中心與企業級應用貢獻超過 60%,是拉升單價的主力。
其他應用與製程: 智慧型手機相關營收季增 56%,個人電腦與伺服器應用暴增 96%。此外,最新一代 BiCS 8 製程產品的產出占比已正式突破 50%。
市場預期落差: 瑞銀指出,Q1 營業利益與公司財測(1.30 兆日圓)及市場預期(1.38 兆日圓)大致吻合,2% 至 3% 的出貨落差主要受季末交貨遞延影響。
展望第二季,鎧俠管理層釋出的財測相對保守,但整體需求基調依然樂觀。同時,中長期供需前景在 AI 發展的推動下持續樂觀。
第二季財測數據: 公司預估營收將達 2.39 兆日圓(季增 35%),營業利益上看 1.90 兆日圓(對應利益率約 79.5%)。該數據雖符合外資預期,但略低於部分買方機構樂觀預估的 2.0 至 2.5 兆日圓。
價格與出貨動能: 瑞銀分析,Q2 仍將由價格驅動,美元計價 ASP 估計上漲 30%(日圓計價上看 34%)。隨著 Q1 遞延訂單補上,出貨量季增幅度可望達 10%(優於原先 5% 的保守假設)。
蘋果採購需求: 管理層透露,蘋果 (AAPL-US) 採購需求將於 Q2 回升,可能與相對優惠的報價有關。
中長期供需結構: 摩根大通引述鎧俠說法,2026 年 NAND 產業位元需求成長率估計為高個位數至十位數百分比。受 AI 代理等新興運算需求推動(目前仍處極早期階段),預期 2027 年市場將出現供不應求的局面。
估值框架翻新與股東回報政策 (回購計畫)
鎧俠的 8,000 億日圓回購計畫與約 50% 的股東總報酬率掛鉤,並預計自 2028 會計年度起實施配息。
回購規模與影響: 瑞銀估算,若將 2028 會計年度預估淨利(9.42 兆日圓)的一半全數投入回購,理論上可削減約 19% 的流通在外股數。該回購金額也相當於公司目前 25 兆日圓市值的 19%。
後續觀察指標: 2026 年 10 月 31 日的財報發布,預期公司將進一步披揭露股東回報政策的細節。
鎧俠的行動被視為整個記憶體產業回購浪潮的開端,南韓記憶體雙雄預計將接棒演出,為市場帶來結構性的買盤支撐,而較早前公佈業績的美光計劃把100% 自由現金流用於派息或回購。
估值重估動能轉移: 野村證券指出,南韓 KOSPI 指數正從過去仰賴「流動性與槓桿」,轉向以「基本面與企業回購」為核心驅動力。
預期回購規模: 野村預估,南韓上市公司 2026 年回購總規模將達 116 兆韓元(約占 KOSPI 總市值 2.2%,遠高於歷史均值的 0.2% 至 0.9%)。2027 年與 2028 年將進一步擴大至 274 兆與 328 兆韓元。
半導體巨頭扮演要角: 高達 90% 的回購資金預計將來自三星電子與 SK 海力士 。
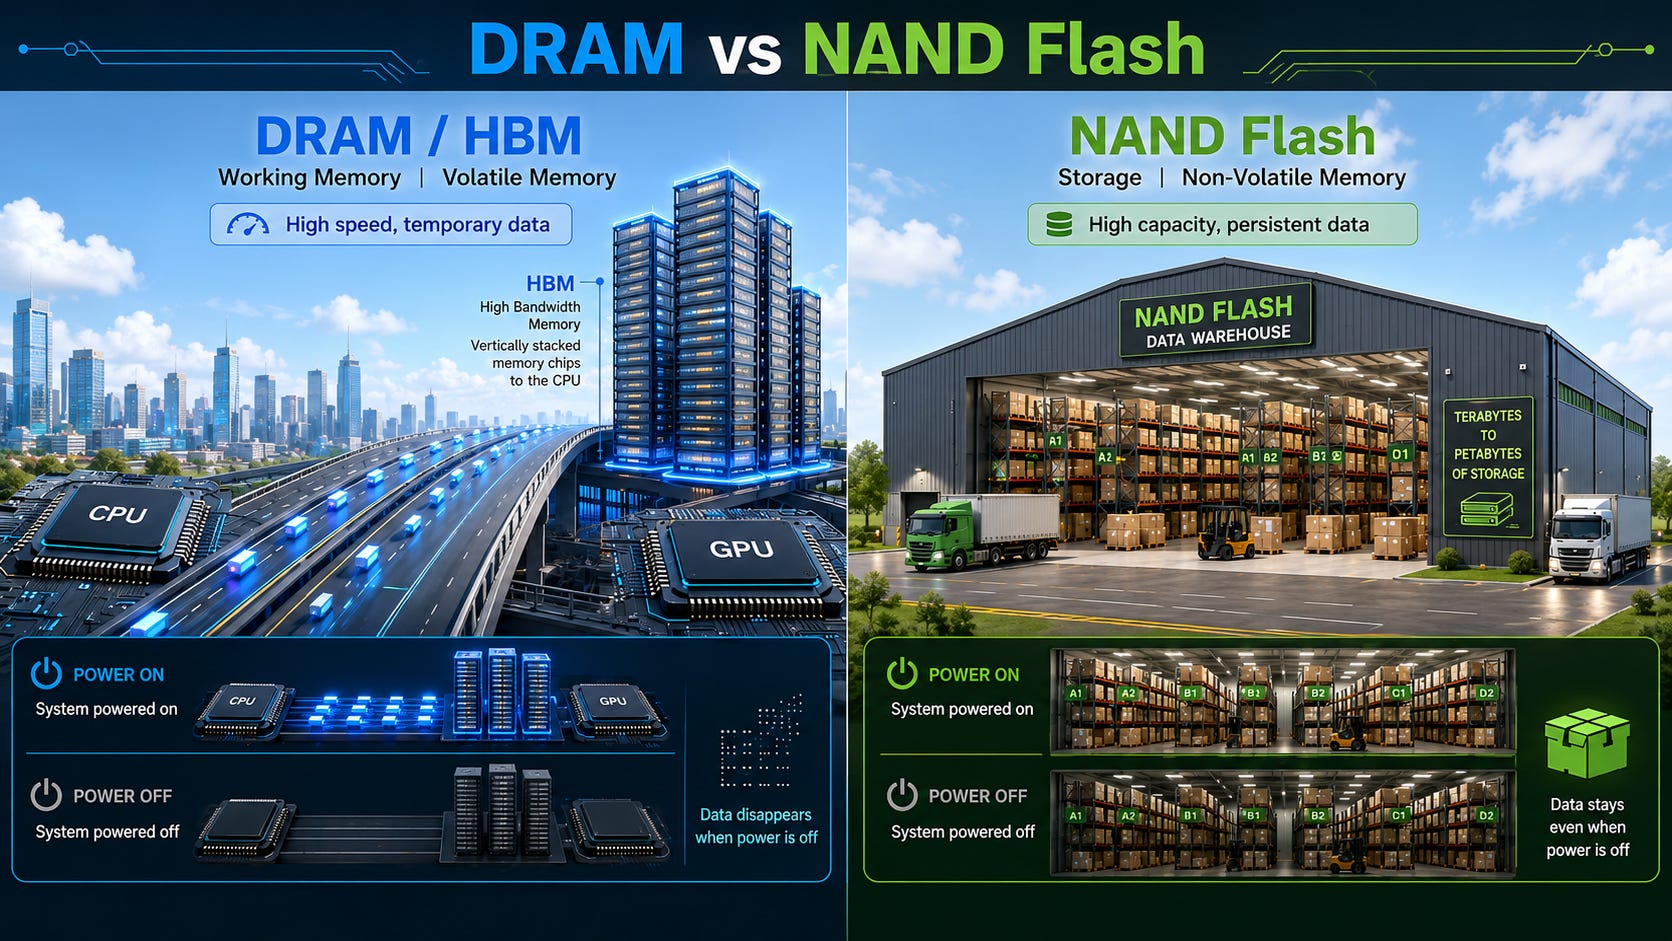
記憶體 — NAND Flash 與 DRAM 的核心差異
NAND Flash 與 DRAM 在物理特性與實際應用上存在差異,兩者都是記憶體產品,但在Logic Compute 與AI基礎設施中卻扮演著互補的角色。
DRAM是一種「揮發性記憶體(Volatile Memory)」,當電源關閉時,其儲存的數據會完全消失。DRAM的優勢是讀寫速度高,能夠以極低延遲跟 CPU 或 GPU 進行頻繁數據交換。在AI運算,HBM是DRAM技術的極致延伸,提供極高的數據傳輸頻寬及吞吐量,以支持飢渴的AI加速器需求。
NAND Flash 是「非揮發性記憶體(Non-Volatile Memory)」,數據在斷電後仍能永久保存。NAND Flash 的存取方式為「連續存取」,其讀寫速度雖不如 DRAM,但具有極高的儲存密度、每單位的儲存成本也較低、耐用度更是優勢。NAND Flash主要用作固態硬碟(SSD),作為大容量的長期數據儲存裝置。
在AI 的生成式大語言模型(LLM)訓練中,HBM就是工廠內高速運轉的輸帶,負責即時處理龐大的數據;NAND Flash(例如企業 SSD)則是工廠後方的超級倉庫,負責儲存所有用來訓練AI模型的龐大數據、影像、文本與參數。在資料及向量資料庫(Vector Database) 日益普及的今天,沒有這個超級倉庫提供海量的數據儲存,再快的算力也無用武之地。
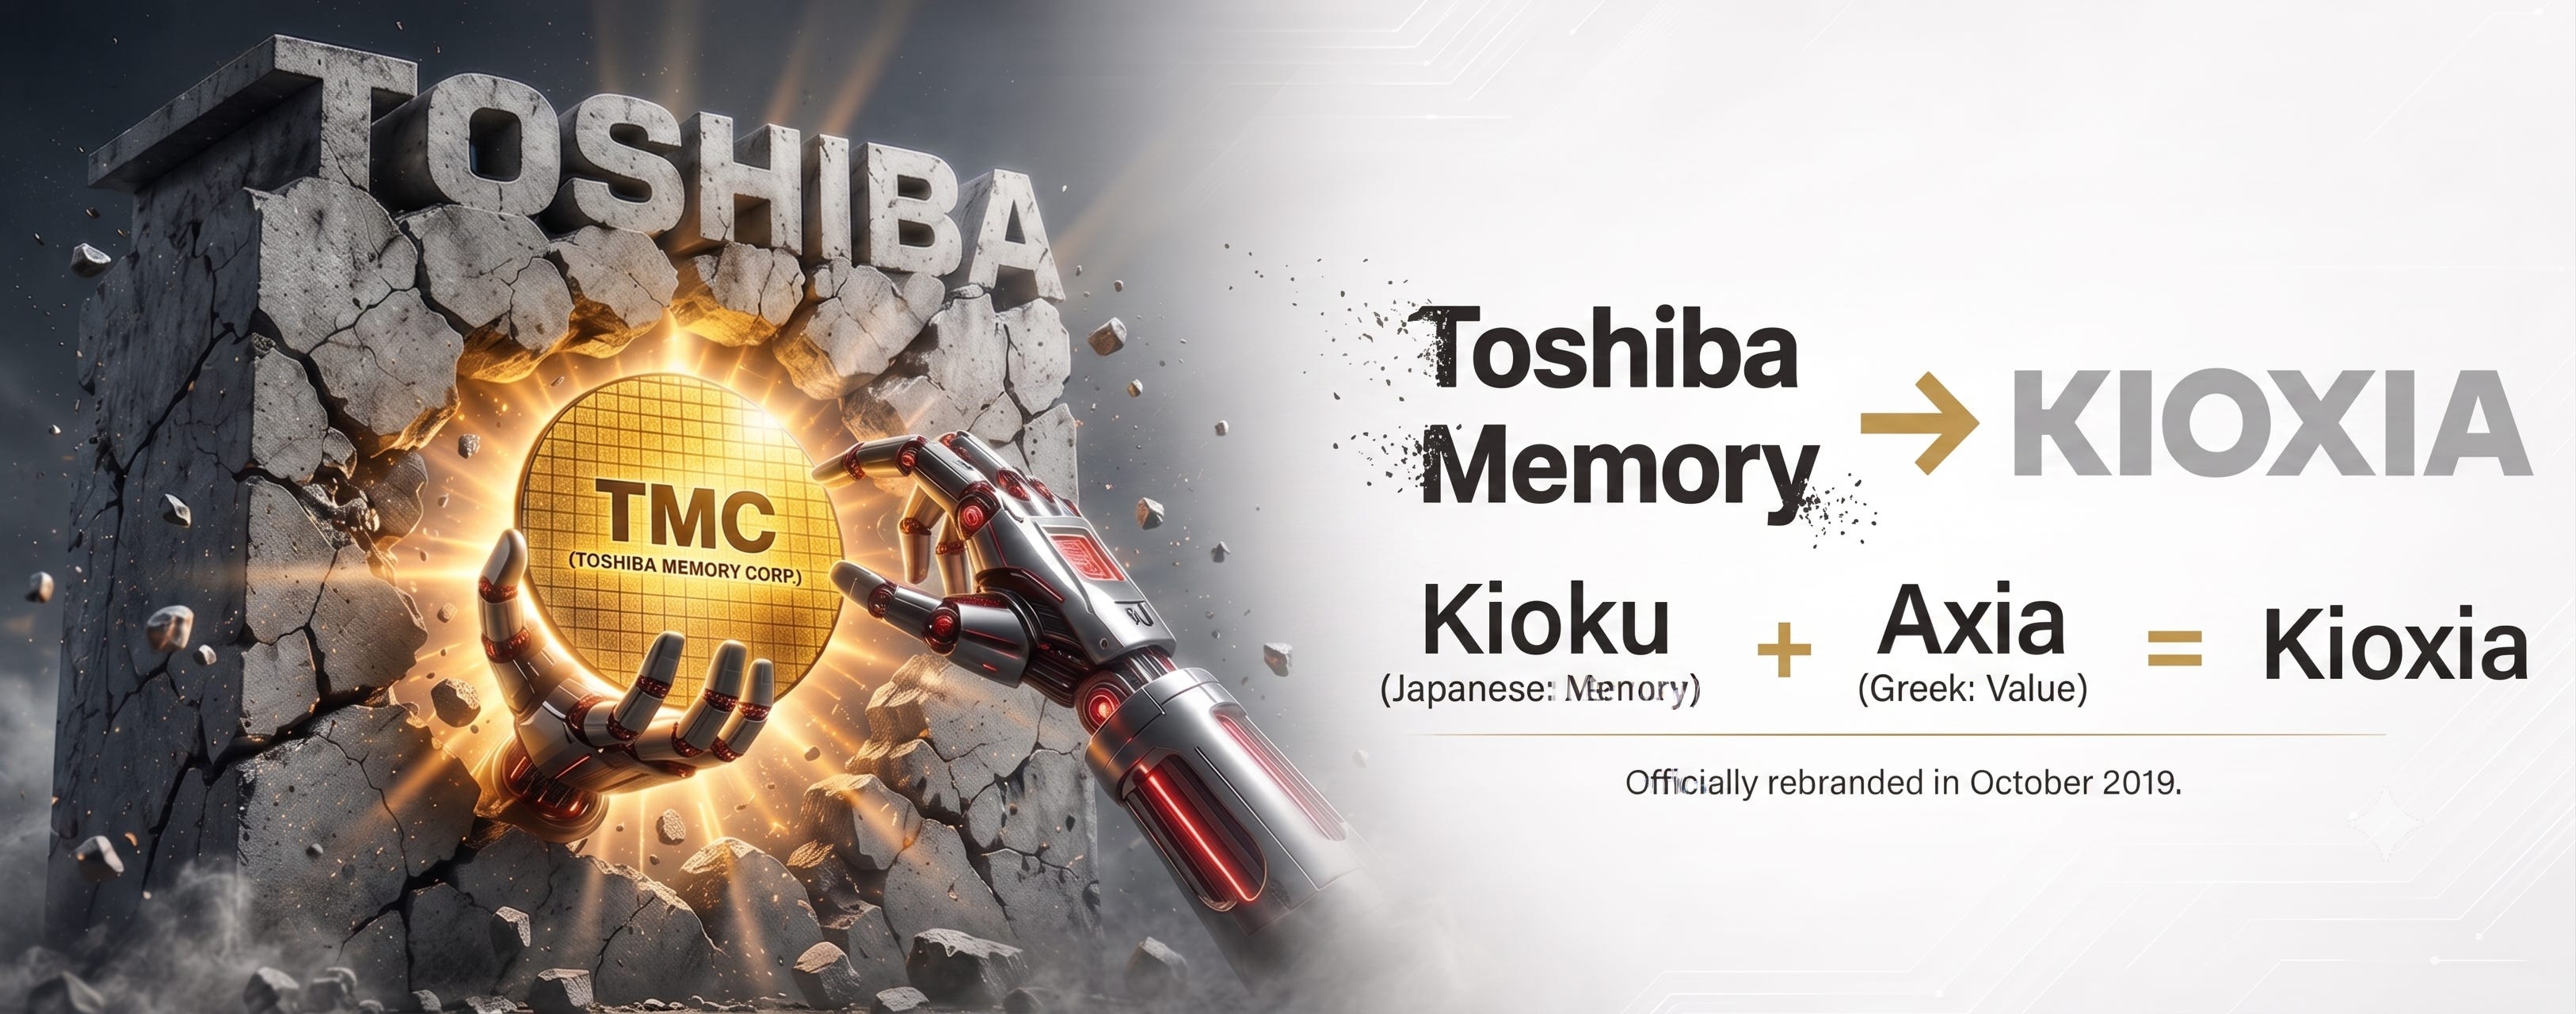
歷史的嘆息——東芝的失落與鎧俠的誕生
鎧俠的前身,正是發明了NAND Flash技術的日本百年企業東芝(Toshiba)。回顧這段歷史,不僅是全球記憶體技術發展的寫照,更是日本半導體產業興衰的縮影。
這段歷史的源頭可以追溯至1984年,當時任職於東芝的舛岡富士雄(Fujio Masuoka)博士,一位傳奇工程師與電子工程學家。他因發明了改變世界的快閃記憶體(Flash Memory)而聞名於世。當年為了尋找能取代傳統磁性儲存設備的半導體解決方案,成功發明了NOR 及NAND Flash技術,為未來的智慧型手機與大數據時代奠定了基石。Apple 後來的 iPod,iPhone 就是因為大量採用NAND Flash 而大放異彩。
然而,這項足以改變人類科技史的發明,在當時並未得到東芝高層的足夠重視。東芝僅發給舛岡博士幾百美元的獎金,甚至在後續的內部政治中試圖將其邊緣化,導致舛岡博士最終於1994年黯然離開東芝,轉往東北大學任教。反觀美國的Intel,迅速看出了這項技術的商業潛力,藉由NOR Flash創造了數十億美元的營收 (靠90年代的可刷寫式BIOS);更離譜的是東芝的公關部門甚至對美國《富比士》雜誌表示,是Intel發明了快閃記憶體,令真正的發明者舛岡富士雄(Fujio Masuoka)博士感到十分屈辱。從這個節點其實已經預視了東芝的內部文化極為惡劣,也為之後幾年的危機埋下了伏筆!也間接証明,日常觀察公司管理層處事態度的重要性!
如果歷史能夠重寫,假設東芝在 90 年代能像韓國企業那般具備破釜沉舟的決心,傾國家之力扶植 NAND Flash 技術,並在後續的半導體資本競賽中保持專注,憑藉其先行者優勢與底層專利壁壘,東芝極有可能成為今日與韓國三星(Samsung)、SK海力士(SK Hynix)並駕齊驅,甚至超越對手,成為「絕對記憶體巨頭」。在當今AI驅動的超級循環中,日本本可擁有一家如同SK海力士般,市值飆升、掌控全球AI基礎設施命脈的護國神山。
但現實中的東芝卻走向了另一條充滿荊棘的道路。2015年,東芝爆發了震驚全球的嚴重財務造假醜聞,企業信譽掃地;2015年7月21日,有一張圖片幾乎登上了各大國際媒體的頭條:三位最高負責人在新聞發布會時一齊鞠躬,他們都因東芝的有毒文化而陷入過激烈的高層內部鬥爭,都為虛報利潤做過假帳,都是東芝巨大醜聞的罪魁禍首。東芝財務醜聞規模之大讓人詫異,跨度長達8年(2008年至2015年),跨越老中青三代社長,財報「注水」金額高達16億美元。
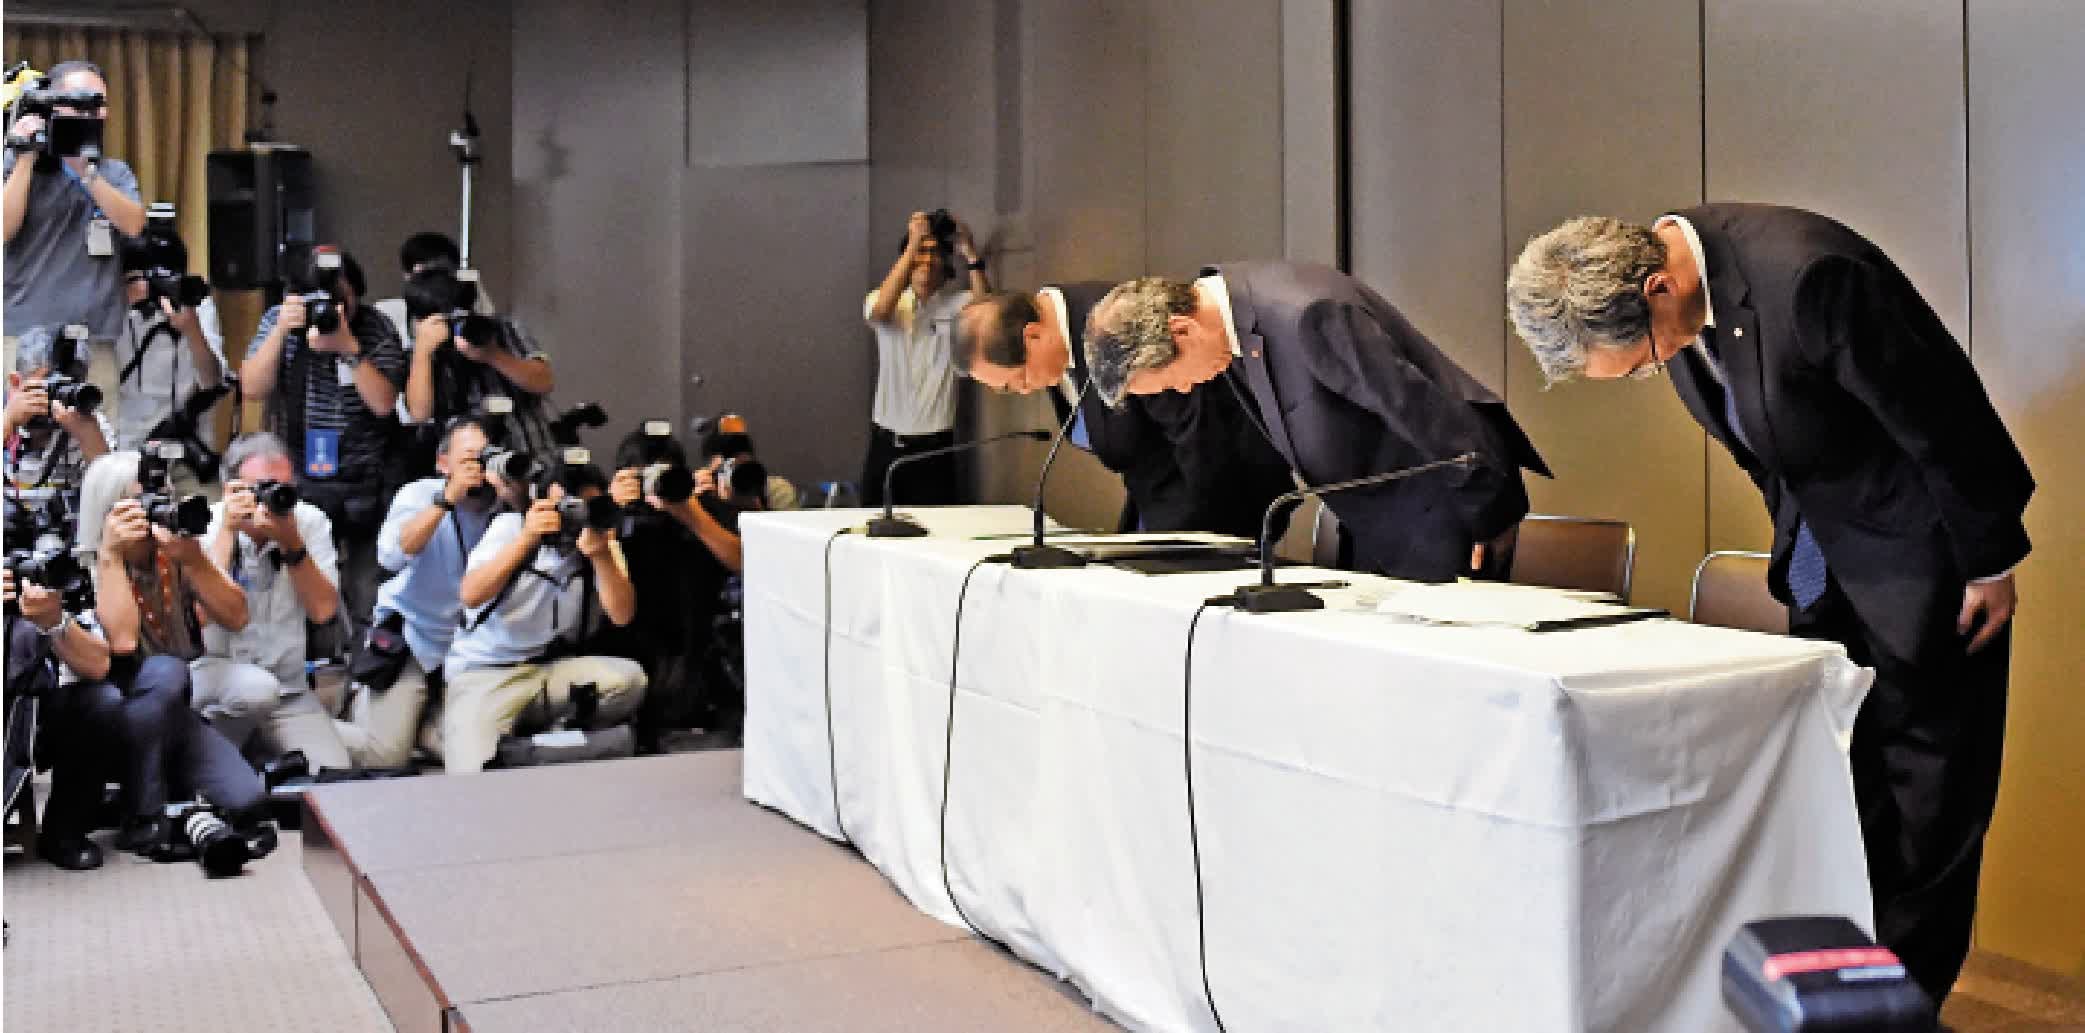
多家日媒分析,東芝醜聞歸根到底是因為內部鬥爭,前任兩代社長獨斷專行且相互對立,現任社長懦弱無能。三任社長的掐架幾乎毀了一個140年歷史名聲赫赫的企業。
西屋電氣的災難:致命一擊
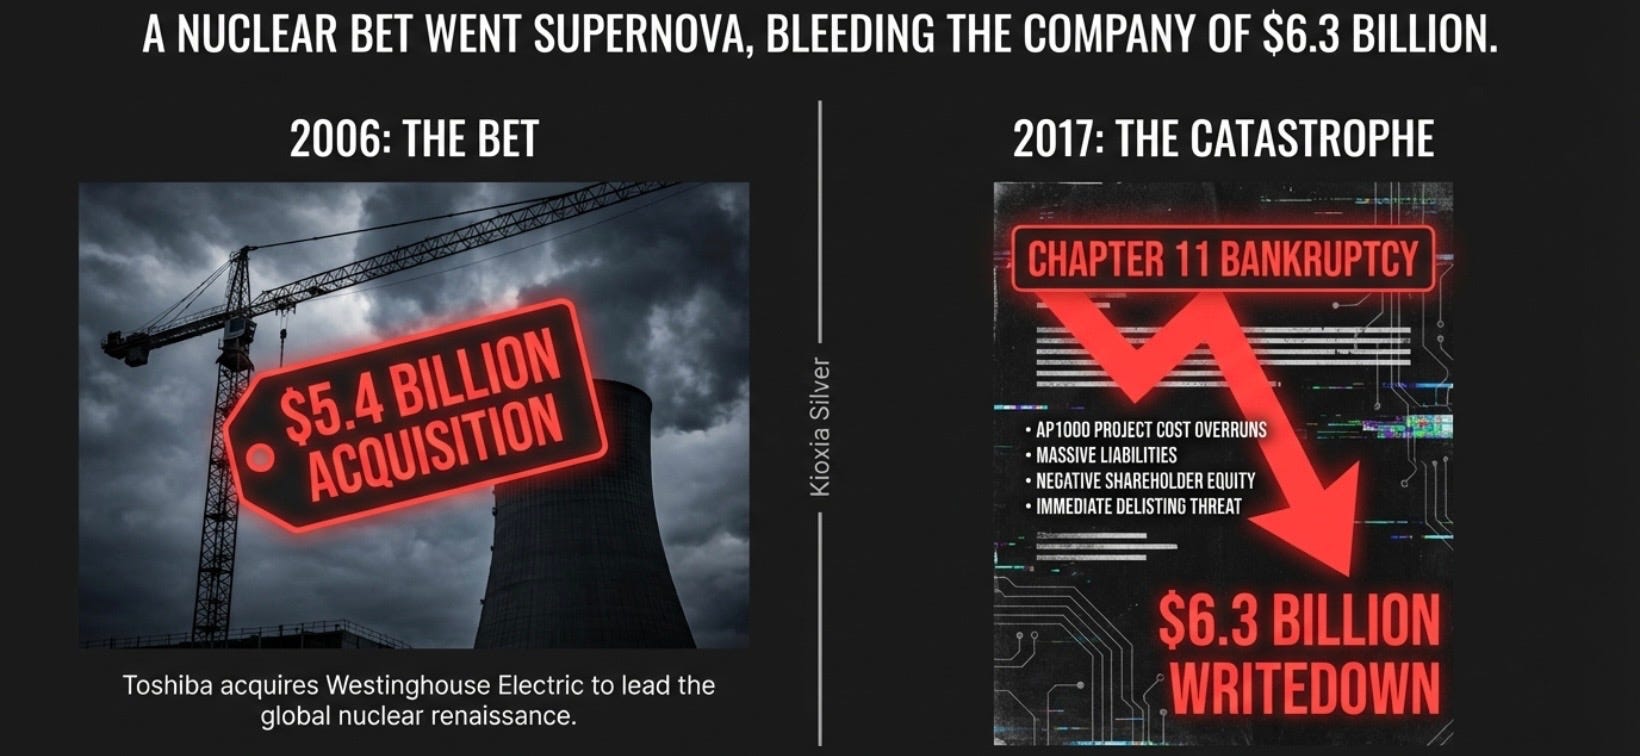
隨後在2017年,其數年前斥巨資併購的美國核電事業西屋電氣(Westinghouse)因成本失控與龐大虧損宣告破產保護,將整個東芝集團推向了資不抵債的生死邊緣。
豪賭核能:2006 年,東芝以 54 億美元的高價收購了美國核能公司 西屋電氣(Westinghouse),押注全球核能復興。
破產與鉅額虧損:西屋電氣在美國的電廠建設項目遭遇嚴重延誤和成本超支。2017 年 3 月,西屋電氣申請破產保護,導致東芝面臨 63 億美元 的資產減記。
生存危機:東芝面臨資不抵債的風險,這將導致其從東京證券交易所退市。為了生存,東芝別無選擇,只能出售其最賺錢的資產。
為了填補巨大的財務黑洞並避免被東京證券交易所強制下市,東芝被迫「斷尾求生」,將旗下最賺錢、也是唯一具備全球競爭力的半導體記憶體事業群:東芝記憶體公司(Toshiba Memory Corporation, TMC)進行標售。
世紀拍賣:地緣政治的角力場
2017 年出售 TMC 的決定引發了一場長達八個月的激烈競標,這不僅是商業交易,更是一場地緣政治博弈,也是一單世紀經典的交易,我個人認為這是一單由最聰明及最善於游說的人促成的交易藝術!(貝恩資本 Bain Capital !!)
錯綜複雜的利益方:
東芝:急需 180 億美元現金以避免退市。
日本政府:視記憶體技術為國家安全資產,堅決反對出售給中國買家,並對台灣鴻海(富士康)的競標持保留態度。
Western Digital(威騰電子/西部數據):東芝的長期合資夥伴,既想收購東芝記憶體以挑戰三星,又擔心被切斷供應鏈。
美國客戶(Apple, Dell 等):擔心 Western Digital 收購會造成市場壟斷,因此介入以確保供應鏈競爭性。
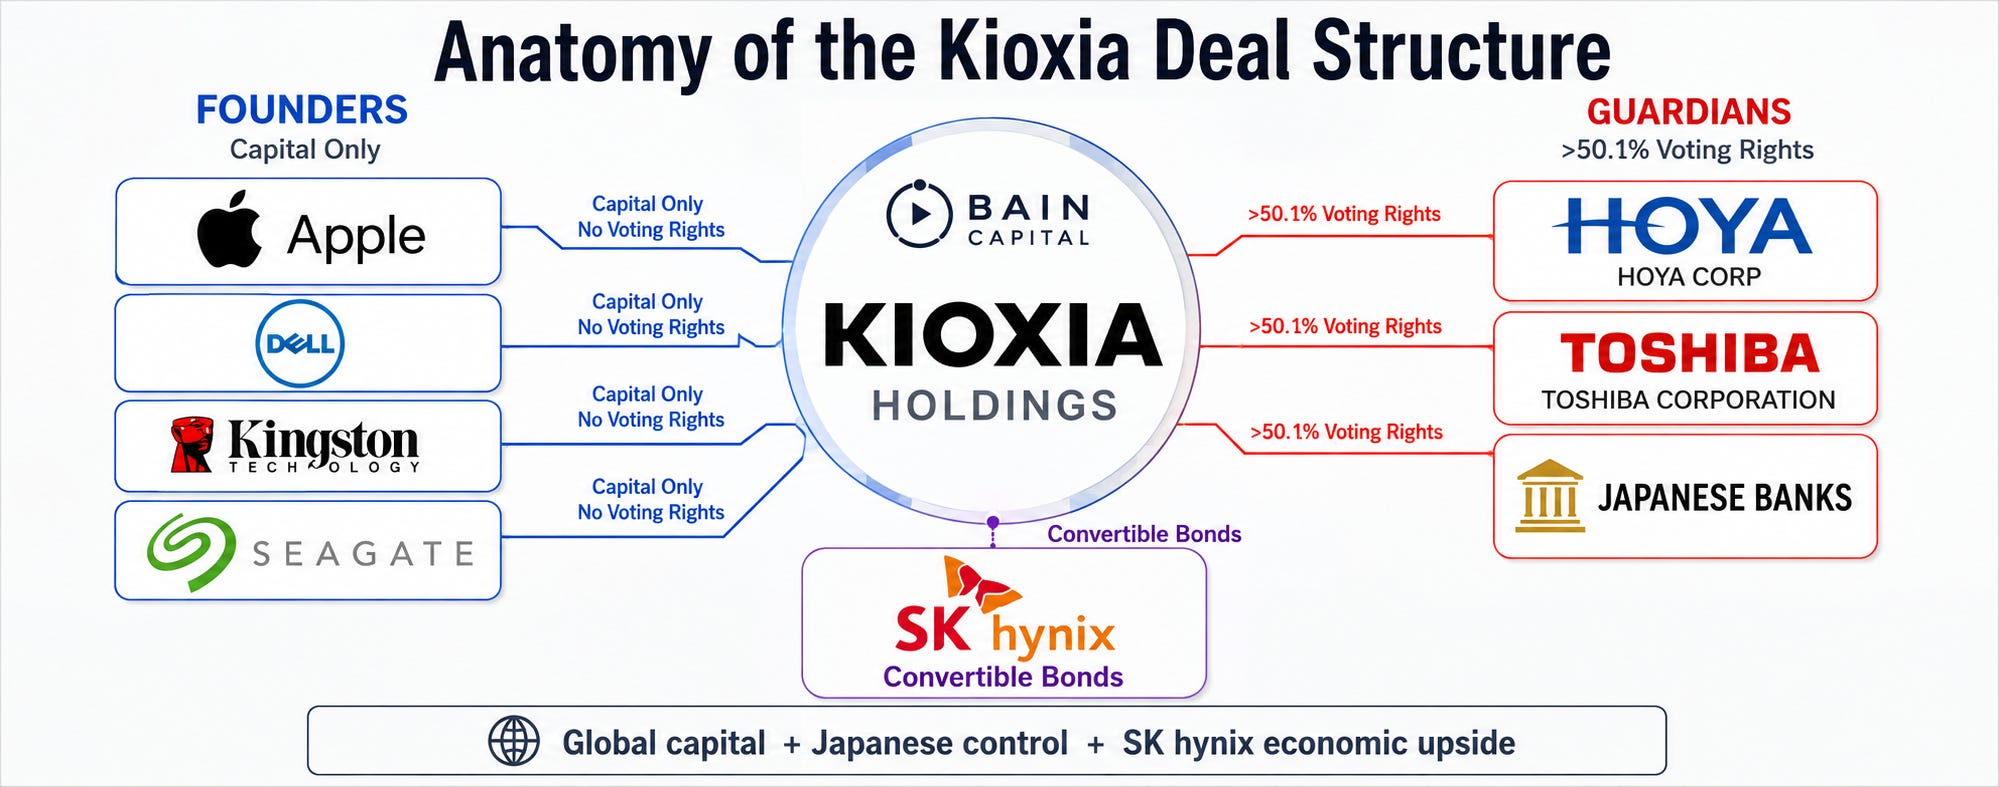
貝恩資本(Bain Capital)的解決方案: 這個交易結構極為精妙:
美國科技巨頭(Apple, Dell 等)出資但不控股,以安撫客戶。
SK Hynix(SK 海力士) 通過可轉換債券投資,既獲得未來潛在股權,又在當時不擁有投票權,以此規避反壟斷審查。
日本保持控制權:東芝自身再投資,加上日本光學大廠 Hoya 和政府背景基金,確保日本實體持有超過 50.1% 的投票權,滿足了國家安全要求。
貝恩資本(Bain Capital)退場的意義及解讀
