

Marvell 終於決定買下 Lumentum,但市場的第一個反應,卻是把兩家公司的股票一同拋售。
11 月 2 日,雙方正式宣布一宗企業價值高達 1,150 億美元的全股票收購。Marvell 股價當日下跌約 12.7%,Lumentum 跌幅更達 18.6%。兩家公司原本都是 AI 基礎設施投資熱潮的受益者,如今卻因為決定合併,同時遭到市場質疑。
Lumentum 的 InP 雷射產能供不應求,Marvell 的資料中心業務亦正高速增長,兩者結合在產業戰略上似乎相當合理。不過,Marvell 今年才完成 Celestial AI 收購,又與 Google 擴大合作,本身已經擁有不少增長機會,為甚麼仍然願意支付如此高昂的代價?更令人費解的是,Lumentum 正處於業績爆發期,管理層又為何選擇現在出售公司?
仔細研究雙方的交易條款、管理層的解釋,以及 NVIDIA 在其中扮演的角色,我認為這宗收購反映的,可能不只是 AI 光通訊的龐大商機,還有兩家公司對下一代競爭格局的共同焦慮。
一、全股票收購的先天弱點
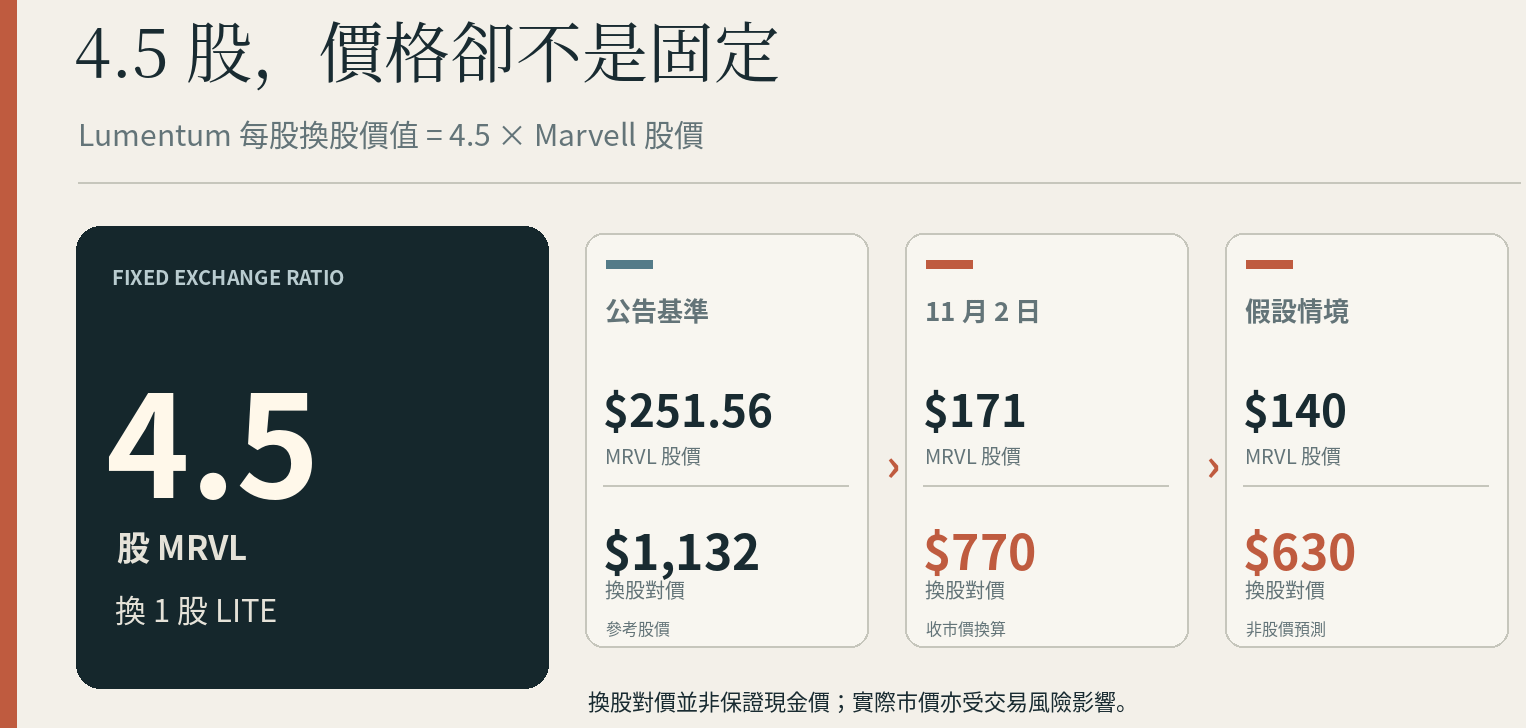
這宗交易最值得注意的地方,是 Lumentum 股東得到的並非固定現金,而是每股換取 4.5 股 Marvell 股票。
按照 10 月 28 日兩家公司的收市價計算,收購價約為每股 1,132 美元,溢價 23.9%。但由於採用固定換股比例,當 Marvell 股價下跌,Lumentum 股東能夠取得的收購對價便同步縮水。以 11 月 2 日 Marvell 約 171 美元的收市價計算,Lumentum 每股換股價值只剩約 770 美元,甚至低於併購消息曝光前約 914 美元的股價。
短短幾個交易日,原本看似吸引的收購溢價,已經完全改變了面貌。雖然股價下跌不會自動終止交易,但距離預計完成交易的 2028 年上半年仍有相當長時間,如果 Marvell 的估值持續受壓,Lumentum 股東便有可能重新評估交易條件。假如雙方需要提高換股比例,Marvell 原有股東又可能面對更高的股權稀釋。
這令我想起 Netflix 早前競購華納兄弟的經歷。Netflix 最初採用現金加股票方案,到了今年 1 月卻改為全現金,以提高交易對價的確定性。當 Paramount Skydance 隨後提出更高報價,Netflix 最終選擇退出,沒有繼續提高出價。兩宗交易的背景不同,但都說明大型併購除了需要合理的產業邏輯,交易對價的穩定性與股東是否願意接受,同樣重要。
Marvell 的情況更敏感,因為整宗交易完全依靠股票支付,而且沒有保障 Lumentum 股東最終取得多少美元價值的價格保護機制。
另一個值得警惕的地方,是兩家公司的估值都已反映相當進取的增長預期。以公告時的企業價值計算,Lumentum 相當於 FY2026 營收約 38 倍,即使以最新季度營收年化計算,估值仍達約 23 倍。至於 Marvell,市場亦早已把 AI ASIC、光互連及 Google 合作的龐大商機,提前反映在其股票估值之中。
全股票交易可以保留現金,避免立即承擔巨額融資成本,同時讓雙方股東分享未來的協同效益。但當一家高估值企業利用自己的股票,收購另一家估值同樣昂貴的公司,整宗交易便高度依賴市場對未來增長的信心。一旦投資者開始重新評估這些預期,買方股票的購買力便可能迅速下降,賣方原本期待的收購溢價也隨之縮水。
不過,交易結構的脆弱性仍然無法解釋,為甚麼兩家公司願意承擔如此龐大的風險。
尤其值得追問的是,Lumentum 的營收正高速增長,InP 產能供不應求,管理層為甚麼反而選擇出售?Marvell 真正想追趕 Broadcom 的甚麼優勢?而黃仁勳又為何據報在交易公布前表達支持?
接下來,我會從兩家公司的管理層回應、技術競爭與 NVIDIA 的利益關係,繼續拆解這宗收購背後的戰略考量。
免費訂閱 Wing’s Investment World,即可繼續閱讀完整分析,並收到日後的《週中拆局》。