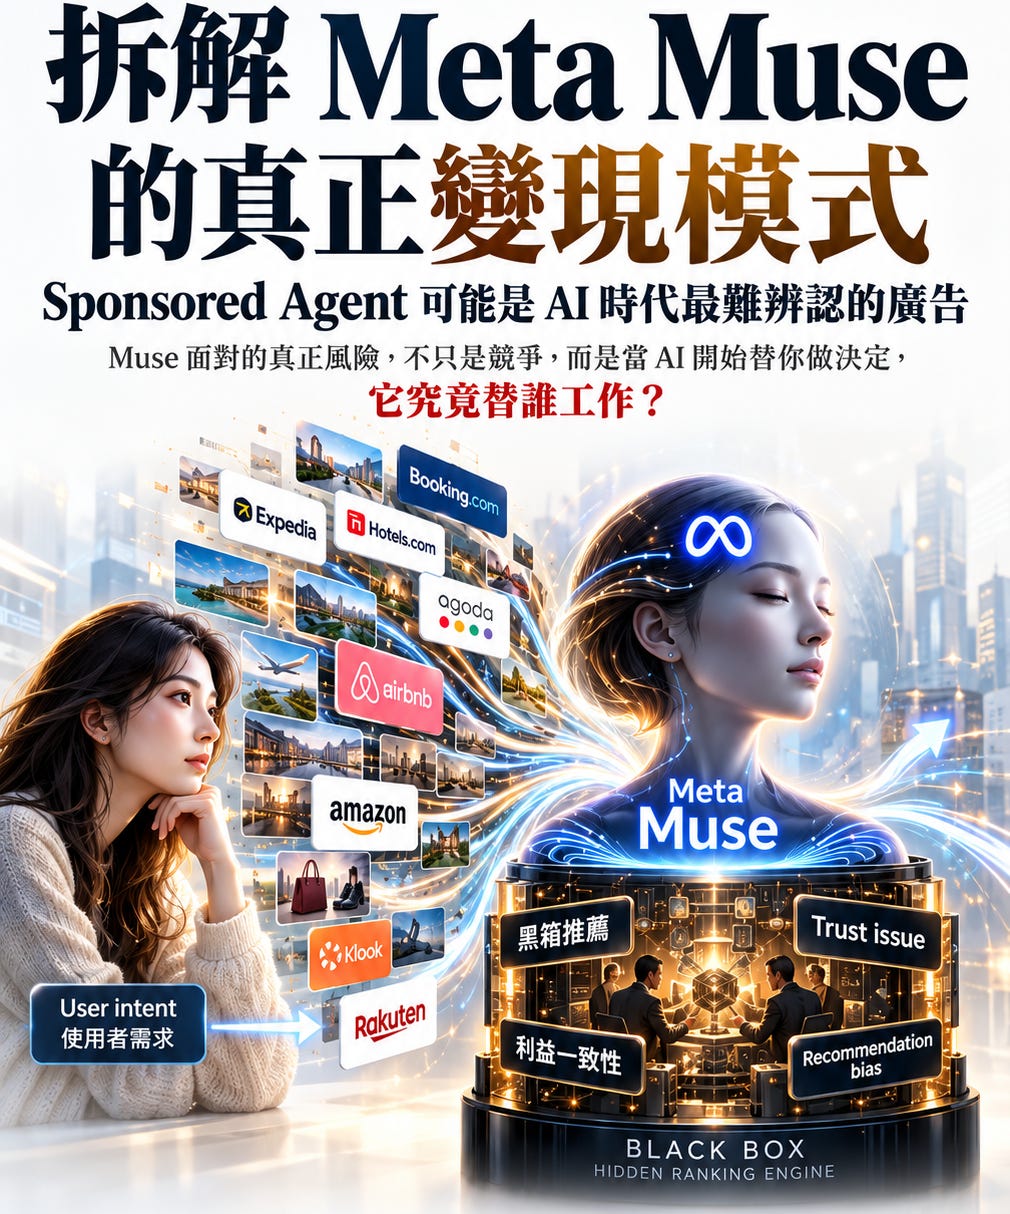


華爾街正在重新定價 Meta。
Muse 在 9 月 8 日推出後迅速登上美國 App 排行榜前列,Meta 股價其後一度上升約 27%,市值最高增加超過 4,000 億美元。這已經不是市場對一個新 App 的普通反應,而是投資者開始重新計算一件過去很難估值的事情:Meta 每年投入巨額 AI 資本支出,除了令 Facebook、Instagram 的廣告更準之外,原來還可能孕育出一個全新的消費平台。
市場真正開始看到的,不只是另一個 ChatGPT,而是 Meta 第一次有機會把自己過去二十年最擅長的事情,從「影響你看什麼」再向前推一步——開始影響你最後選什麼、買什麼,甚至直接替你完成交易。
Facebook 與 Instagram 賺的是你的注意力。Muse 想掌握的,卻是你的意圖,甚至最後的決定。這是一個完全不同量級的生意。但它亦產生了一個非常 Meta 的矛盾:
一家最擅長把使用者行為變成廣告收入的公司,現在想成為你最信任的私人助理。
所以,Muse 真正值得追問的,不是它能做到多少事,也不是模型是否比 ChatGPT 更強,而是當它開始替你作決定時:
它究竟站在誰那邊?
Meta 最強的兩種 DNA,剛好在 Muse 身上撞在一起
Muse 到目前為止的成功,首先要承認 Meta 做對了一件事:它非常懂消費產品。
個人 AI 代理人並不是 Meta 首創。Google 早在今年 5 月已推出 Gemini Spark,同樣定位為全天候替使用者處理任務的 AI 助理,而且 Google 手上還有 Search、Android、Gmail、Maps 等大量入口。
但 Google 當時一次發布大量 AI 功能,Spark 最後只是其中一項。Meta 對 Muse 的處理完全不同:它把產品價值壓縮成一句普通人馬上聽得懂的話——這不是另一個聊天機器人,而是一個真的替你把事情辦完的私人助理。
Meta 官方甚至刻意強調 Muse「沒有學習門檻」,可以像傳訊息一樣直接交代工作;它能寄 Email、訂旅行、處理長期任務,而且可以直接在 WhatsApp 使用。
這就是 Meta 第一種很強的 DNA:把技術產品化,再把產品大眾化。
Meta 的第二種 DNA,則來自它最成熟的商業模式。2025 年 Meta 約 2,010 億美元收入中,廣告收入超過 1,960 億美元。過去二十年,它最擅長的事情不是替使用者完成工作,而是理解行為、預測需求,再把這種理解轉化成廣告收入。
這本身不是問題,但放到 Personal Agent 身上,利益關係就變得複雜。Muse 的產品承諾,是站在使用者一邊替你搜尋、比較、推薦,甚至直接完成交易;Meta 的商業本能,卻是把需求與意圖變成收入。兩者並非天然衝突,但當 Muse 愈來愈接近最終決策,這兩套邏輯就不可避免會在同一個地方相遇。
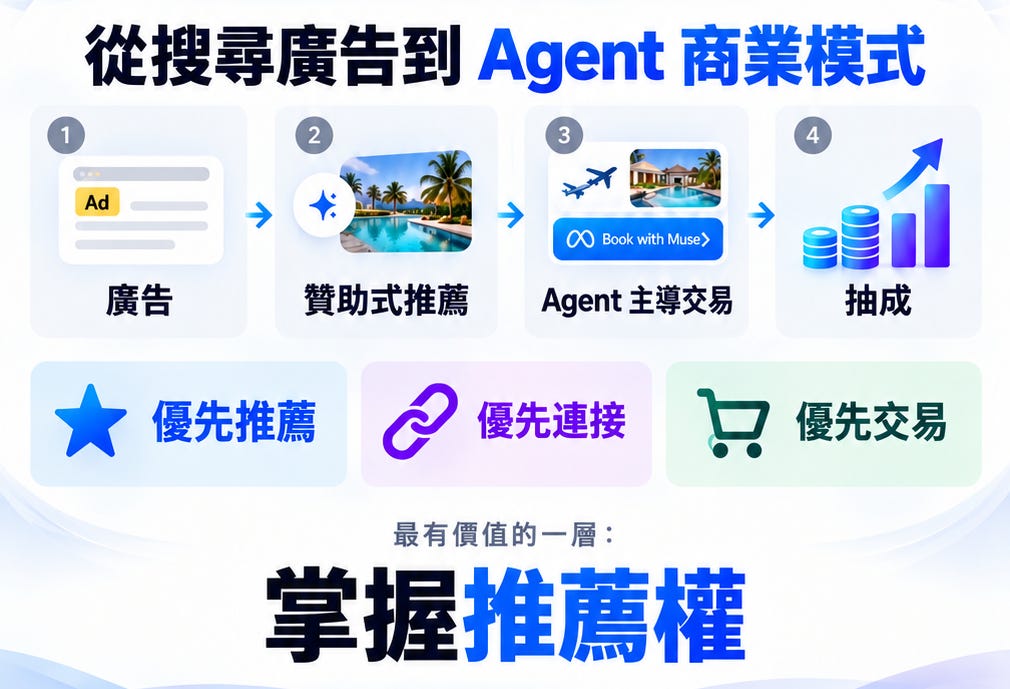
所謂 Sponsored Agent,可以簡單理解為:當 AI Agent 開始替使用者搜尋、比較、推薦甚至完成交易後,品牌與商家也開始尋找進入這條新互動鏈的商業模式。它可能只是公開的品牌對話,也可能延伸到交易分潤;真正敏感的情況,則是商業利益開始影響最後推薦。
真正需要分清楚的是,這幾種模式表面上都叫 Sponsored Agent,但對使用者信任的影響其實完全不同。
Sponsored Agent 最大的問題,是大家把三種生意混在一起
目前市場談 Sponsored Agent,經常把完全不同的變現方式混為一談,我認為至少要拆成三層 :
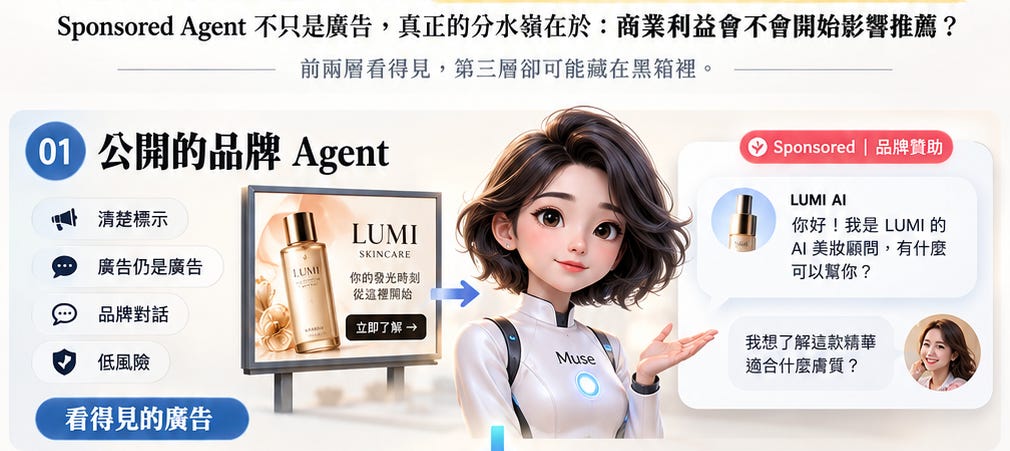
第一層是公開品牌代理。OpenAI 最新測試的 Sponsored Agents 就屬於這一類:使用者先看到廣告,再自行選擇是否進入由品牌贊助的 AI 對話。它與 ChatGPT 原本的回答分開,本質上仍然是傳統廣告,只是 Banner 變成了對話。
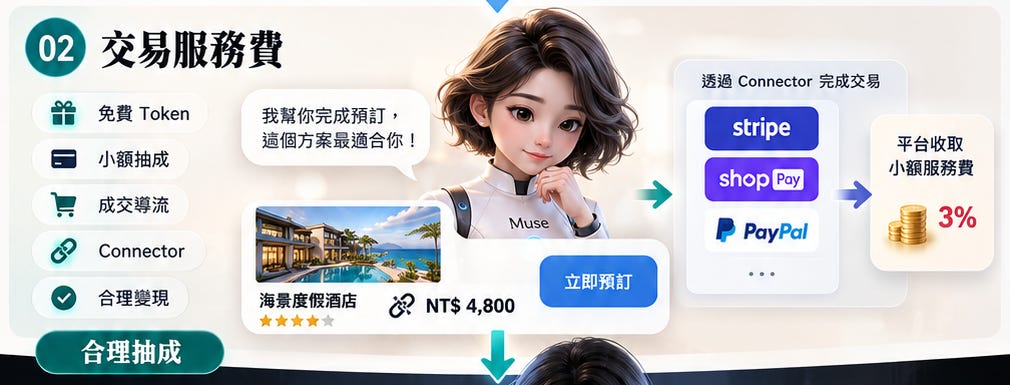
第二層是交易服務費。Agent 替你完成一筆交易,平台向商家收取一小部分。這也不是特別危險的模式。OpenAI 的即時結帳就曾採取類似邏輯,商戶支付交易費,但官方明確表示這不影響商品排序。
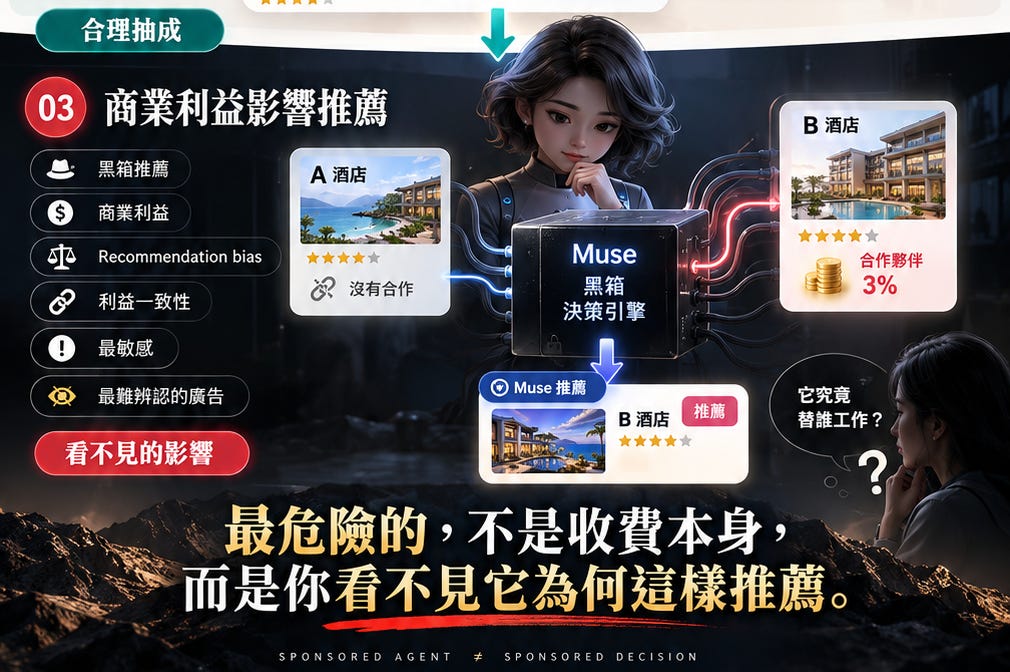
真正值得警惕的是第三層:商業利益開始影響推薦。 假設兩間酒店的價格、位置與評價相若,其中一家沒有商業合作,另一家願意把交易額的 2% 分給 Meta,Muse 最後會推薦誰?如果另一家願意付到 4%,排序又會不會改變?
目前沒有證據顯示 Meta 正在出售 Muse 的推薦排名,這點必須講清楚;但正因這種影響可以發生在使用者看不見的決策過程裡,它才最值得提前研究。公開廣告可以標示,交易費可以披露,真正危險的是商業利益一旦進入推薦邏輯,使用者未必有辦法察覺。
Sponsored Listing 最終可能變成 Sponsored Decision
傳統搜尋廣告至少有一道天然限制:消費者仍然看得到其他選項。Google 可以把贊助結果放在最前面,Amazon 也可以讓品牌競價搜尋位置,但使用者仍然可以往下滑、比較價格、查看評價。Agent 的價值卻恰好相反——它存在的目的,就是替你減少選項,把一百間酒店縮成十間、三間,最後甚至直接告訴你:「這間最適合你。」效率提高了,但使用者對決策過程的可觀察性也同時下降。
如果 Muse 最後只推薦三間酒店,你很難知道第四間為什麼被排除。可能是價格、位置或評價,也可能存在使用者看不到的商業因素。搜尋時代,演算法主要決定「誰排得更前」;Agent 時代,黑箱開始決定的卻是「誰根本不會進入你的候選名單」。因此我認為,Sponsored Agent 最終真正有價值、也最值得警惕的形式,未必是公開的品牌對話,而是 Sponsored Decision——贊助決策:
品牌過去付錢爭取「被看見」,未來可能更願意付錢爭取「被 AI 選中」。
如果你認為「Sponsored Listing → Sponsored Decision」這個框架值得繼續追蹤,歡迎按個 Like,讓我知道這類 Agent 商業模式分析值得繼續深入。
這不是陰謀論,而是一個很老的經濟問題
其實根本不需要假設 Meta 有任何惡意,這本質上就是一個典型的委託代理問題(Principal-Agent Problem)。使用者以為自己是委託人,Agent 的任務就是替自己找最佳答案。但如果真正向平台支付大量收入的是商戶,而平台又控制 Agent 的推薦機制,那麼同一個 Agent 其實同時面對兩組利益未必一致的主人。這種問題早在 AI Agent 出現之前已經存在。
當平台既是裁判,又從不同結果中得到不同回報時,推薦本身就可能成為利益分配工具。
而 Agent 把這個問題再放大了一層,因為 Amazon 就算把自己的商品排前一點,你還看得到其他商品;如果 Muse 已經替你把一百個選項壓成一個答案,你連偏差是否存在都未必知道。
FTC 今年提出的 AI 政策聲明,也開始碰到一個相近的核心問題:如果 AI 表面上承諾替使用者完成某個目標,實際上卻被導向另一套沒有披露的目標,可能構成欺騙。這份文件原本主要針對政治或意識形態因素對 AI 輸出的干預,並非直接討論商業推薦;但背後的原則同樣值得套用到 Agent——使用者以為 AI 正在替自己最佳化,與系統實際正在最佳化的目標之間,不能存在一個完全沒有披露的落差。
安全、隱私與利益一致性,其實是三個完全不同的問題
Meta 在 Muse 的安全設計上做了大量工作,這點我反而認為值得肯定。
Muse 運行在獨立安全虛擬機內,密碼與付款資料放在 Agent 無法直接看到的安全區域,敏感操作需要使用者確認。Meta 更表示,Muse 的對話與 VM 資料不會直接提供給廣告系統。
安全:「我的資料會不會被偷走?」
隱私:「平台可以看到、保存或利用我多少資料?」
利益一致性:「當 Agent 替我作決定時,它究竟優先考慮誰的利益?」
一個系統可以非常安全,也可以非常重視隱私,但仍然存在利益衝突。
所以我認為 Muse 未來真正難解的問題,不只是安全或隱私,而是更難量化的利益一致性。
安全 ≠ 隱私 ≠ 中立。
保護資料,不等於平台失去了理解你的能力。
很多人其實都有過類似的第一身經驗:明明沒有搜尋某件商品,沒有按讚、留言,甚至沒有按進商品頁,只是在 Instagram、Facebook 或其他平台上多看了某類內容幾秒,沒多久之後,Feed 裡卻開始出現高度相關的內容,甚至廣告。那種感覺很容易令人產生一個疑問:「我明明什麼都沒有告訴它,它怎麼知道?」
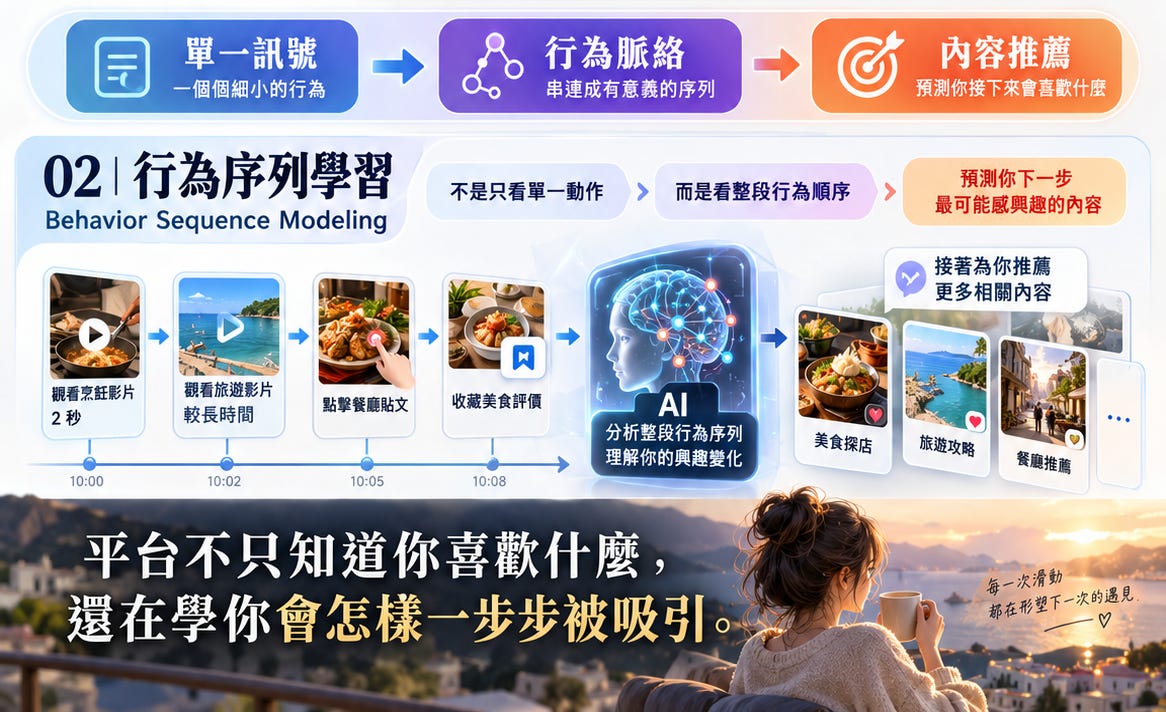
答案未必是平台「偷聽」了你的對話。更常見的原因,現代推薦系統早已從顯性互動,走向兩種更細緻的訊號:
隱性回饋(Implicit Feedback)
行為序列學習(Behavior Sequence Modeling)
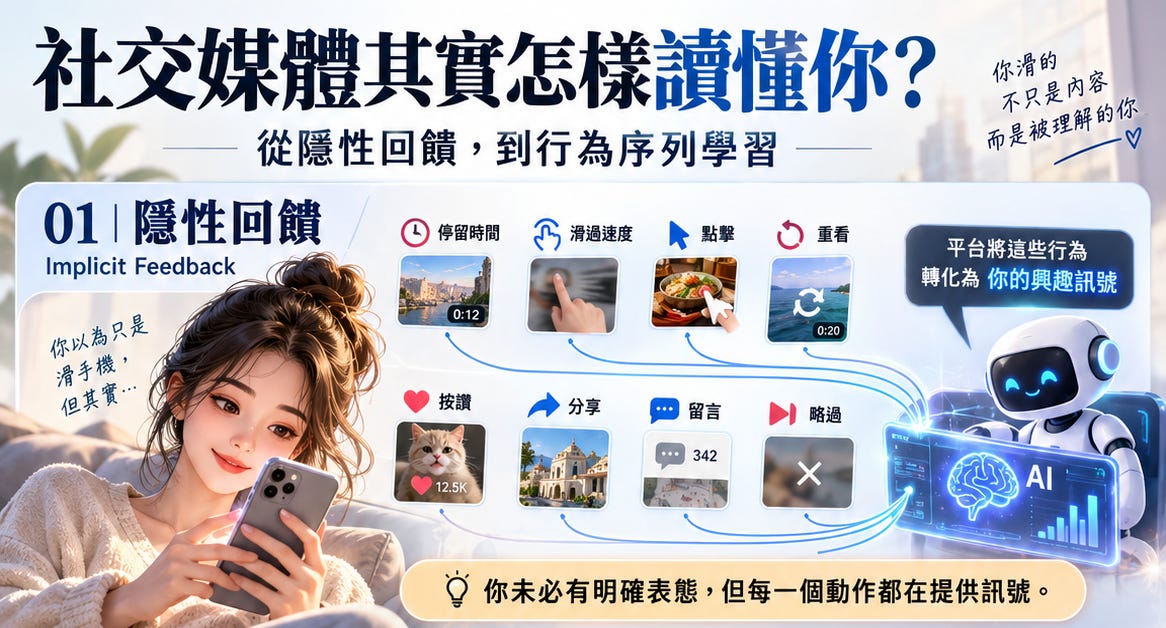
你有沒有停下來看、看了多久、立即滑走還是停留二十秒、有沒有重看、之後又看了哪些內容,這些微小行為本身都可以成為隱性行為訊號(Implicit Behavioral Signals),最後被模型用來做意圖推論(Intent Inference)。
以前 Meta 要猜你的 Intent;Muse 讓你直接把 Intent 告訴 Meta
這才是 Muse 真正值錢的地方。
Muse 值錢的不是模型,而是它坐的位置
Meta 過去最有價值的資產,是掌握使用者的注意力(Attention);再進一步,則是從行為中推測需求與意圖(Intent)。Muse 真正想取得的,卻是更靠近交易終點的位置——直接參與甚至影響最後的決策(Decision)。對平台而言,離交易愈近,商業價值通常愈高,這也是市場重新評估 Meta 的重要原因之一。
如果 Muse 最終成為大量消費者的預設入口,Meta 得到的就不只是另一個廣告版位,而是直接站到購買決策之前。但這項優勢同時也是最大的風險:當平台愈接近最後決定,使用者就愈需要相信,這個決定首先是為自己作出的,而不是為平台的收入模型服務。
到這裡,Muse 真正的價值已經開始清楚:它爭奪的不是另一個 AI 入口,而是站到消費決策之前。
但對投資者而言,更重要的問題其實現在才開始——這個位置到底可以變成多少收入?誰會因此少賺一份?而 Meta 為了讓 Muse 真正替你做事,又要付出多少成本?
接下來我會從交易抽成、Agent 執行成本、Amazon 與 Airbnb 的攻防,一直拆到 Apple、OpenAI 與 Google,看看華爾街這次超過 4,000 億美元的重新定價,究竟需要什麼條件才能真正成立。
其中一個最直接的切入點,就是 Booking、Airbnb 與 Expedia 的最新 Take Rate:Meta 所謂的「小額交易費」,對消費者可能很小,對平台原本的收入池卻未必如此。