

華府鷹派終於等到機會
黃仁勳過去兩年在白宮建立了相當特殊的地位。他積極遊說川普放寬先進 AI 晶片對華出口限制,主張美國應該讓中國企業繼續使用 NVIDIA 的技術,避免中國加速建立獨立於美國的 AI 生態系。這套論述有其商業邏輯,也得到川普政府部分官員支持,卻始終與華府對華強硬派的國家安全立場存在衝突。
對共和黨鷹派而言,先進 GPU 已經是美中科技競爭中的戰略資產,出口政策不應主要按照一家企業的全球市場利益決定。但過去最大的障礙,是黃仁勳能夠直接接觸川普,並以維持美國科技領先為理由,持續爭取白宮支持。當行政部門願意保留出口許可的彈性,國會即使要求更嚴格的限制,也未必能夠立即改變政策方向。
這場風暴為原有的政治矛盾提供了一個突破口。第一輪報導發生在中期選舉之前,因此不能直接推論為選後策劃的政治操作。但隨著選舉結束,更多情報細節被披露,國會與董事會亦相繼展開調查,事件迅速從私人關係問題演變為對華政策及政府監督的爭議。情報為何在這個時間點密集曝光,仍有待更多證據解釋;但各方如何利用事件推動原有議程,已經逐漸清晰。
民主黨可以從川普政府如何處理情報警告、企業遊說及利益衝突切入,共和黨鷹派則有理由重新檢視晶片出口管制,以及行政部門是否充分執法。雙方的政治目標不同,但在加強出口監督方面,開始出現實質交集。
11 月 10 日,民主黨參議院領袖 Chuck Schumer 要求推進 AI Overwatch Act、Chip Security Act 及 MATCH Act,加強國會對敏感晶片出口的監督、GPU 追蹤制度,以及與盟友協調半導體設備出口限制。共和黨眾議院中國問題特別委員會主席 John Moolenaar 亦支持透過國防授權法案強化相關措施。
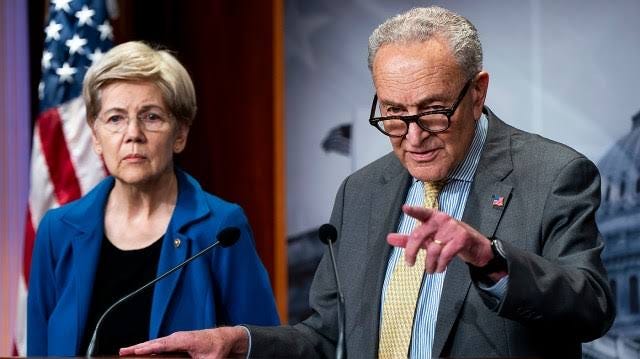
Stephen Miller 接替 Susie Wiles 出任白宮幕僚長,也令這種政治變化多了一個值得注意的角度。外界普遍將他的上任解讀為川普準備與民主黨全面對抗,Miller 本身也是對華強硬派,其政策取向與國會兩黨部分議員主張加強科技出口限制的方向存在交集。雙方即使在移民、司法及行政權力等議題上繼續激烈對抗,也可能在限制中國取得先進 AI 算力方面出現政策交集。Miller 未必支持民主黨希望加強國會監督的具體做法,但他的上任可能讓共和黨鷹派在白宮內部取得更有利的位置。
對 NVIDIA 而言,這種轉變的意義相當直接。共和黨鷹派不需要公開與川普決裂,也毋須要求黃仁勳下台,只要推動更嚴格的晶片追蹤、客戶審查及國會監督,就有機會逐步限制行政部門在出口許可上的自由裁量空間。
更深遠的影響,是這場風暴可能已經改變出口管制的政策話語權。過去鷹派需要解釋為何限制美國企業向中國銷售晶片,如今卻可能由主張放寬限制的一方承擔更大的政治說服責任。即使最終沒有重大違法結論,NVIDIA 對白宮的影響力也可能長期受到制約,而鷹派則取得了延續至未來國會立法及中美談判的議程優勢。
政治壓力亦已開始指向黃仁勳本人。11 月 11 日,共和黨參議員 Kevin Cramer 公開要求他辭職,理由是相關關係可能構成國家安全與勒索風險。這仍是個別議員的政治主張,卻顯示部分共和黨人已不滿足於單純收緊出口限制,而是開始直接質疑 NVIDIA 的領導安排。
川普的中國談判籌碼,可能因此改變
對川普而言,這個變化有利有弊。
黃仁勳是美國 AI 產業最重要的企業領袖之一,NVIDIA 的技術與全球競爭力亦是美國科技戰略的重要資產。政府沒有理由單憑尚未獲證實的指控,就希望公司陷入管理危機。但當國會兩黨開始要求更嚴格的監督,白宮未來繼續放寬晶片出口限制,便需要承擔更高的政治成本。
這反而可能成為川普與中國領導人下一輪會面的談判工具。美方可以把國會可能收緊出口限制,作為要求中國在其他貿易問題上讓步的理由;但如果限制最終被寫入法律,川普本身的談判彈性亦可能同步下降。
中國同樣不是沒有反制能力。北京掌握稀土及其他關鍵半導體材料的出口許可工具,如果美國重新收緊先進 GPU 對華出口,中國可能透過相關材料供應增加美國及盟友的成本。
因此,未來中美科技談判可能不再局限於 NVIDIA 能否出售特定 GPU,而是延伸至先進算力、關鍵材料及整條 AI 基建供應鏈的市場准入條件。
從 2010 年代的人脈,到三地調查:NVIDIA 究竟知道多少?
這場風暴另一個值得注意的地方,是黃仁勳與 Alice Huang 背後的商業人脈,可能遠早於 Megaspeed 在 2023 年進入 AI 算力市場,而美國情報系統對她的疑慮,也並非最近才出現。
《The Information》11 月 10 日引述認識 Alice 與康偉超過十年的知情人士指出,康偉曾表示自己早在 2010 年代便認識黃仁勳,當時他正從事電子遊戲公司的投資與收購,而 Gaming GPU 仍是 NVIDIA 最重要的市場。報導未能確定兩人首次認識的年份,也未能證實 Alice 與黃仁勳的私人關係何時開始,這條線索顯示,相關商業人脈可能早在 NVIDIA 以 Gaming GPU 為主的年代便已建立。
報導還提到,Alice 曾向客戶及同事展示她與黃仁勳的合照,並聲稱黃仁勳每年都會透過聚餐或送禮為她慶祝生日。這些說法同樣來自知情人士轉述,尚未獲得逐年獨立核實,但反映 Alice 可能長期利用與 NVIDIA 創辦人的私人交情,建立自己在商業圈的信用與影響力。
如果相關關係早已存在多年,便值得重新審視 Megaspeed 於 2023 年迅速建立 GPU 採購渠道的過程。原本可以被理解為 AI 熱潮下的新客戶關係,背後可能還有一段更長的人脈歷史。不過,長期認識不等於取得特殊商業待遇,更不能據此推論黃仁勳曾經參與違規交易。
另一條同樣值得關注的,是政府調查的時間線。
《紐約時報》最新引述匿名知情人士指出,美國政府早在 2024 年便建議台灣監察 Alice 的訪台行程。11 月 10 日,台灣內政部確認國安單位正調查相關事件,翌日更證實已廢止她的入境許可。連同美國對 Megaspeed 的出口管制調查,以及新加坡警方對該公司的調查,事件已涉及三地不同層面的情報、國安與執法行動。
不過,新加坡政府明確否認曾就 Alice 與黃仁勳的私人關係或中國情報聯繫展開所述調查,因此不能將三地行動視為同一項間諜調查,也不能把相關指控視為已經獲得證實。
真正值得注意的是,這些疑慮在最近的新聞風暴之前便已存在。美方據報早在 2024 年向台灣提出警告,而 NVIDIA 與 Megaspeed 的商業合作仍然持續。既然雙方可能具有多年的人脈關係,公司究竟從何時開始知道相關國安疑慮?這些資訊有沒有進入 NVIDIA 的客戶審查及內部風險管理程序?
Bloomberg 11 月 9 日的調查,進一步增加了這個問題的敏感性。
報導引述匿名知情人士指出,2025 年夏末,NVIDIA 總法律顧問 Tim Teter 曾致電主管出口管制的美國商務部副部長 Jeffrey Kessler,詢問美方是否參與新加坡警方對 Alice 的問話及限制出境行動。此後數星期,BIS 調查人員的工作受到限制,部分對外查詢需要取得高層批准,相關案件其後移交司法部。
這些資訊並非來自商務部正式公開的完整調查紀錄,事件的先後次序亦不足以證明 Teter 曾要求阻止調查,或 Kessler 因此不當干預執法。
然而,另一個細節更加耐人尋味。NVIDIA 聲稱 Teter 當時並不知道黃仁勳與 Alice 的私人關係,那麼究竟是什麼資訊促使他親自向出口管制主管查詢 Alice 被新加坡警方問話的情況?這項接觸又經過誰的授權?正常的客戶合規審查可以解釋 NVIDIA 為何關注 Megaspeed,但電話之後調查程序出現變化,仍有必要釐清兩者是否存在因果關係,以及 Teter 當時掌握哪些內部資訊。
當黃仁勳與相關商業人脈可能早在 Gaming GPU 年代便已建立,而多地政府又在最近幾年陸續展開調查,真正需要釐清的,是 NVIDIA 管理層何時掌握這些風險,以及公司是否具備足夠獨立的機制,處理 CEO 私人關係與重大客戶利益之間的潛在衝突。
NVIDIA 更棘手的問題,是公司治理與誠信
Ben Thompson 在 11 月 10 日的 Stratechery 文章提出一個重要觀點:真正可能危及黃仁勳 CEO 位置的,未必是國家安全指控本身,而是公司治理及資訊披露問題。
即使黃仁勳不知道 Alice 被指涉及的情報背景,也沒有洩露任何企業機密,董事會仍然有責任確認兩人的關係是否曾影響 NVIDIA 的商業決策,尤其是 Megaspeed 的客戶審批、晶片供應安排及出口合規程序。
除了 Teter 與 Kessler 的接觸,Bloomberg 亦曾提出約 50,000 顆 GPU 的統計差額。NVIDIA 向監管機構提供的 Megaspeed 相關資料,與經硬體合作夥伴銷售的晶片數量存在差異。公司後來表示已檢查其他倉庫,但未公開完整對帳明細。這可能涉及庫存資料收集及分類口徑問題,也可能反映 NVIDIA 對部分客戶的實際設備流向掌握不足。究竟屬於哪一種情況,需要進一步調查。
Thompson 亦注意到,NVIDIA 此前已聘用危機公關公司處理相關問題,但公司法務長及發言人仍曾對外否認黃仁勳的私人關係。如果相關管理層當時並不知情,就需要檢視內部匯報及利益衝突管理是否存在缺口;如果已經知情,則涉及對外聲明的決策過程,以及董事會究竟何時獲得完整資訊。
NVIDIA 過去與白宮的密切互動,也令事件更加敏感。《華盛頓郵報》10 月披露,公司曾承諾向白宮宴會廳改建項目捐款 2,500 萬美元,相關文件亦顯示 NVIDIA 希望保持匿名。黃仁勳同時積極遊說放寬對華晶片出口限制。捐款與遊說本身並不能證明存在利益交換,但在公司正接受國會及監管調查的情況下,這些往來很可能受到更嚴格的審視。
對 NVIDIA 而言,影響並不限於法律及公關成本。黃仁勳過去同時參與產品策略、重大客戶關係、資本配置及政府溝通,如果未來需要長期應付董事會、律師、國會與監管機構,便可能影響公司原有的決策效率。過去由管理層主導的重大收購、策略投資、融資及合作安排,也可能面對更嚴格的獨立審批。
這些交易未必存在不當行為,但當 CEO 的利益衝突管理受到質疑,董事會有責任確認相關決策是否符合一般商業條件,以及公司股東的整體利益。
這場調查即使最終沒有導致刑事責任,也可能改變 NVIDIA 的管理方式,以及黃仁勳在公司內部可以行使的權力。NVIDIA 董事會目前仍表達對黃仁勳及管理團隊的信心,並表示尚無理由相信國家安全或公司機密已受到損害;但獨立調查仍在進行,最終結果尚未確定。
黃仁勳沒有足夠的持股保障 CEO 位置
市場容易把 NVIDIA 與黃仁勳視為不可分割的整體。畢竟,他創立公司超過三十年,幾乎所有重要的技術轉型與平台策略,都與他的判斷密切相關。但從股權結構看,他並沒有足夠的控制權確保自己永遠坐穩 CEO 位置。
根據 NVIDIA 2026 年 Proxy Statement,截至 3 月 23 日,黃仁勳實益持有約 3.58% 股份,而且沒有超級投票權。這與 Meta 等由創辦人透過特殊投票權維持控制的科技企業有明顯差異。如果董事會最終認為更換管理層符合公司利益,黃仁勳無法單靠個人持股阻止決定。
真正令董事會為難的,是他在 NVIDIA 組織中的角色。
Thompson 引述《The Nvidia Way》作者 Tae Kim 的觀察,把 NVIDIA 形容為黃仁勳的一副「外骨骼」。公司集中了大量優秀的工程師與管理人才,而黃仁勳則處於資訊及決策核心,憑藉對產品、技術和客戶需求的深入理解,迅速協調不同部門的資源。這種架構在過去多次技術轉型中展現了極高效率,卻也令公司難以找到能夠立即接替他的領導者。
Thompson 因此把 NVIDIA 與 Steve Jobs 離開後的 Apple 作比較。
2011 年 Jobs 交棒給 Tim Cook 時,Apple 已經建立了 iPhone、iOS、App Store 及成熟的全球供應鏈。Cook 接任後,公司繼續擴大業務,提升供應鏈效率,建立龐大的服務收入,並發展 Apple Watch、Apple Silicon 等產品與技術。從財務表現來看,Apple 在失去 Jobs 後仍然取得了巨大的商業成功。
但 Tae Kim 對這段歷史提出另一種解讀。他認為 Apple 雖然繼續成長,卻未能完全延續 Jobs 時代開創全新產品類別的能力,尤其在 AI 等新領域面對更大挑戰。這個評價可以討論,畢竟 Apple Silicon 本身就是重要的技術突破,Apple Watch 亦發展成成熟的產品類別。不過,這個比較仍然帶出一個值得思考的問題:一家企業可以依靠既有平台持續創造現金流,卻未必能夠在失去創辦人後,維持相同的下一代技術開創能力。
CUDA、NVLink、GPU 產品路線圖及完整的 AI 運算生態系,已經形成深厚的競爭優勢。即使黃仁勳突然離職,既有產品、研發團隊與供應鏈合作也不會立即失效。Blackwell 與 Rubin 的商業化仍有條件按照原有規劃推進,公司未來幾年的盈利能力亦未必因此受到根本性破壞。
真正的問題可能出現在下一輪產業轉型。當 AI 運算逐步走向更高程度的客製化、ASIC、多種互連架構及新的系統整合方式,NVIDIA 必須再次判斷哪些技術值得投入、哪些市場需要讓利,以及如何與大型 CSP 維持合作關係。這類橫跨技術、商業與資本配置的決策,恰恰是黃仁勳最難被取代的能力。
Apple 的經驗提醒我們,失去創辦人不一定立即損害一家公司的財務表現,但可能改變其下一個十年的創新路徑。NVIDIA 是否會面對相同問題,目前仍然無法判斷,但這個風險足以影響投資者願意給予公司的長期估值。
Google 與 Musk,可能更早看見算力競爭的變化
今年另一個值得注意的現象,是 Google 與 Elon Musk 在 AI 算力市場的策略調整明顯加速。這並不意味著兩家公司事先知道黃仁勳將面對風暴,更值得思考的是,它們可能早已從營運成本、供應鏈限制及市場需求中,察覺 AI 算力的競爭模式正在改變。
Google 的 TPU 是最明顯的例子。這項技術已發展超過十年,但今年的商業化進程明顯加快。11 月 9 日發表的 TPU 8tx 與 8i Max,令第八代 TPU 在一年內擴展至四套系統。Google 表示 TPU 客戶已接近 100 家,並開始允許外部客戶直接在自己的資料中心部署 TPU。這意味著 Google 正把過去主要服務內部模型及 Google Cloud 的技術優勢,進一步轉化為獨立的商業平台。
Google 仍然需要 NVIDIA GPU,但自研 TPU 讓它在供應、效能最佳化及定價上擁有更大的自主權。尤其隨著推論工作負載增加,針對特定模型與任務設計的加速器,可能在單位運算成本上展現更明顯的優勢。Google 已不再滿足於透過自研晶片降低成本,而是開始向外部市場提供 NVIDIA 以外的選擇。
Musk 則從另一個方向調整算力策略。SpaceX 與 Anthropic 的租賃協議涉及約 325,000 顆 NVIDIA GPU,每月合約金額達 12.5 億美元,並設有初始合約期後提前 90 日通知終止的條款。這種安排讓 SpaceX 能夠在提供外部算力服務、創造現金流的同時,保留未來將 GPU 重新分配予內部模型的彈性。
對 Musk 而言,Colossus 的角色正逐漸超越自家 AI 模型的訓練基建,成為可以出租、重新定價及靈活配置的算力資產。當然,這種模式仍需承擔 GPU 折舊、融資、電力及設備更新的風險,但也反映大型 AI 基建投資者開始更加重視資本利用率與算力的商業回報。
Google 與 Musk 採取不同路線,背後卻有相似的經濟考量。前者透過自研晶片降低對 NVIDIA 的依賴,後者則利用 NVIDIA 的硬體建立自己的算力服務與定價能力。兩家公司都在增加策略選擇權,也顯示 AI 產業的競爭焦點,正逐步從取得最多 GPU,延伸至算力成本、平台自主性及資本效率。
這些策略本身有長期的商業邏輯,與黃仁勳風暴沒有已知的直接因果關係。但事件可能加速市場重新審視 NVIDIA 在 AI 生態系中的地位。過去 NVIDIA 除了提供 GPU,還透過供應配額、軟體平台、策略投資及融資支持擴大產業影響力;如今公司治理與政治風險上升,相關合作及資本配置可能受到更嚴格審查。
對高度依賴 NVIDIA 資金及供應的新興 AI 公司而言,這可能增加不確定性;Google、Amazon、Microsoft 等具備自研晶片能力與充裕資本的大型 CSP,則有更多選擇與議價空間。
Google 與 Musk 的策略變化,反映 AI 算力市場正在出現更多商業模式。Google 透過自研晶片建立平台自主權,Musk 則利用 NVIDIA GPU 發展自己的算力服務。兩者都在提高自身的策略彈性,也可能逐步改變 NVIDIA 在整個 AI 生態系中的議價地位。
供應鏈的影響,可能比市場最初想像的更廣泛
對台灣及亞洲 AI 供應鏈而言,黃仁勳風暴未必立即改變 NVIDIA 已經確定的產品合作。先進封裝、ABF 載板、PCB、電源、散熱及伺服器系統,都涉及長期開發與驗證。只要大型 CSP 的 AI 基建需求沒有明顯轉弱,既有訂單仍有相當程度的延續性。
但美國若進一步提高出口許可、最終客戶查核及晶片追蹤要求,未來的供應鏈布局可能出現變化。台灣企業在先進半導體製造、封裝與 AI 伺服器整合方面具有成熟產業聚落,加上既有客戶關係及合規經驗,可能取得更多合作機會。同時,美國本土化生產的政策要求,也可能促使台灣企業加快在美國建立產能。
近期台股強勁反彈,可能部分反映投資者繼續看好 AI 基建需求,並開始區分 NVIDIA 本身的治理風險與供應鏈企業的營運前景。但這波升勢同樣受到美股反彈、利率與企業業績等因素影響,現階段仍不足以證明市場已經提前定價新一輪供應鏈轉移。
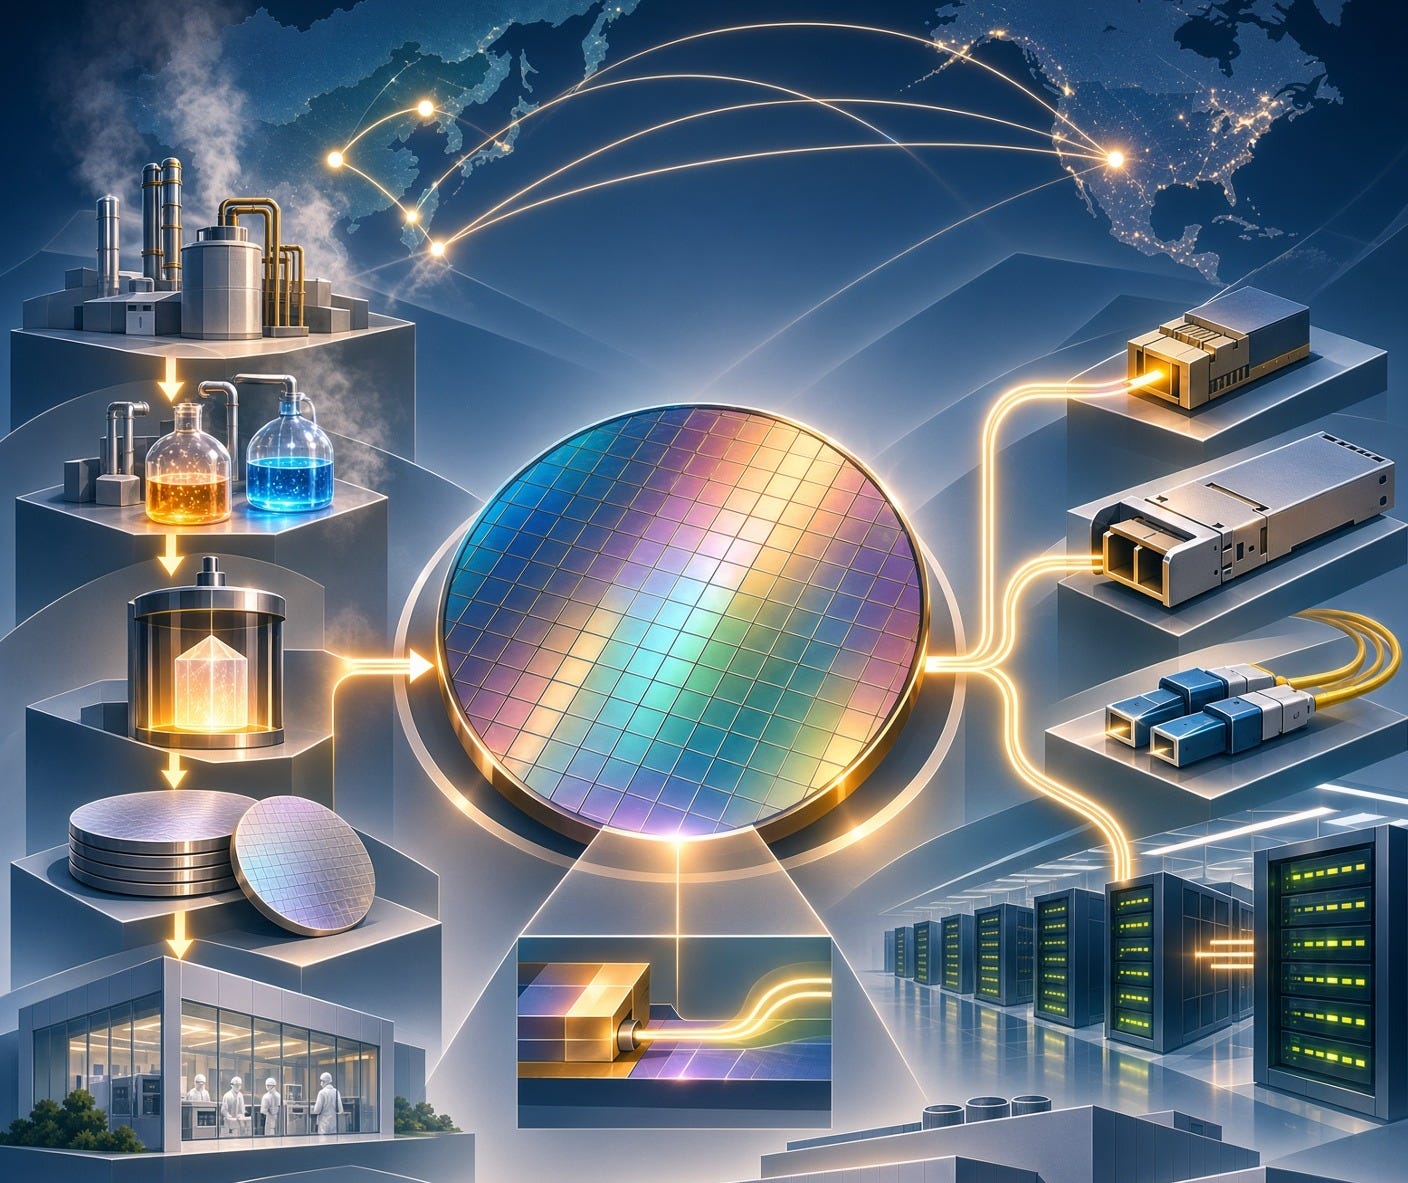
另一個值得注意的變數,是中國可能採取的反制措施。如果美國重新收緊先進 GPU 出口,北京可能透過稀土及其他關鍵材料的出口許可,增加美國 AI 產業鏈的供應風險。尤其高速光通訊所需的磷化銦(InP),雖然不屬於稀土,卻是雷射及光偵測器的重要材料。中國自 2025 年 2 月起對 InP 實施出口管制,相關許可延誤已影響光通訊供應鏈。Reuters 今年 6 月報導,六吋 InP 晶圓平均價格一度上漲約 250%,反映這項材料的供應風險已經開始轉化成實際成本。
隨著 AI 資料中心向 800G、1.6T 及更高速度的光互連技術升級,InP 基板的供應安全、替代來源與產能配置,可能成為市場重新評估 Coherent、Lumentum 及相關光通訊企業的重要因素。
這不代表中國必然以材料限制進行報復,但中美科技談判若再次升級,相關風險已經有必要納入企業的供應鏈與估值分析。
結語:NVIDIA 的估值,正面對一場更長遠的考驗
黃仁勳風暴仍有大量事實需要釐清,目前沒有充分證據認定他必然離職,或 NVIDIA 已經違反出口管制。但即使最終沒有重大違法結論,這場事件也可能永久改變公司的經營環境。華府對華鷹派取得了重新推動出口限制的政治機會,NVIDIA 過去透過黃仁勳直接影響白宮政策的能力,恐怕很難完全恢復。
公司內部的挑戰同樣棘手。黃仁勳僅持有 3.58% 股份,缺乏足以保障其 CEO 位置的控制權,但 NVIDIA 的技術路線、組織運作及重大戰略決策又高度依賴他。Apple 在 Steve Jobs 離開後仍能持續創造巨額利潤,說明成熟平台具有強大的延續性,但下一代創新能否維持原有優勢,始終是另一回事。對仍處於 AI 技術快速演進階段的 NVIDIA,這項風險可能比短期盈利波動更加重要。
與此同時,Google 正加速將 TPU 推向外部市場,Musk 亦開始把龐大的 GPU 叢集發展成可出租、重新配置的算力資產。兩者的策略早有各自的商業邏輯,卻共同反映 AI 產業正在尋求更高的運算效率、平台自主性及資本回報。NVIDIA 的 CUDA 生態系與技術優勢依然強大,但競爭對手已經從不同方向建立更多選擇,逐步改變市場對單一平台的依賴。
對投資者而言,真正需要重新評估的,是 NVIDIA 過去享有的估值溢價中,有多少來自技術與盈利能力,又有多少建立在黃仁勳的個人影響力、政治關係及產業主導地位之上。
NVIDIA 的盈利未必會因這場風暴而立即下滑,但政治議價能力、公司治理與產業競爭格局的變化,可能先於財報反映在估值之中。市場接下來需要重新定價的,或許正是黃仁勳本人對 NVIDIA 長期價值的貢獻,以及這種優勢還能維持多久。
主要資料來源
如果這篇文章對你有所啟發,歡迎按讚、分享,或成為付費訂閱者,支持 Wing’s Investment World 持續提供深入的產業與投資研究。
對文章內容有不同看法,或有值得進一步探討的問題?歡迎到 Chat 分享你的觀點,一起交流。
投資風險聲明|Investment Disclaimer
本文僅供資訊分享、產業研究及投資教育用途,不構成任何證券的買賣建議或個人化投資意見。
文章內容根據撰文時可取得的公開資料及作者的分析與判斷編寫,當中涉及的市場觀點、企業前景及未來發展均存在不確定性,不保證相關預測或判斷會實現。
投資涉及風險,讀者應自行研究,並根據個人財務狀況及風險承受能力作出決定。
This article is for informational, industry research, and educational purposes only. It does not constitute investment, trading, or personalized financial advice.
The content is based on publicly available information and the author’s analysis and judgment at the time of writing. Market views, business outlooks, and forward-looking assessments are subject to uncertainty, and actual outcomes may differ materially.
Investing involves risk. Readers should conduct their own research and make decisions based on their individual financial circumstances and risk tolerance.
如果這次Jensen下台了,肯定是以後對管理層重要與否的經典案例。
作為投資者,我會為NVDA未來發展先打一個折扣,作為「發展沒有Jensen好」的機率。
聽説還有第二段戀情💘 哈哈