

昨天,《金融時報》(Financial Times)一篇獨家報導,令 AI 概念股集體受壓。
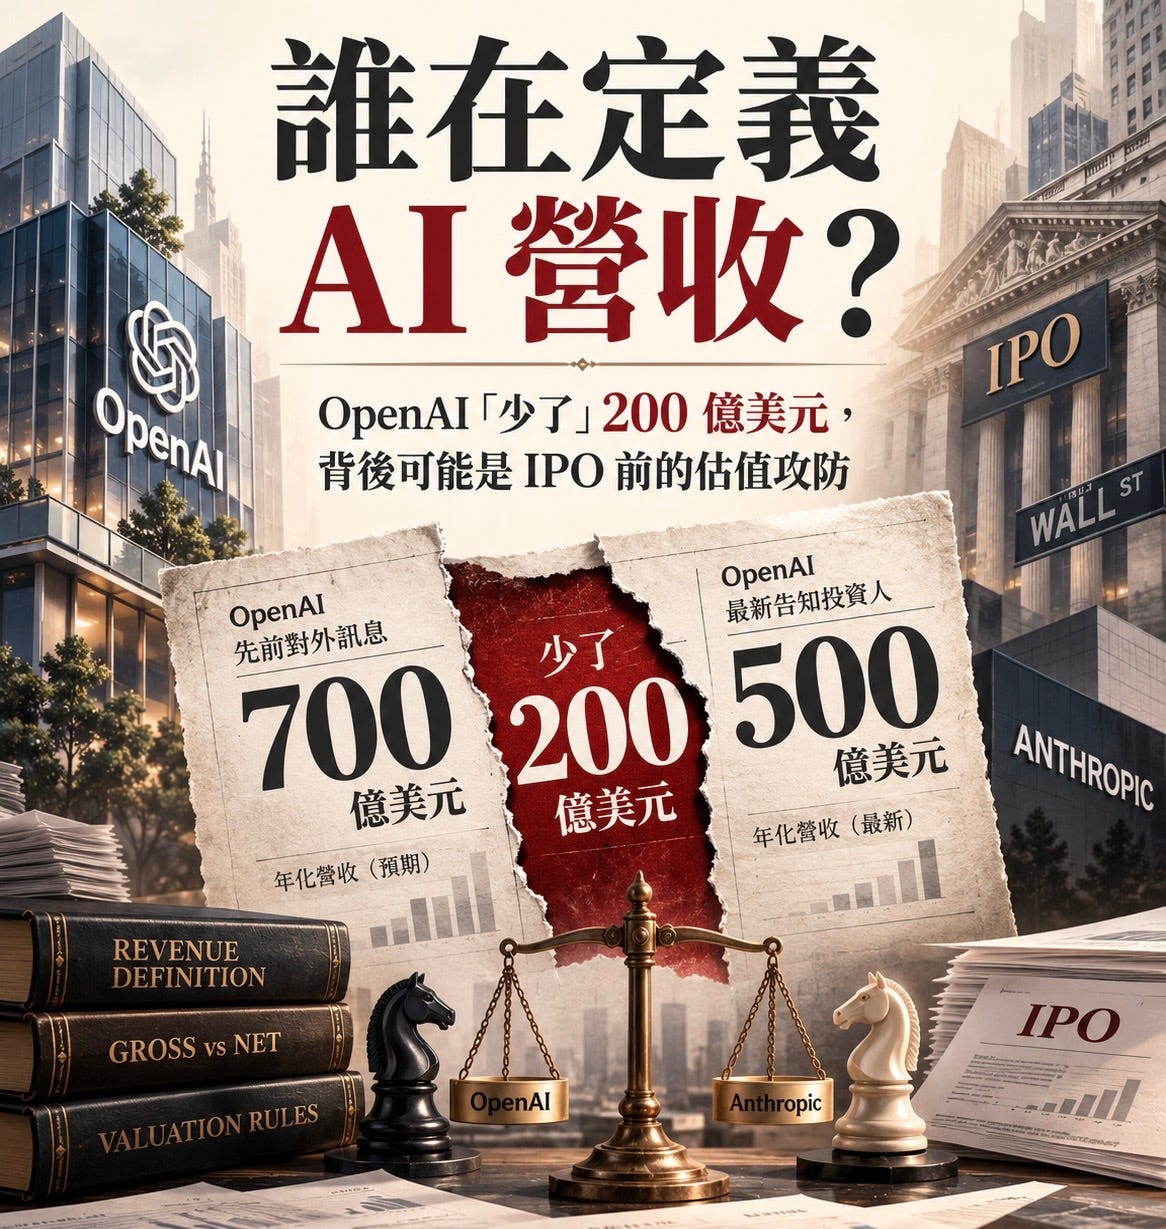
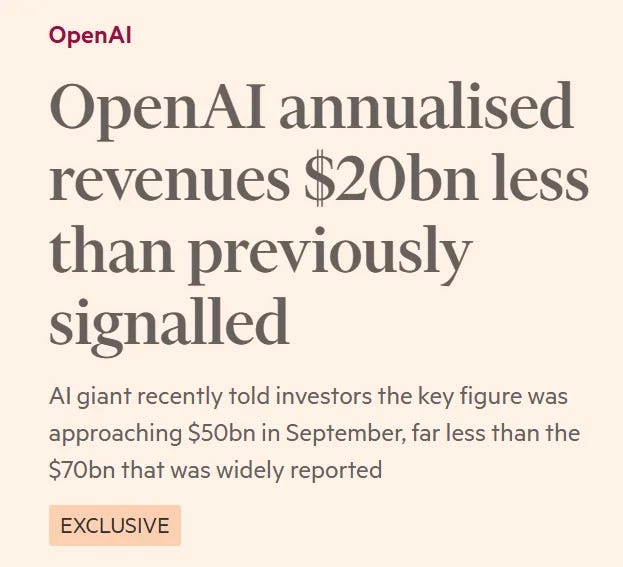
OpenAI 的年化營收原本被廣泛報導接近 700 億美元,但公司最新向投資者披露的數字,其實只有接近 500 億美元。
整整少了 200 億美元。
市場第一反應相當直接:AI 需求是否被高估?如果連 OpenAI 的營收都達不到預期,未來數千億美元的算力投資,還能否得到合理回報?
不過,看完報導後,我反而有另一個想法。
這 200 億美元可能從來沒有消失過。真正值得追問的是,為甚麼這個數字偏偏在現在被拿出來討論?
而且,這篇新聞真正可能受到衝擊的公司,未必是 OpenAI。
FT 不可能不知道這是甚麼問題
先看報導最關鍵的一個細節。
FT 在內文已經清楚解釋,500 億與 700 億美元的差距,源於 OpenAI 與 Anthropic 採用不同的營收計算口徑。
原先流傳的 700 億美元,據報是 OpenAI 投資者嘗試將其營收調整至與 Anthropic 可比較的口徑後,推算出來的數字。
Anthropic 透過 AWS、Google Cloud 等雲端平台銷售 AI 服務時,將客戶支付的完整金額列為營收,再把雲端平台的分成列作費用。
這是總額法(Gross Revenue)。
OpenAI 對部分合作夥伴銷售,採用的則是淨額法(Net Revenue),只計入扣除合作夥伴分成後的收入。
這涉及會計準則對交易控制權的判定,兩種方法都可能符合 GAAP。但對準備以極高市銷率上市的 AI 公司來說,差別可以非常大。
假設兩家公司從相同交易中取得相同的經濟利益,其中一家帳面營收卻因口徑較大。當市場直接使用營收倍數估值,就可能得出截然不同的企業價值。
所以,200 億美元本身未必代表需求減少,卻足以改變市場對一家公司的估值。
FT 記者已經掌握這個背景,卻仍然以 OpenAI 營收「少了 200 億美元」作為標題。
我不認為我們有理由因此指控記者有意操縱市場。但這種報導角度,客觀上產生了一個很微妙的效果。
讀者先看到 OpenAI 營收不如預期,再深入閱讀,卻會發現一個更大的問題:
如果市場一直拿兩種不同口徑的營收比較,究竟是哪一家公司的估值更值得重新檢視?
這場營收爭議,四月已經開始
如果只看昨天的新聞,很容易以為這是一次偶然發現。
但把時間往前推,事情就有意思得多。
6 月 11 日,Reuters 在一篇調查報導中披露,OpenAI 首席營收長 Denise Dresser 早於 4 月已透過內部備忘錄,向員工質疑 Anthropic 的財務數字,認為其營收確認方式誇大了收入規模。
Reuters 當時還引述知情人士指出,這些內部溝通部分是為了安撫因 Anthropic 快速增長而感到壓力的員工。
換言之,OpenAI 對 Anthropic 營收口徑的質疑,早已存在。
到了 9 月 29 日,Reuters 又取得 Anthropic 的保密 IPO 招股文件,披露了幾個值得留意的數字。
2025 年,Anthropic 有 47% 的營收經由 AWS 和 Google Cloud 銷售,相關交易額約 21.6 億美元。兩家雲端平台收取約 3.51 億美元分銷費用,相當於相關交易額的 16%。
這些費用被 Anthropic 列入銷售、行銷與合作夥伴支出。
這個處理不代表公司違反會計準則。Anthropic 認為自己掌握產品定價及服務交付,因此有理由確認完整收入。
但站在 IPO 投資者角度,就有另一個問題。
當一家公司近半營收依賴同時身兼股東、算力供應商及競爭對手的科技巨頭,這種通路關係究竟應該獲得估值溢價,還是需要反映更高的依賴風險?
而當分銷費用放在營業費用之中,投資者若只比較兩家公司的營收和毛利率,也可能忽略真正的客戶取得成本。
這些問題,在一般成長型科技公司可能已經重要。
但對一家據報正尋求約 2 兆美元 IPO 估值的企業,每一項財務口徑差異,都可能影響數以千億美元計的市場定價。
現在回頭看,4 月 OpenAI 內部提出質疑,6 月 Reuters 公開報導,9 月 Anthropic IPO 文件曝光,10 月 FT 再次將雙方的收入差異推到市場中央。
至少可以確認,這場口徑爭議早已成為兩家公司競爭的一部分。
一篇對 OpenAI 不利的新聞,誰可能真正受傷?
假如你是 Anthropic 的 IPO 承銷銀行,昨天這篇新聞可能會帶來額外的麻煩。
原本向投資者介紹的,是 Claude 的企業需求、編程市場的增長、未來模型能力,以及 AI 行業龐大的商業前景。
現在,投資者可能多問一句:
你的營收,到底與 OpenAI 的數字有多大可比性?
這個問題看起來簡單,卻可能延伸到通路費用、客戶控制權、實際毛利率、推論成本,以及未來現金流。
一旦投資者開始要求以淨額口徑或其他經濟指標重新比較,即使 Anthropic 的業務沒有任何變化,市場願意支付的估值倍數也可能改變。
這就是我懷疑的第一層策略效果:在 Anthropic IPO 之前,迫使市場重新審視它最重要的增長指標。
而第二層,可能對 OpenAI 自己更加有利。
市場先前已經接受 OpenAI 年化營收接近 700 億美元的說法。假如公司未來正式上市,招股文件卻只列出另一套明顯較低的數字,投資者會怎樣反應?
現在,問題提前曝光了。
500 億美元的數字經過媒體報導,市場開始理解兩種口徑的差異。等到未來 IPO,OpenAI 或許已經不需要第一次向投資者解釋這 200 億美元的落差。
對即將上市的公司而言,這可以產生一種效果:提前釋放壞消息,讓市場完成部分預期修正。
金融市場稱之為降低上市風險(IPO De-risking)。
當然,這套推論有一個明顯弱點:先前較高的數字,據報正是由 OpenAI 自己的投資者嘗試調整而來。這次新聞也已經對整個 AI 板塊造成壓力,OpenAI 不可能完全置身事外。
所以,我沒有足夠證據認定這是一場由 OpenAI 策劃的媒體操作。
但若單純從策略效果來看,這篇新聞確實同時做到了三件事:
Anthropic 的營收確認方式再次受到關注。
市場開始公開討論 AI 公司營收數字背後的不同口徑。
OpenAI 未來 IPO 可能面對的一項預期落差,提前得到解釋。
一篇標題對 OpenAI 不利的新聞,最後卻可能為競爭對手帶來更多需要回答的問題。
這才是我覺得反直覺的地方。
真正的戰場,是誰有權制定估值標準
Reuters 在 6 月那篇報導中,曾引述 D.A. Davidson 分析師 Gil Luria 一個值得留意的觀點。
Anthropic 希望搶先 OpenAI 上市,其中一個原因,就是先上市的公司可能有機會主導市場如何評估前沿 AI 模型企業,並建立更符合自身商業模式的財務比較標準。
我認為這句話,可能比昨天的 200 億美元新聞更加重要。
兩家公司一直在爭奪模型能力、企業客戶、開發者及算力資源。如今 IPO 逐步逼近,競爭自然延伸到華爾街。
資本市場最習慣的做法,是先找到一家可比較公司,再用其估值倍數衡量其他企業。
誰先成為上市公司的比較基準,誰的財務指標就可能更容易成為市場習慣。
而對 OpenAI 及 Anthropic 這種尚未建立成熟盈利模式、仍需大量資本投入的公司而言,這個問題尤其敏感。
因為今天投資者願意支付的,主要仍然是對未來增長的預期。如何定義當前營收,直接影響市場對增長速度和估值合理性的理解。
誰能率先說服華爾街,自己的營收才是合理的比較口徑,誰就可能在 IPO 定價談判中取得優勢。
所以,我看完 FT 的報導後,始終覺得值得追問的,是這則新聞的時機與後續影響。
我們不知道消息是誰提供的,也不知道是否有人刻意希望引導市場討論。但如果有人想利用媒體提前揭開 AI 行業的營收口徑爭議,這個時間點確實相當敏感。
OpenAI 在標題上承受了一次負面衝擊。
Anthropic 卻可能要在 IPO 路演中,花更多時間為自己的營收品質辯護。
而未來兩家公司上市時,市場也可能已經開始接受一套更嚴格的收入比較方法。
200 億美元究竟去了哪裡,或許很快就會被市場理解。真正值得追蹤的是,這 200 億美元的爭議,最終會影響誰的 IPO 定價。
參考資料
Financial Times|OpenAI annualised revenues $20bn less than previously signalled,2026 年 10 月 8 日
Reuters|Anthropic v. OpenAI: Behind the bitter battle for the future of AI,2026 年 6 月 11 日
Reuters|Anthropic IPO prospectus lays bare deep dependence on Big Tech partners,2026 年 9 月 29 日
本文涉及新聞披露動機及 IPO 策略之分析,均屬市場推論,並無直接證據證明相關新聞由任何公司策劃。
如果你認為這篇分析值得更多投資者思考,歡迎按讚、分享,或支持 Wing’s Investment World 繼續追蹤 AI 產業與資本市場的深層變化。
winginvesting.com