



全篇內容100%出於個人觀察分析(非AI 生成),你感受到的是人的溫度及TASTE!
Palantir 以強勁的業績打臉Michael Burry 大空頭
Palantir ($PLTR) 上週公佈的業績幾乎挑不出明顯缺點(除估值外)。增長不只遠超市場預期,連剩餘合約價值(RDV)、各式利潤率和各式現金流都同時加速中;SBC 對收入的比例亦在長期下降。感覺是看不到增長的盡頭,市場已經不是擔心 Palantir 能否繼續增長了,唯一風險就是目前接近 40 倍收入的估值,及要求公司在未來數年幾乎不能犯錯的執行風險問題。
Palantir 原本預測 Q2 收入約為 18 億美元,實際 19.35 億美元。全年收入Guidance 也從 76.5 億提高至 81.5 億美元。這是一個季度內再次把全年指引提高,而且幅度不算小。更重要的是,公司目前已成功擺脫單靠政府大型訂單支撐營收。美國商業收入按年增長 149%,美國政府收入增長 90%,兩邊同時在加速,早年部署兩個主要增長引擎同時強勁運轉中。
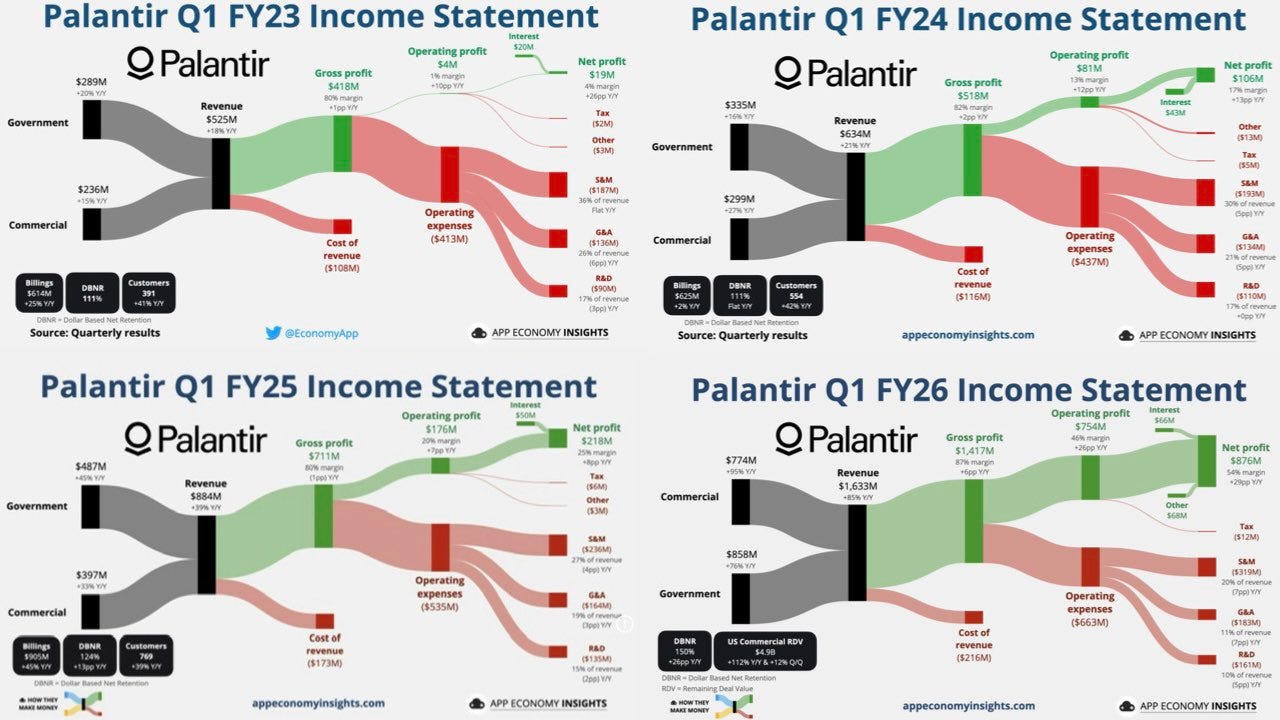
以下是過去4年圖像化的變化,營收保持強勁增長同時,支出比例在下降,Margin 穩步上升,今年更在AI 加持下再加速!
「看不到盡頭」的增長勢態
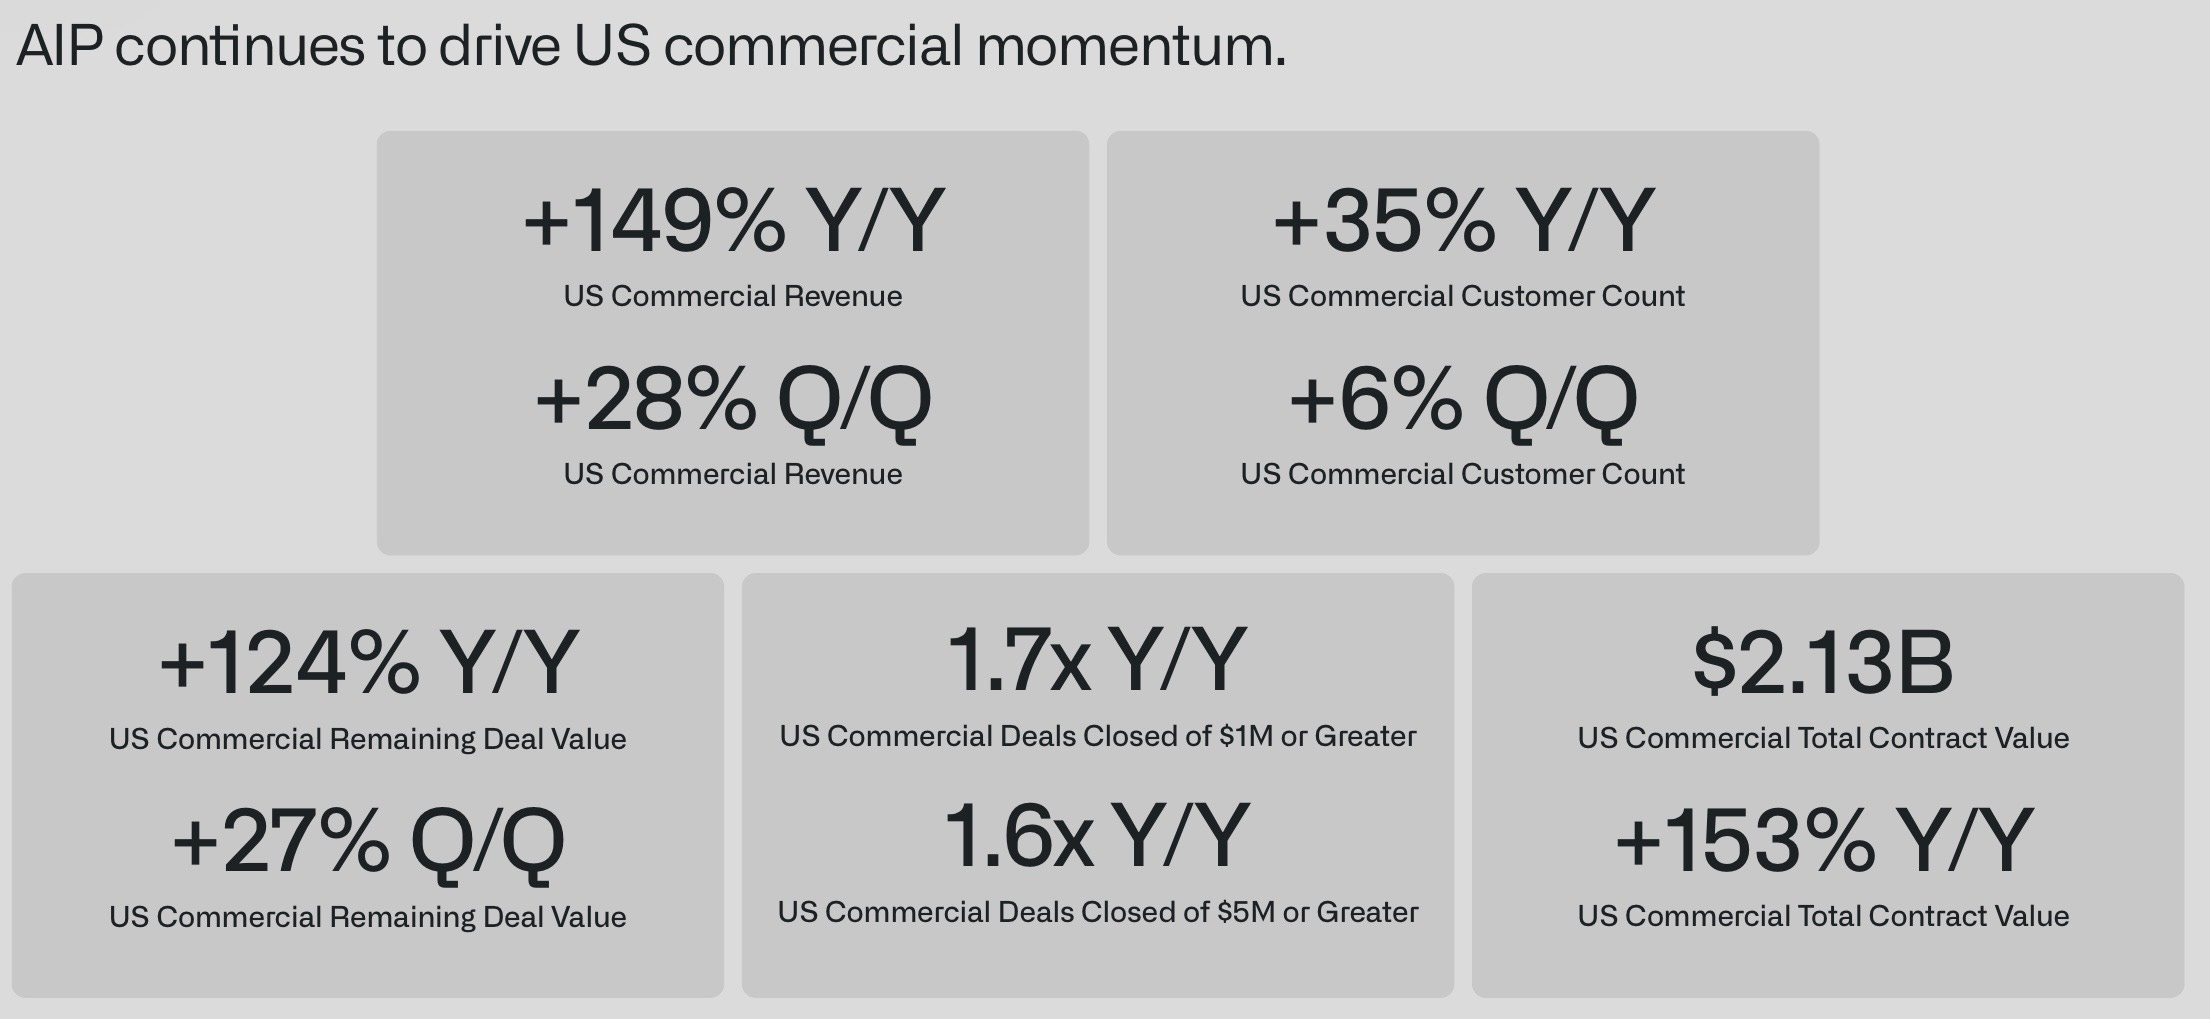
本季收入增長 93%,其中美國商業 TCV (Total Contract Value) 增長 153%, RDV (Remaining Deal Value) 增長 124%,連 RDV 按季也強勁增長 27% ! 新簽約商業合同金額高達 33.7 億美元,是當季收入的 1.7 倍,暗示客戶需求強勁,未來可執行合約價值持續增長。目前的制約因素就是Palantir 自己,如何穩定及可靠地執行合同的同時,必須找到可以更快Scale up 的方法,可以肯定的是未來幾季仍然會有強勁的收入支撐業績。
關於合約分類的訊息,公司透露本季共有 220 張 100 萬美元以上合約,其中 98 張超過 500 萬,73 張超過 1,000 萬。間接證明增長是全方位加速,而Palantir 也樂於打開中型企業的市場,並非只是集中在巨型企業及政府合同。
TCV 當然不能直接當成未來收入,因為合約包括了選擇權、取消條款或各類承諾,但在收入、TCV、RDV 和大型合約數量同時加速的情況下,需求的真實性就變得更加立體及實在。
營運槓桿發揮關鍵作用
收入按年增長 93%,營運支出只增長 34%。毛利率由去年同期大約 80 % 上升至 84.7 % (如此高基數下再擴闊近5%非常難得),營運利潤率由近 27% 大幅上升至 47%!!這個幅度如此誇張,關鍵就是營運槓桿 (Operating Leverage)。
舉個簡單例子給年輕的讀者,例如你月收入是一萬元,每月固定支出是8千元,每月可以用2千買股票,現在你的工資提升到一萬5千,固定開支不變下,每月可以動用7千元買股票,工資只是提升了50%但你的可分配資金卻增長了250%,這就是槓桿效應。
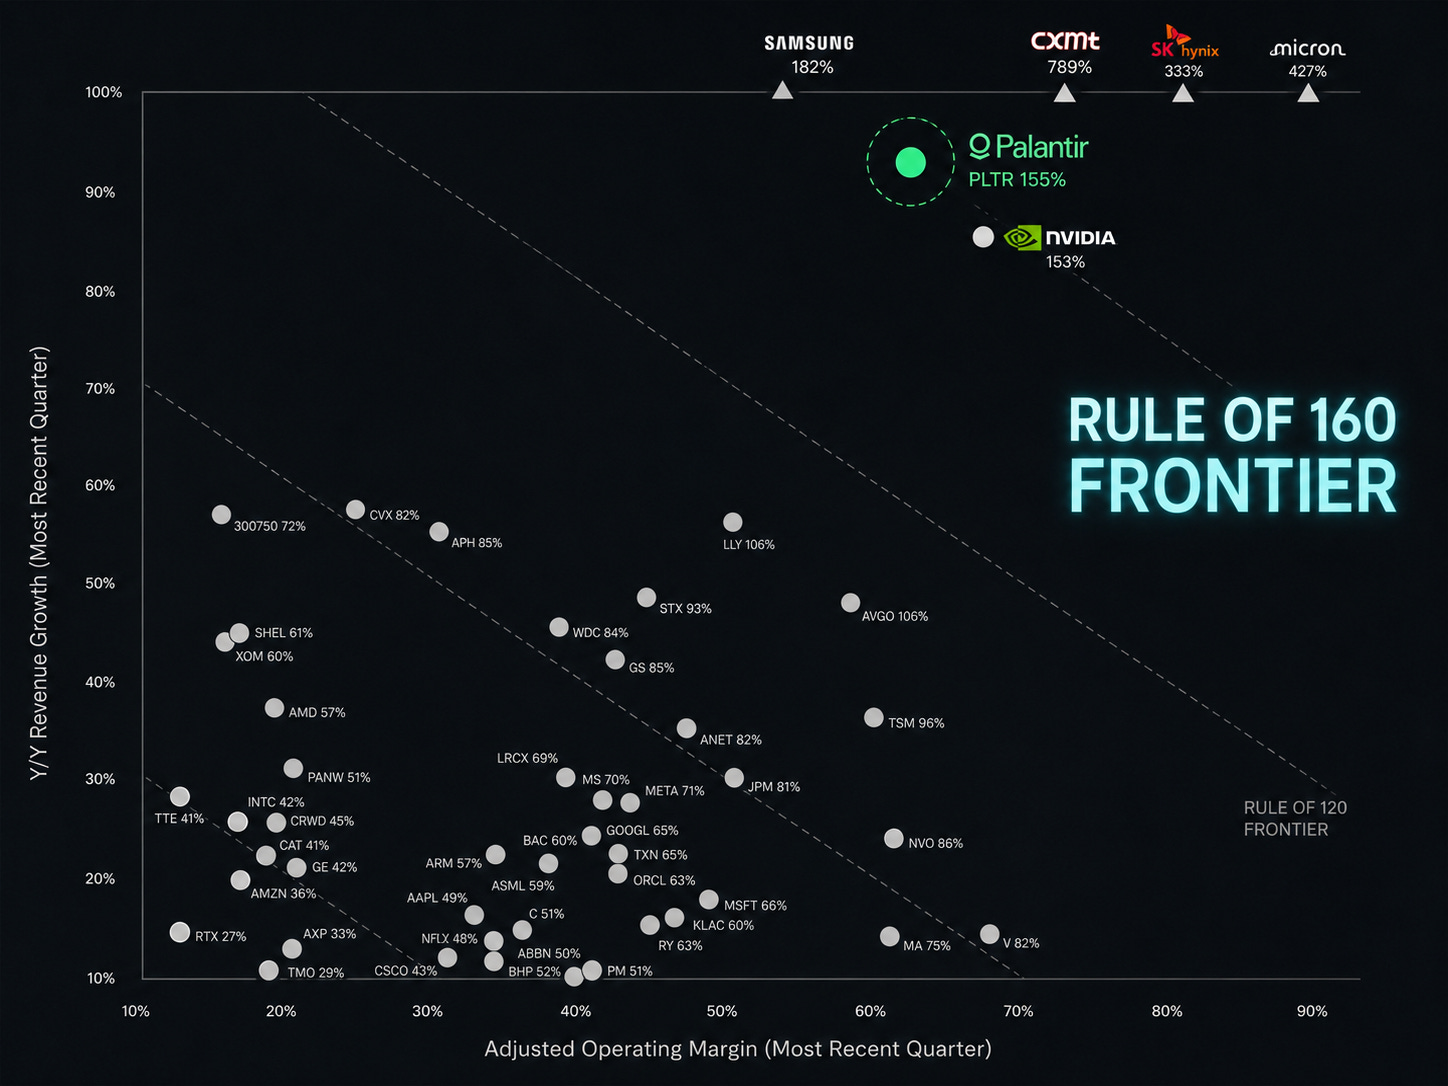
Palantir 已成功擺脫很多企業的傳統增長模式,不靠大幅增加銷售人員、廣告或補貼來買增長。在收入接近翻倍的同時,營運費用只增加三成以上,是典型的軟件營運槓桿效應,且幅度遠超一般甚至最強的 SaaS 公司。調整後營運利潤率達到 62%,即使扣除 SBC 後的 GAAP 營運利潤率也有 47%,這點非常難得!若以SaaS 公司引以為傲的 Rule of 40 指標,真有點侮辱了Palantir,全球市值最大的100 間企業,只有六間達到Rule of 160 以上指標的精英集團,包括當今市值最大的Nvidia 及四間記憶體大廠。
SBC 比例逐漸下降
Q2 2026 的 SBC 為 2.65 億美元,相當於收入約 13.7%,低於去年同期的約 15.9%。以整個上半年計算,SBC 佔收入比例也由去年同期約 16.7%,下降至約 13.1%,所以長期方向確實是在改善。但要留意,SBC 的絕對金額仍然按年增長約 66%,而且 Q1 2026 的 SBC 比例約為 12.3%,到 Q2 又回升至約 13.7%。收入增長暫時快過 SBC,令 SBC 比例逐漸下降,但下降過程不會是直線,有機會回升。
股份稀釋仍算溫和,Q2 基本加權平均股數按年增加約 1.5%,稀釋後股數則只增加約 0.2%。SBC 的會計費用仍然高,但現階段並沒有出現收入增長很快、每股價值卻被大量新股抵消的情況。
季度業績分析員會議中的金句
繼上月在CNBC 節目中發飆後,CEO Alex Karp 繼續向 LLM 大語言模型公司發炮,最有力的一句是直接傳遞顧客想說但又不敢貿然開口的心聲:
“Our customers have declined to become vassal states of the language labs.”
Karp 把企業與大型模型公司的關係,由普通的軟件採購關係提升到「主權與控制權」更深層次。真正想表達的是:若果企業都把自有的 Data、Prompt、Workflow 和內部核心知識全部交給LLM 模型商,終極不是單單購買 AI 服務那麼簡單,而是不知不覺地依賴了對方,慢慢甚會變成失去核心營運的控制能力。
Palantir 已正式把自己定位為企業的保護層,意思是企業可以放心使用 OpenAI、Anthropic 或其他模型,但最重要的企業獨家自有數據、權限控制及決策系統仍然掌握在自己手上。Palantir 的價值由「幫助企業部署及使用 AI」提升為「保護企業成為 AI 公司的附庸」。
“We do not get paid for clicks or tokens or chats.”
另一句金句更直接地點出了 Palantir 其他 AI 公司的差異,不依靠 token 使用量、API 調用次數、活躍用戶或聊天次數賺錢,因為這些指標根本不能代表客戶真正能創造的經濟價值,甚至更具體的營運效率改善。
Palantir 目前強調的是,它的產品及服務是提供企業提升實際回報的成果。客戶肯付出是因為系統能夠縮短生產時間、降低庫存、改善供應鏈、提升收入及減輕成本浪費,令資源更集中更高效地被利用。Palantir 希望與客戶共同創造的價值,Karp 暗示 Palantir 的定價能力和利潤率,比單純出售模型運算的公司更強。
企業應重視「主權AI」,不能把Alpha 及關鍵數據交給模型公司,而 Palantir 的核心價值不是賣AI 使用量,而是為企業創造的價值
目前最令Alex Karp 興奮的不是增長,而是找到了「主權AI」這個Palantir 的定位及宣傳關鍵詞!
「Sovereign AI/主權 AI」其實比 Palantir 過去十多年使用過的任何 marketing keyword,都更容易讓非技術客戶立即明白它到底賣甚麼。 過去 Palantir 最大的 marketing 問題,不是產品沒有差異化,而是它一直很難用一個現成的市場類別去定義自己。
如果把 Palantir 過去的宣傳語言按時間拉開,大概是這條演化路徑:
Early Stage:Data Integration / Make Data Actionable
2020 年上市 S-1 的說法仍然是,Gotham 和 Foundry 將大量資訊轉化成反映機構實際運作的「integrated data asset」,這種說法很容易被市場理解成big data analytics,跟 Databricks、Splunk、Tableau、Snowflake 等混在一起。2020–2023:Operating System for the Modern Enterprise
強調 Foundry 不只是單一企業的 operating system,而是「Enterprise OS」。但仍然太抽象,一般 CEO 聽完很容易問:你到底是 ERP?Data Platform?BI?Workflow?
2022–2024:Ontology / Operational AI
Ontology 推到核心位置:企業不是只有 database,而是把 model 放進實際 operations 裡面。但從 marketing 角度反而最難:「Ontology」對一般人完全不是自然語言。2023–2025:AIP / Operationalize AI
ChatGPT 出現後,Palantir 終於有了一個大眾已經理解的 category:AI。AIP 讓企業與政府把最新 LLM 用在自己 private、structured data 上。 這比「Ontology」好賣很多,但仍然有一個問題:Microsoft、OpenAI、Anthropic、Databricks、ServiceNow 幾乎全部都可以說自己在做 Enterprise AI。
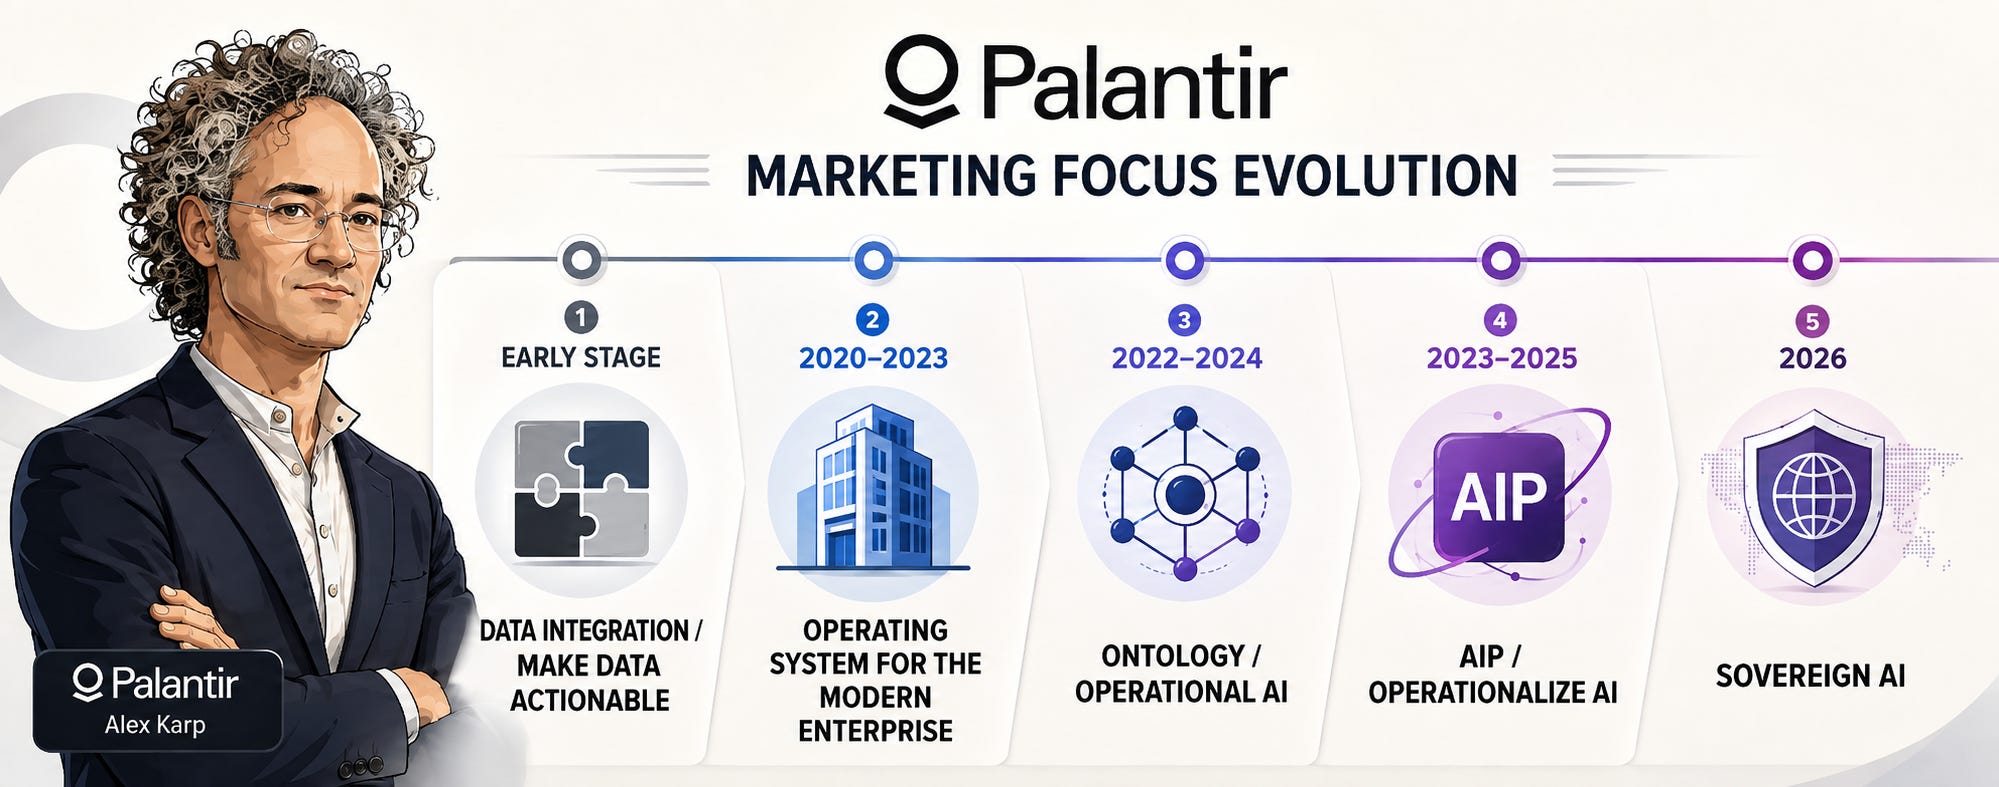
我認為 Sovereign AI 是這條演化中非常重要的一步,不只是換 slogan。它第一次把 Palantir 很多原本難以解釋的能力,塞進一個普通政府官員、CEO 甚至投資者都能理解的概念:我的資料、我的模型、我的基礎設施、我的安全政策、我的決策權,都不需要交給另一家公司。Palantir 與 NVIDIA 已經正式把這個概念包裝成 「Sovereign AI Operating System」!
假如企業直接提出「誰可以幫我建立一套由我自己控制的 National / Enterprise Sovereign AI Operating System?」
不久的將來,Palantir 將會是第一個想到的!「Sovereign AI」可能是 Palantir 歷來找到最好的宣傳關鍵字。
Palantir 歐洲業務的隱憂:問題不在技術,而在「信任」
