




後記:這篇關於Uber 的 Robotaxi 大戰 Part3 終結篇,拖了一段時間才完成,因為實在太難寫,面對市場錯價及強大兢爭對手威脅,Uber 的應對策略一直不斷加強,因此一直觀察,材料越積越多反而更難下筆。最後在多位付費讀者主動查詢下,才決心把這篇完成,本篇內容極詳細分析了Uber 目前採取的戰略及優勢,確實花了不小心血,再次感謝一直默默支持的訂閱讀者❤️!
面對 Robotaxi 威脅,Uber 如何重塑市場敘事
儘管 Uber 在財報中雖然展現了充沛的現金流 (過去 12 個月接近 100 億美元)和核心叫車及外賣送餐業務上展現了強勁的實力,但華爾街的投資人卻高興不起來。這家叫車巨頭正面臨一個存在主義式的質疑:隨著 Waymo 和 Tesla 等自動駕駛技術的成熟,Uber 是否會被取代?投資人的核心擔憂在於「終端價值」(Terminal value)的被侵蝕——即自動駕駛計程車(Robotaxi)最終可能繞過 Uber 這樣的第三方平台,直接服務消費者。
為了應對這股懷疑論及投資人的焦慮,Uber 沒有選擇迴避,上一季度在其長達 11 頁的季度財報講稿中,Uber 罕見地撥出了近一半的篇幅(約 2,000 字),專門用於反駁所謂的「誤解」。Uber 正採取更為主動、甚至具備攻擊性的策略,試圖向市場證明:在自動駕駛的未來裡,Uber 不是受害者,而是不可或缺的贏家。
Uber 的核心論點在於強調「聚合平台」的優勢大於「單一運營商」。Uber 提出的數據顯示,在奧斯汀和亞特蘭大這些雙方合作的城市,Waymo 車輛的行程數比其獨立運營的城市更多,且乘客等待時間更短 。Uber 試圖證明,唯有透過其龐大的需求網絡,昂貴的自動駕駛車輛才能實現利用率最大化。Uber 是否能成功說服世界「Robotaxi 離不開 Uber」,將是其未來幾年股價走勢的決定性關鍵。
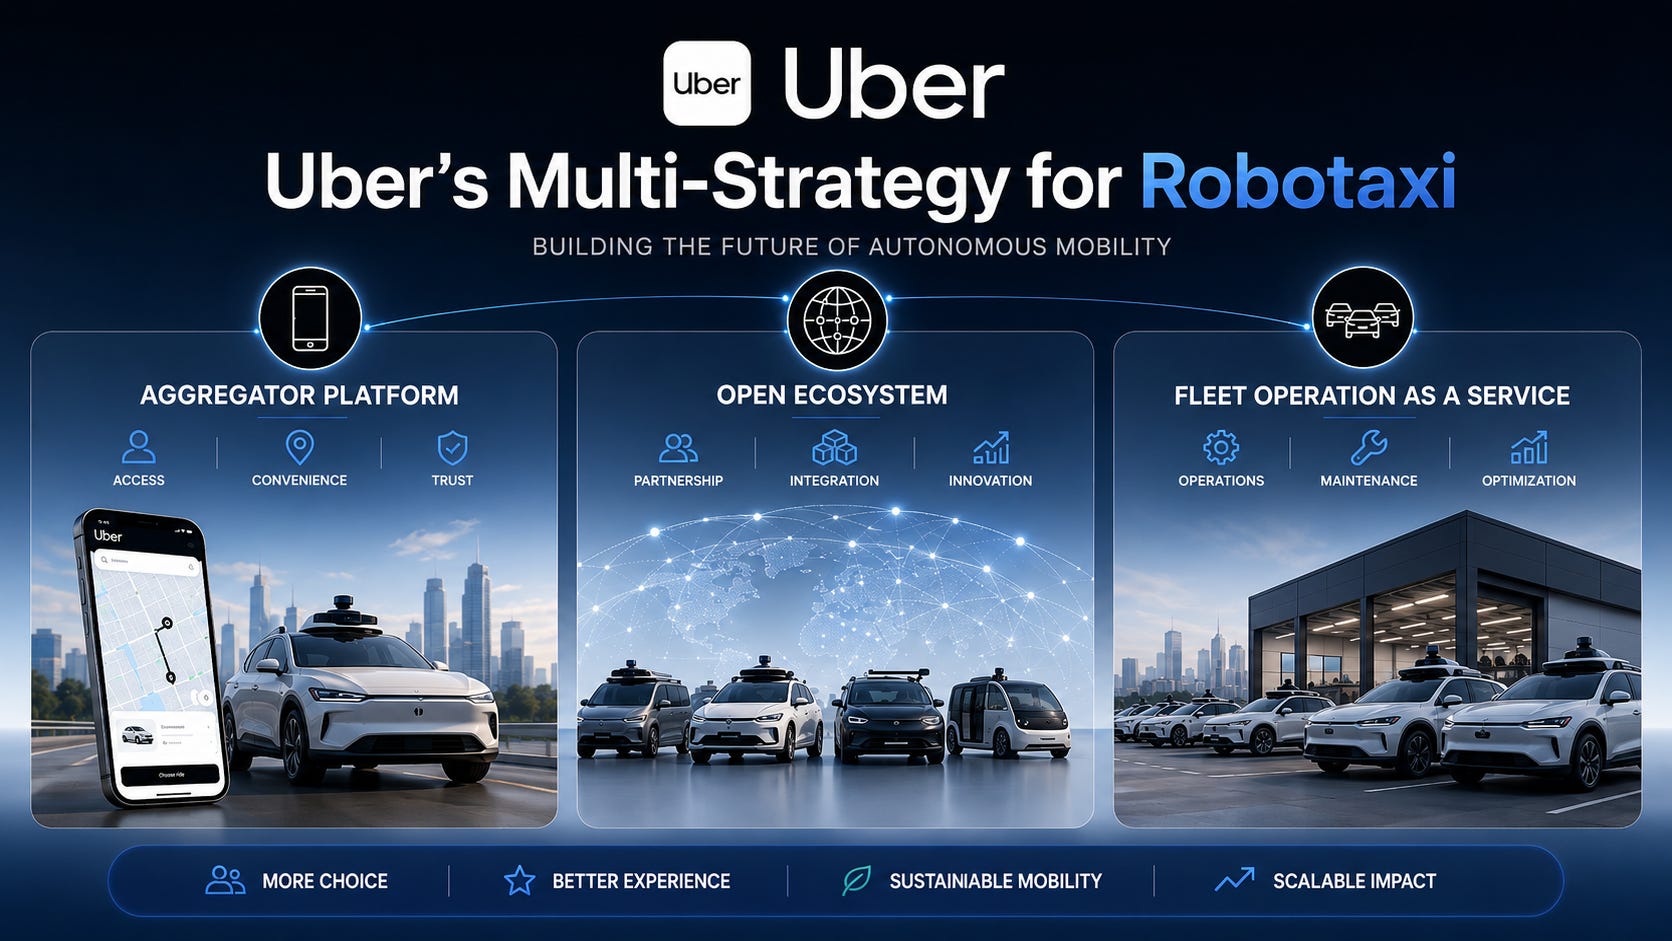
Uber 在 Robotaxi 競爭中正採取多重核心戰略:
供需平台霸主 (Aggregator Platform)
多頭押注由軟件到專業服務的全共享生態 (軟體Ecosystem + 專業服務Ecosystem)
營運的底層基礎設施 ( Fleet OaaS - Operations as a Service )
供需平台霸主戰略 (Aggregator Platform)
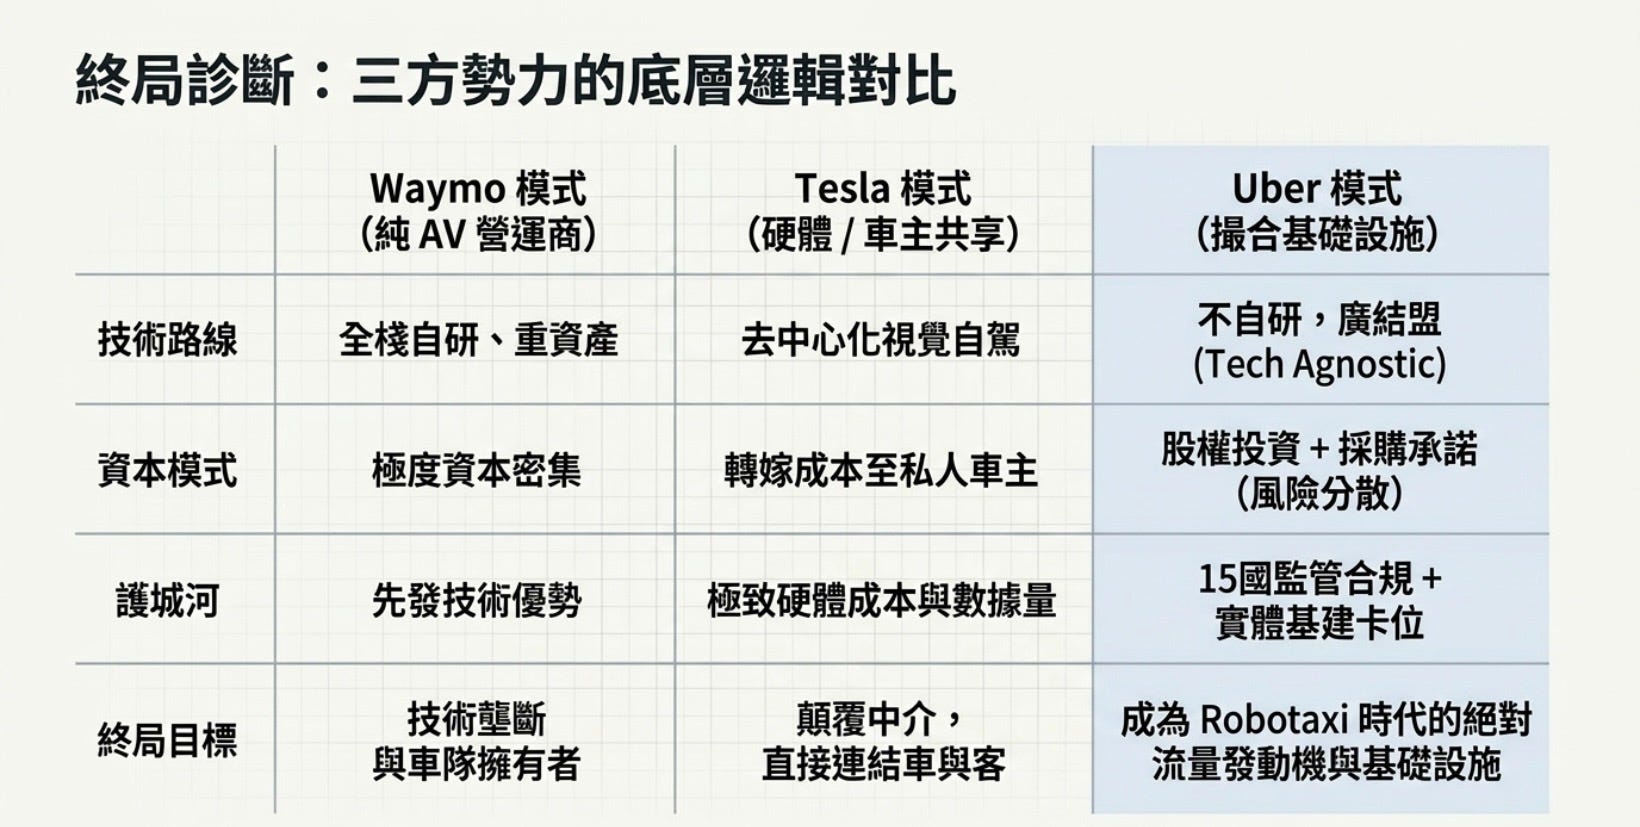
Uber 的戰略本質是不造車,只做「自動駕駛界的 App Store」,2020年賣掉自家自駕部門(ATG)之後,徹底放棄「垂直整合」路線,轉而押注平台模式。核心邏輯是:不管誰的自駕技術最終勝出,乘客都必須通過 Uber 叫車。
Uber 的應對策略是構建一個去中心化的 AV 合作夥伴生態系統,將自身現有的物流平台作為第三方車隊的樞紐,定位為 robotaxi 時代的「主網絡」。本質上是複製歷史上最成功的平台商業模式——控制需求聚合層 (Supply Demand Aggregator Layer),讓供給側競相依附。就像 iOS/Android 控制 App 開發者、AWS 控制雲端工作負載,Uber 試圖讓所有 AV 公司都必須通過它才能觸及最多乘客需求,達到最佳效益。
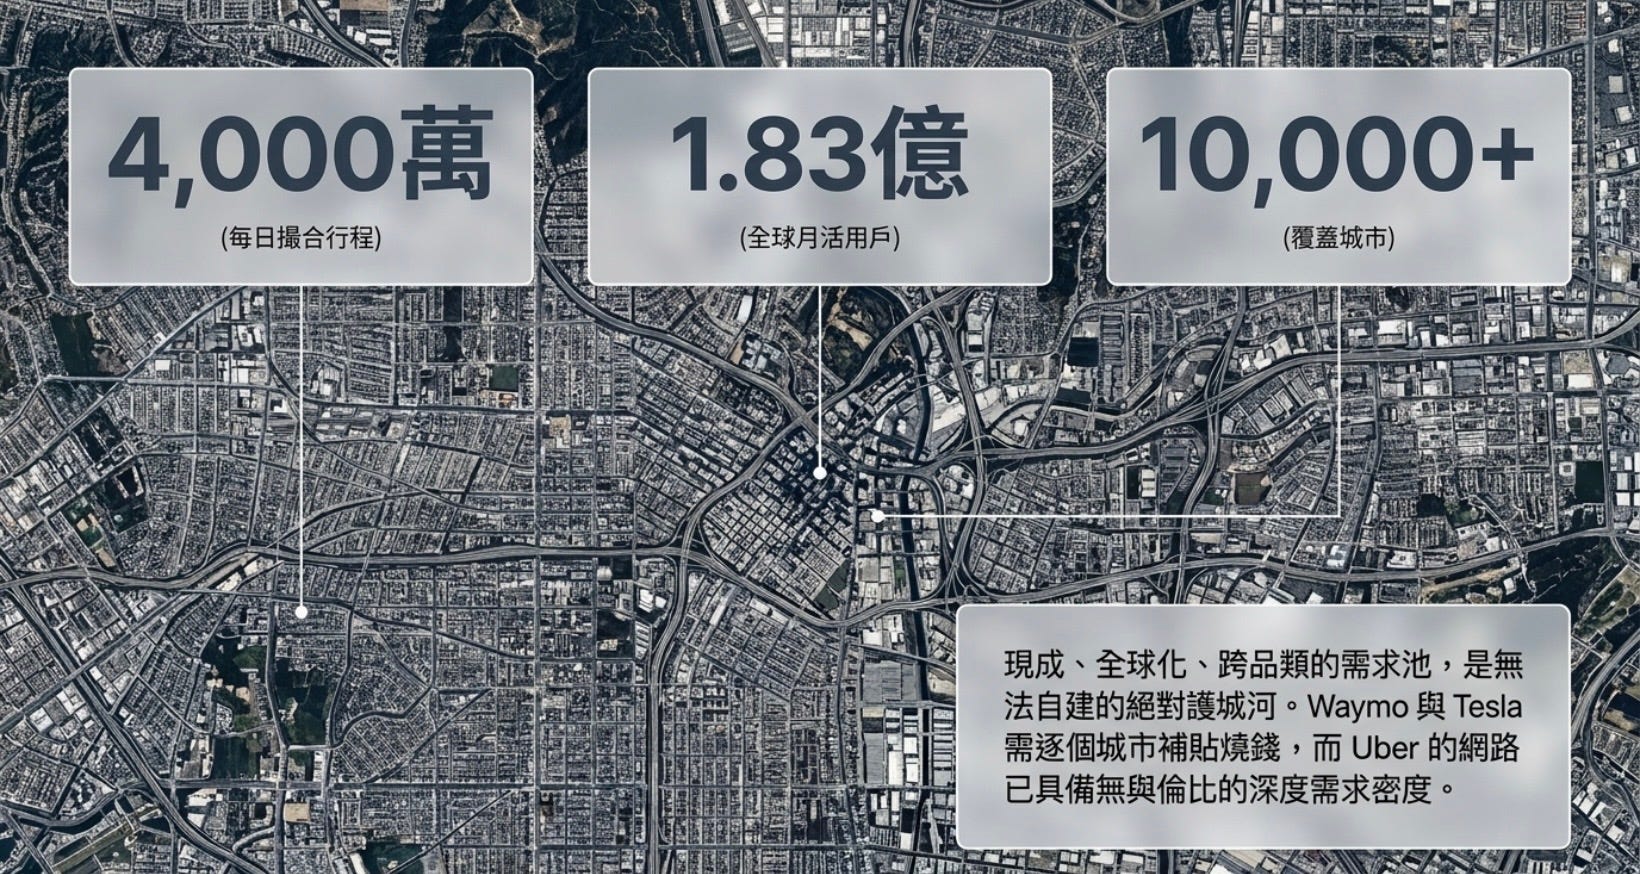
需求端(Demand Side):Uber 握有的真正護城河,規模是不對稱的武器。Uber 目前每日撮合超過 4,000 萬次行程,覆蓋 70 多個國家,擁有 1.83 億月活用戶,分佈於超過 10,000 個城市。 對任何 AV 公司而言,這個需求池幾乎無法自建。Waymo 在舊金山花了數年才積累出足夠的乘客密度;Tesla 在奧斯汀以低價補貼搶占市場——而 Uber 的需求是現成的、全球的、跨產品的。
跨平台交叉效應進一步鎖定需求:約 20% 的 Uber 用戶每月同時使用 Mobility(叫車)與 Delivery(外賣)服務,40% 每月使用多個產品。 這種跨產品黏性意味著 Uber 的需求端不只是「叫車用戶」,而是一個更廣泛的城市出行消費者群體,AV 公司若想深度變現,必須進入這個生態。
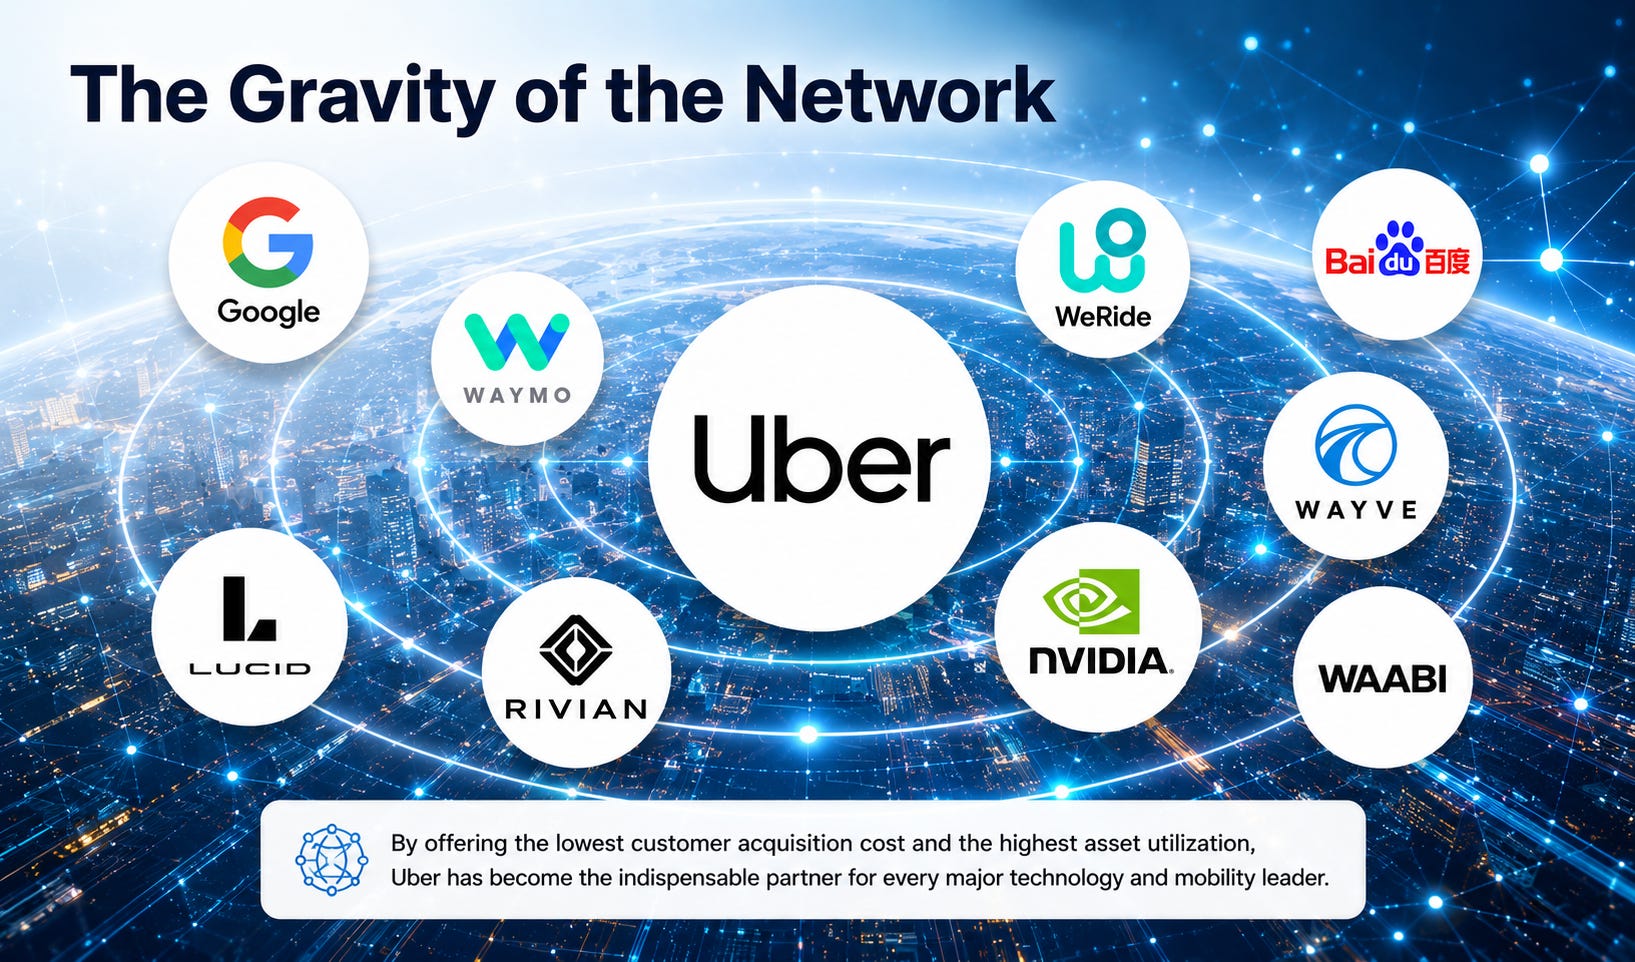
供給端(Supply Side):從「司機聚合」到「車隊聚合」的架構演進,Uber 原本是人類司機的 aggregator,現在正在系統性地將供給端從個人勞動力轉向自動化車隊,且刻意維持多供給方競爭格局,防止任何單一 AV 公司獲得定價權。
Uber 的生態夥伴目前包括 Aurora Innovation、Motional、Pony AI、Wayve、WeRide、Waymo、Avride、百度 Apollo Go 等,策略重點是整合多元車隊而不承擔全部所有權成本。 這是刻意為之的供給側分散策略,合作夥伴越多,Uber 對任何單一技術供應商的依賴越低,議價籌碼越強。
Uber 已承諾投入逾 100 億美元,其中約 75 億美元用於收購 AV 車隊,25 億美元用於股權投資,且多數交易綁定部署里程碑。 這不再是純粹的輕資產模式,而是以資本換取供給綁定——確保 AV 公司不能輕易繞開 Uber 直接觸達消費者。
平台的核心價值:解決 AV 公司最頭痛的問題——車輛閒置,這是整個 Uber 平台論述中最具說服力的部分,也是數據最紮實的地方。AV 公司的供需錯配導致的利用率地獄。純自營 robotaxi 運營商面臨根本性的利用率困境,建太多車隊,尖峰之外資產閒置;建太少,尖峰時段失去乘客。需求隨時段、天氣、地域大幅波動——早晨通勤、週五夜晚、機場與郊區的行為模式截然不同。Uber 的混合模型天然更適應這種波動:AV 集中部署於利用率最高的核心區域,人類司機吸收尖峰溢出、惡劣天氣與 AV 尚未覆蓋的市場。
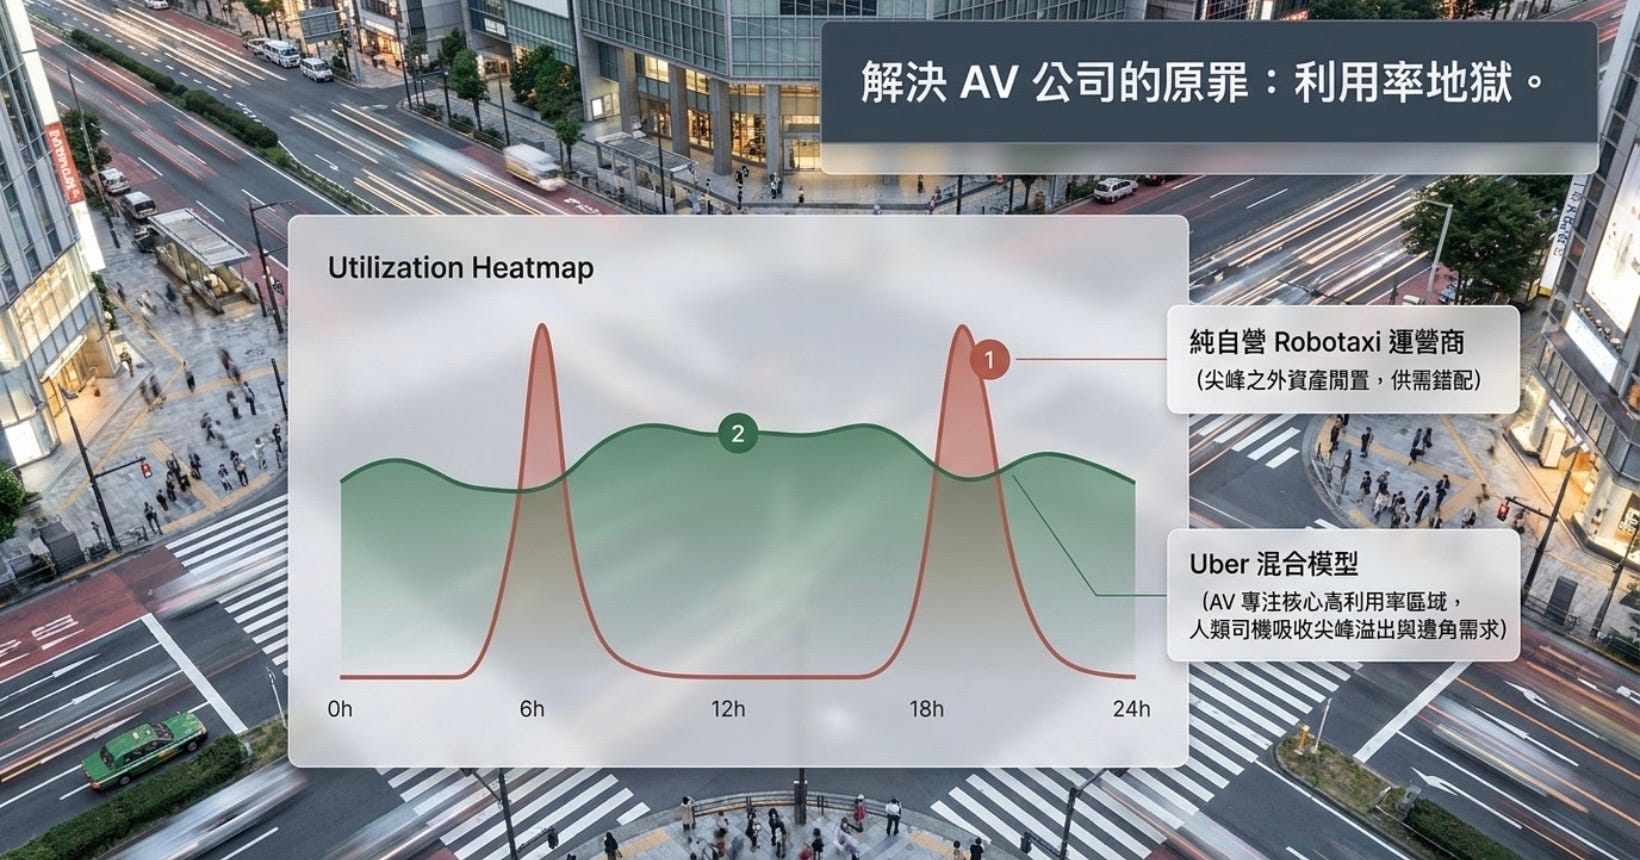
在奧斯汀與亞特蘭大,接入 Uber 網絡的 Waymo 車輛每日完成行程數比獨立 robotaxi 平台多出 30%,等候時間縮短約 25%。 奧斯汀的 Waymo 車輛利用率已高於平台上 99% 的人類司機——這驗證了 AV 接入 Uber 需求網絡後,在利用率經濟上的突破性提升。利用率是 AV 財務模型中最關鍵的變數,更高的利用率將固定成本攤薄至更多行程,加速盈利。 在需求低谷期,Uber 甚至可以將 AV 調配去執行 UberEats 外賣配送,而 Tesla 或 Waymo 等獨立 robotaxi 運營商完全沒有這種靈活性。
Ecosystem 架構:「Uber Autonomous Solutions」的平台化野心
Uber 於 2026 年推出了Uber 全自動駕駛解決方案 (Uber Autonomous Solutions),旨在幫助合作夥伴在全球多個市場加速自動駕駛技術的商業化。該解決方案的核心理念是讓自駕技術團隊能專注於軟體開發,而 Uber 則補足他們在營運、基礎設施與使用者體驗上的需求,藉此降低每英里的營運成本並加快車輛上市速度。
這標誌著 Uber 從「我幫你賣車票」演進為「我是你商業化的基礎設施」,性質接近 B2B SaaS 平台。AV 公司只需專注技術堆疊,市場開發、法規溝通、客服、充電基礎設施、車隊調度——全部外包給 Uber。
軟體生態:技術層的深度整合
Uber 與 Nvidia 合作,在 Cosmos 平台上建立聯合 AI 數據工廠,並採用 Alpamayo AI 模型用於 L4 自動駕駛推理,目標是 2027 年將自動駕駛車隊規模擴展至 10 萬輛。
這意味著 Uber 的平台不只是「撮合介面」,而是正在深入 AV 的訓練數據與模型優化環節,形成數據飛輪——平台上的行程越多,數據越豐富,模型越強,吸引更多 AV 合作夥伴,形成正向循環。
全球車廠與出行服務的 L4 自動駕駛佈局
NVIDIA DRIVE Hyperion 平台正被越來越多全球汽車製造商與出行服務提供商採用,以加速 Level 4(L4)自動駕駛車輛的開發與全球部署。
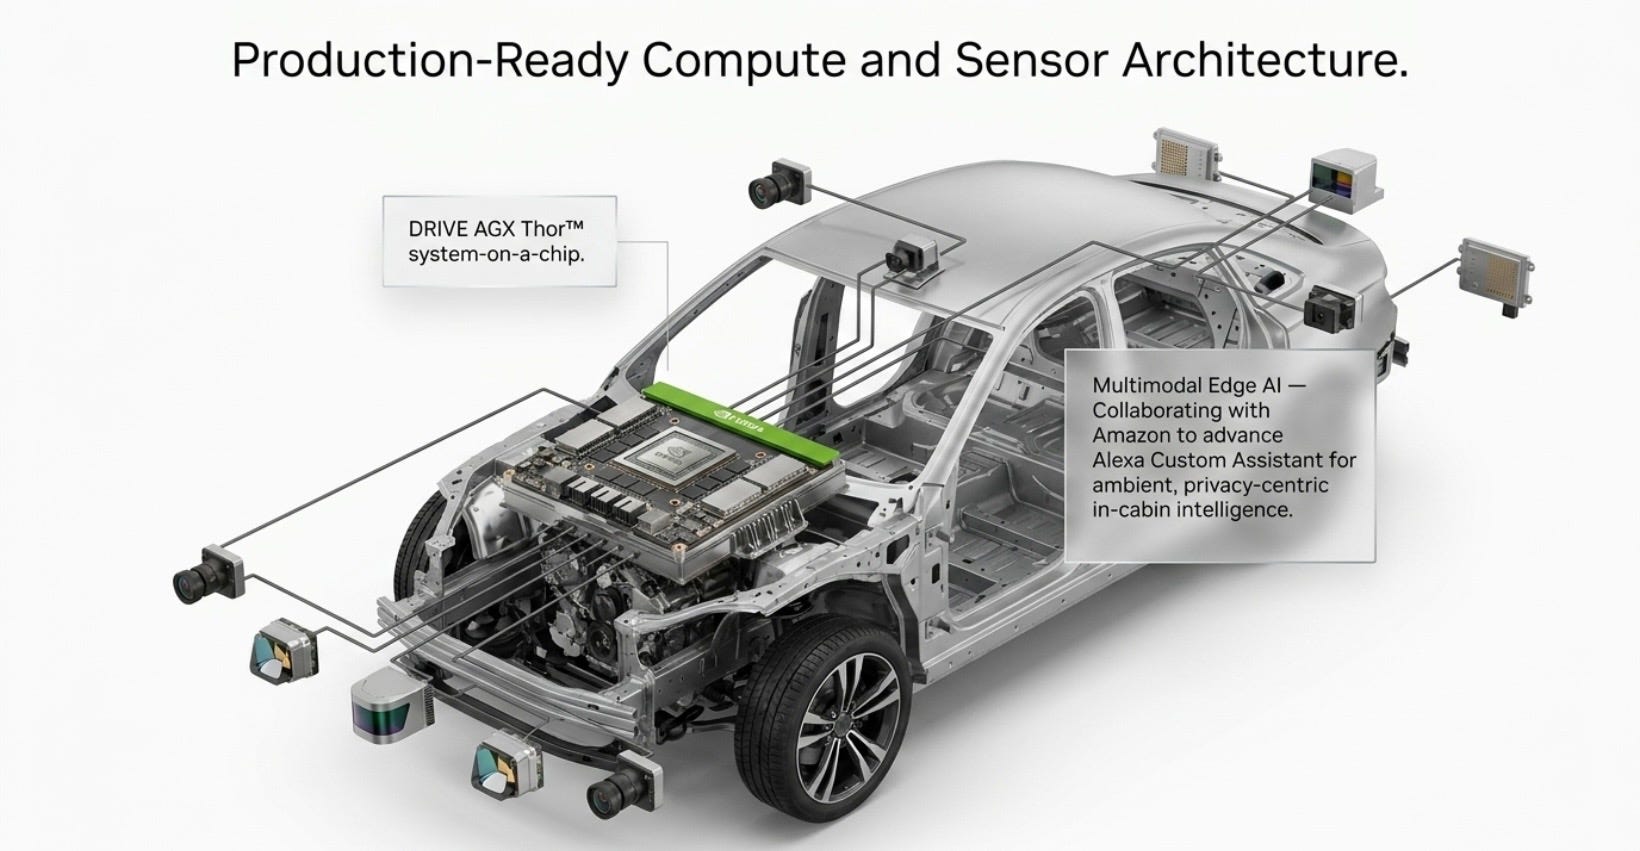
Uber 正透過 NVIDIA DRIVE Hyperion 建立全球最廣泛的自動駕駛叫車網絡,預計到 2028 年,全棧式 NVIDIA DRIVE AV 軟體驅動的車隊將在四大洲、28 個市場推出,並於 2027 年上半年率先在洛杉磯和舊金山灣區上線。同時,Bolt、Grab 和 Lyft 等出行巨頭也正利用該平台擴展其 Robotaxi 開發。
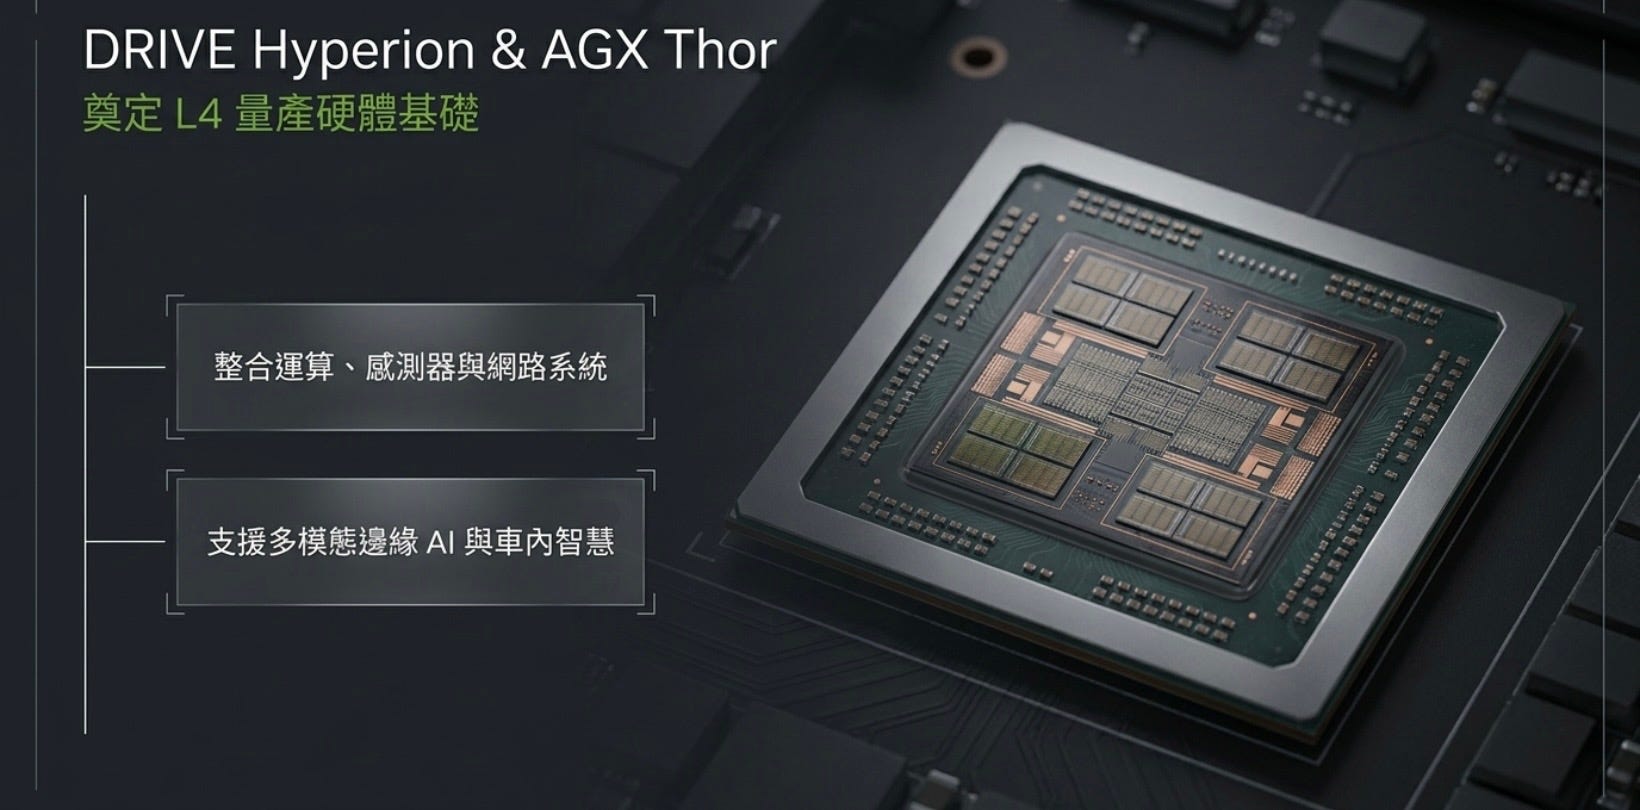
為 了支撐大規模的 L4 自動駕駛,NVIDIA 推出了多項關鍵技術升級:
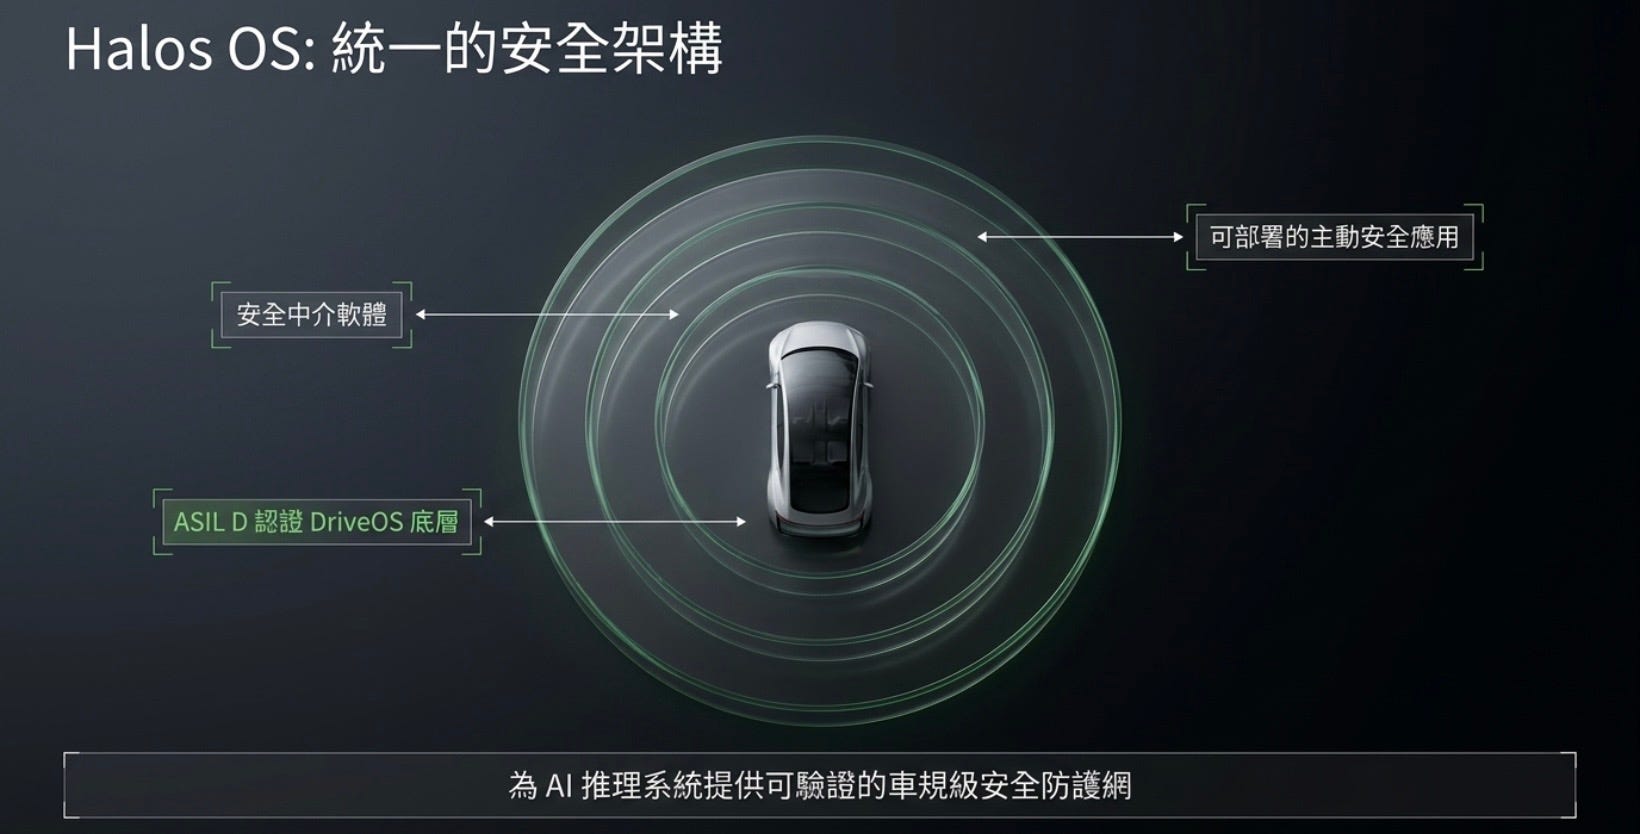
NVIDIA Halos OS(安全作業系統):
建立在獲得 ASIL D 認證的 DriveOS 基礎上,提供統一的三層安全架構。
它整合了安全中介軟體和可部署的安全應用程式(包含 NCAP 五星級主動安全堆疊),為 DRIVE Hyperion 上的 L4 自動駕駛提供了量產等級的通用安全基礎。
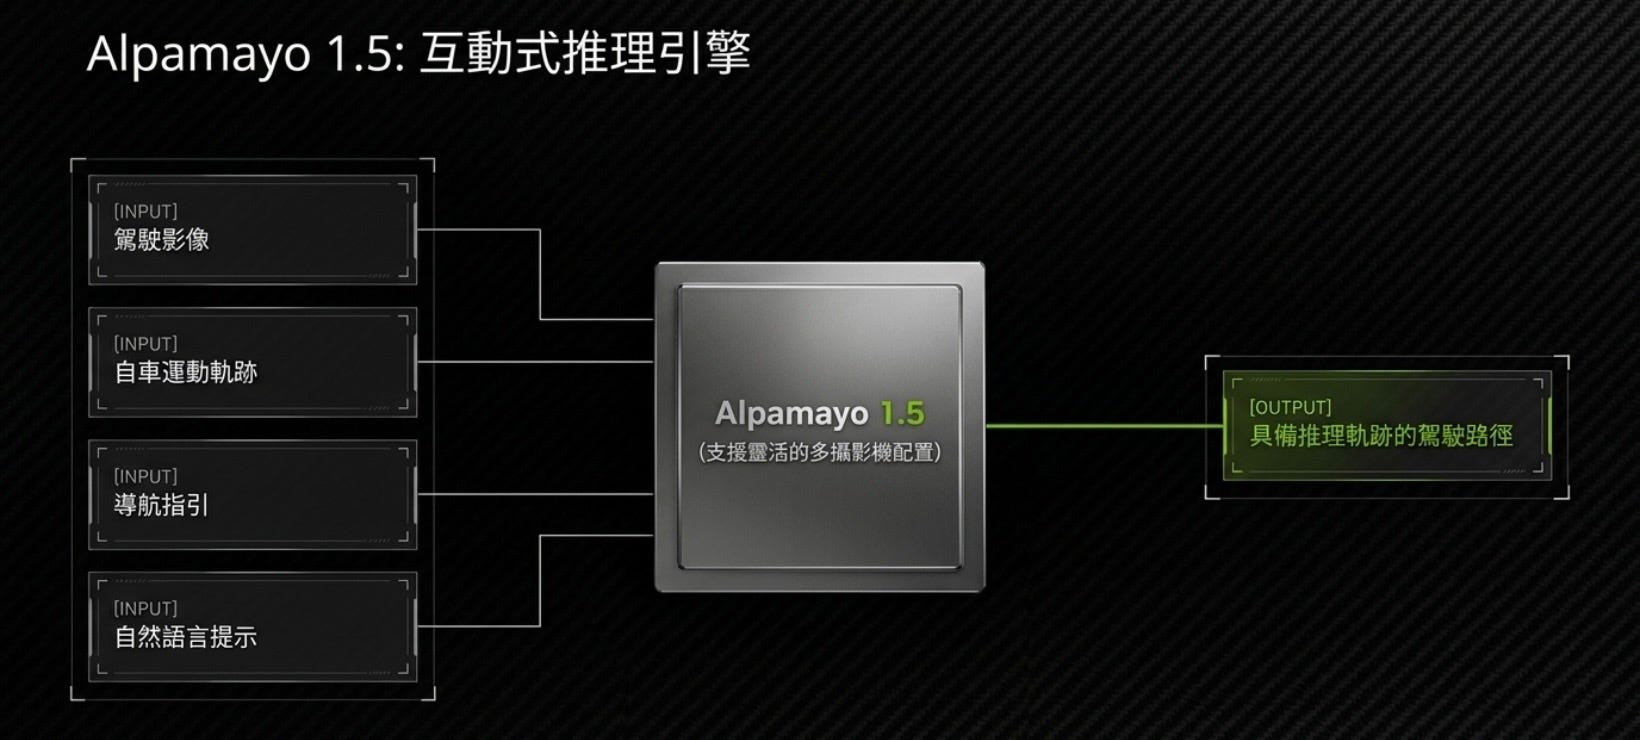
NVIDIA Alpamayo 1.5(互動式推理引擎):
這是一個重大的模型升級,它能接收駕駛影片、自車運動歷史、導航指引以及自然語言提示作為輸入,並輸出帶有推理軌跡的駕駛路線。
NVIDIA Omniverse NuRec(高保真模擬技術):
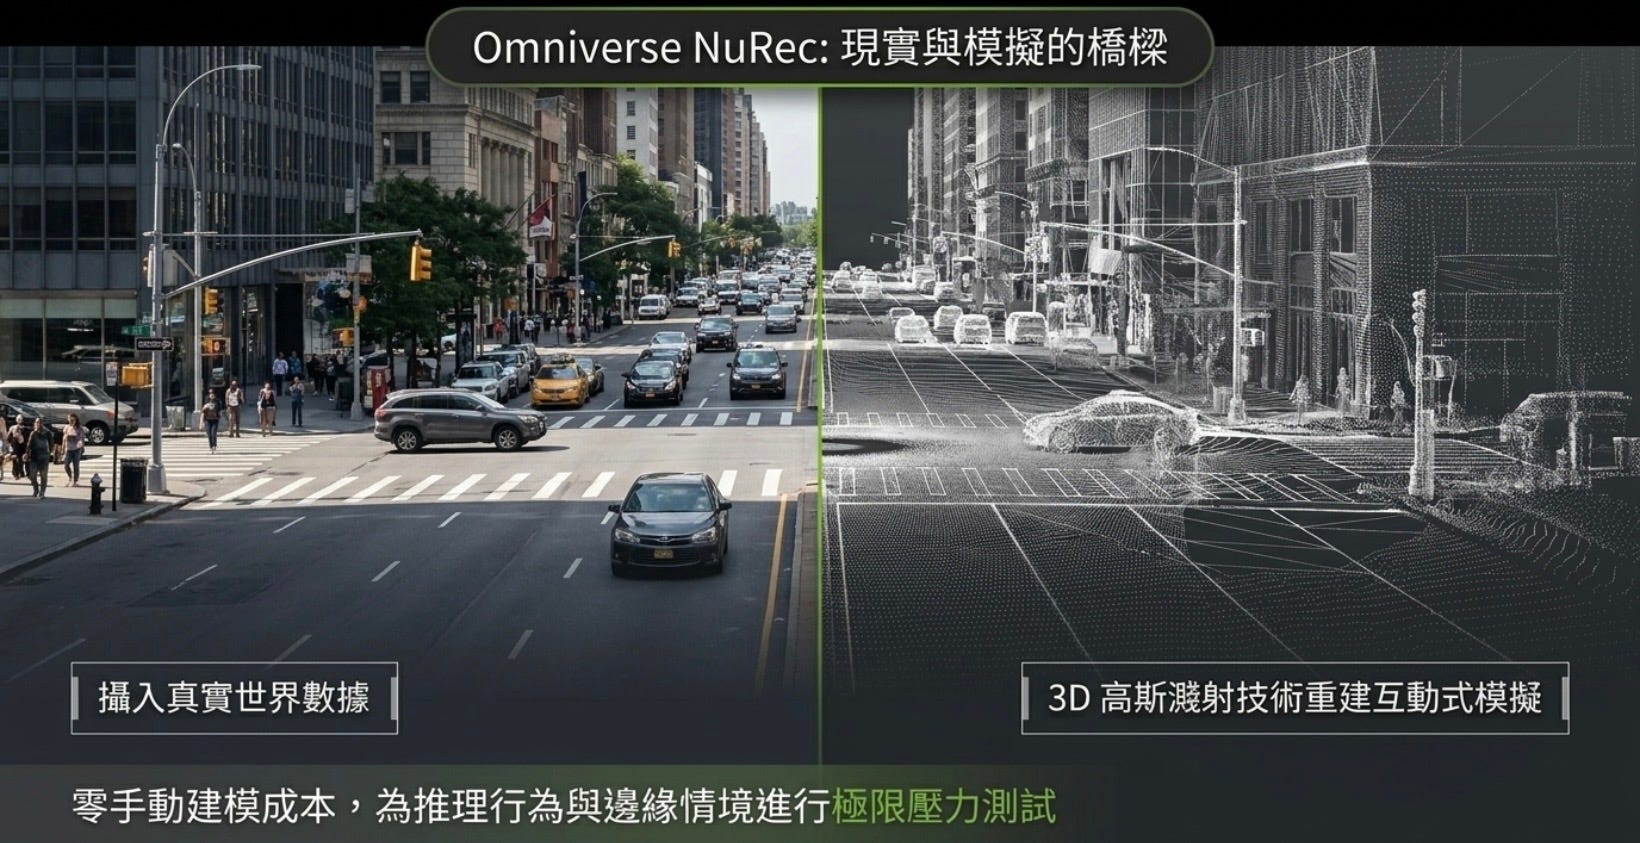
針對依賴推理的自動駕駛車輛,NVIDIA 推出了這套基於 3D Gaussian Splatting 的技術。它能夠載入真實世界的數據,重建並渲染出互動式模擬環境,協助開發者在不耗費大量手動建置成本的情況下進行邊緣案例的壓力測試。
為了持續驗證並支援嚴格的自動駕駛安全生態系統,包含 AEye、Flex、Gatik、Hesai、Lucid、MIRA、PlusAI、Qt Group、Saphira 和 Valeo 等業界公司,已宣布加入 NVIDIA Halos AI Systems Inspection Lab。
正如黃仁勳所總結:「所有會移動的物體最終都將實現自動駕駛。」
軟體生態:Uber AV Labs 將海量實境數據轉化為核心技術優勢
