




投資免責聲明:以下內容僅為個人觀察與投資思路分享,不構成任何投資建議、買賣邀約或資產配置指引。金融市場具高度不確定性,相關標的可能因政策、利率、景氣循環及非預期事件而出現劇烈波動。投資前請務必自行評估風險,並在必要時諮詢專業顧問。
SpaceX IPO 將正式掀起跨國太空防禦與先進半導體供應鏈整合
在當前全球地緣政治重塑與大國戰略競爭加劇的背景下,低軌道(LEO)太空通訊架構、天基飛彈防禦系統,以及支撐這些龐大網路的底層先進半導體製造能力,已成為國家安全與科技主權的核心支柱。本篇文章將深入剖析 York Space Systems($YSS)、 GlobalFoundries($GFS)、 Sivers Semiconductors ($SIVE) 以及 ALL.SPACE 四大關鍵企業,在美國「晶片與科學法案」(CHIPS and Science Act)、2026年歐盟「晶片法案2.0」(EU Chips Act 2.0)以及美國「金穹頂」(Golden Dome)天基防禦計畫交互作用下的戰略連結。分析顯示,這四家企業構成了一條從基礎矽晶圓製造、高頻射頻與矽光子晶片設計、多軌道衛星通訊終端,一路延伸至國防主承包商與終端軍事部署的精密供應鏈。
美國國防/戰爭部(DoD/DoW)的巨額太空計畫,特別是旨在應對極音速武器與彈道飛彈威脅的 Golden Dome 架構,高度依賴此一跨大西洋的技術聯盟。透過歐美雙邊的晶片法案資本扶持,此一供應鏈正試圖建立防禦性的「護城河」,以實現從「實驗室到戰場」的技術主權與供應鏈韌性。
其規模堪比阿波羅計畫或曼哈頓計畫,且由多個機構與分散的供應商生態系統共同執行,而非單一主承包商。美國飛彈防禦署(MDA)已在SHIELD合約框架下批准了2,440家供應商。大多數投資者只關注洛克希德·馬丁(Lockheed Martin)、諾斯洛普·格魯曼(Northrop Grumman)、雷神(RTX)等主要國防承包商(Primes),他們固然會獲利,但歷史顯示,最大的投資報酬率往往落在主要承包商之下兩到三層的「專業零組件供應商」,這些隱藏贏家的技術被深度嵌入系統中,但尚未被市場充分發掘。
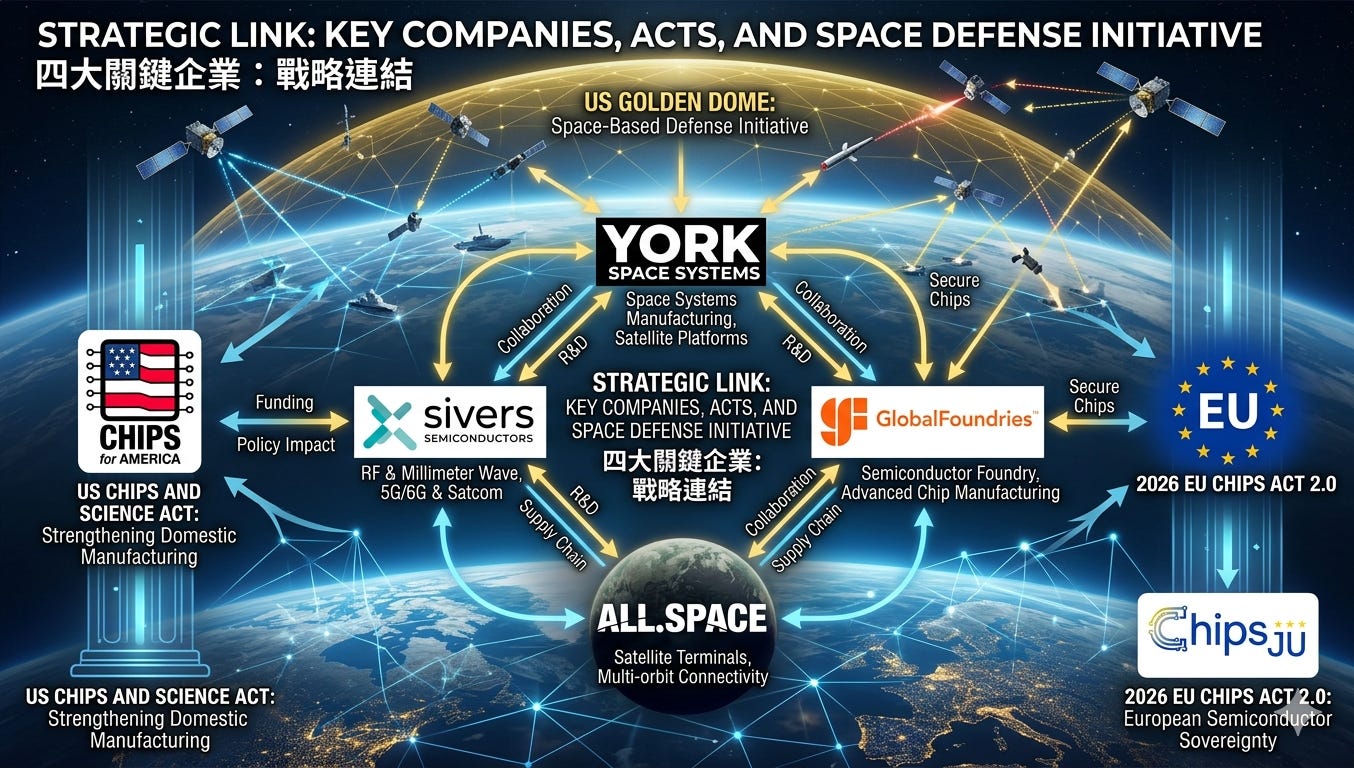
Golden Dome 飛彈防禦系統與國防太空架構 (PWSA)
SpaceX IPO 是為了融資,為企業層面的技術創新與資本併購提供資金,若無龐大的國防需求支撐,將難以實現規模化。美國政府推動的「金穹頂」(Golden Dome)飛彈防禦計畫,正是驅動此一供應鏈高速運轉的終極引擎。
2019年,國防部成立了太空發展局(SDA)。SDA最初是一個獨立的國防機構,其任務是迅速採取行動,將新興技術交給作戰人員。SDA現在是美國太空軍的一部分。
2023 年 1 月 23 日,SDA將其“國防太空架構(National Defense Space Architecture, NDSA)概念重命名為“擴散化作戰人員空間架構(Proliferated Warfighter Space Architecture, PWSA),新名稱更好地反映了“通過在低地球軌道上開發、部署和運行廣泛的衛星群來支持地面作戰任務”。
美國總統川普於 2025 年初簽署行政命令推動的「金穹頂」(Golden Dome)計畫(最初被稱為美國鐵穹),是一項旨在徹底攔截彈道飛彈、極音速滑翔載具與巡弋飛彈的全域分層防禦網 。該架構的設計理念與傳統防禦系統截然不同,其核心在於建立一個「發射左側」(Left-of-launch)的先制打擊能力,並結合太空層、高空與低空地表層,以及地表區域扇區層,形成四層攔截網 。
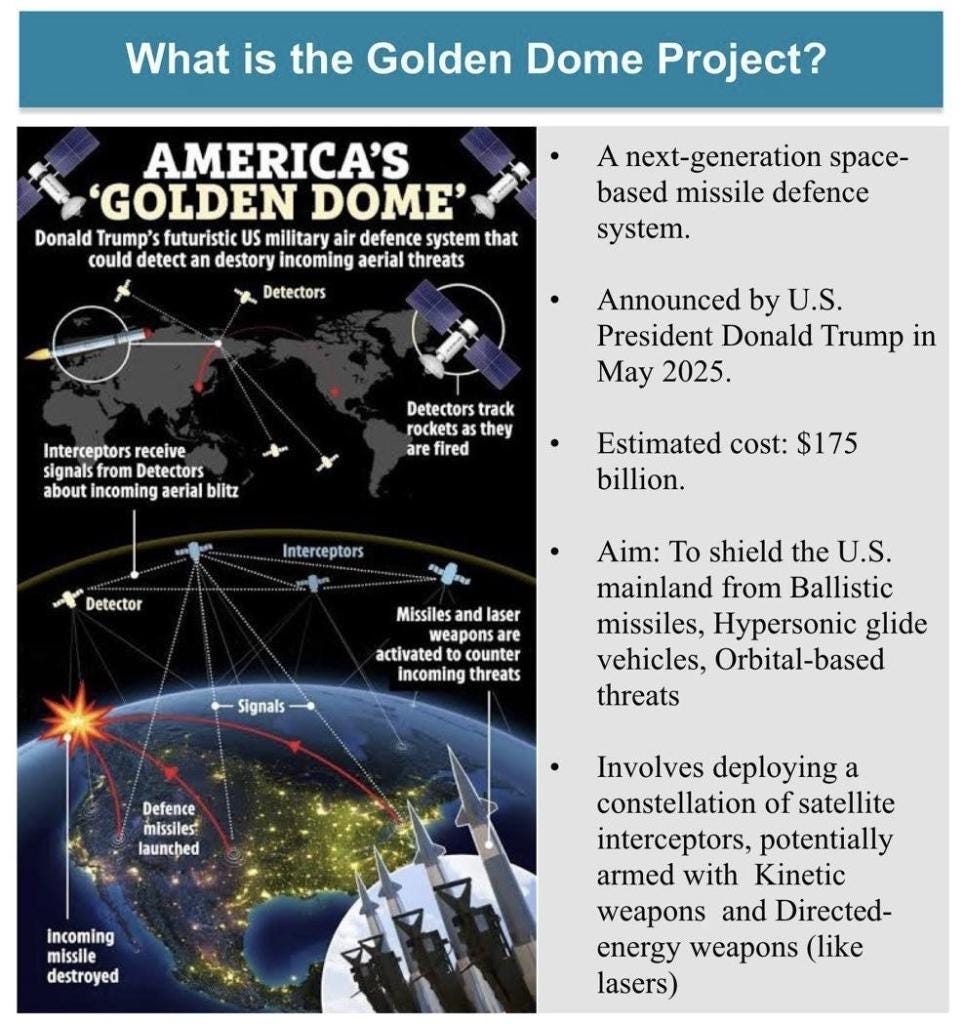
相較於 1980 年代「星戰計畫」(SDI)中著名的「聰明卵石」(Brilliant Pebbles)概念,如今拜 SpaceX 的 Starlink 等商業低軌衛星星系所賜,部署數千枚聯網衛星與攔截器的構想在技術上已具備可行性 。然而,該系統的成本估算在美國政府內部與獨立預算機構之間存在巨大分歧。
根據美國國會預算辦公室(CBO)發布的第 61570 號報告,建置與維護一套符合行政命令目標的 Golden Dome 系統,在未來 20 年內將耗資約 1.2 兆美元,其中採購成本約為 1 兆美元 。為防禦多達 10 枚洲際彈道飛彈(ICBM)的同步打擊並在其推進階段(Boost phase)進行攔截,太空層必須維持由 7,800 枚天基攔截器(Space-Based Interceptor, SBI)組成的龐大星系 。由於低地球軌道(LEO)的太空載具極易受到大氣阻力影響導致軌道衰退,這些攔截器需要極高頻率的發射與替換,成為推升成本的最主要因素 。

國防太空架構 (PWSA)「7層架構」分析
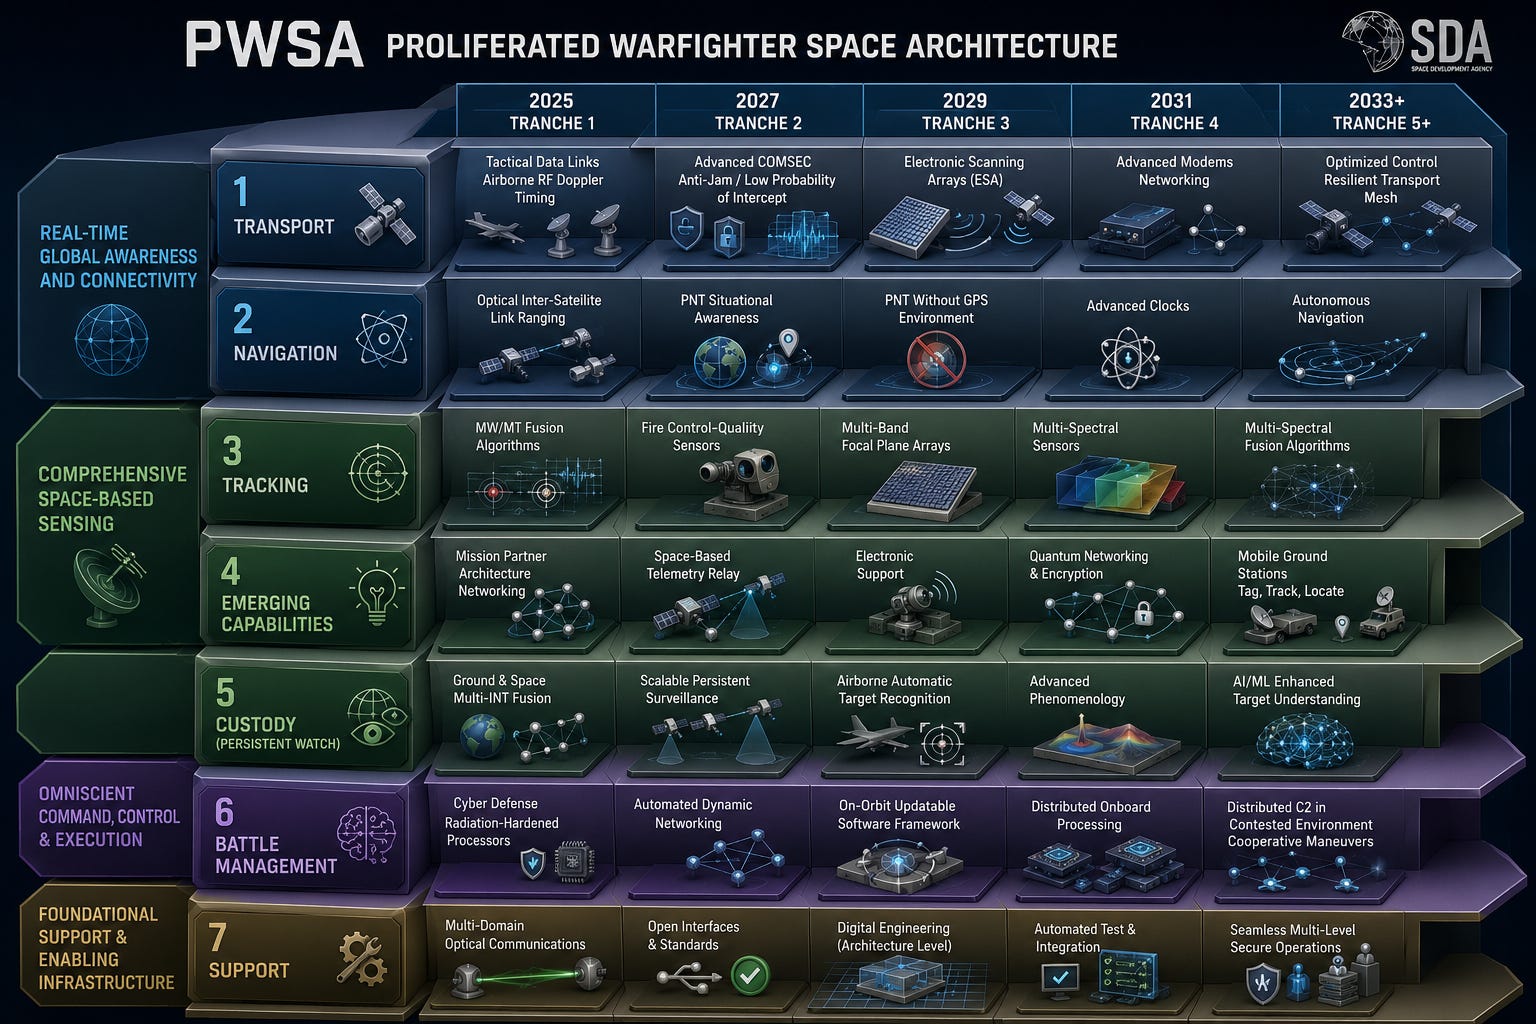
PWSA 系統架構的七個核心層面 (Layers),這些層面隨著時間的推移(從 Tranche 1 到 Tranche 5+,即 2025 年至 2033 年及以後)不斷進行技術升級。這七個層面被歸類為三大主要作戰功能:
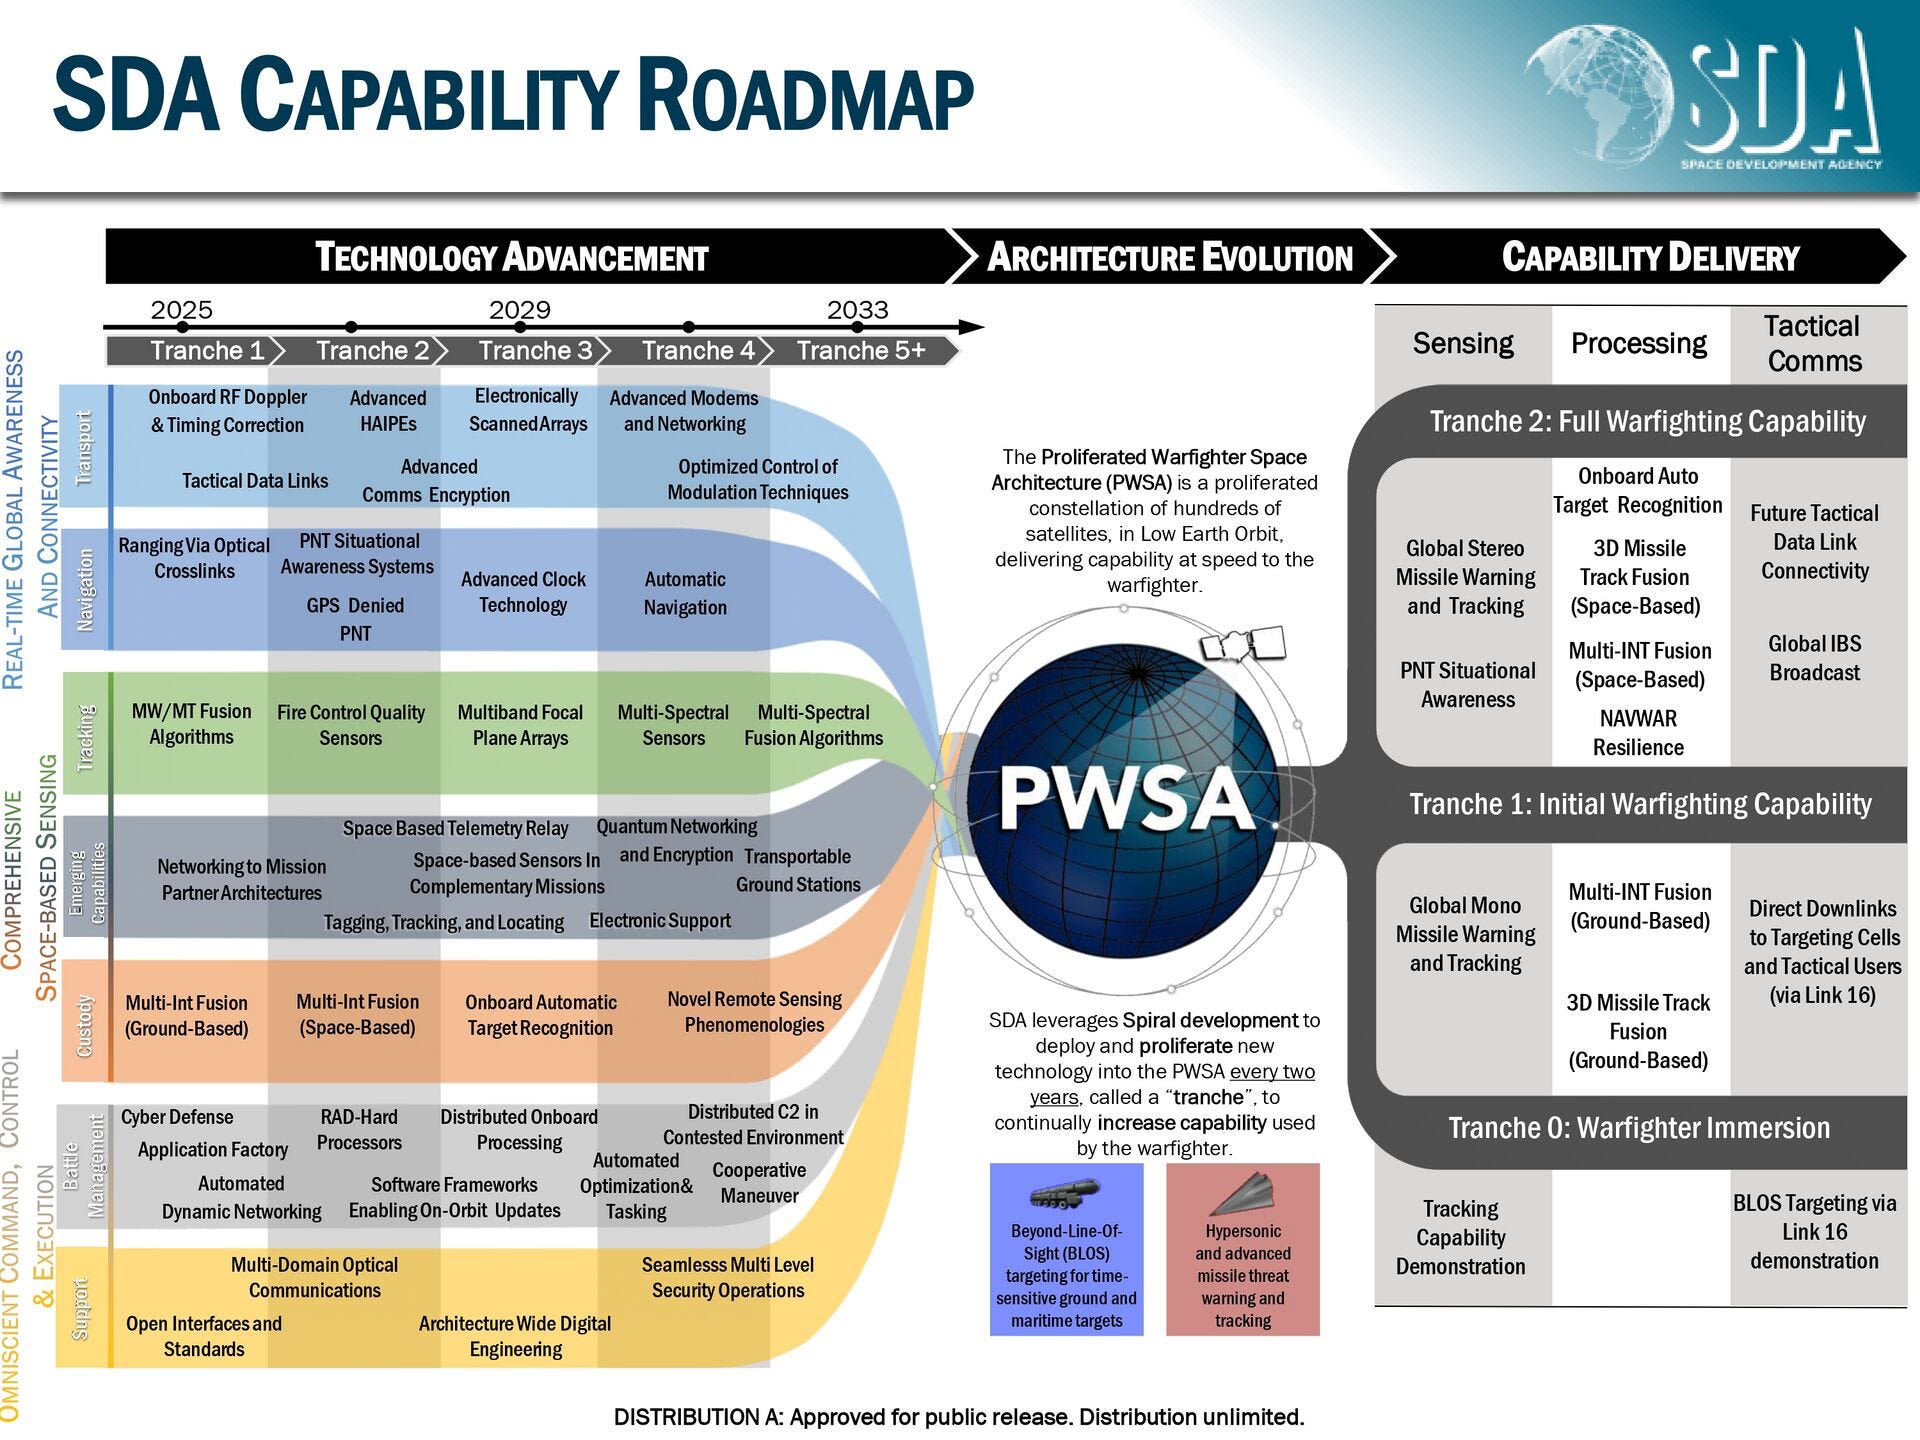
一、 實時全球感知與連接 (Real-Time Global Awareness and Connectivity)
1. 傳輸層 (Transport)
這是 PWSA 的骨幹網絡,負責在太空、空中、地面和海上部隊之間提供安全、低延遲的通信和數據傳輸。從早期的戰術數據鏈和機載射頻多普勒定時校正,逐步發展到先進的通信加密、電子掃描陣列,以及未來的先進調製解調器、網絡和優化控制技術。
2. 導航層 (Navigation)
負責提供替代性的定位、導航和授時 (PNT) 服務,確保在 GPS 被干擾或拒止的環境下美軍依然能準確行動。包括光學星際鏈路測距、PNT 態勢感知系統,並朝著無 GPS 環境下的 PNT、先進時鐘技術和全自動導航發展。
二、 全面天基傳感 (Comprehensive Space-Based Sensing)
3. 追蹤層 (Tracking)
專注於全球範圍內的導彈預警和追蹤,特別是針對高超音速導彈和先進導彈威脅的防禦。從導彈預警/導彈追蹤 (MW/MT) 融合算法和火控級傳感器,升級至多頻段焦平面陣列,以及未來的多光譜傳感器和多光譜融合算法。
4. 新興能力層 (Emerging Capabilities)
作為技術孵化器,負責將前沿技術和新的作戰概念整合到整體太空架構中。涵蓋與任務合作夥伴架構的網絡連接、天基遙測中繼、電子支援,並逐步發展量子網絡與加密、可移動地面站,以及標記、追蹤和定位技術。
5. 監控/目標保持層 (Custody)
負責對移動的高價值地面和海上目標進行持續的監控和情報收集,以便隨時進行打擊。依賴於地面和天基的多源情報 (Multi-Int) 融合,並向機載自動目標識別和新型遙感現象學技術演進。
三、 全知指揮、控制與執行 (Omniscient Command, Control & Execution)
6. 戰鬥管理層 (Battle Management)
這被視為 PWSA 的大腦,提供自動化的指揮與控制 (C2)、任務分配和數據處理能力。從基礎的網絡防禦、抗輻射處理器和自動化動態網絡,進化到支持在軌更新的軟件框架、分佈式機載處理,以及在對抗環境下的分佈式指揮控制和協同機動。
7. 支援層 (Support)
為整個架構提供基礎設施、標準和地面的後勤保障支持,確保各層之間能夠無縫協同工作。側重於多域光學通信、開放式接口和標準,並推動架構級別的數字化工程和無縫的多級別安全操作。
總結來說,這七個層面相輔相成,通過每兩年一次的「Tranche(批次)」迭代開發模式,逐步為作戰人員提供從傳感器到射手 (Sensor-to-Shooter) 的快速、彈性且具備高度生存能力的太空作戰網絡。
低軌衛星黑馬關鍵公司York Space Systems ($YSS)
由數百顆低軌道(LEO)紅外線感測衛星組成,負責在飛彈發射數秒內進行偵測與追蹤。黑馬關鍵公司正正是本篇的主角York Space Systems ($YSS)。該公司擁有高度垂直整合能力,且已獲得明確標註支援「黃金穹頂」的2.37億美元美國太空軍合約及多項後續合約。
$YSS 是美國太空發展局 (SDA) 構建 PWSA 傳輸層的核心承包商之一,主要負責製造作為太空網狀網絡通訊骨幹的低軌衛星。其具體參與的項目包括:
Tranche 0(第 0 批次):YSS 負責製造並交付了數顆 Tranche 0 的傳輸層衛星(已於 2023 年成功發射),用於初步驗證低延遲的太空數據通訊與 Link-16 戰術數據鏈的連接能力。
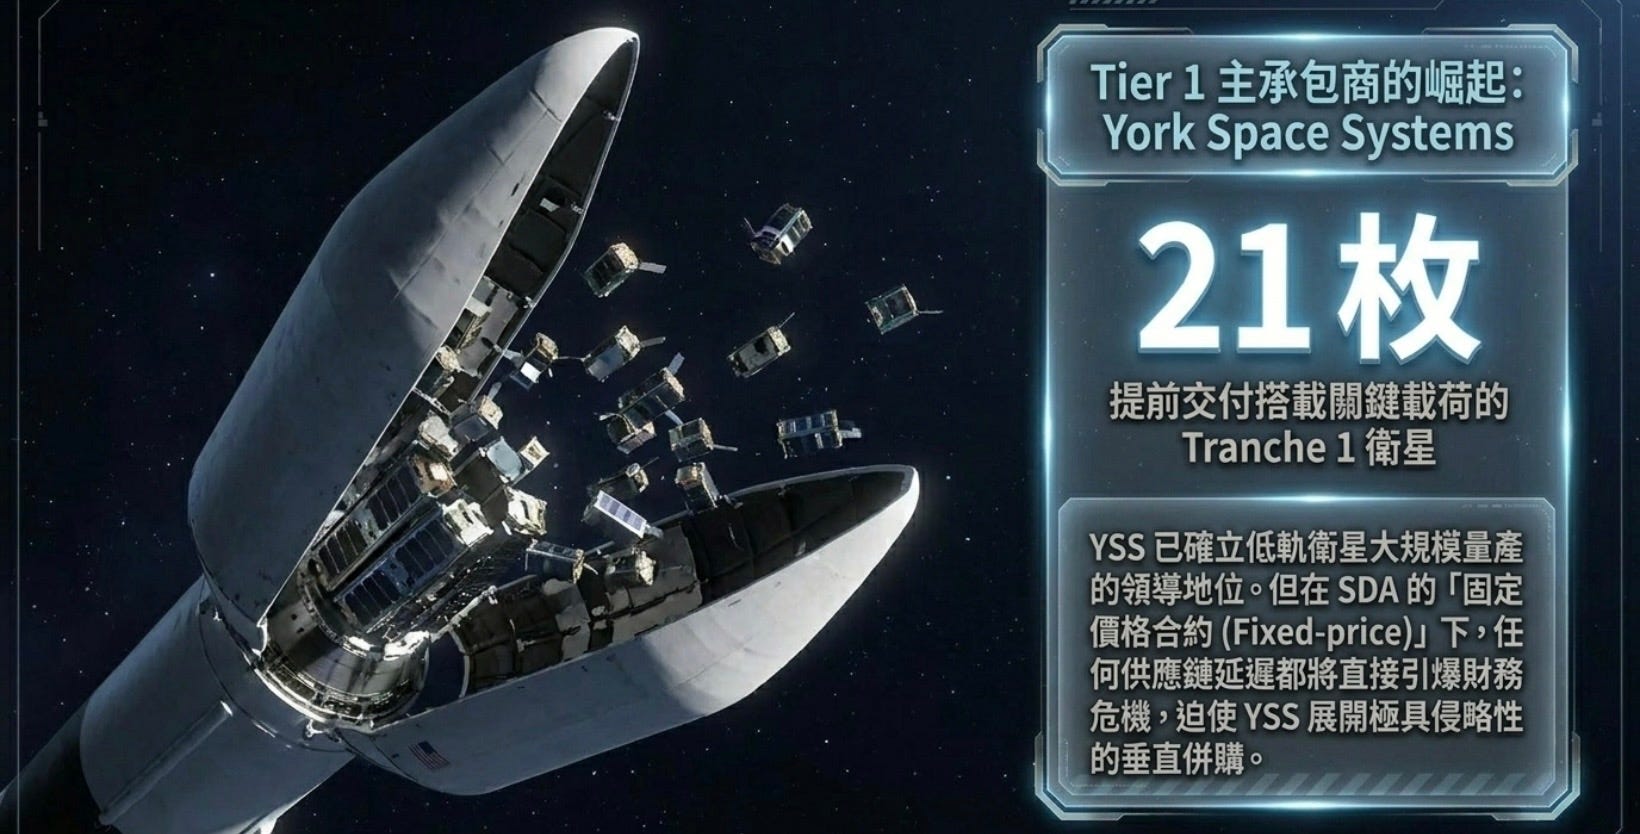
Tranche 1(第 1 批次):YSS 贏得了 Tranche 1 傳輸層的重大合約(負責製造 42 顆衛星),這些衛星配備了光學星際通訊終端 (Optical Communications Terminals),用於建立全球性的太空寬頻網絡。YSS 提前交付了 21 枚搭載關鍵載荷的衛星,並由 SpaceX 獵鷹 9 號火箭成功送入軌道,確立了其在大規模量產低軌衛星領域的領導地位 。
Tranche 2(第 2 批次):YSS 繼續獲得了後續 Tranche 2 傳輸層(例如 Alpha 和 Gamma 版本)的合約,進一步擴充和升級該層的通訊加密與網絡控制能力。
國防主承包商之崛起與垂直整合:York Space Systems
約克太空系統公司 (York Space Systems, 簡稱 YSS) 作為美國國防與商業航天領域的「新興黑馬」,其核心潛力與商業價值並非來自於高不可攀的太空黑科技,而是來自於它成功將工業級的大規模量產模式(Mass Production)與標準化架構引入了傳統上高度定制化的衛星製造業。
