


投資免責聲明:以下內容僅為個人觀察與投資思路分享,不構成任何投資建議、買賣邀約或資產配置指引。金融市場具高度不確定性,相關標的可能因政策、利率、景氣循環及非預期事件而出現劇烈波動。投資前請務必自行評估風險,並在必要時諮詢專業顧問。
赴美發行 ADR:打破「韓國折讓價」魔咒
SK海力士(股票代號:SKHY)將於今天正式在美國納斯達克市場發行美國存託憑證(ADR)。此舉不僅是為了募集高達260億至280億美元的鉅額資金,更是為了拓展美國投資者的投資渠道,縮小與美國同業(如美光 )之間的估值差距,打破長久以來的「韓國折價」(Korea Discount)魔咒。
這場繼SpaceX之後美國市場最大規模的首次公開募股行動,發行了上限為1,779萬股的新股(佔總股本約2.5%)。該發行案獲得了全球長線基金與科技投資機構(如Baillie Gifford、Coatue Management)高達七倍的超額認購,展現了華爾街對「AI記憶體超級週期」的狂熱信任。透過在估值高點籌集美元資金,SK海力士得以在不大幅增加債務負擔的情況下,為其龐大的新廠建設與極紫外光(EUV)微影設備採購提供充足的銀彈。
由上市的終極目標不在於資金,發行商相對沒有高價發行的壓力,而SK 集團務必會以相對保守穩妥的定價上市,而發行股數只佔整體 2.5%,加上正股近日已經經歷過調整,估計會受機構及散戶投資者熱烈追捧,應有不錯的升幅,另外根據台積電ADR 的溢價 (目前17%) 推算,SK Hynix 甚至有機會高於20% !
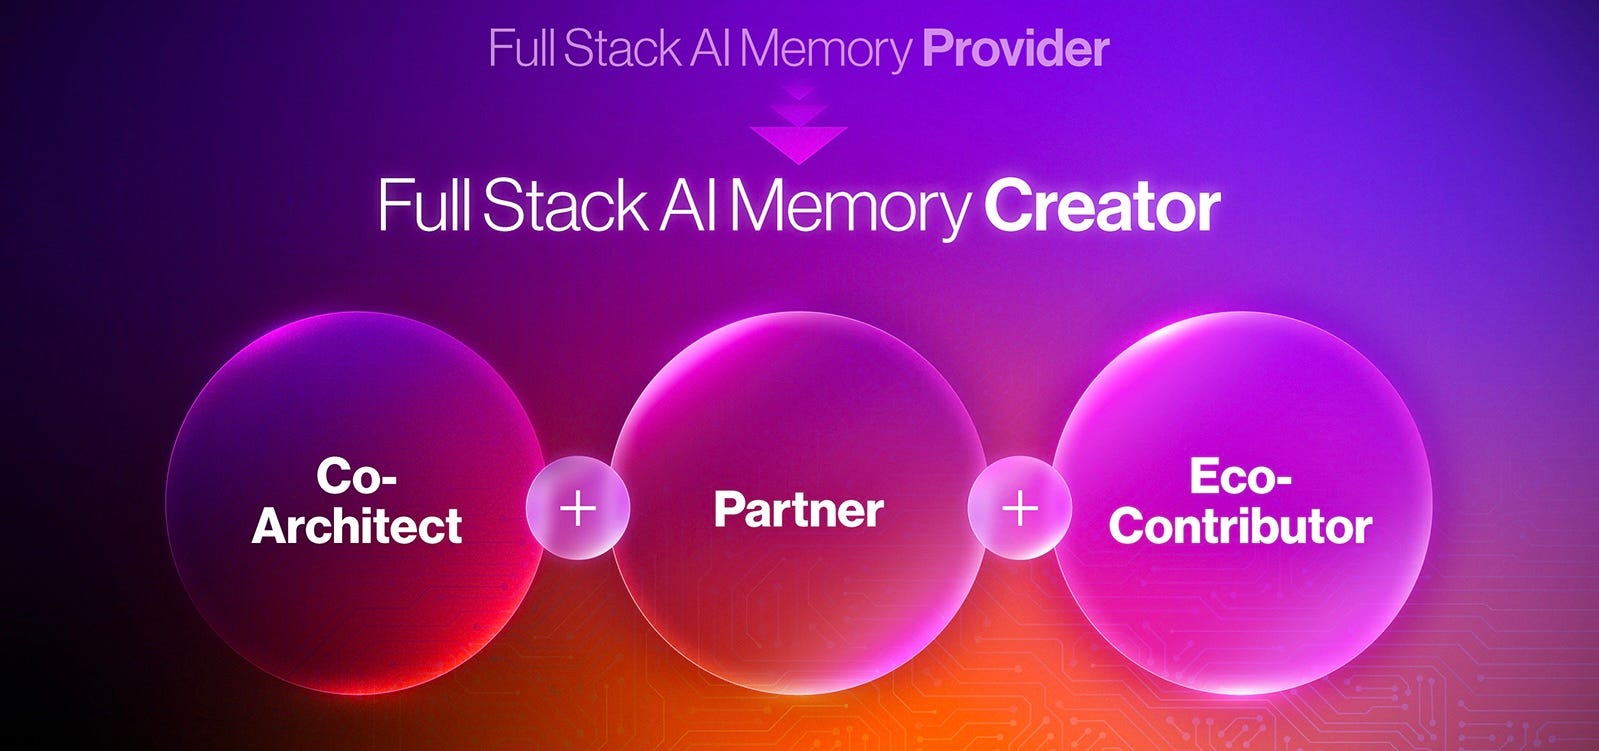
於美國上市前夕,趁這機會整理一下它正經歷的一場重大企業轉型,如何試圖從單純的「記憶體供應商」轉變為「AI 系統平台合作夥伴」。這項轉型涉及輝達 (NVIDIA) 與台積電(TSMC)的深度結盟、針對美國科技巨頭的客製化共同設計(Co-design),終極目前成為「全端 AI 記憶體創造者」(Full Stack AI Memory Creator)。當中的經營策略及Business Model 關乎著企業未來數十年能否站穩國際舞台之上。
核心戰略轉型:從「賣產品」到「賣平台」
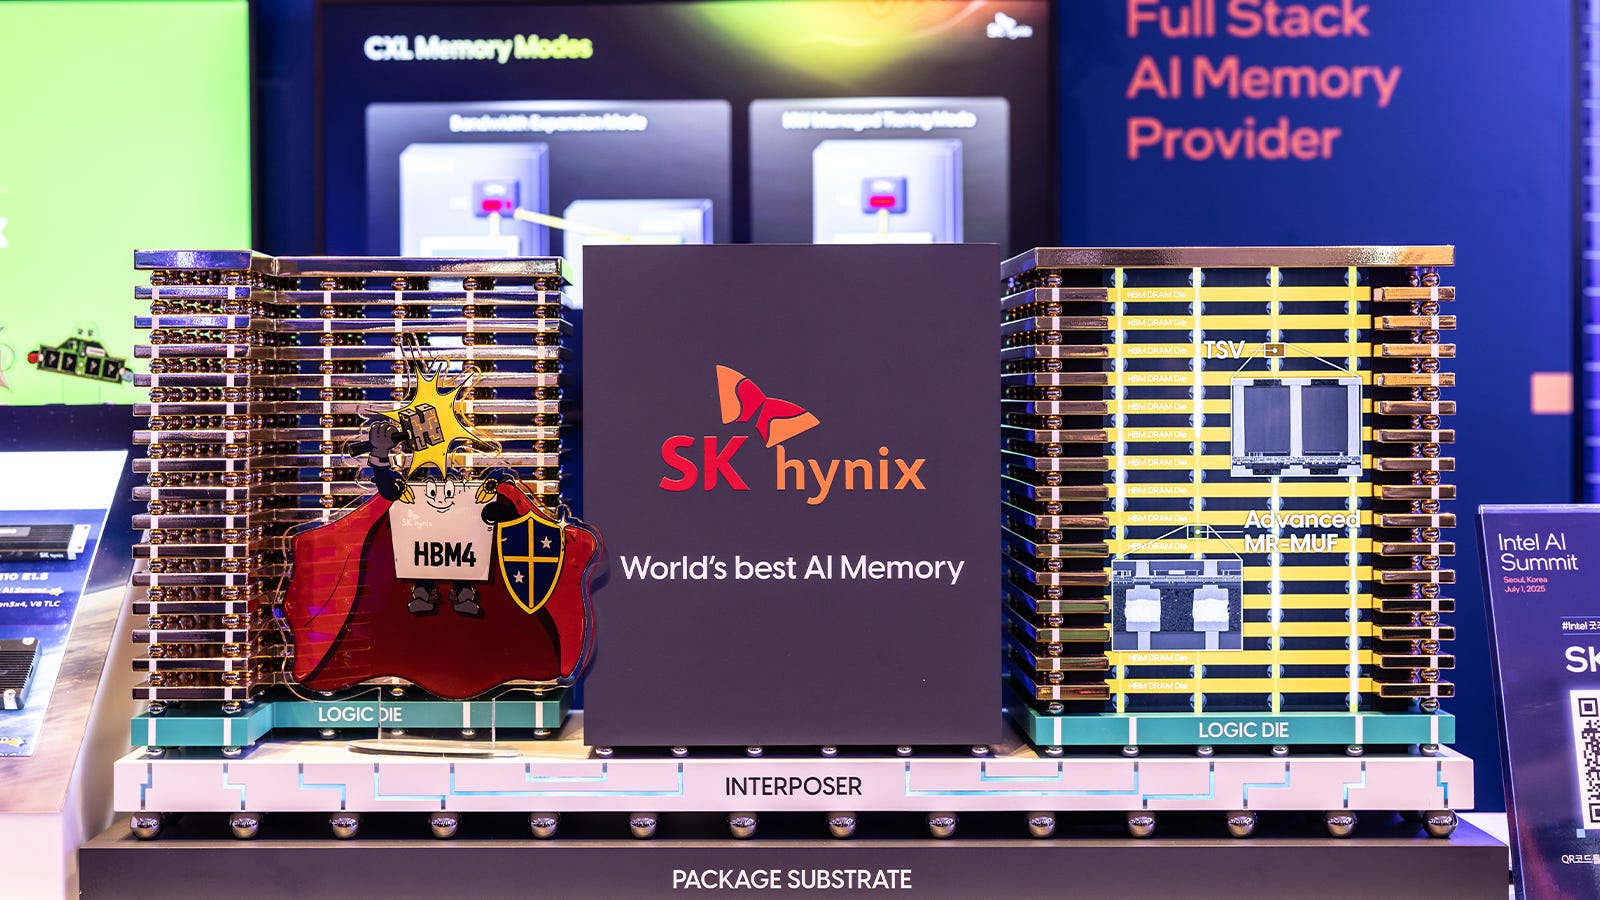
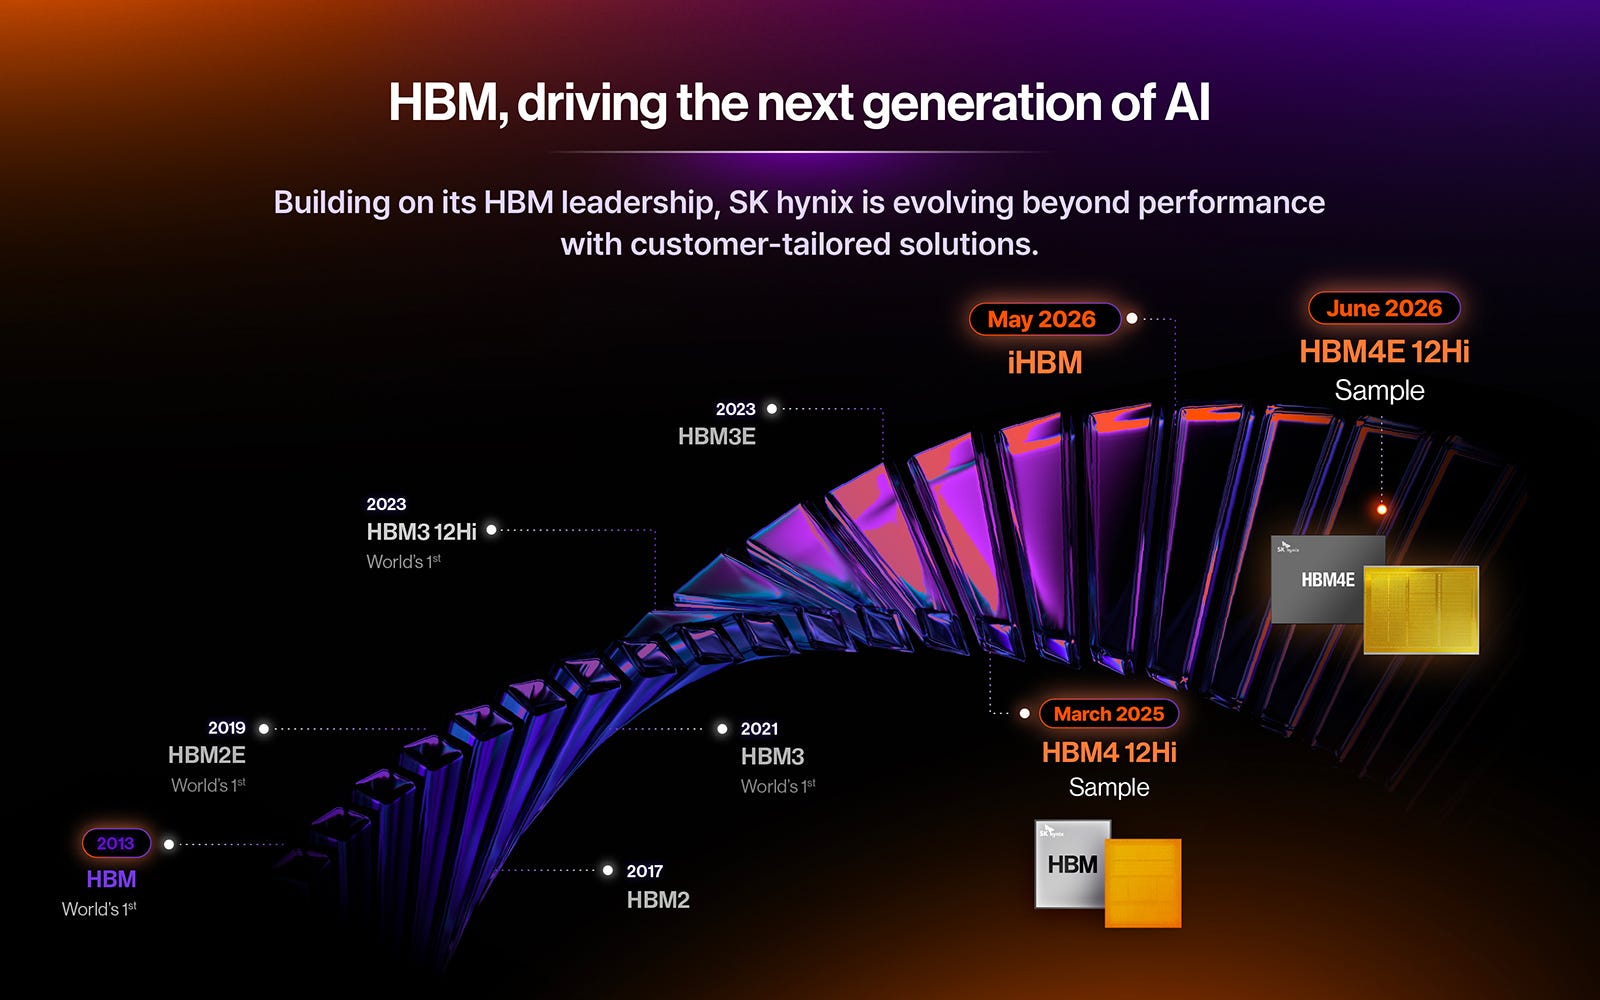
SK海力士正在複製 NVIDIA 過去十年的成功路徑。如同 NVIDIA 從單純賣 GPU 轉變為擁有 CUDA 生態系的平台霸主,SK海力士也試圖透過 HBM、AI-DRAM 、大容量AI-NAND 存儲解決方案和 HBF(高頻寬快閃記憶體)標準,主導 AI 硬體生態系。
轉型目標不再只是製造「快速的記憶體」,而是成為了解客戶 AI 工作負載、能客製化 Base Die 的「AI 系統平台商」。AI 基礎建設地位從單純的供應商(Supplier),晉升為能與客戶共同制定下一代晶片與基礎設施策略的戰略夥伴。
商業模式重塑:告別商品週期,邁向「晶圓代工化」的客製合約模式
傳統記憶體產業長期受到嚴重的「供需週期性」(Commodity Cycle)所困擾。過去,動態隨機存取記憶體(DRAM)與快閃記憶體(NAND Flash)的價格高度依賴於個人電腦、智慧型手機等消費性電子產品的市場波動。製造商往往在繁榮期進行龐大的資本支出以過度擴張產能,隨後在需求衰退時陷入無底線的價格戰與嚴重的營運虧損,例如2022年至2023年間的產業寒冬,便曾導致記憶體大廠面臨鉅額虧損。然而,AI超級週期的到來,使SK海力士的商業模式發生了根本性的質變。
從標準化商品到「客製化 HBM」的共同設計 (Co-design)
隨著AI算力需求的多元化與客製化,雲端服務供應商(Hyperscalers)與AI晶片設計商對於記憶體的要求不再是「隨插即用」的標準商品,而是必須與其特定加速器架構深度融合的客製化解決方案。SK海力士順應此趨勢,推出了「客製化 HBM」(Custom HBM)的商業模式。這種模式要求記憶體供應商從產品規格定義、系統架構設計、散熱管理、功耗限制到數據傳輸路徑,均與客戶進行最前端的共同設計。
這種客製化模式標誌著記憶體產業正轉向類似「晶圓代工」(Foundry-like)的商業模式。SK海力士不再盲目生產庫存投入現貨市場,而是基於客戶的長期合約(LTA)與預先支付的訂金進行產能規劃。據悉,SK海力士至2027年的HBM產能已基本被預訂一空,這不僅消除了庫存風險,更將未來的營收與利潤率進行了高度鎖定。這種長期合約模式使得SK海力士的毛利率結構開始向高利潤的軟體公司或無廠半導體設計公司(Fabless)靠攏,有效實現了與傳統消費性電子記憶體週期的歷史性脫鉤(Decoupling)。
關鍵技術結盟:與台積電 (TSMC) 的合作 (2024-2026)
為了突破 HBM 的性能極限並實現上述轉型,SK海力士與台積電建立了緊密的合作關係。
簽署 MOU (2024年4月):雙方簽署備忘錄,針對 HBM4(第六代 HBM)開發及下一代封裝技術進行合作,目標是 2026 年量產。
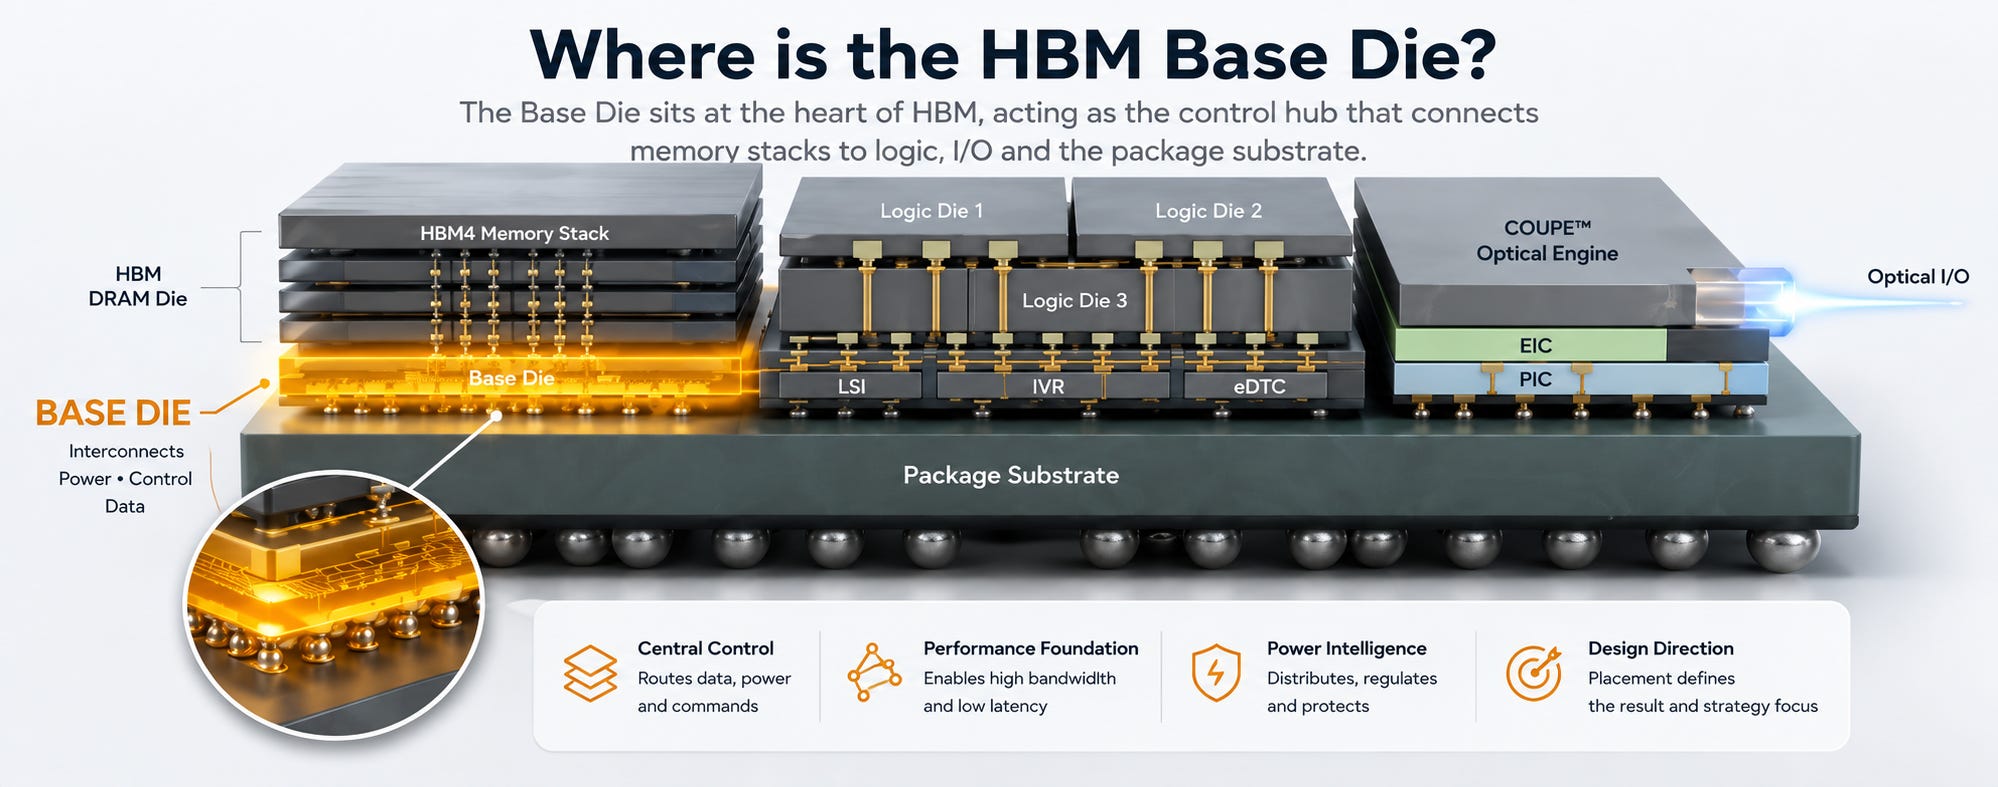
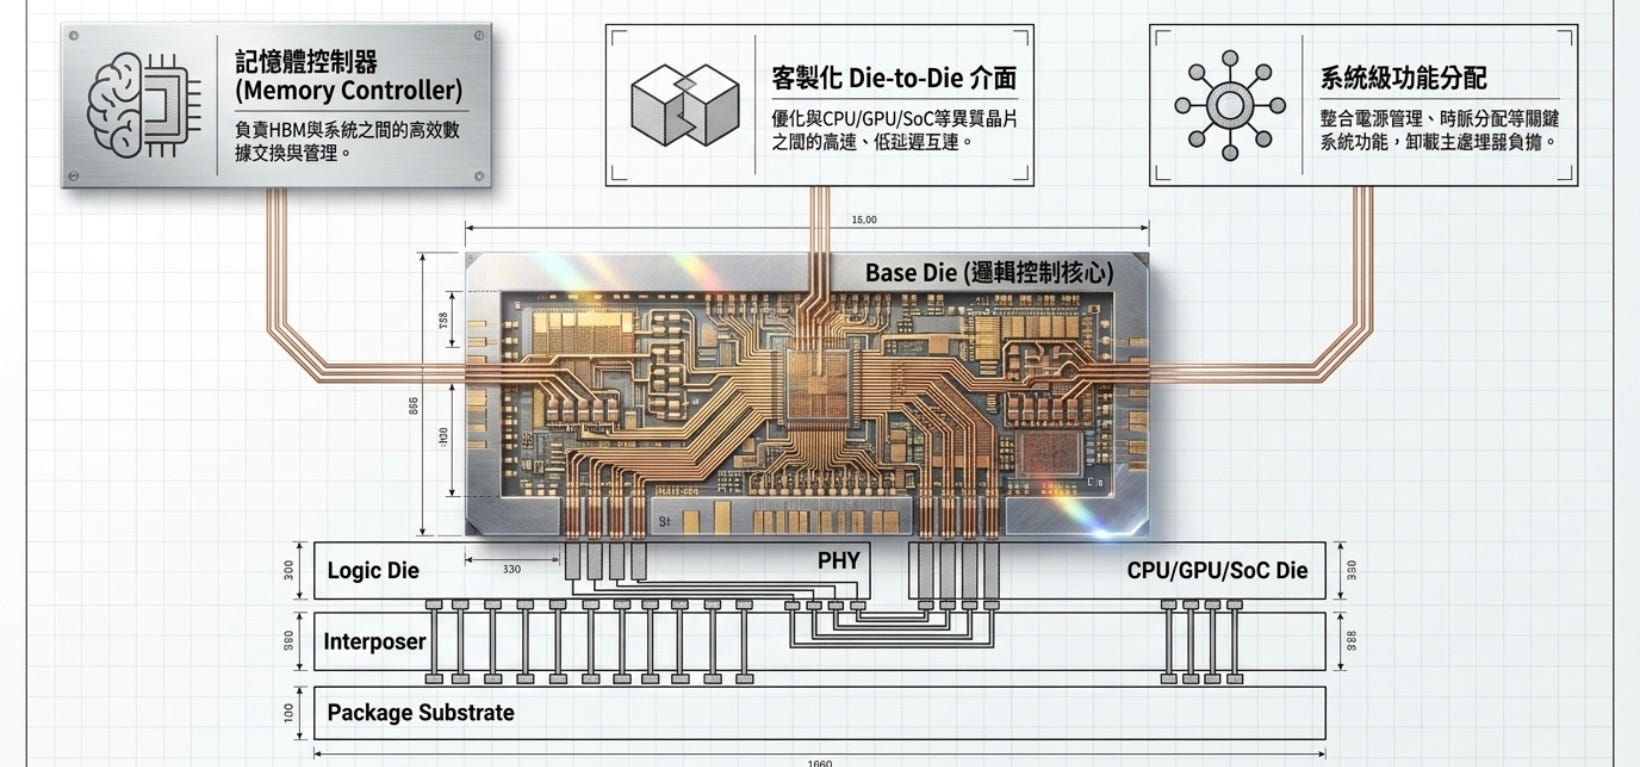
技術突破 (Base Die):過去 HBM 的 Base Die 由 SK海力士自行製造,但 HBM4 將採用台積電的先進邏輯製程(如 12nm, 5nm, 3nm)。這允許在有限空間內封裝更多功能,實現客製化(Custom HBM),以滿足不同客戶對效能和電源效率的需求。
製程演進:全面跨入先進邏輯製程
過去幾代 HBM 的 Base Die主要使用 DRAM 製程來處理基礎的 I/O 控制與電源管理,但在 HBM4 世代,Base Die 已經全面跳轉至先進的邏輯製程。
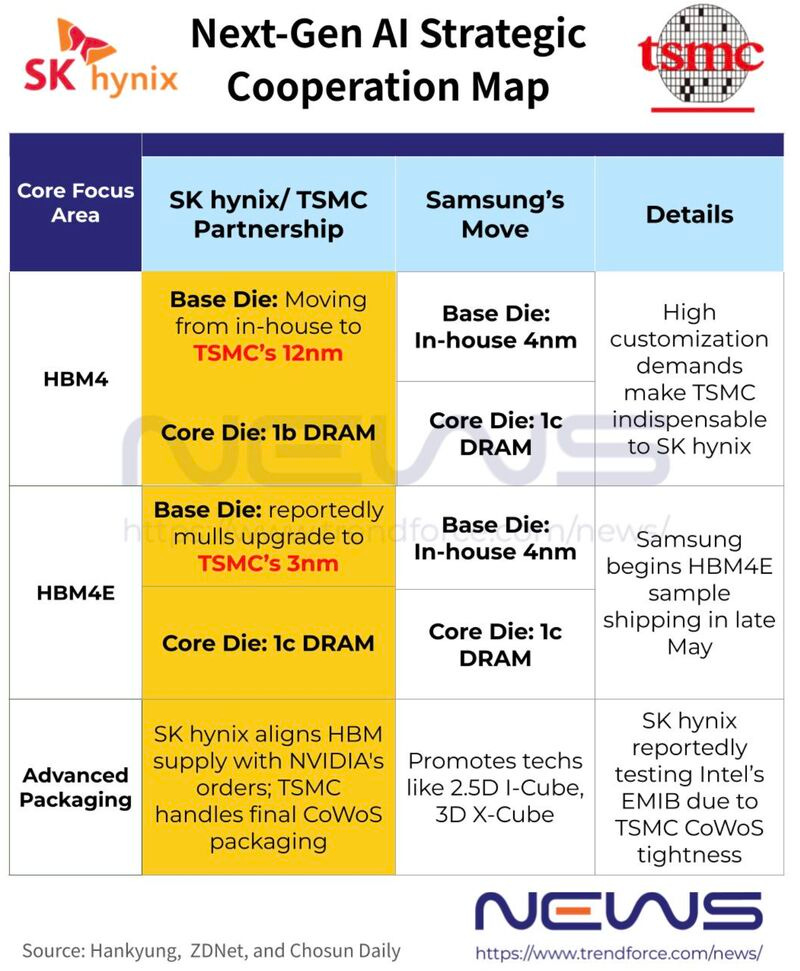
SK海力士:HBM4 採用台積電(TSMC)12nm 製程,下一代的 HBM4E 甚至考慮直上台積電 3nm。
美光:無論是標準版或客製版的 Base Die,均委外採用台積電的先進製程。
三星:採用自家的 4nm 製程。
台積電的角色升級:台積電不僅為記憶體廠代工,其規劃中的 N3P 製程更將讓 Base Die 得以整合記憶體控制器及客製 die-to-die 介面。這意味著 Base Die 將不再只是介面終端,而是開始承擔系統級的資料分配與功能,大幅縮減主處理器與 HBM 間的連線與功耗。
商業模式變革:從「可替換標準品」走向「高度客製化子系統」
Base Die 的製程升級與客製化能力,徹底改變了 HBM 的產品定位。
深度綁定客戶架構:大型買家(如輝達、超微、Google)現在可以與記憶體廠共同定義 base die 的電路設計,針對自家加速器量身打造最適合的封裝配置、功耗與資料流架構(例如 SK海力士展示的 stream DQ 架構)。
提高轉換門檻與利潤:當 HBM 與特定客戶架構深度綁定後,它就不再是能在各供應商間隨意切換的標準品。客戶若想更換供應商,將面臨龐大的重新設計時間與工程成本,這也為記憶體廠帶來了比標準版更高的毛利預期。
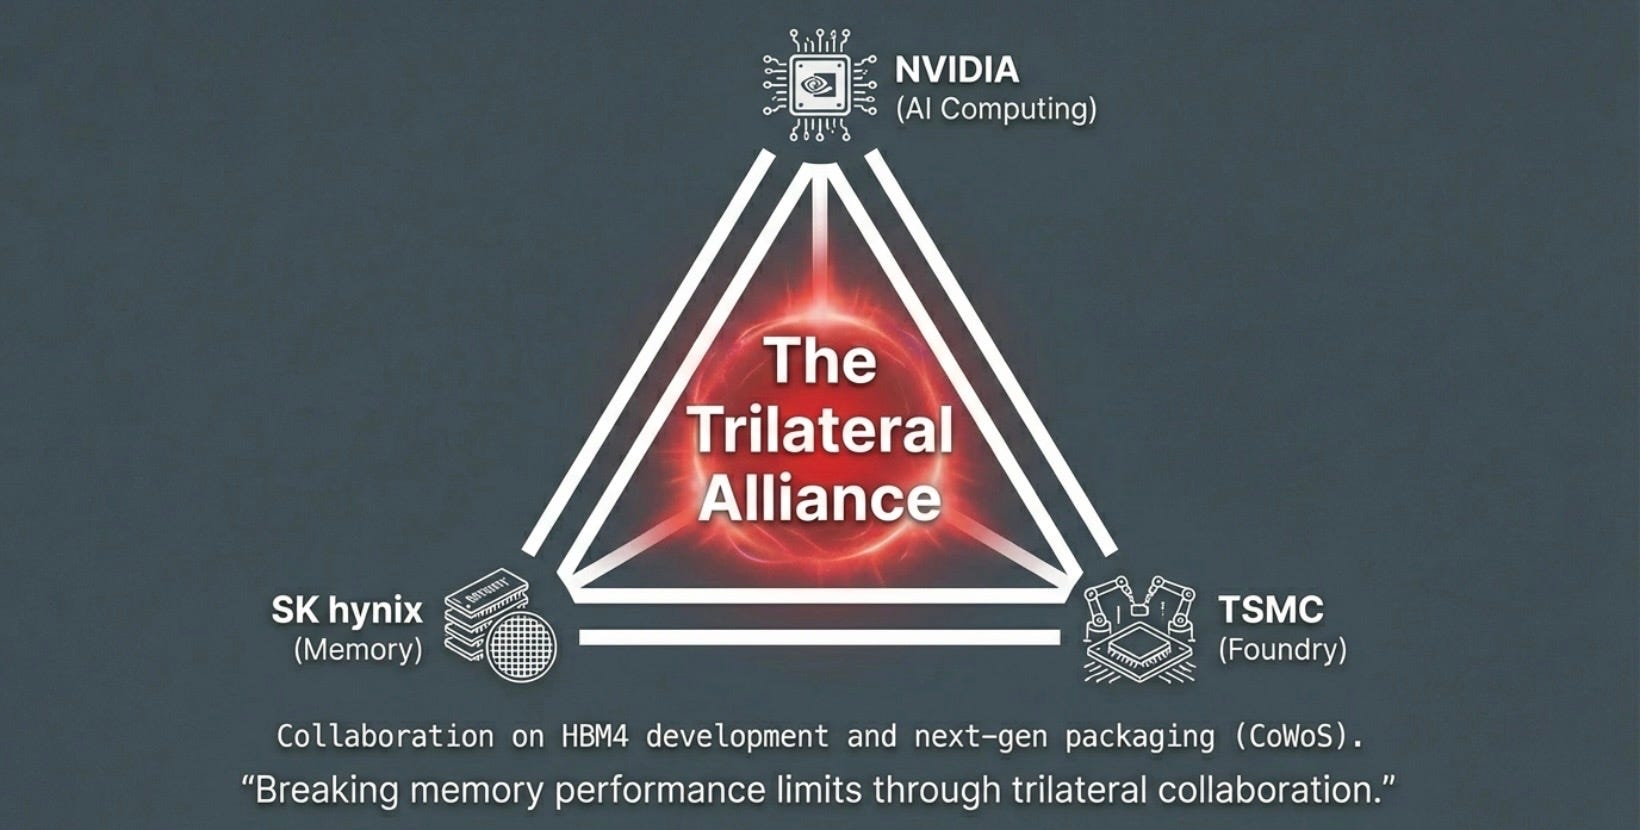
SK海力士、台積電與 NVIDIA 形成了緊密的「三角聯盟」
