


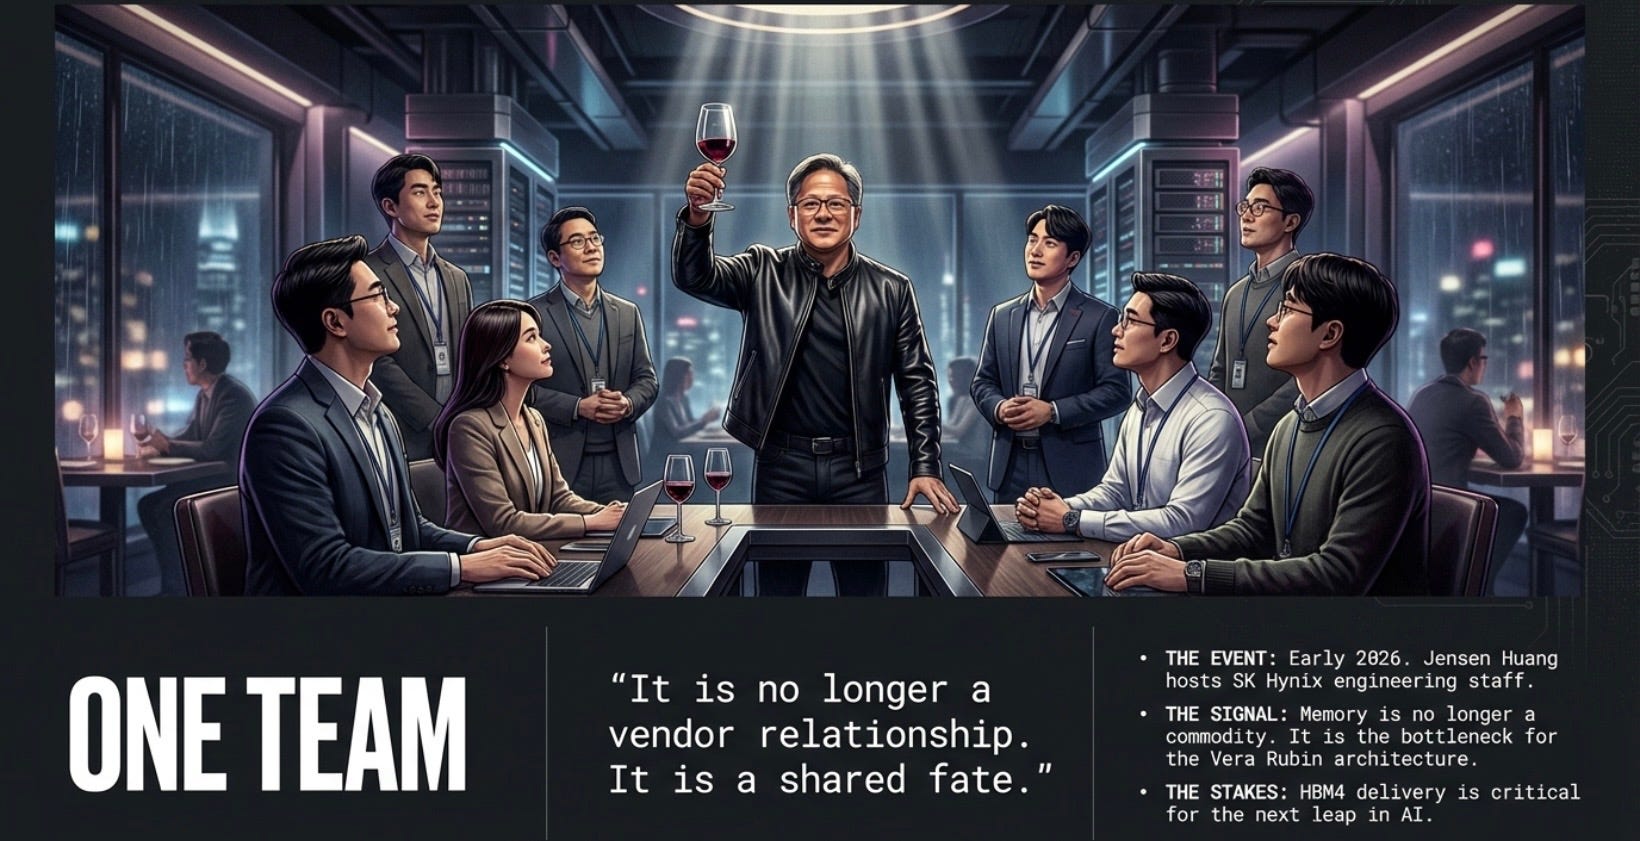
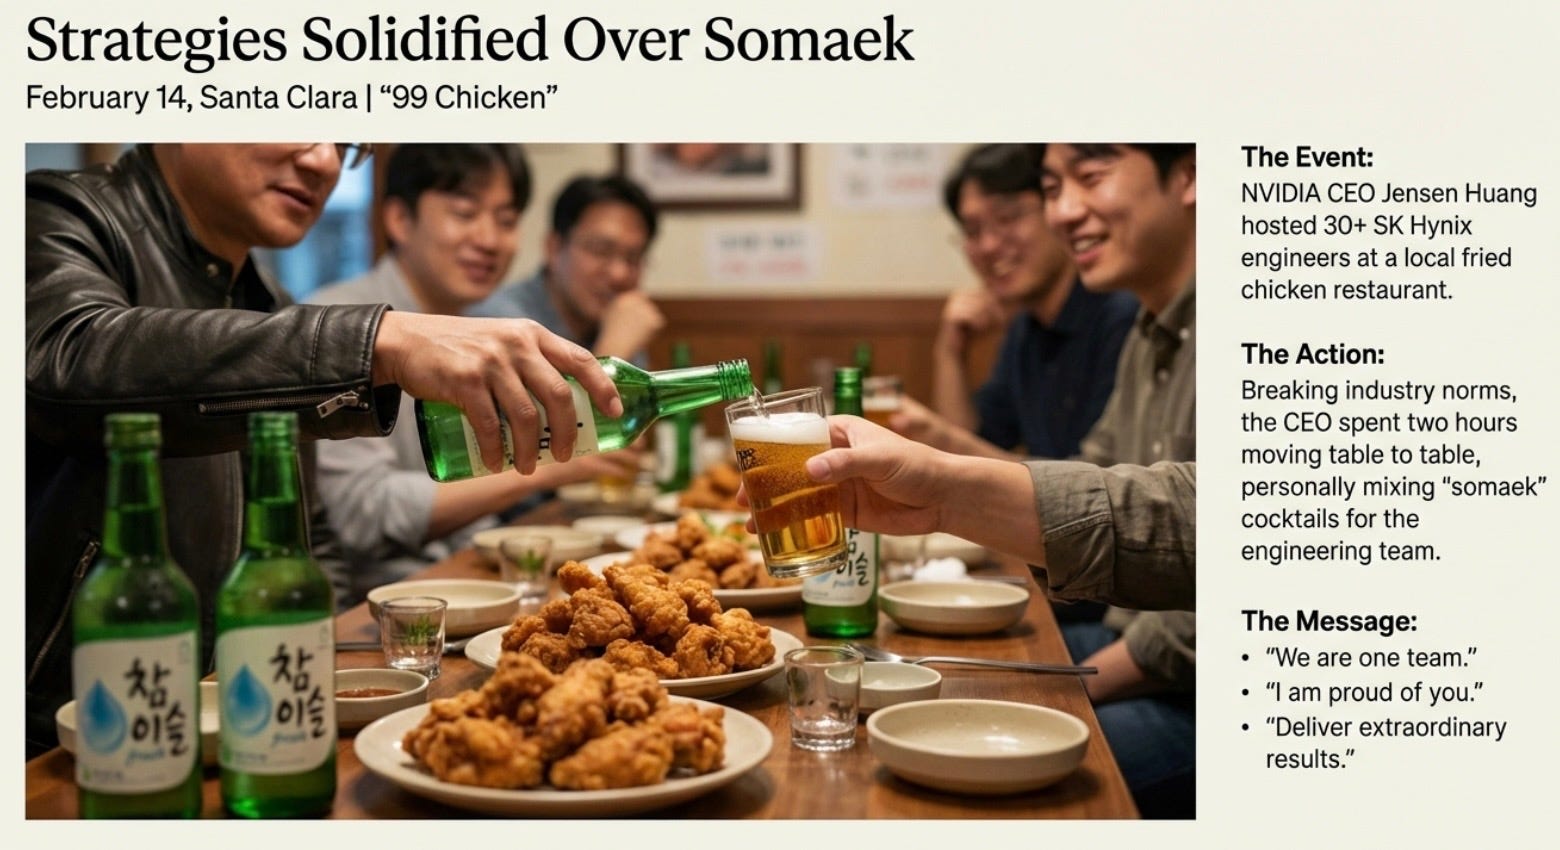
趁機寫在輝達業績前,這是一場由黃仁勳親自舉杯拉開序幕的半導體盛宴。當輝達(NVIDIA)執行長在 2月14日初罕見地於Santa Clara 設宴款待 SK 海力士(SK Hynix)的工程師團隊時,這不僅僅是一場非正式的餐敘,更是一次對外宣示:在 AI 算力的頂峰,「記憶體」已不再是配角,而是決定勝負的關鍵核心,而Nvidia 跟SK Hynix 是One Team!
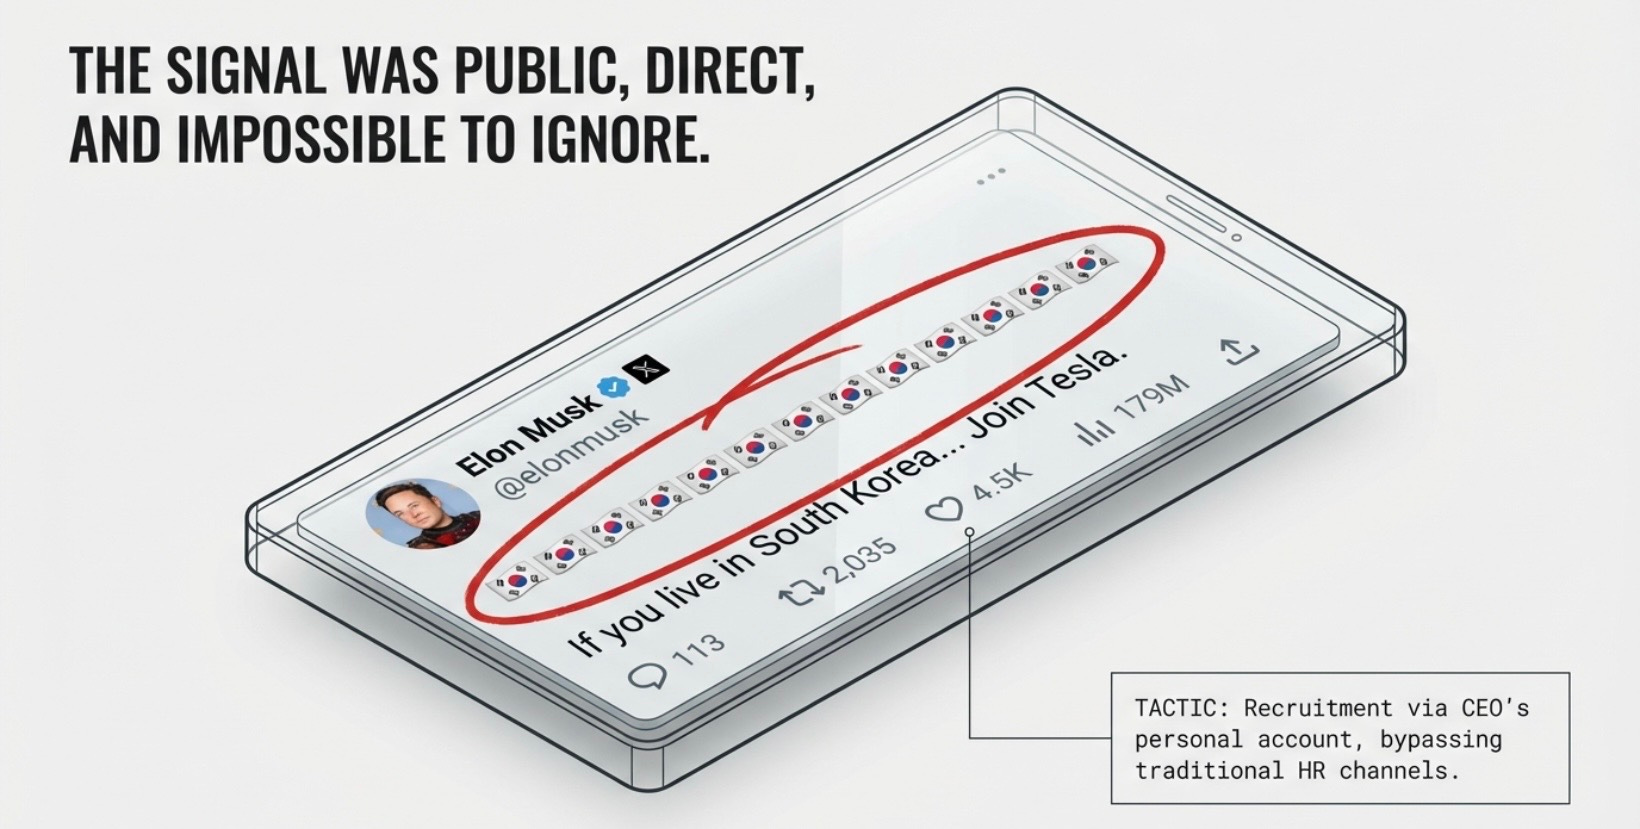
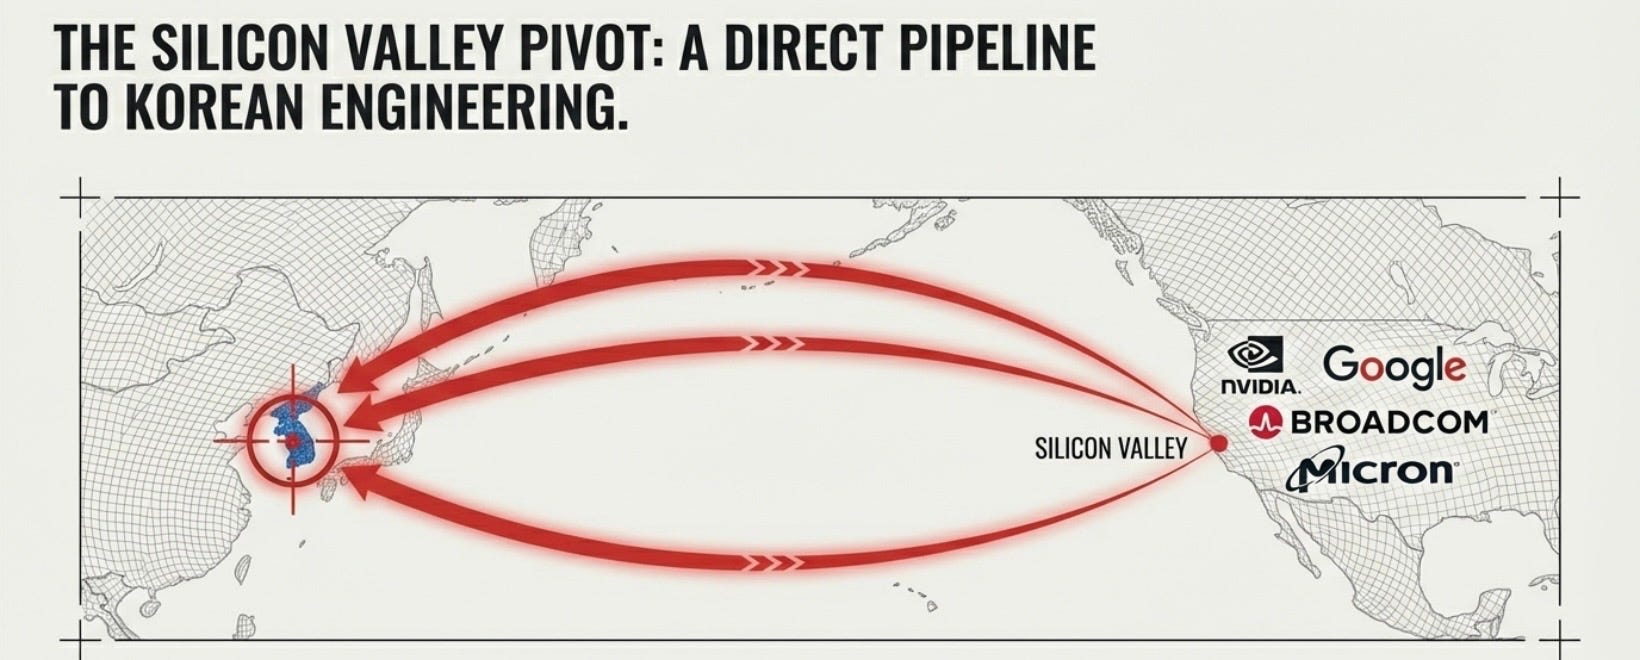
同一時間,特斯拉執行長馬斯克近期透過社群媒體積極招攬南韓半導體人才,引發全球科技巨頭對該國技術菁英的激烈爭奪。除了特斯拉外,包括輝達、蘋果與Google等知名企業,皆祭出優厚薪資與股權獎勵,試圖吸引具備晶片設計與高頻寬記憶體(HBM)專業的工程師。
南韓擁有領先全球的記憶體技術與完整的產業鏈,使其成為人工智慧供應鏈中不可或缺的人才庫。面對外資企業的強效挖角,南韓本土大廠如三星與SK海力士被迫提高獎金制度,力求守住核心技術競爭力。這場人才保衛戰不僅凸顯了南韓工程師的國際價值,也反映出全球AI晶片競爭已進入白熱化階段。
由於人工智慧技術的高速發展,新型晶片對記憶體的需求量激增數倍,然而新建生產廠房需耗時數年,導致供需失衡的瓶頸短期內難以緩解。這種現象不僅推高了筆記型電腦與汽車等產品的成本,甚至連三星等製造巨頭也因其消費電子業務受累而深受其害。
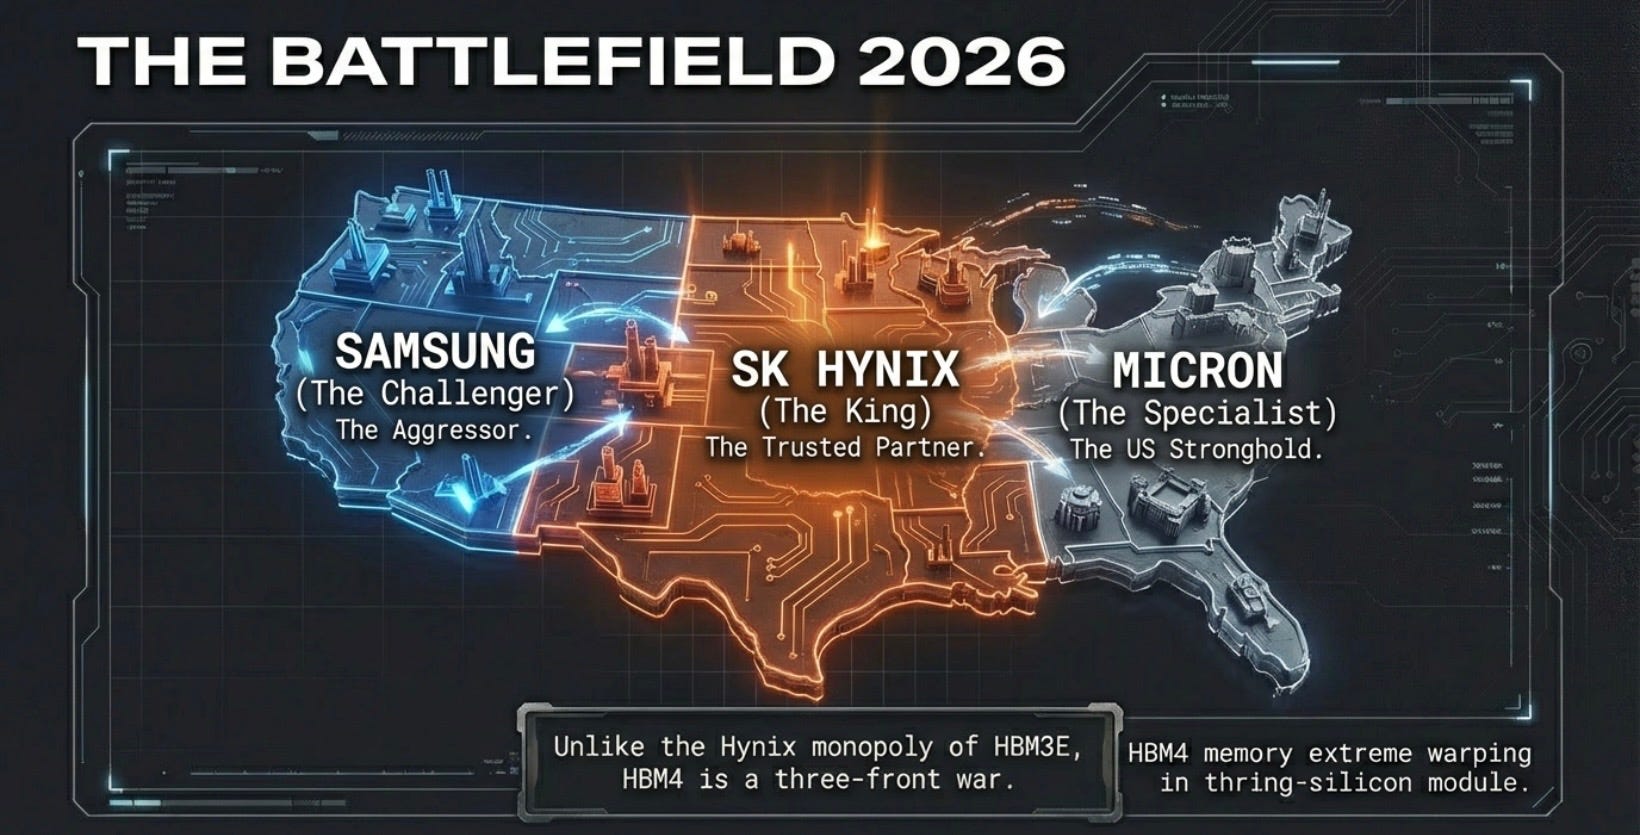
HBM 三強爭霸以及最新儲存架構發展的深度分析:
黃仁勳的「晚宴外交」定義了HBM4 的戰略高度,在矽谷,黃仁勳的行程通常精確到以分鐘計算,但他卻撥出時間與 SK 海力士的基層工程師共進晚餐,並在席間強調雙方是「同一個團隊(One Team)」。這背後的緊迫感來自於輝達下一代 Vera Rubin 架構的嚴苛要求。
為什麼 HBM4 如此重要?
隨著 AI 模型從單純的「訓練」進入大規模「推理(Inference)」階段,算力瓶頸已從運算核心(GPU)轉移到了數據傳輸的通道上。數據飢渴:Rubin 加速器需要每秒傳輸數以 TB 計的數據,若記憶體帶寬不足,運算核心將陷入「空轉」。
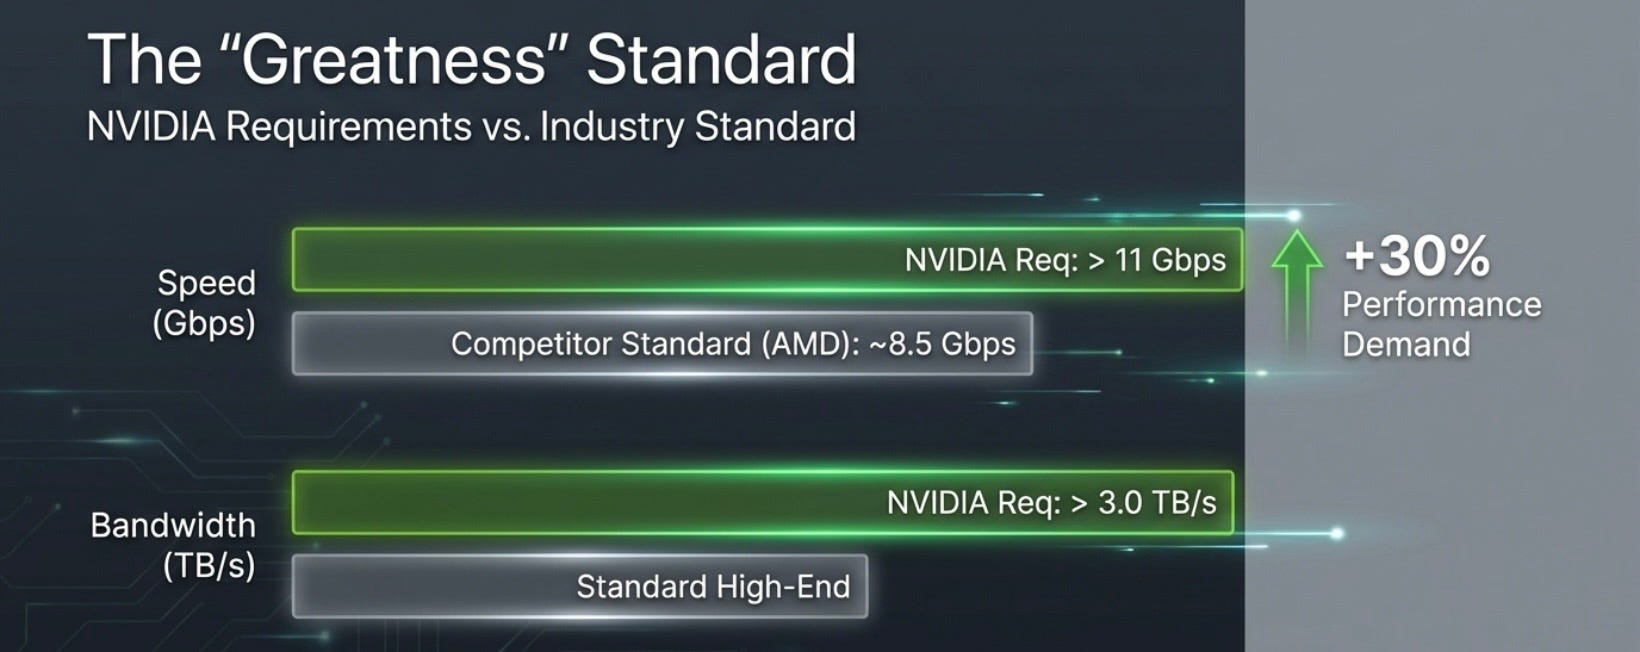
規格激進:黃仁勳為 HBM4 訂下的標準是:運行速度需達 11.7 Gbps 以上、頻寬突破 3.0 TB/s。這迫使記憶體廠商必須將 DRAM 的設計與封裝技術推向物理極限。
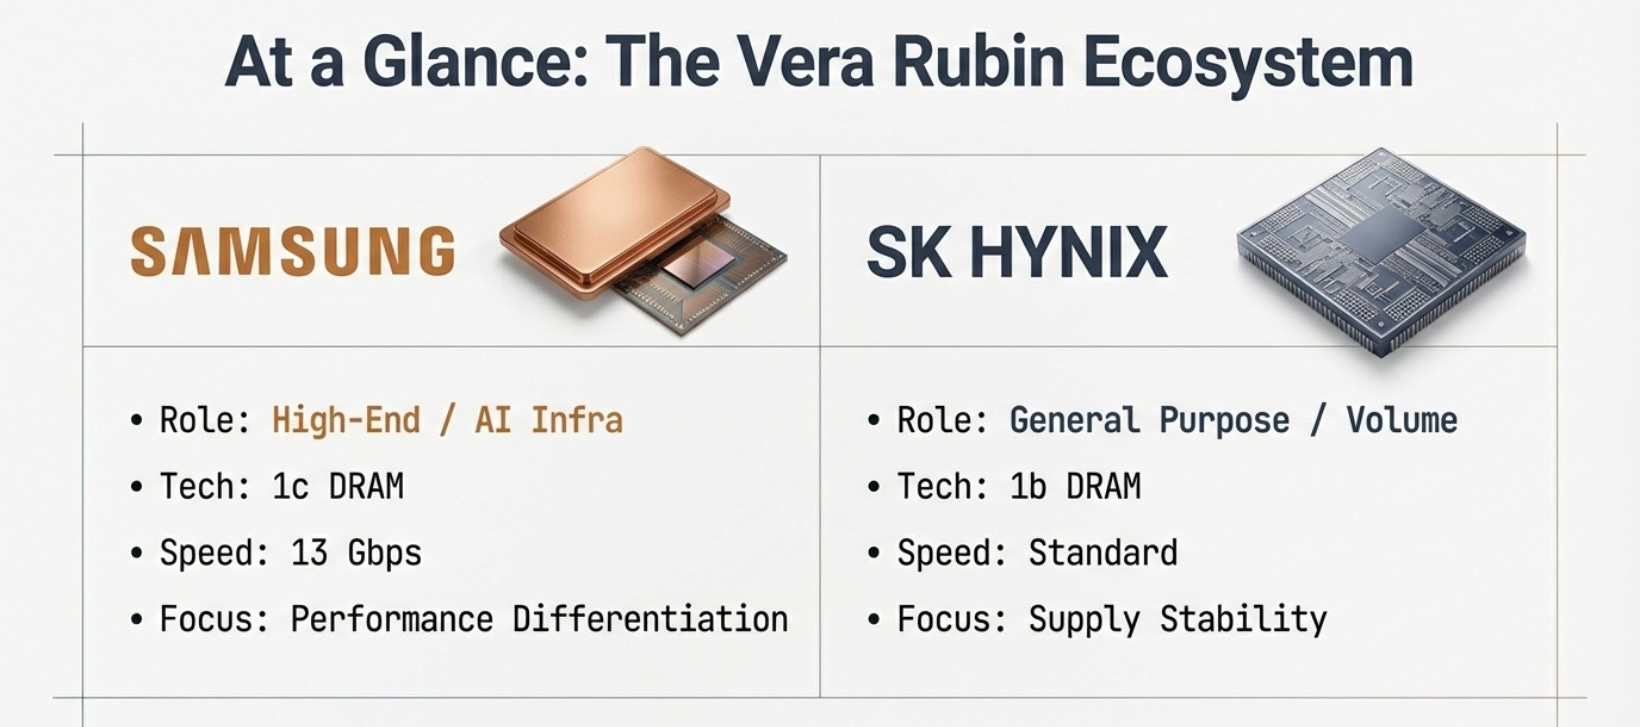
根據最新報導,NVIDIA 計畫在其次世代 Vera Rubin GPU 中採取多元供應鏈策略,根據產品性能將 HBM4 記憶體劃分為通用型與效能型兩大產品線。三星電子憑藉領先的 1c DRAM 製程技術與極速傳輸性能,有望成為最高端效能型產品的獨家供應商,藉此在技術層面實現市場區隔。與此同時,SK海力士則專注於供應鏈的穩定性與成熟產能,預計將在通用型市場中維持其穩固的市佔地位。
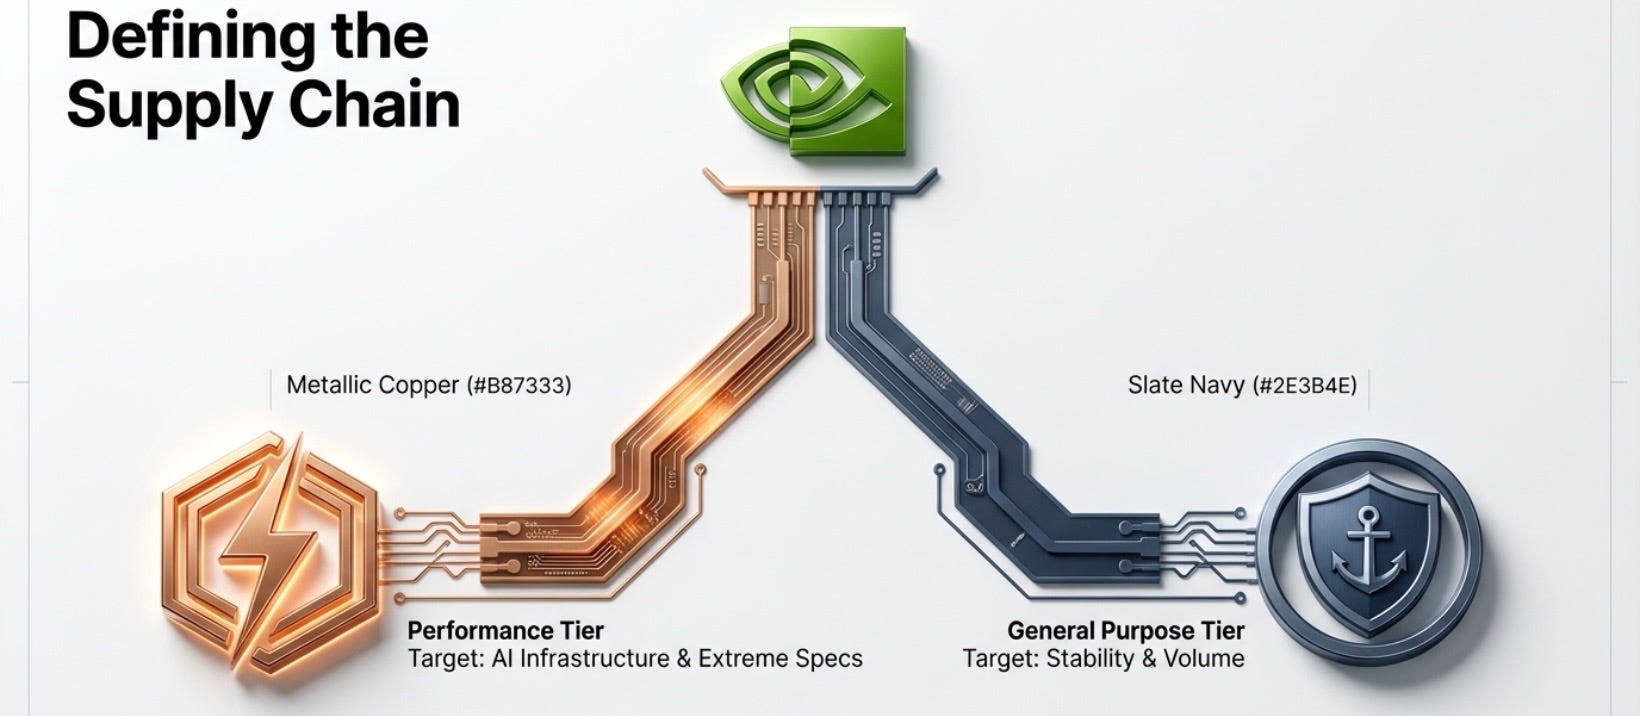
這種雙供應商模式旨在降低 NVIDIA 對單一來源的依賴,並透過供應商間的競爭強化其議價能力。隨著 HBM市場重心轉向高性能與品質的角力,三星的技術突破可能會重塑南韓半導體產業的競爭格局。
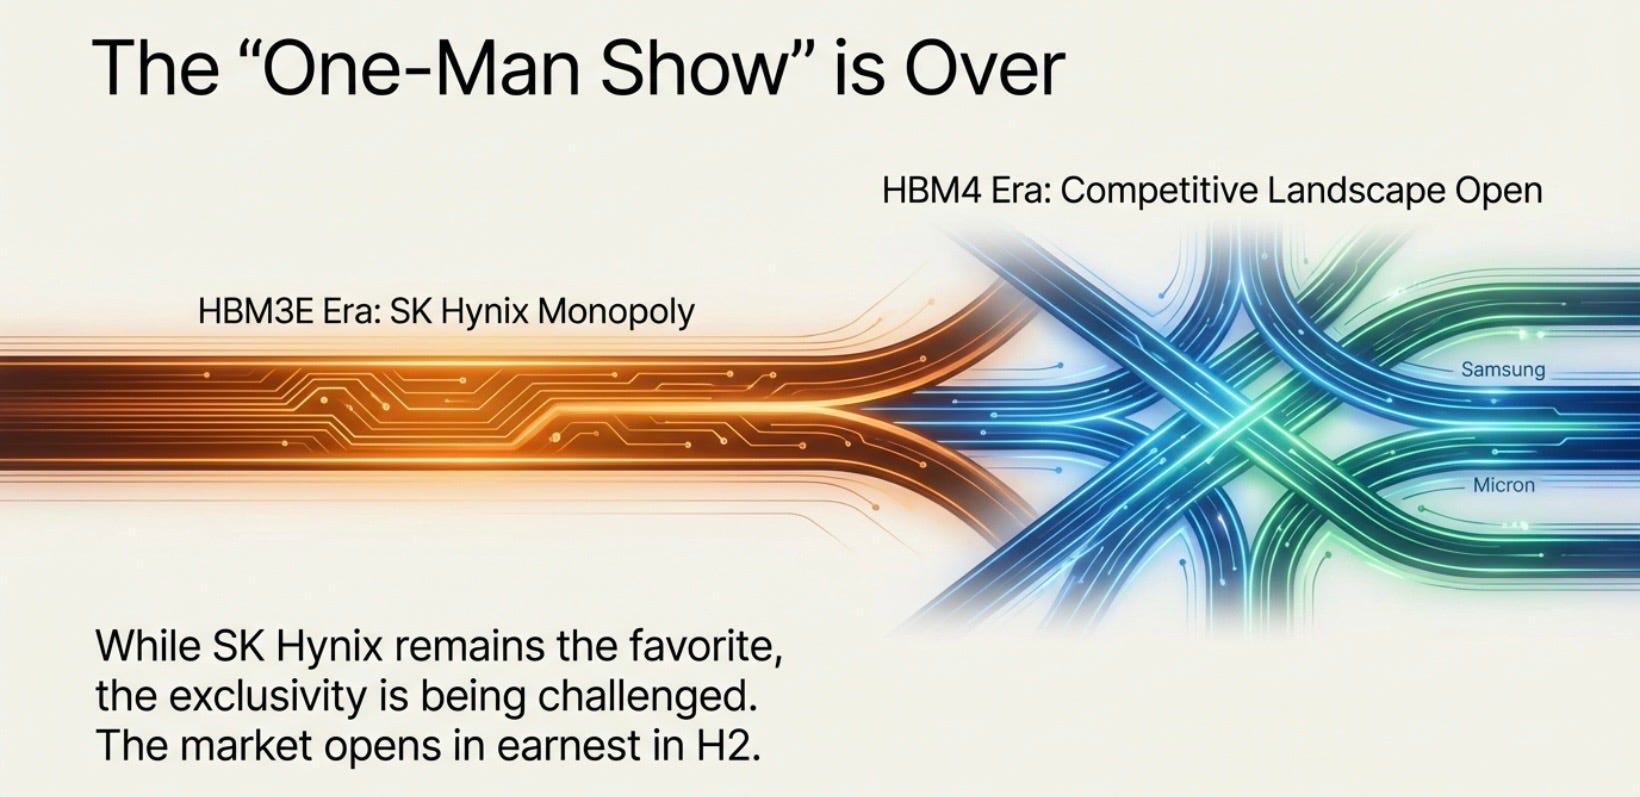
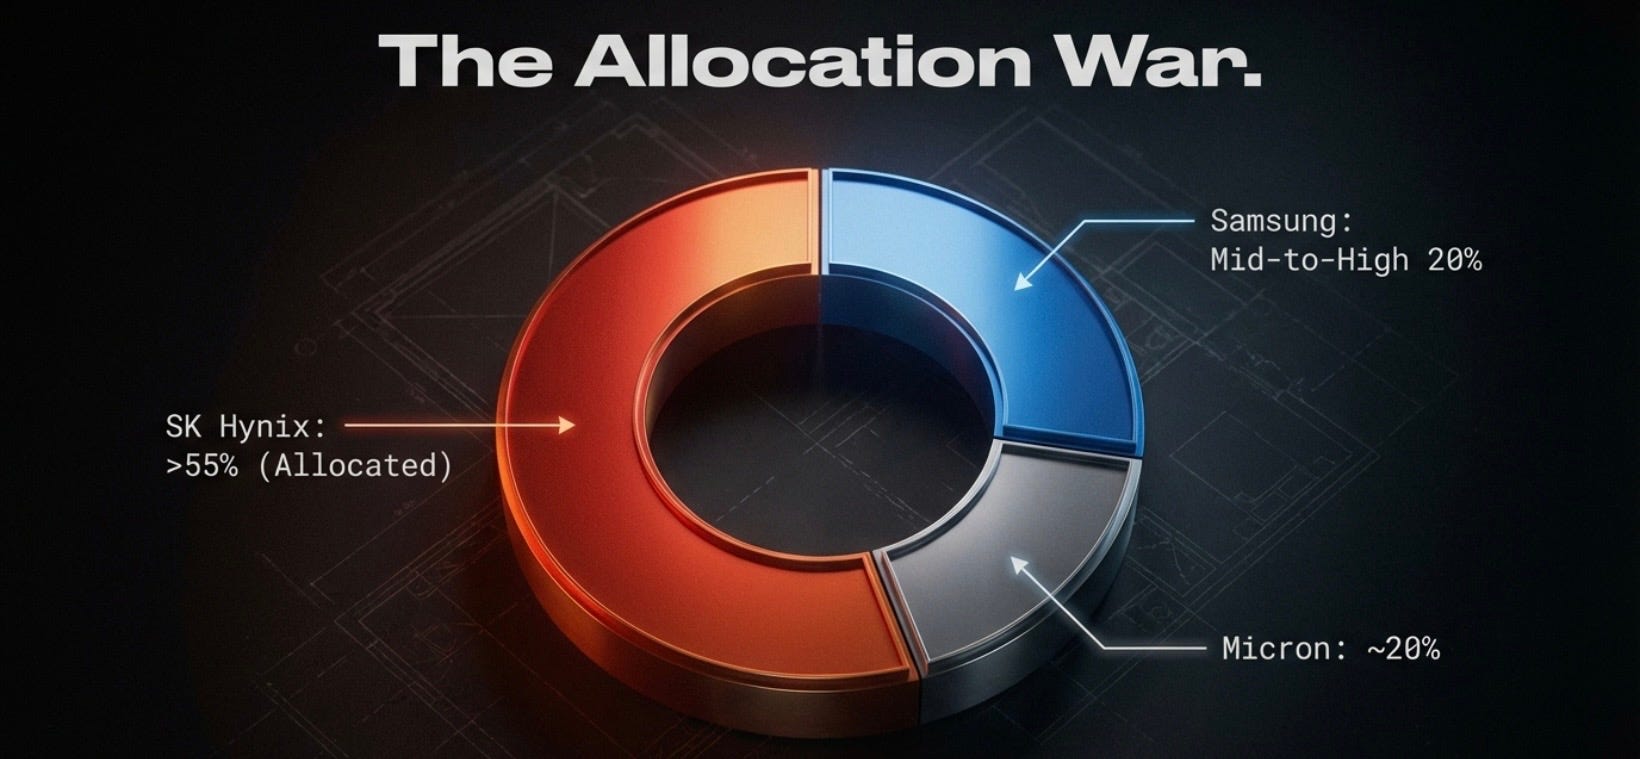
與過去 HBM3E 幾乎由 SK海力士獨占鰲頭的局面不同,HBM4 的競爭態勢已轉變為三足鼎立的激烈競爭。根據輝達(NVIDIA)去年 12 月初步分配的今年度(含 HBM3E 與 HBM4)供應量,三星、SK海力士與美光的競爭態勢如下:
三星電子(Samsung Electronics):技術突破,強勢挑戰
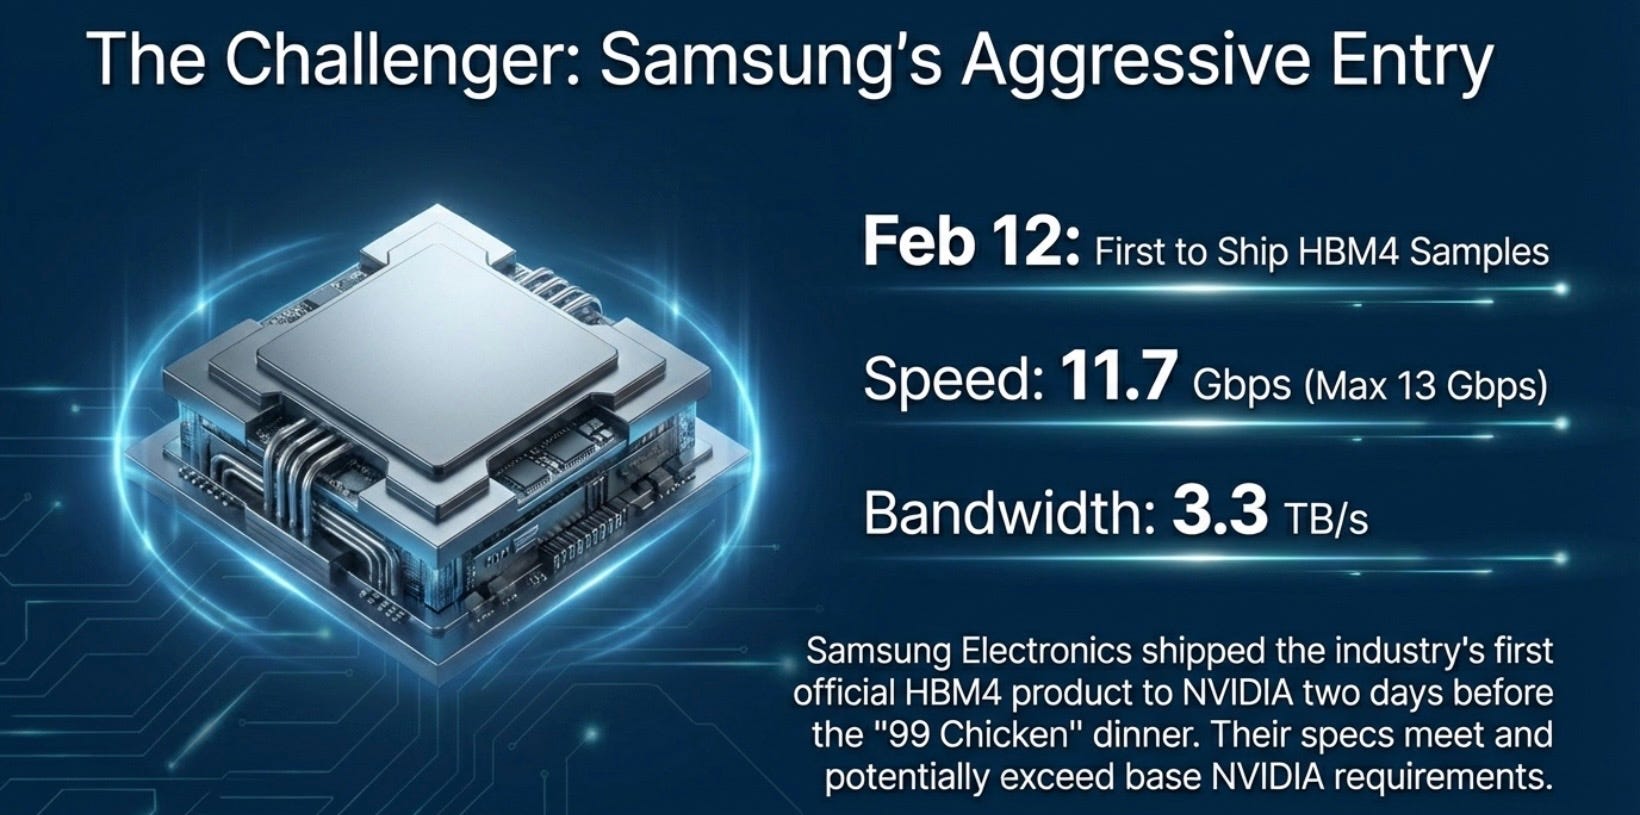
三星在 HBM4 的技術競賽中展現出強大的爆發力,於 2 月 12 日領先業界,向輝達交付了首款正式的 HBM4 產品。該產品規格優異,運行速度達 11.7 Gbps(最高可達 13 Gbps),頻寬達 3.3 TB/s 。三星目前在初步分配中獲得了中高 20% 區間的份額,其在技術進程上的快速推進,也讓業界評估未來供應份額有發生變動的可能性。
SK海力士(SK Hynix):穩居龍頭,極力守成
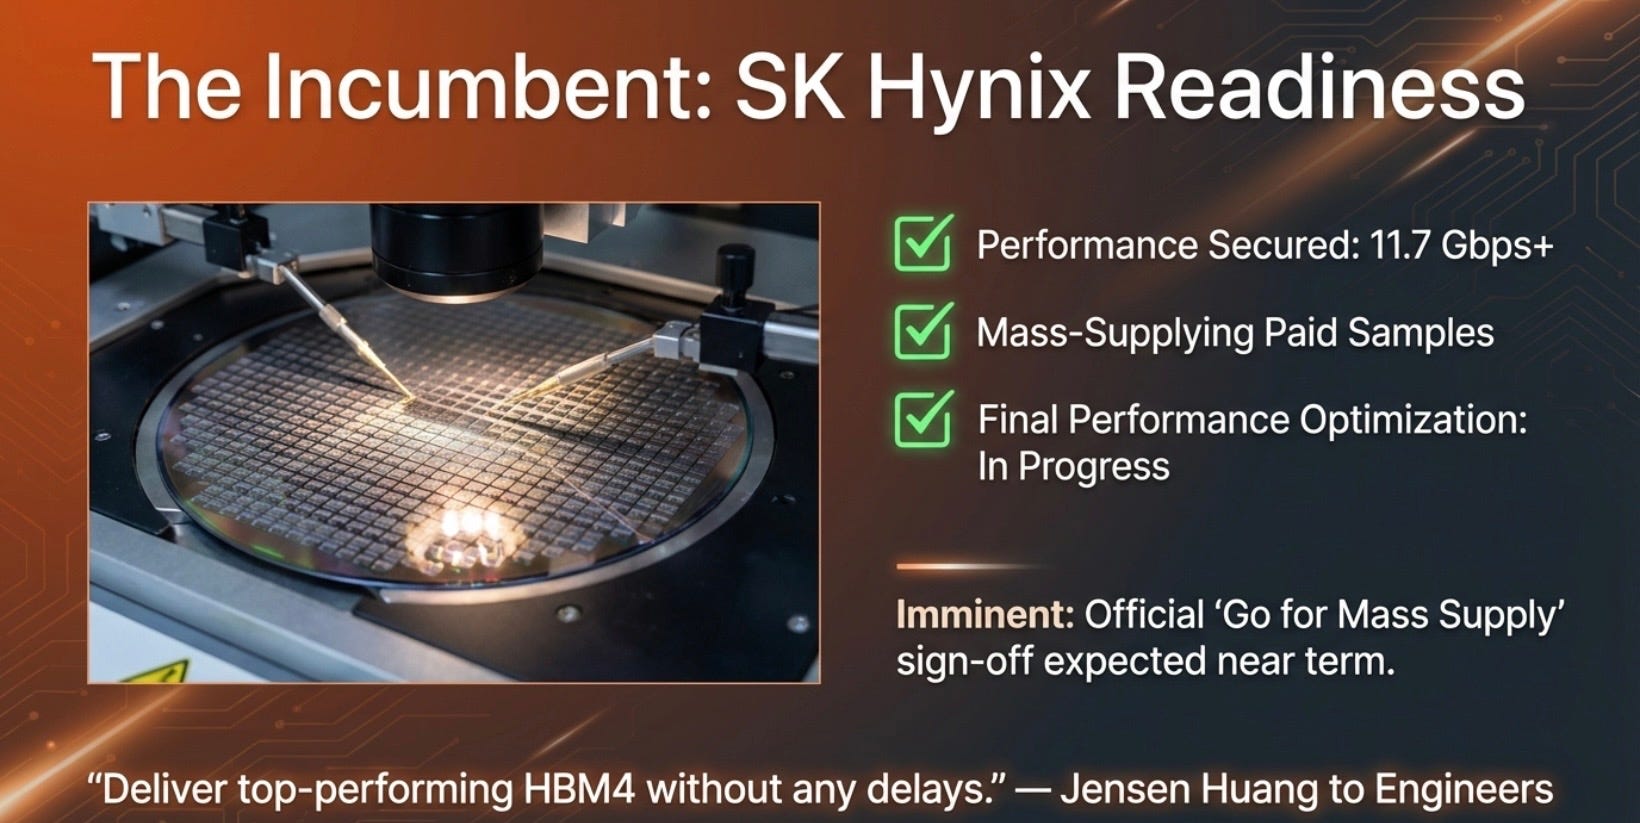
SK海力士預期將維持其第一大供應商的地位,初步取得了超過 55% 的最大供應份額 。目前,SK海力士已確保其 HBM4 效能達到 11.7 Gbps 以上,正向輝達大量供應付費樣品以進行效能最佳化,業界預期近期就能獲得輝達正式的量產批准。輝達執行長黃仁勳近期更親自設宴款待 SK海力士的工程師,強力敦促其如期交付頂級效能的 HBM4,顯示其在供應鏈中的核心地位依然穩固。
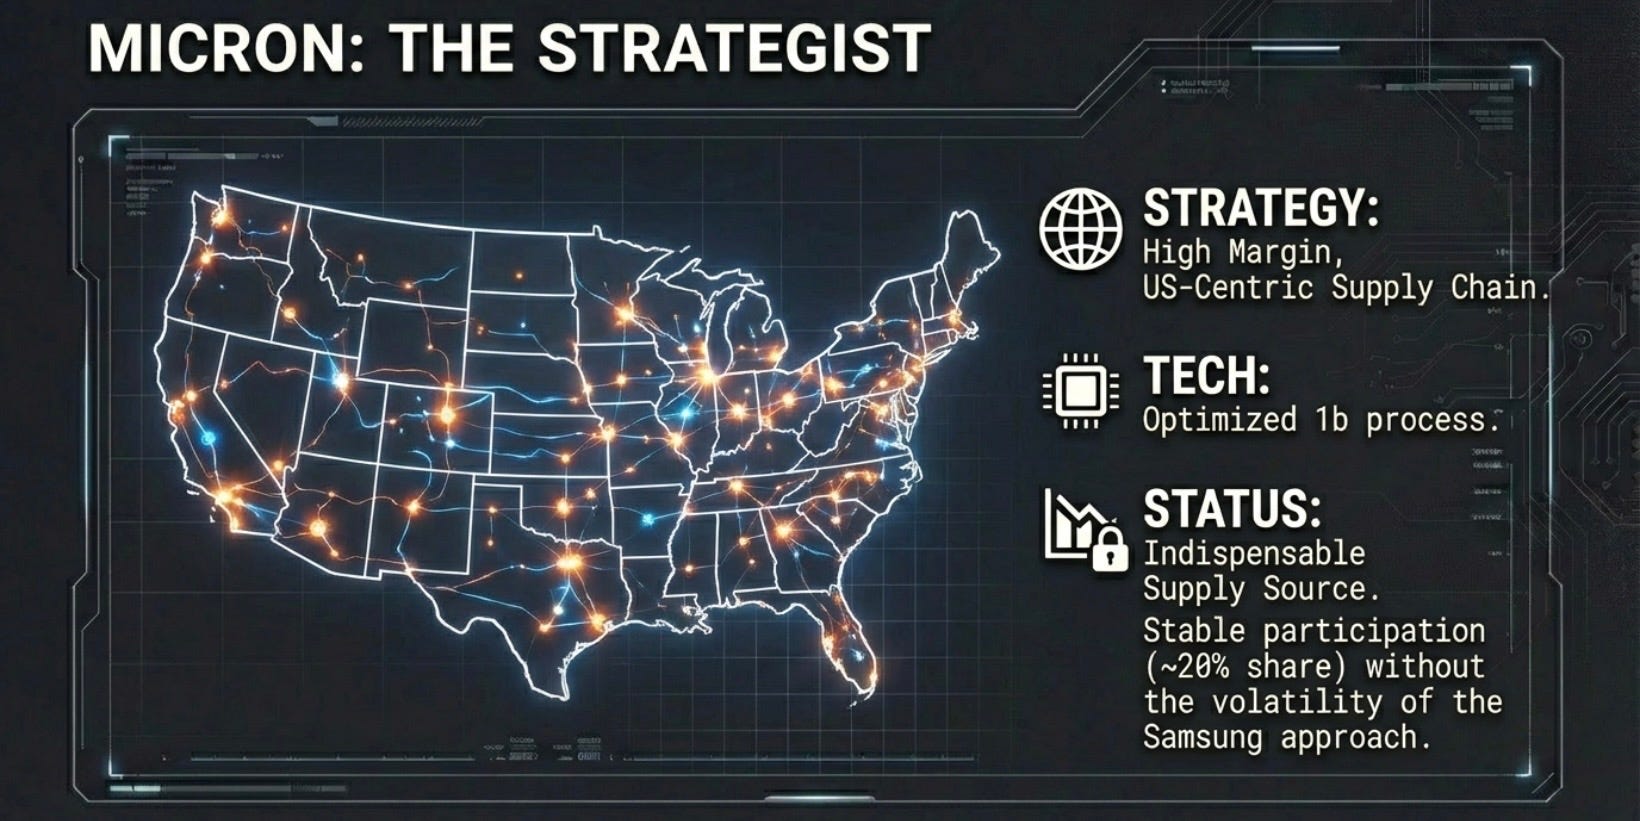
美光(Micron):穩健參與,佔據一席
美光在輝達今年的初步供應量分配中,取得了大約 20% 的份額。雖然資料中並未詳細著墨美光在 HBM4 的具體技術參數或交付進度,但其穩定的市占率顯示美光依然是輝達 AI 晶片供應鏈中不可或缺的一環 。
最近群聯電子執行長潘建成接受《年代向錢看》專訪時對美光的評價極高,信息含量非常高!重點如下:
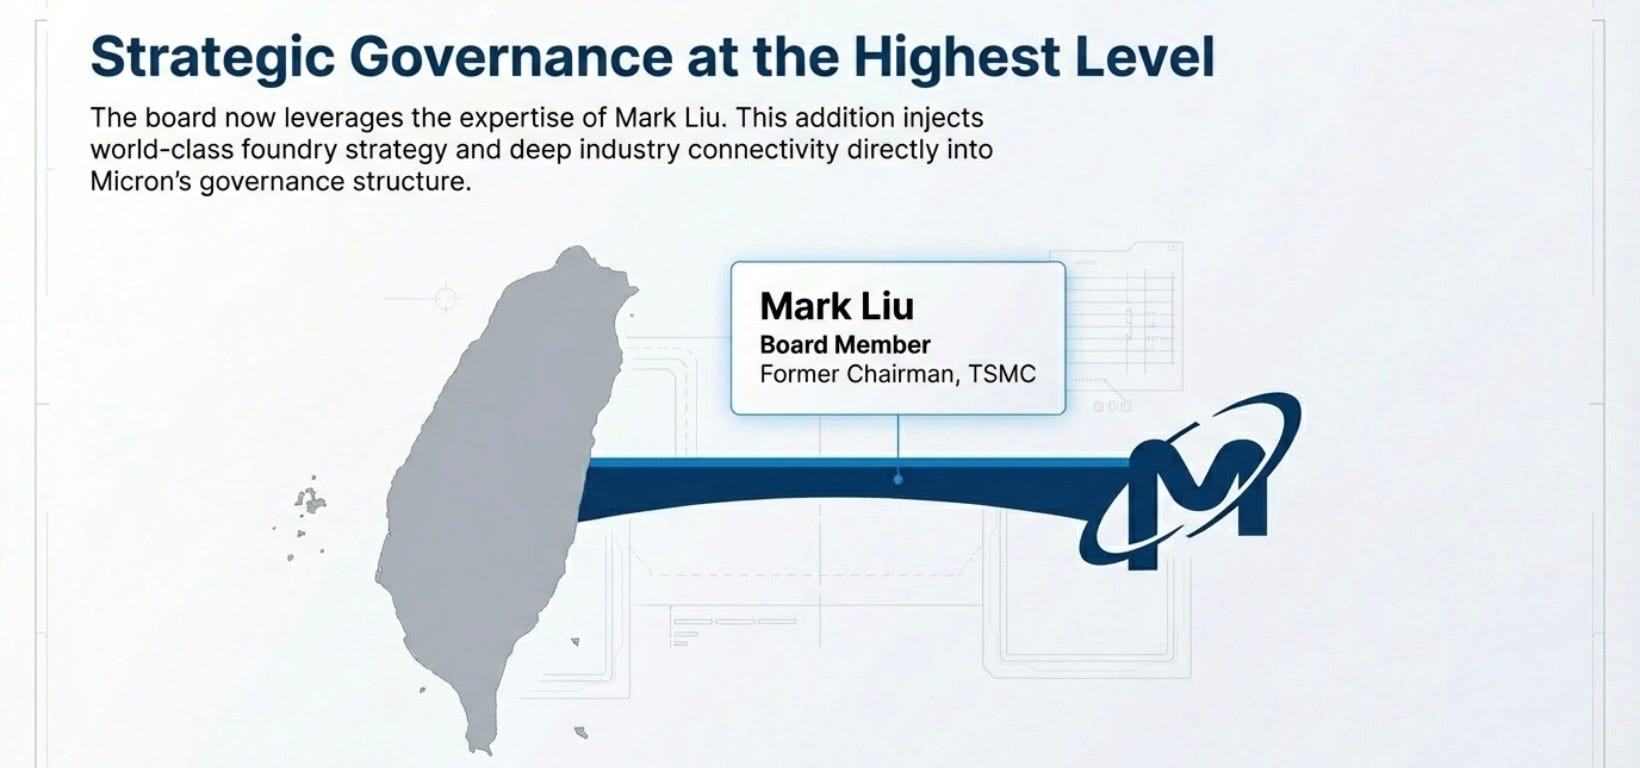
1. 經營團隊與企業體質脫胎換骨
美光在換了新任執行長(Sanjay)帶領的新領導班底後,整家公司被評價為「完全脫胎換骨」。業界認為其新任CEO非常厲害,使得現在的美光競爭力極強,做事風格「按部就班」,且在技術研發上不斷向前衝刺。不要忘了還有董事局成員劉德音(前台積電董事長)!
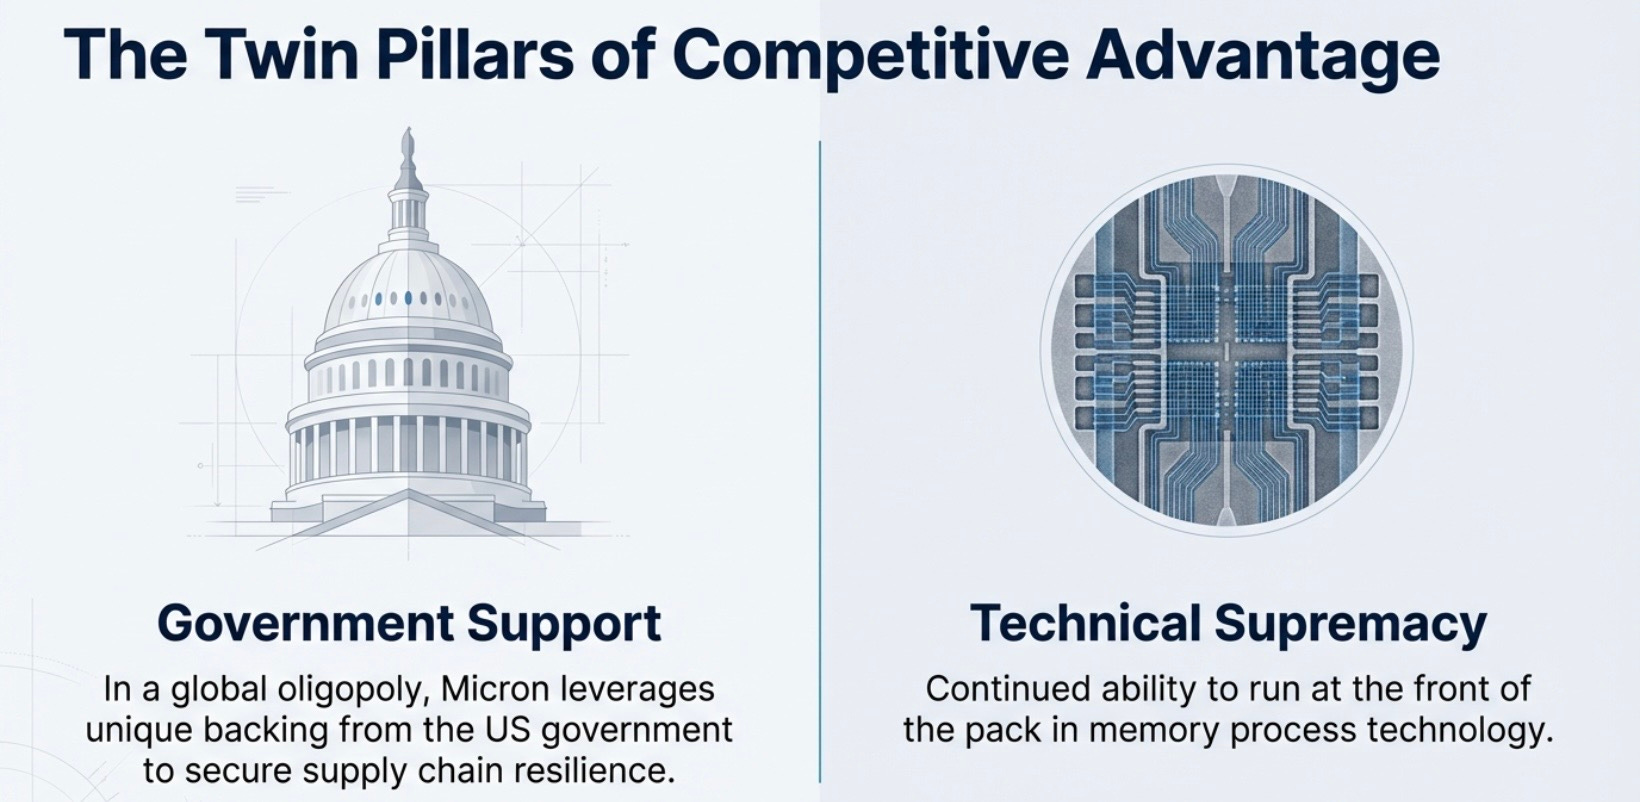
2. 核心優勢:政府支持與技術推進
在全球記憶體寡占市場中,各家原廠各有千秋,而美光最突出的核心優勢在於擁有美國政府的強力支持,以及技術端能夠持續跑在前端。
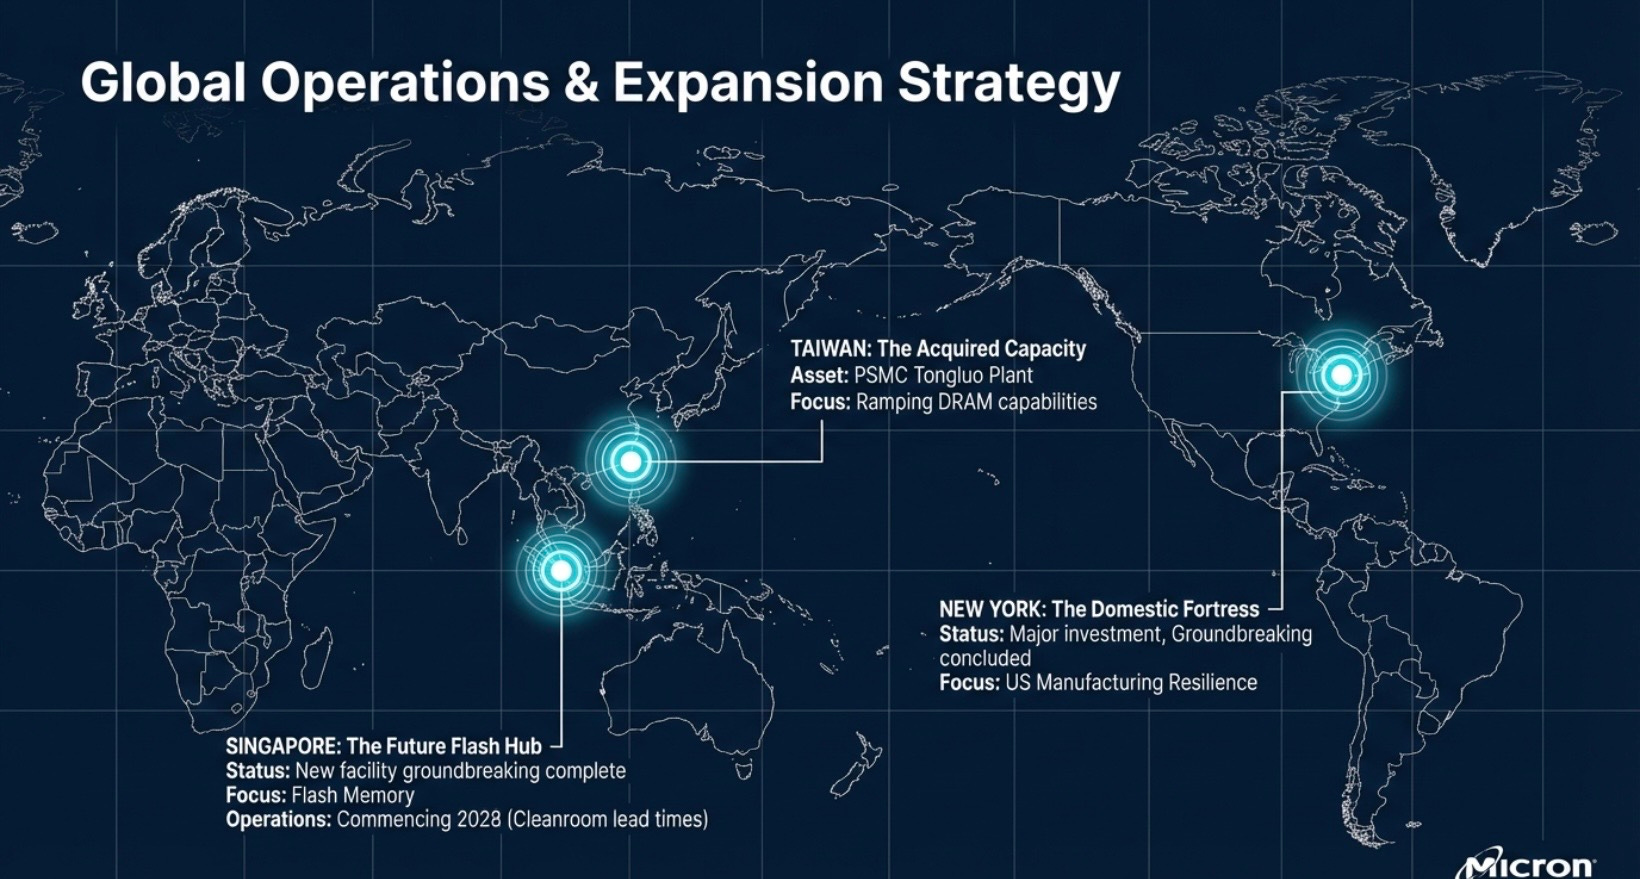
3. 全球擴產與戰略佈局
面對龐大的市場需求,美光雖然擴產態度相對節制,但仍有明確的全球戰略佈局:
台灣:美光收購了力積電的銅鑼廠,該廠區推測主要用於DRAM領域的產能。
新加坡:近期已前往新加坡舉辦新廠的開幕剪綵,計畫建置全新的Flash(快閃記憶體)產能,但受限於無塵室與設備建置時間,內部預估最快要到2028年才會開始營運與生產。
美國:在紐約州有重大的投資建廠計畫,並已舉辦動土典禮。
4. 對市場缺貨週期的精準研判
作為具備指標意義的重量級業者,美光內部評估判斷,這波由AI剛需帶動的記憶體缺貨潮,將會一路持續缺貨到2027年。
5. 強勁的市值成長表現
受惠於記憶體供需失衡與市場熱錢湧入,美光近期的市值在最高點時曾逼近5,000億美金,即便後續股價略有修正,市值仍維持在4,000多億美金的龐大體量。
後續發展與產業趨勢:
三星電子在1c製程DRAM技術上的重大突破,其良率已成功超越 80% 並進入穩定生產階段。儘管三星的技術推進帶來了市占率洗牌的可能,但業界普遍認為,一旦 SK海力士在第一季完成1b製程品質最佳化,仍有極高的機率穩拿最大的分配量 。
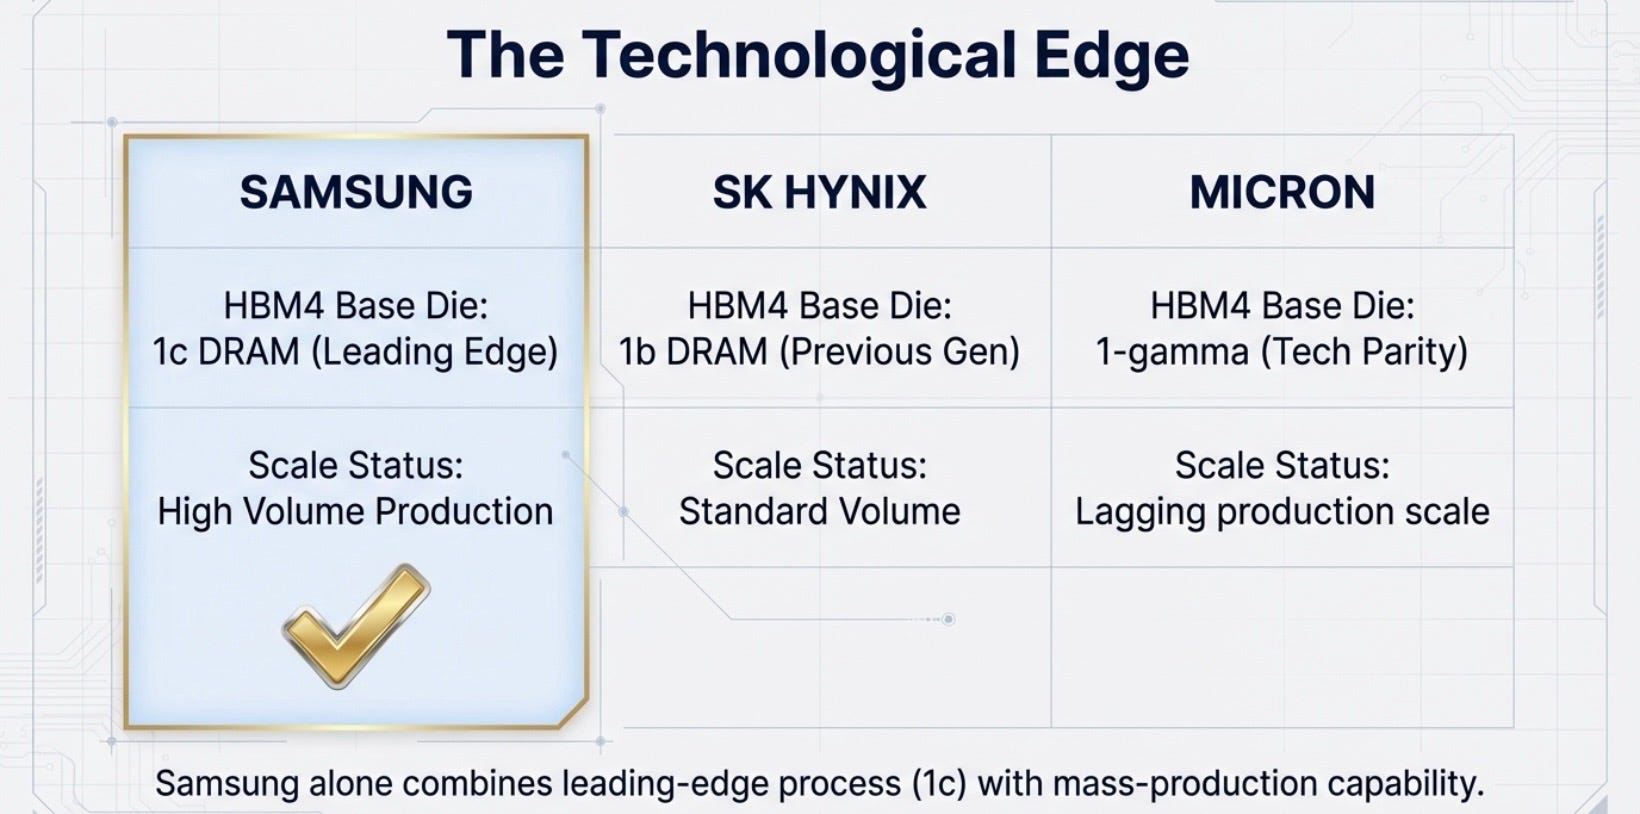
這三家記憶體大廠的 HBM4 最終最佳化工作,預計要到 3 月左右才會全面完成 。此外,值得注意的是,半導體業界近期出現了一種新策略趨勢:廠商開始傾向優先增加標準型 DRAM 的生產以提升整體獲利率,而非單純只為了爭奪 HBM 的市占率而競爭。
記憶體趨勢新篇章:次世代 Flash Controller 晶片及HBF 的革命
當前的 AI 發展正引發一場記憶體與儲存的「大融合」。過去,DRAM 負責速度,Flash(NAND)負責容量,但兩者間存在千倍的速度鴻溝。AI 聊天機器人現在需要處理極長的對話脈絡(Context Window),這需要巨大的存儲空間。由於 DRAM 成本高企且容量擴展受限,產業開始尋求更具經濟效率的記憶體架構。因此,讓 GPU 直接對接 Flash 儲存,正逐步從概念驗證走向主流實踐,並有望在 2026 年成為關鍵技術趨勢。