



SoFi,全名取自 Social Finance,是近年美股市場中備受關注、也最具爭議性的金融科技公司之一。對其支持者而言,它被視為顛覆傳統銀行體系的潛在典範,甚至被冠以「Fintech 界的 AWS」這樣的高度。
過去數個季度,SoFi 在收入成長與獲利指標上屢次高於市場預期,尤其在毛利率與調整後 EBITDA 的改善上表現突出,成功營造出一條由虧損邁向規模化盈利的成長曲線。這樣的轉折,自然成為成長型投資者寄望長期上行空間的核心依據。
本文將分為兩個部分:首先,從經營策略與市場敘事的角度,拆解 SoFi 所建構的高速增長神話;隨後,則回到 Business Model 的本質,檢視數字背後真正的盈利品質、資本成本與潛在風險。希望為讀者提供一個更冷靜、也更貼近現實的觀察視角。
第一部:金融科技的完美風暴——SoFi 的增長護城河
在當今的金融科技領域,很少有公司能像 SoFi 這樣展現出如此強勁的執行力與戰略佈局。它不僅僅是一家銀行,更是一個正在自我強化的生態系統。
1. 驚人的會員增長與「飛輪效應」 (Flywheel Effect)
SoFi 的核心故事在於其難以忽視的用戶獲取能力。
指數級擴張:在傳統銀行為獲客發愁時,SoFi 展示了令人咋舌的「每季百萬級」新增會員速度。這不僅是數字的堆疊,更是品牌滲透率的質變。
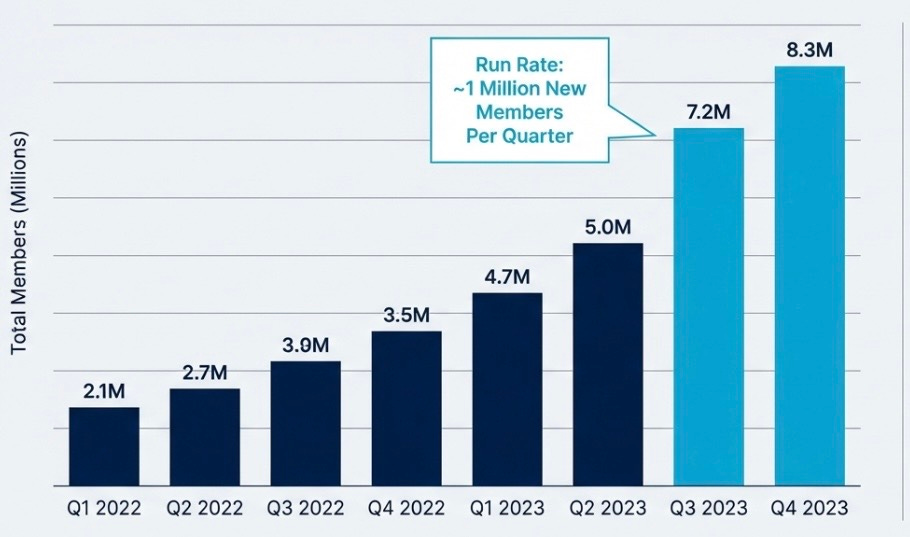
全方位增長:增長不僅限於人頭,更體現在貸款總額的攀升與非利息收入(Non-interest Income)的多元化。
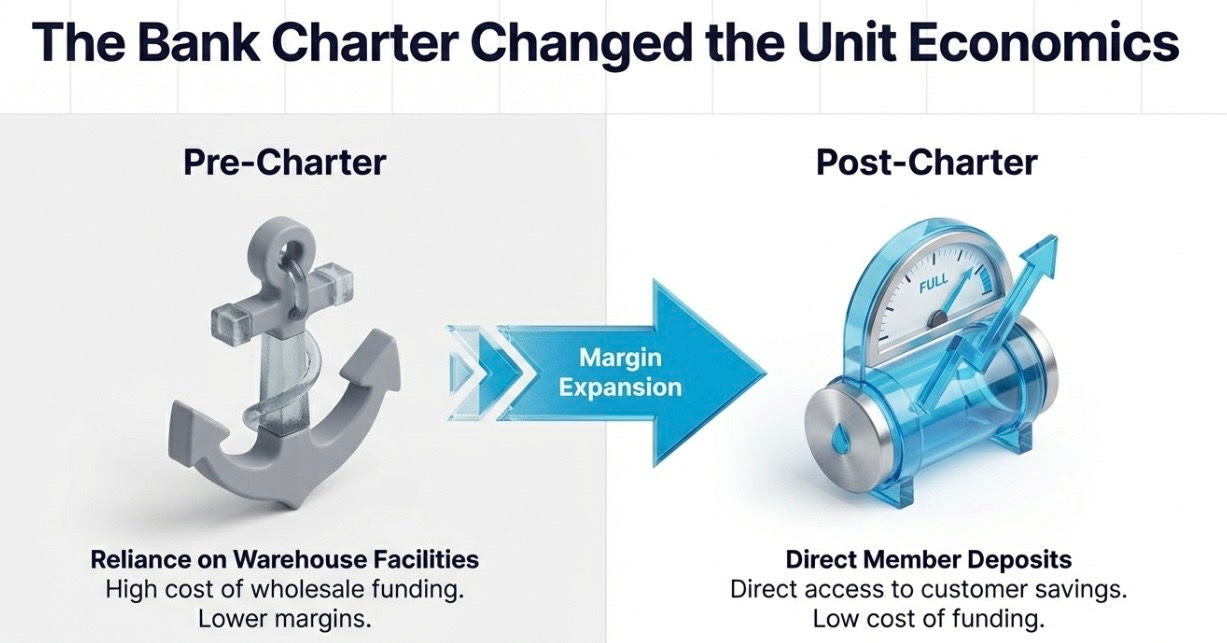
銀行牌照 (Bank Charter) 的威力:自獲得銀行牌照後,SoFi 在資金結構上可謂真正打通了「任督二脈」。它不再高度依賴昂貴且波動性較高的倉儲信貸與資本市場融資,而是將用戶存款建立為核心資金來源,從根本上改寫了其放貸業務的經濟模型。
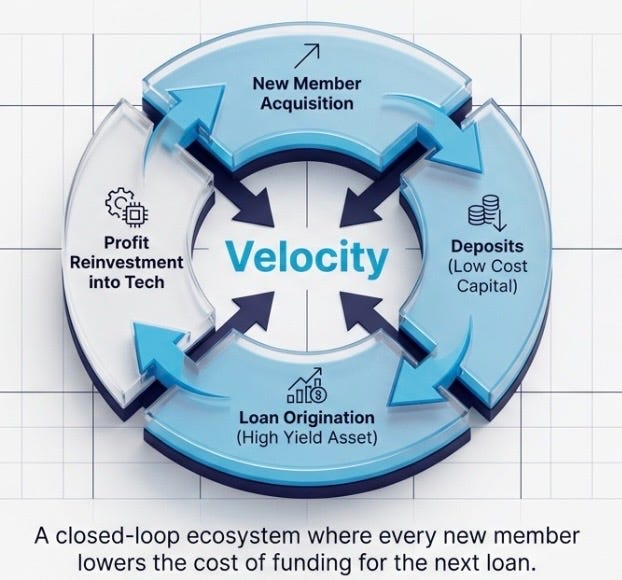
完美的Flywheel Effect:
資金成本(Cost of Funding)顯著下降,淨利息收益率(NIM)擴大。
新會員存錢(低成本資金)→ 貸給另一位會員(高收益資產)→ 利潤再投資於技術平台。
2. 堅如磐石的資本壁壘
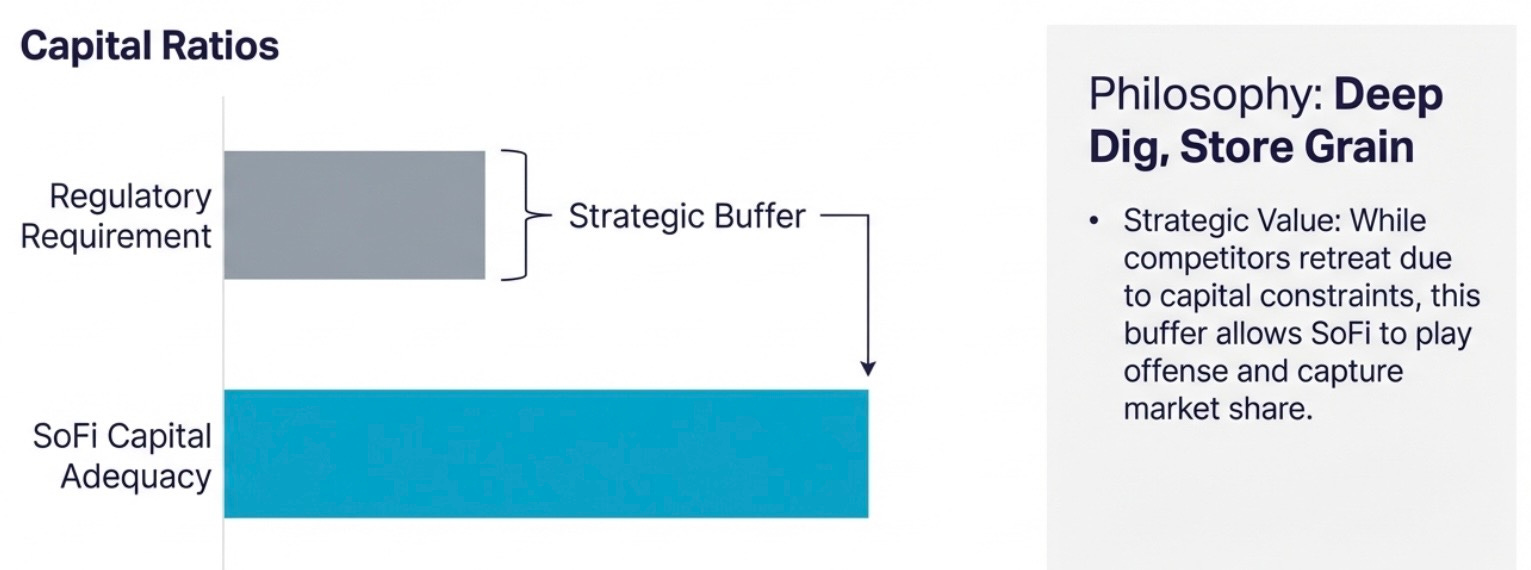
在宏觀環境充滿不確定性的當下,SoFi 維持了極高的資本充足率 (Capital Ratios)。這不僅是為了滿足監管,更是為了未來的爆發式增長預留彈藥。當競爭對手因資本金不足而收縮信貸時,SoFi 憑藉其雄厚的資本緩衝,有能力逆市搶佔市場份額,這種「深挖洞,廣積糧」的策略,顯示了其長期主義的野心。
3. 管理層的「造星」能力與戰略時機
不得不佩服 CEO Anthony Noto 及其團隊的操盤能力:
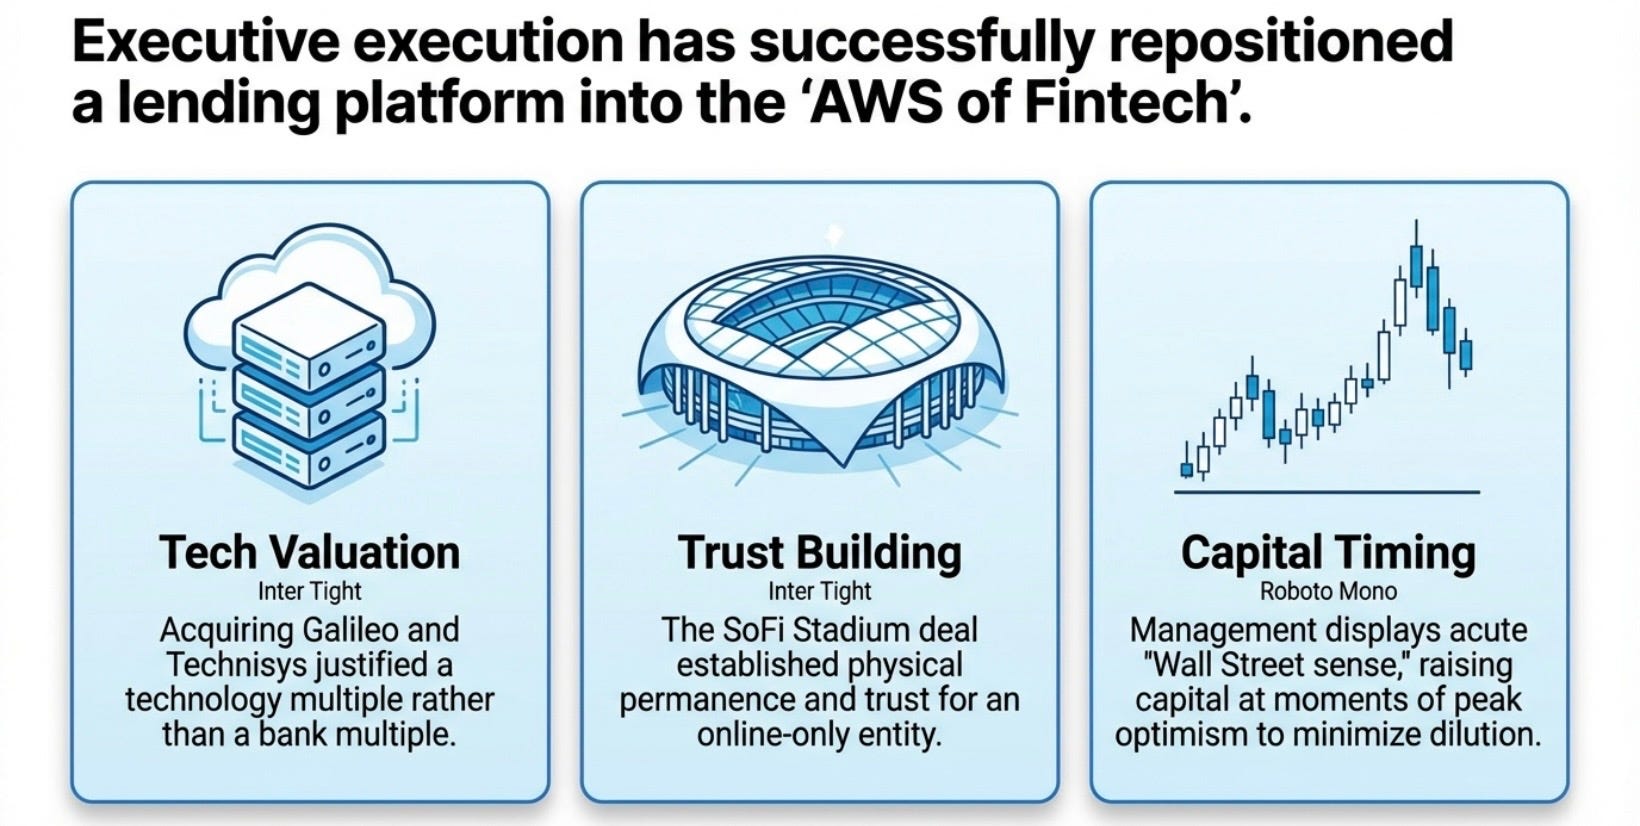
品牌包裝:將 SoFi 從單純的借貸平台,包裝成擁有 Galileo 和 Technisys 的「金融界 AWS」,賦予了公司科技股的高估值倍數(Multiple)。
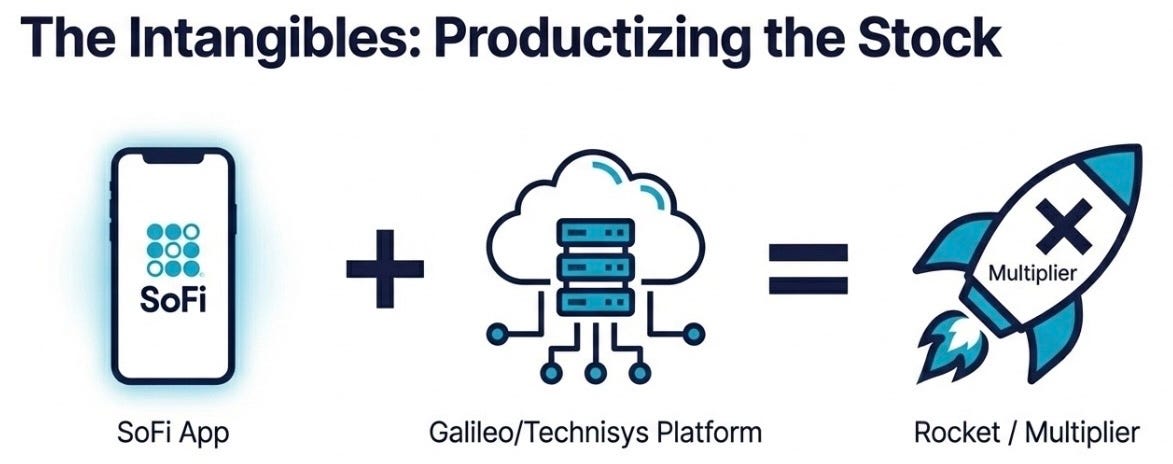
營銷天才:SoFi Stadium 的冠名不僅是廣告,更是建立「信任」的基石,讓一家線上銀行擁有了實體巨頭的存在感。今年適逢美國舉辦世界杯,Sofi Stadium 是主場館之一,營銷天才又可大顯身手。
財技高手:管理層展現了極佳的華爾街嗅覺,總能在股價高位或市場情緒樂觀時進行融資(如發行新股或可轉債),以最小的稀釋換取最大的生存空間。
4. 傳統與 Fintech 的最佳平衡點
SoFi 找到了一條獨特的會計與運營路徑:
靈活的會計準則:巧妙利用 Held for Sale (HFS) 模型,在貸款發放初期即可確認公允價值收益,降低了傳統銀行 Held for Investment (HFI) 所需的前期鉅額撥備(CECL),從而減少了對資本金的即時消耗。最近兢爭對手Lending Club 也開始照抄這個模式。
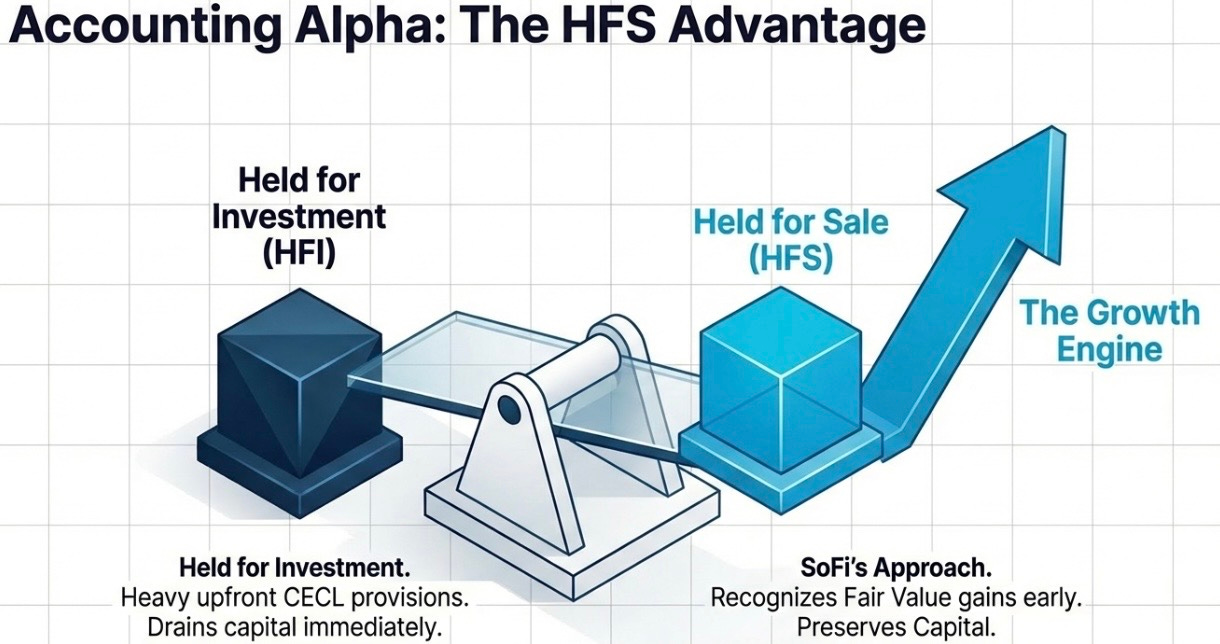
速度與合規的結合:短時間內拿下銀行牌照,既享受了 Fintech 的輕資產獲客優勢,又獲得了傳統銀行的低成本資金優勢。這是一種極高難度的監管套利與商業模式融合。
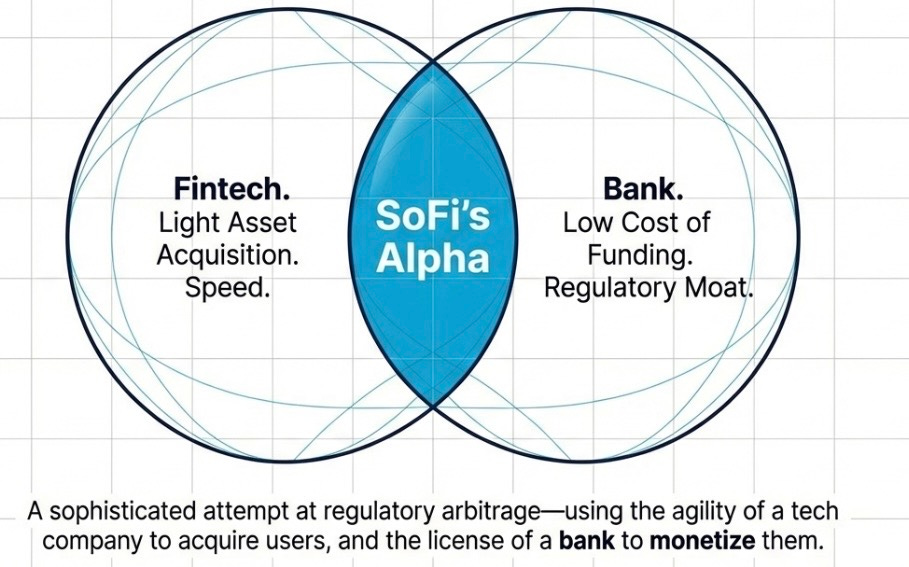
總結來說,SoFi 的成長強項在於其「一站式金融平台」的網路效應已成形,配合銀行牌照的成本優勢與科技平台的技術輸出,使其能同時兼顧高成長與獲利能力的提升。
第二部:解構「黑箱」— 透視 SoFi 的真實經營本質與風險
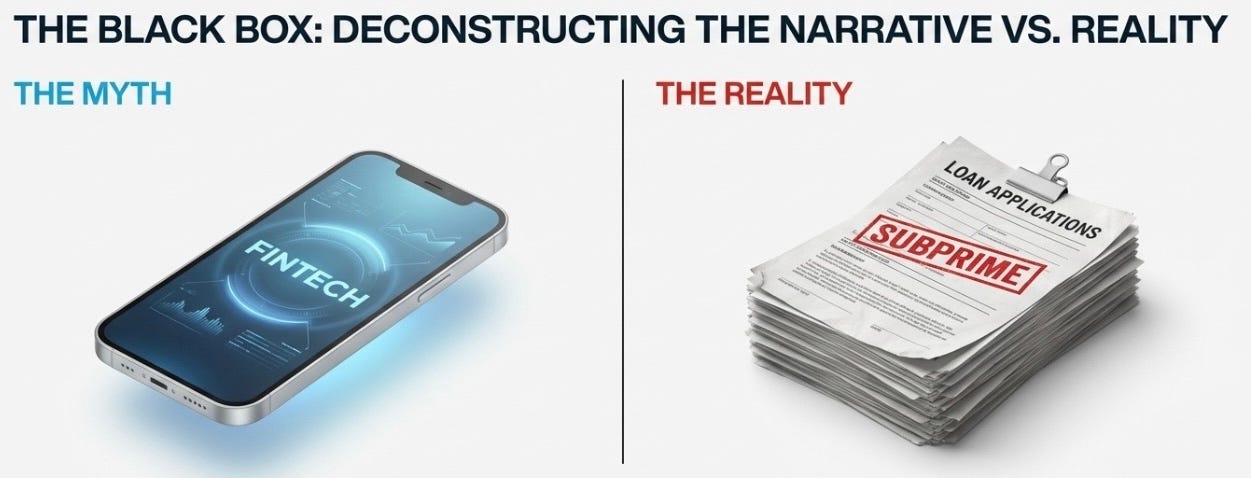
當我們撥開第一部分那些激動人心的增長敘事,變身為一位審計師或不良資產處置專家的視角重新審視 SoFi 時,我們會看到一個完全不同的故事。這裡沒有神話,只有冷冰冰的風險定價與結構性隱憂。
1. 業務本質:披著科技外衣的「次級再融資」引擎
不管 SoFi 如何強調其「一站式金融 App」,其營收的核心引擎依然是個人無抵押信貸 (Personal Unsecured Lending)。
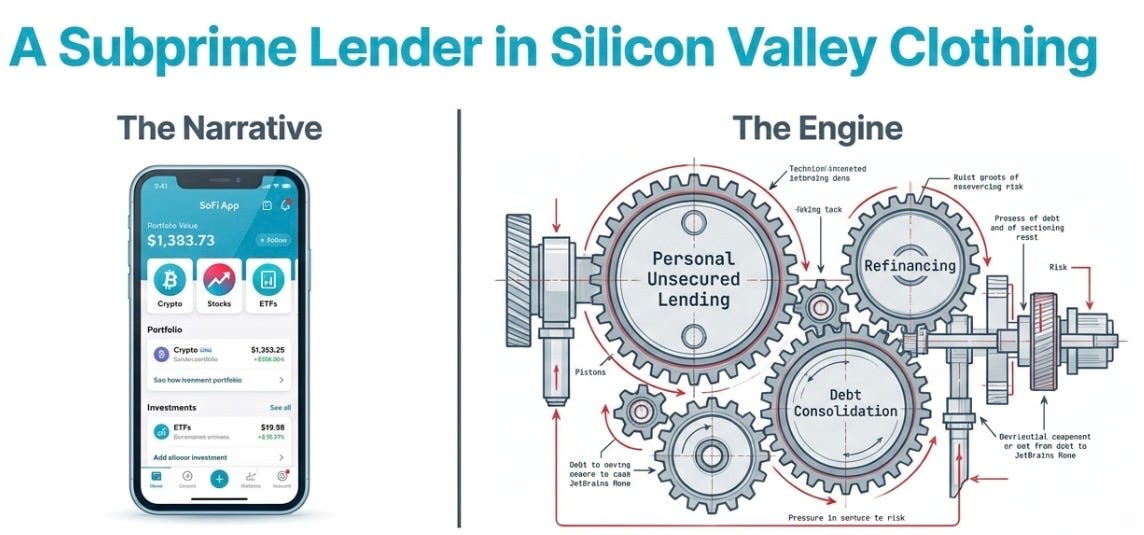
雖然 SoFi 現在的財報(10-Q)不再每一季都列出精確的「貸款用途」分類(因為他們想將自己包裝成全能銀行,而不僅僅是債務整合工具),但 CEO Anthony Noto 和 CFO Chris Lapointe 在多次電話會議(Earnings Calls)和投資者大會上都透露過關鍵訊息:
管理層多次強調,SoFi 私人貸款的主要驅動力是「利差套利(Rate Arbitrage)」。即客戶利用 SoFi 較低利率的貸款,置換手中高利率的信用卡債務。
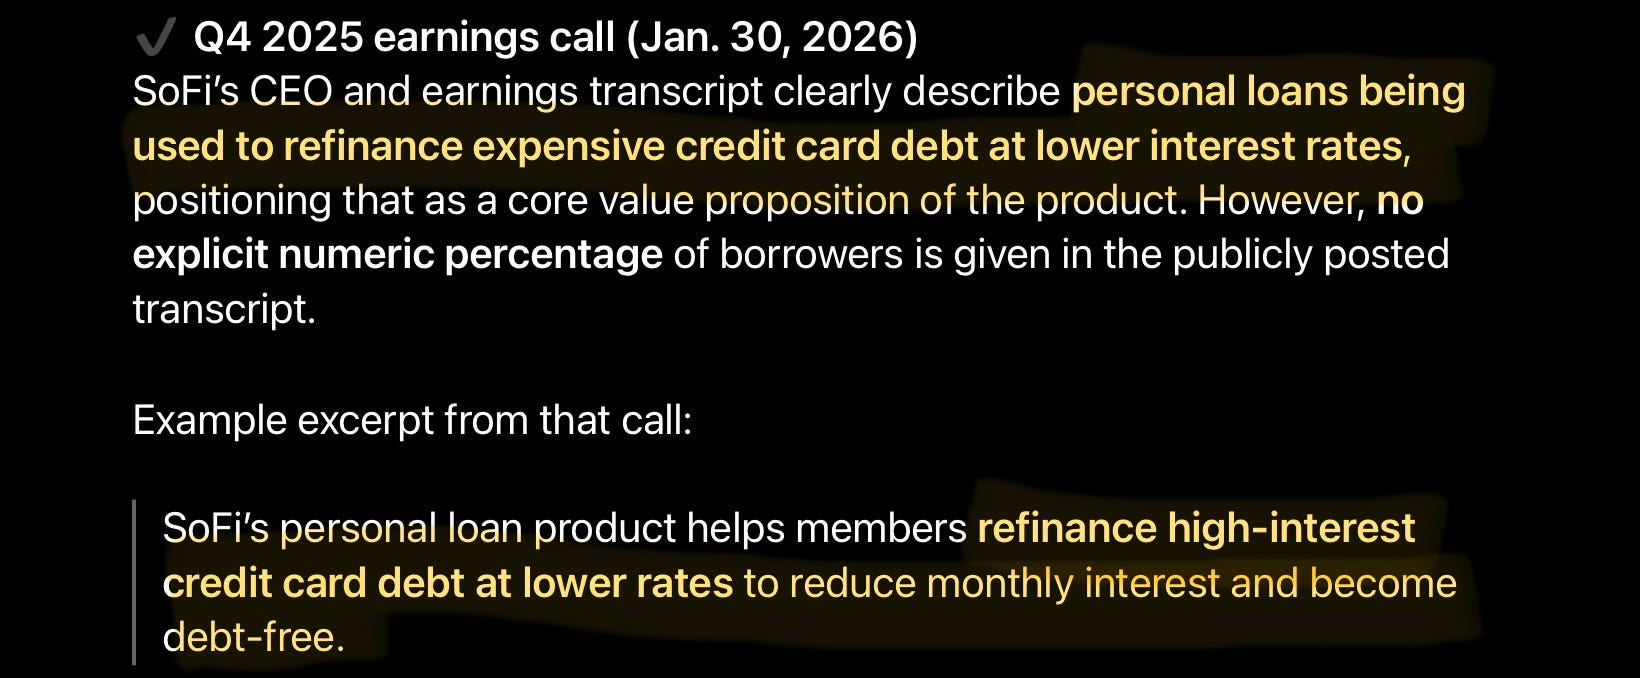
數據佐證: 在 2023-2025 的高息環境下,管理層明確表示,絕大多數(Vast majority)的借款人是用資金來償還浮動利率債務(即信用卡)。
推算範圍: 根據過往披露和近期評論,這個比例長期穩定在 60% - 70%。在某些信用卡利率飆升的季度,甚至可能接近 75%。
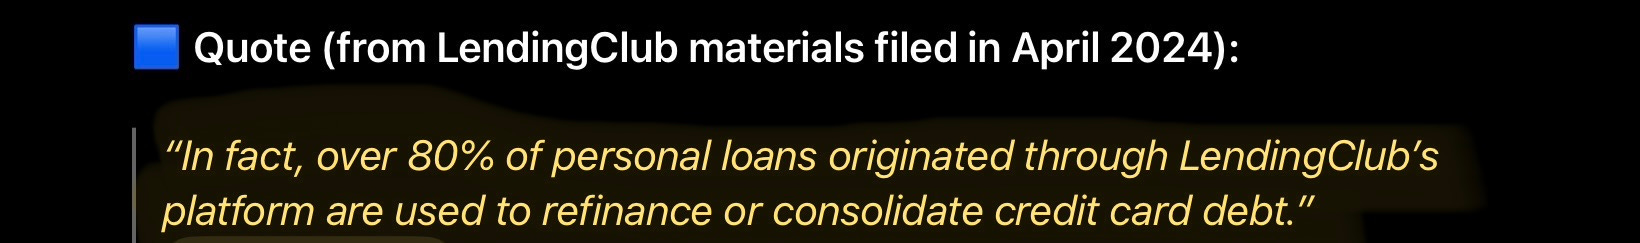
行業對標:LendingClub 的透明數據
LendingClub (LC) 是 SoFi 最直接的競爭對手(雖然客群稍微次級一點,但重疊度高)。LendingClub 對此數據非常透明,他們長期披露,約 70% - 80% 的私人貸款是用於「債務重組/償還信用卡」。
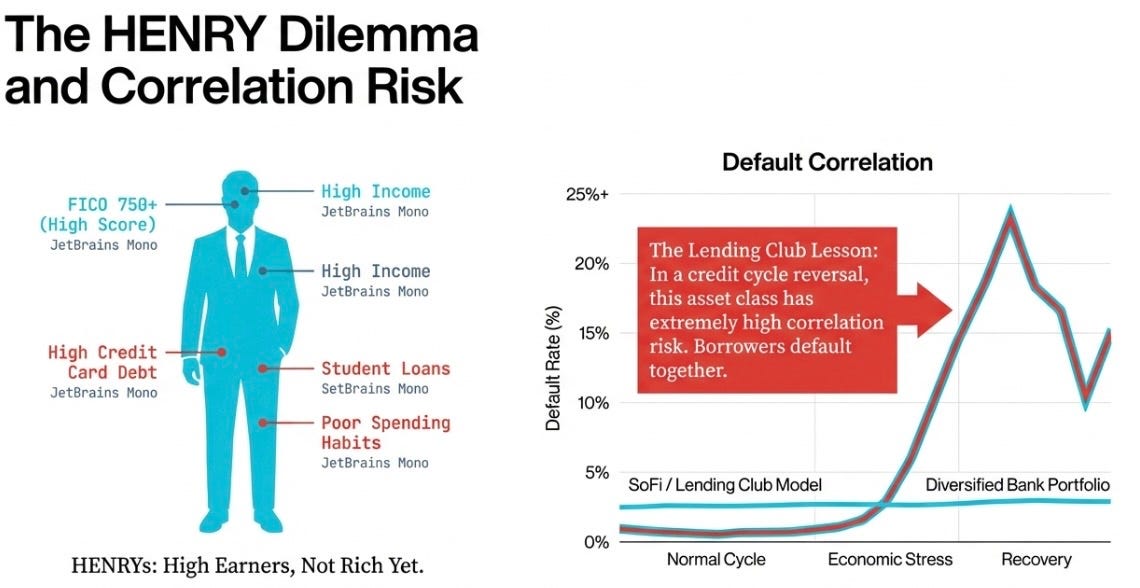
再融資的真相:所謂的「貸款增長」,本質上是借新還舊 (Refinancing)。主要客群是那些 FICO 分數高(750+)、收入不錯,但消費習慣不佳、積累了大量信用卡債或學貸的 HENRYs (High Earners, Not Rich Yet)。
根據早期Lending Club 業務崩塌的教訓:這類業務極度依賴「流動性」,一旦信貸週期逆轉,這類資產的違約率相關性極高(Correlation risk)。
2. 「漏斗模式」的脆弱性與高昂維護成本
SoFi 的運營就像一個巨大的漏斗 (Funnel):
高成本吸客:通過持續的高額開戶獎勵、高現金回饋(5% unlimited) 信用卡、以及高於市場平均的存款利率(APY)來吸引流量。
提煉信貸:這些「羊毛黨」或儲戶中,只有一小部分轉化為高利潤的信貸客戶(願意支付 14%+ 利息的人)。
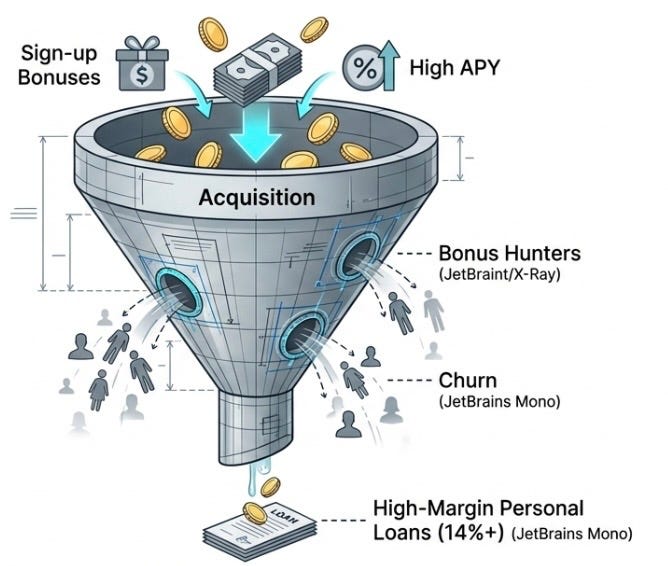
缺乏黏性的本質:再融資產品不像 Checkings Account 是高頻剛需,它通常是一次性。一旦貸款發放完畢,若沒有新的信貸需求,客戶價值就會斷崖式下跌。這意味著 SoFi 必須永遠維持高增長的新客注入,一旦增長放緩,舊客戶流失(Churn)會迅速導致業績崩塌。這也解釋了為什麼客戶增張是Sofi 一直極力維持的重中之重。
3. 高資本金比率:強勢的表象,監管的無奈
管理層引以為傲的「高資本充足率」,在專業視角下其實是風險的代名詞。
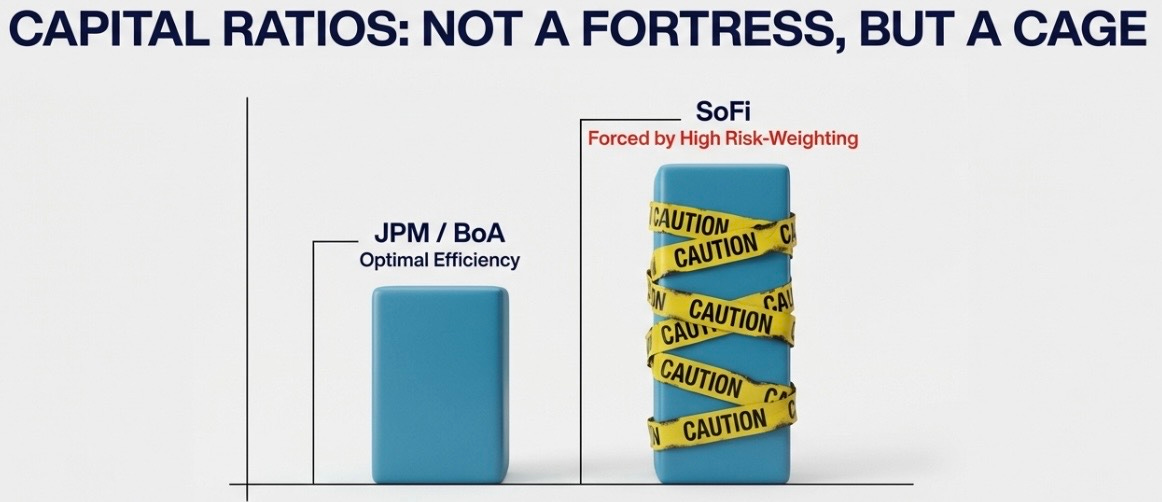
監管的額外要求:銀行業的邏輯是槓桿經營(Leverage)。過高的資本金意味著低 ROE (股東權益報酬率)。SoFi 之所以維持遠高於摩根大通或美國銀行的資本比率,是因為監管機構深知其資產端(無抵押個人貸款)的風險權重(Risk Weighting)極高。這不是「選擇」,而是「被迫」為了應對潛在的高壞帳率。
逆向信號:正常銀行會回購股票或發放股利來優化 ROE,SoFi 卻反其道而行,甚至在 2025 年前刻意低調資本金細節,直到增發後才開始公開,這暗示了其資產質量的內在壓力。
4. Corporate Finance 的悖論:最昂貴的資金
從公司傳統金融角度看,SoFi 的行為是反常的。
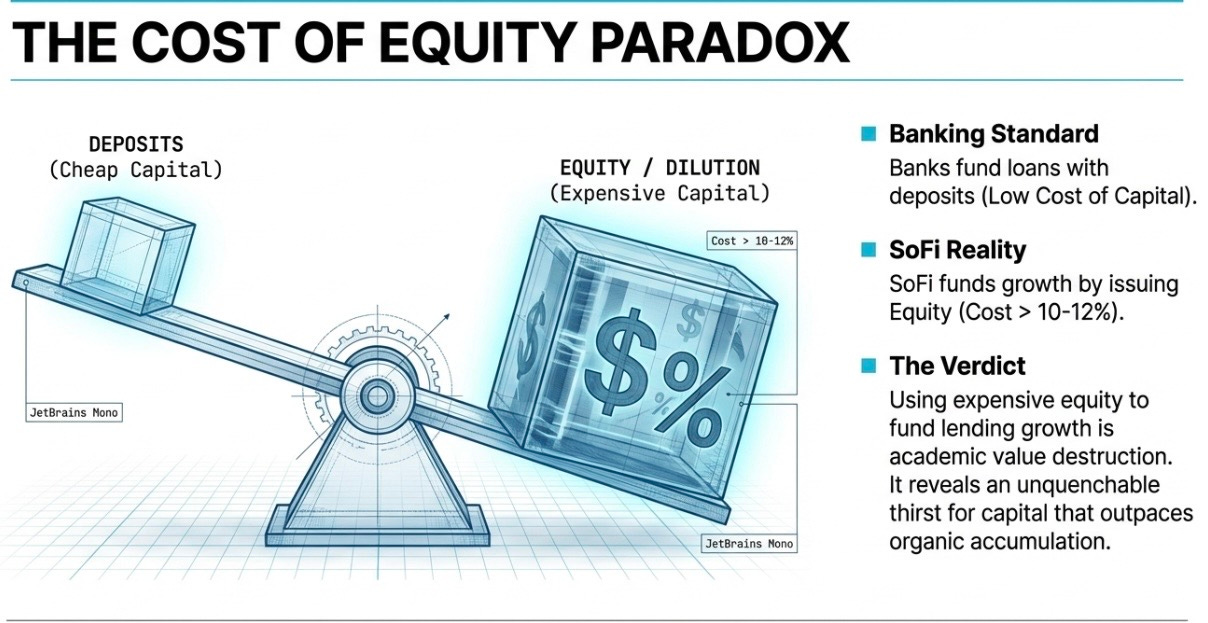
用股權換信貸:銀行通常用存款(低成本)來放貸。如果一家銀行需要通過發行新股(Cost of Equity 極高,通常 >10-12%)來支撐信貸增長,這在學術上是價值毀滅。
這說明 SoFi 的信貸擴張速度超過了其內生資本積累的速度,或者其資產的風險消耗資本過快。這不僅稀釋了現有股東權益,更揭示了其業務模式對資本的飢渴程度遠超傳統銀行。
5. 「虛榮指標」 (Vanity Metrics) 的迷霧
管理層在季報 PPT 中對「總會員數」和「總產品數」的執著,堪稱數據包裝的教科書。
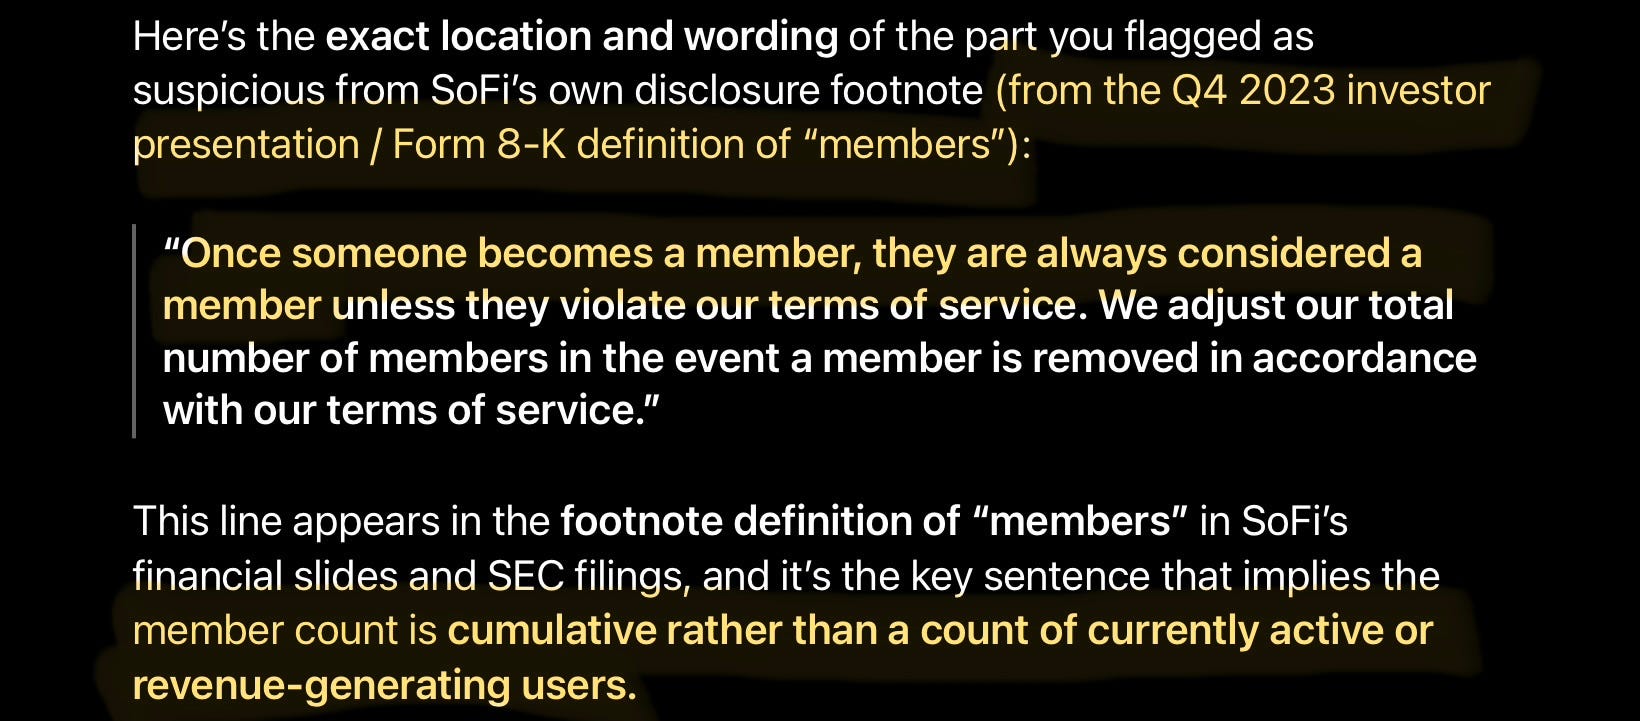
永不減少的計數器:SoFi 的「會員數」是一個累積值,而非存量值。一個已經銷戶、或者餘額為零的「殭屍帳戶」,依然被計入那光鮮的「千萬會員」中。
留意無論在Earning Report Presentation、Form 8-K、Form 10-Q、Form-10K 中都非常隱蔽難找,找到亦會發現表述非常艱深難明,而且不時修改定議。
早年的最可疑的定議是:“We do not subtract members who terminate their relationship with us in our reporting of total members.” 。現已改為與服務條款掛鉤,但修改得更加鬼祟 ,不妨嘗試演繹以下定議:
產品數的水份:像 “Relay”(信用評分查詢)這種無直接營收貢獻的功能也被算作一個「產品」。基本上每個〞功能〞也可以算為產品。
另外過千萬的產品數亦是頗奇特的報告方式,一般最直接的表達是企業提供多少產品,以Neobank 為例,最多也只是15項左右,再配合平均每個客戶的產品數量。Sofi 的報告方式極為創新,我並不認同也不認為是好事。
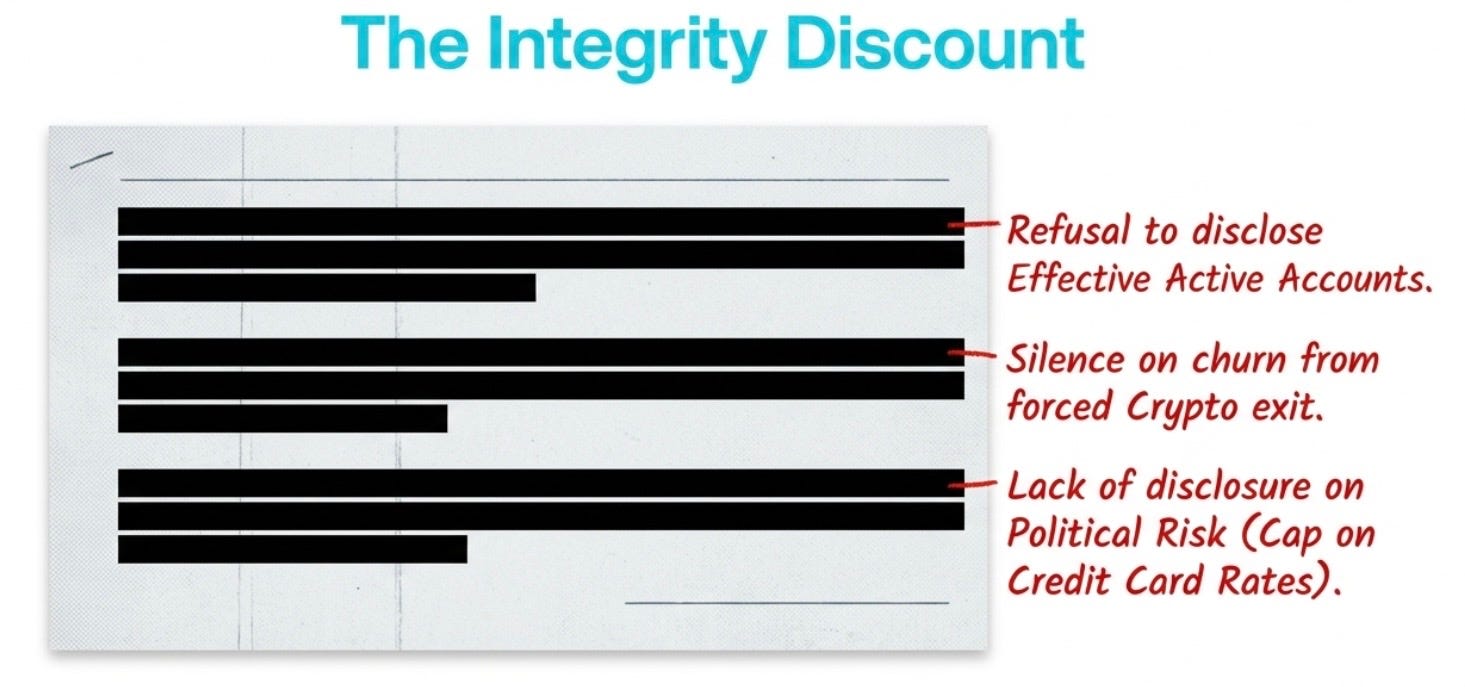
隱藏的流失:真正關鍵的指標—活躍用戶數 (Active Users)、平均每個活躍用戶的營收 (ARPU of Active Users)——Sofi並不會提供。連已退出的 Crypto 業務會員數也仍在滾動計算,這種數據呈現方式在傳統銀行審計中是不可接受的。
這不是表達方式選擇性問題,而是經過精心設計,當景氣不佳時,仍可保持可操作空間,確保用戶及產品數不會下降,需要增張時亦隨時可以進行產品/功能開發。
6. 非利息收入的「魔術」與反噬風險