

將近四十年前,張忠謀創辦台積電時,確立了一項至今仍寫在公司經營理念中的承諾:
「我們自始就將客戶定位為夥伴,絕不和客戶競爭。」
這項承諾奠定了專業晶圓代工模式的信任基礎。NVIDIA、AMD 等晶片設計公司,願意把重要產品交給台積電製造,因為台積電專注於晶圓代工,不會自行推出 CPU 或 GPU,與客戶爭奪市場。
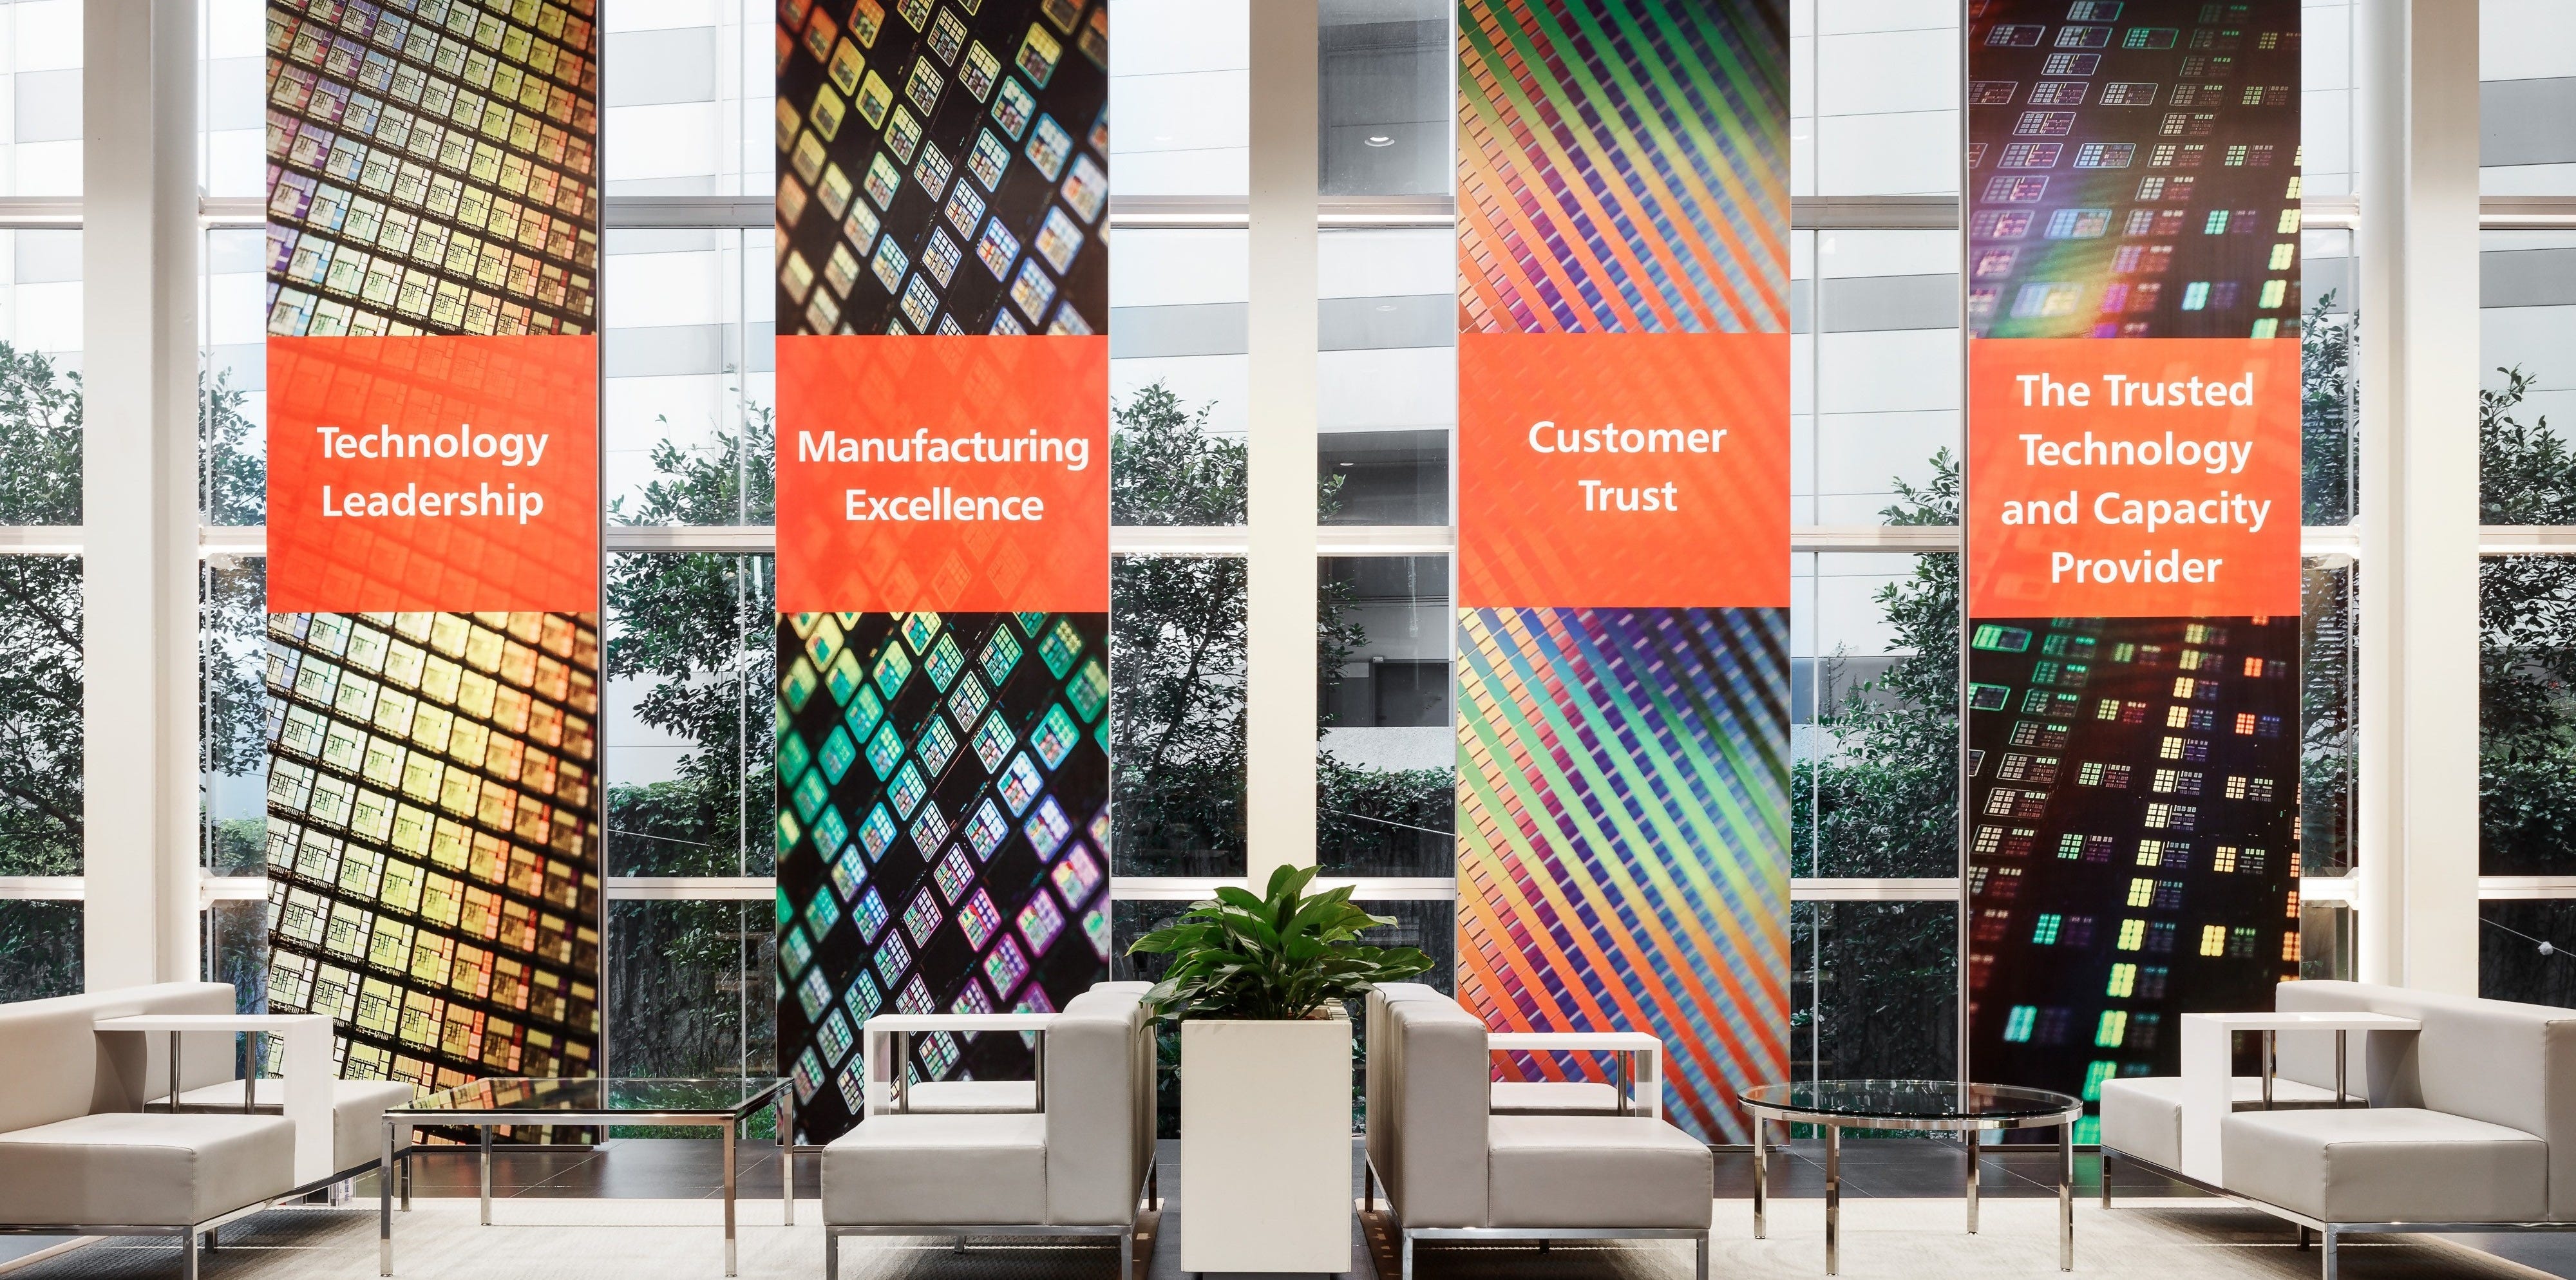
張忠謀在《自傳》中回顧,台積電早期以服務導向建立基礎,1999 年再將技術領先正式納入經營策略,逐漸形成三大競爭優勢:
技術領先、卓越製造、客戶信任。
《自傳》原文使用「製造優越」,台積電現行官方版本則採用「卓越製造」,兩者理念一致。這三項優勢,也呼應魏哲家在歷年法說會上反覆強調的經營目標:幫助客戶成功。
不過,今天半導體產業的客戶關係,已經比張忠謀創業時複雜得多。
英特爾(Intel,INTC)一邊發展自己的晶圓代工業務,一邊仍向台積電下單;馬斯克希望透過 Terafab 建立自主製造能力,卻同時與台積電討論合作;格芯(GlobalFoundries,GFS)原本是晶圓代工競爭對手,最近又成為合作夥伴。
這種競爭與合作並存的關係,在商業上稱為競合(Coopetition)。
10 月 15 日的台積電第三季法說會,魏哲家正好面對這些複雜的商業問題。他有時回答得相當直接,有時卻刻意留下餘地,甚至提醒分析師,自己已經給出足夠的提示。
仔細拆解這些對答,或許能發現比營收、毛利率及資本支出更值得深思的訊號:台積電如何在競爭與合作之間,維持自己的技術優勢、談判籌碼及長期客戶關係。
如果你第一次來到 Wing’s Investment World,歡迎免費訂閱,持續閱讀 AI 基建、半導體及科技產業的研究與市場觀察。
一、79% 的北美營收,美國客戶的要求正在改變
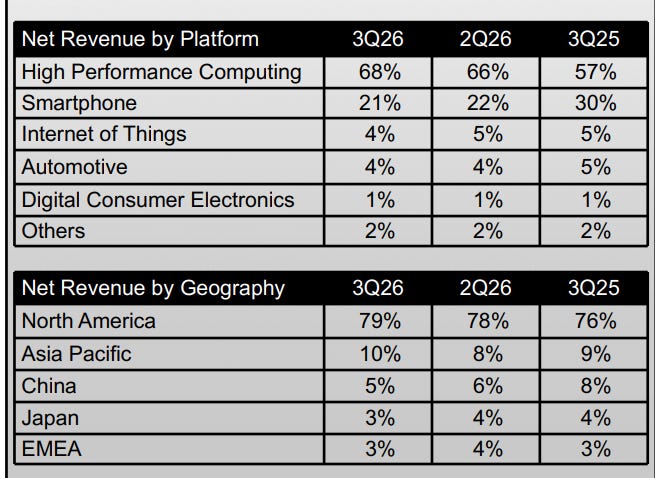
台積電第三季有 79% 的營收來自北美客戶,去年同期為 76%。雖然這是按客戶所在地統計,並不代表晶片全部在美國製造,但足以反映美國市場對台積電的重要性。
隨著 AI 晶片需求持續增長,美國大型科技企業需要更多先進製程及封裝產能。在美國政府積極推動半導體本土化之下,製造地點也逐漸成為客戶的重要考量。
10 月 14 日,川普在亞利桑那州 Bullhead City 的公開演說中,談及台積電在美國的龐大投資,並透露最近曾與魏哲家通話。雖然他沒有披露通話內容,但同一星期的 SEMICON West 2026,也傳出了值得關注的政策訊號。
根據 DIGITIMES 報導,美國商務部半導體投資與創新執行董事 Bill Frauenhofer,直接向企業執行長及董事會喊話,要求採購端「承諾使用美國本土產能」,並認證美國工廠製造的產品。
美國過去幾年投入大量資源吸引晶圓廠落地,如今開始要求企業以實際訂單支持本土產能。即使美國製造成本較高,供應鏈安全與政策考量,也可能逐漸影響企業的採購決策。
這仍屬政策呼籲,尚未成為全面強制的採購規定,但美國政府已明確將重點延伸至產能的實際使用。
翌日,魏哲家在法說會上確認,美國大型客戶正要求台積電增加當地產能,美國政府亦提供協助。
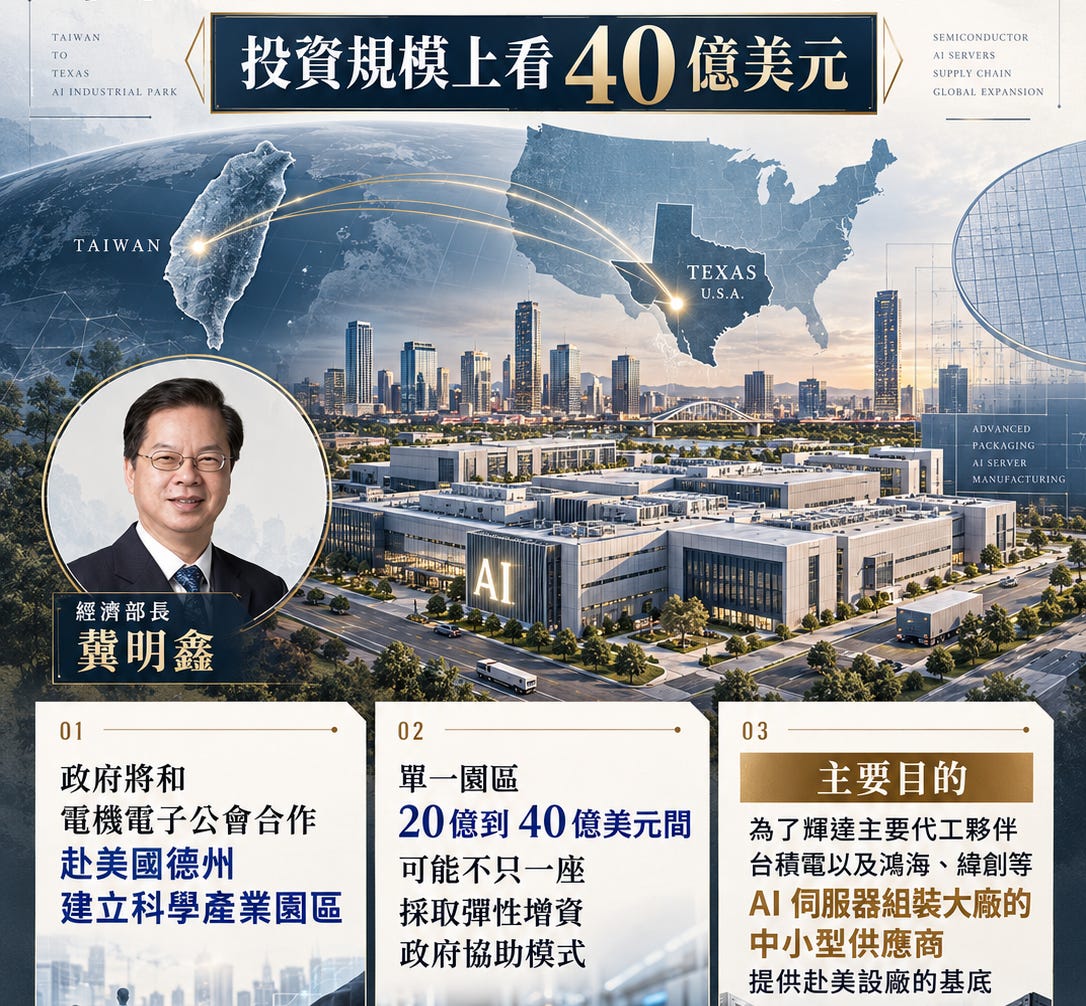
10 月 16 日,Bloomberg 又報導,台灣計劃以德州為起點,透過民間資金建立數十億美元規模的產業園區,協助台灣半導體及 AI 伺服器供應商赴美發展。
從川普與魏哲家通話、美國商務部要求企業使用本土產能,到台灣供應鏈規劃德州園區,這些事件反映一個逐漸清晰的方向:美國正在積極建立完整的半導體製造生態系,而且希望這些產能真正獲得客戶採用。
這也為台積電帶來新的商業課題。客戶需要的不只有先進晶片,也開始重視能否在指定地點取得完整的製造服務。
但在龐大的需求面前,台積電仍然需要決定投資多少、在哪裡擴產,以及如何分配有限產能。而魏哲家在法說會上的一句話,正好提供了另一個觀察角度。
二、枱上的食物:台積電為何如此在意每一筆生意?
魏哲家在法說會發言結尾,說了一句迅速成為新聞標題的話:
We have no intention to leave food on the table for others.
台積電不打算把枱上的食物留給別人。這裡的食物,最直接的意思當然是訂單。當先進製程與 CoWoS 產能供不應求,台積電希望加快擴產,避免客戶因為等不到產能而轉向競爭對手。
但如果把時間拉長,一筆訂單究竟有多大價值?
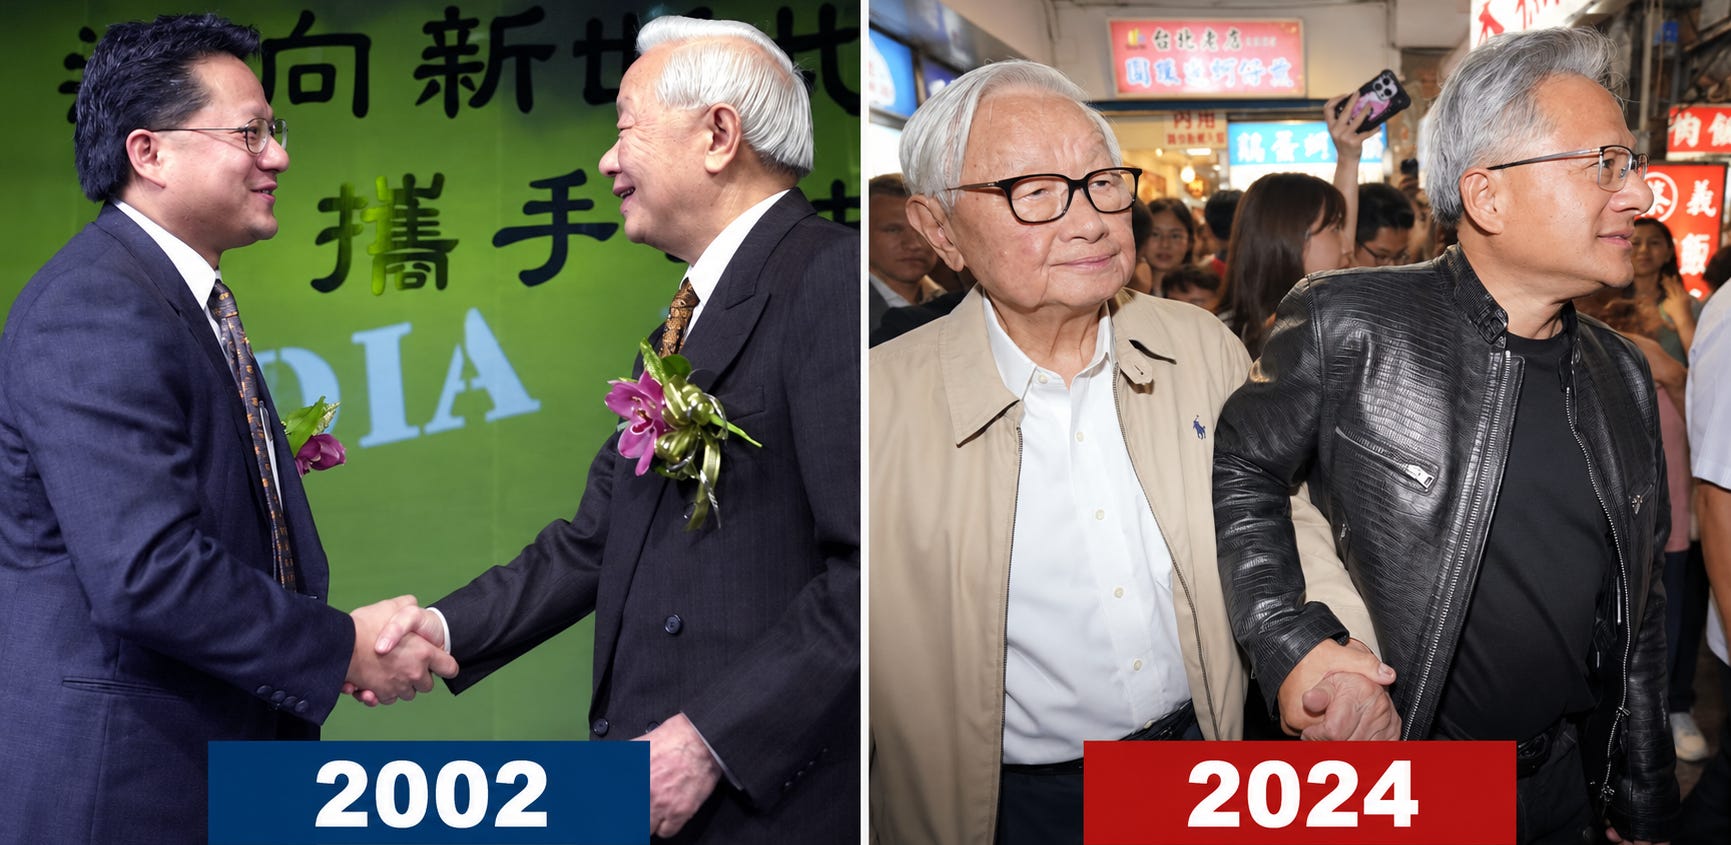
1997 年,當時規模仍然很小的 NVIDIA 主動聯繫台積電,希望取得晶片製造支持。張忠謀後來在 Acquired 訪問中回憶,當他發現銷售團隊沒有積極回應這個潛在客戶時,非常不滿,最後親自介入。
當年的 NVIDIA,還遠遠沒有今天的規模。如果只看眼前的晶圓訂單,很難想像這家公司未來能帶來多大的商業機會。
一年後,張忠謀在 1998 年 9 月 7 日親自寫下的營運策略中,提出一項重要原則:
First and Last Look——優先及最終洽談機會。
簡單來說,就是希望客戶有新的製造需求時,最先找台積電討論;即使考慮其他供應商,在作出最終決定前,仍願意給台積電最後一次爭取的機會。
這套思維也反映在台積電對新創公司的支持上。自 2000 年起,台積電便設立專責團隊,協助北美新創公司規劃製造時程及技術路線,截至 2022 年已支援近千家新創客戶。
不過,重視長期合作,也意味著接受客戶有時會選擇其他供應商。張忠謀在 2002 年接受《商業周刊》訪問時便提到,有些客戶曾因價格較高而離開,但當價差收窄,又重新回到台積電。
失去某一筆訂單,未必代表失去整段客戶關係。
最近 CNBC 的專題中,台積電北美業務主管 Sajiv Dalal 透露,自己每天至少收到十通詢問晶圓產能的電話,其中也包括積極爭取產能的新創企業。
從當年的 NVIDIA,到今天的新創晶片公司,可以看到長期客戶關係的價值。一筆訂單只代表某一代產品的需求,只要雙方維持合作,未來每一代晶片都可能帶來新的製造機會。
而且,長期合作還有另一項不容易量化的價值:讓台積電更早掌握客戶的真實需求。
枱上的盛宴,看得見的是訂單;看不見的,是與客戶一起成長的機會,以及多年累積的信任。
魏哲家在法說會透露,台積電不只了解直接客戶,還會深入研究客戶的客戶(Customers’ Customers),甚至派團隊赴美考察資料中心及電力建設進度,藉此核實未來的晶片需求。
長期合作讓台積電更早掌握客戶的產品路線圖,也有機會沿著供應鏈,了解終端市場的實際發展。這種累積多年的資訊與信任優勢,很難單靠興建晶圓廠複製。
有意思的是,魏哲家在同一場法說會還透露,台積電已派團隊前往德州實地考察,評估在亞利桑那州以外擴產的可能性。
這次考察涉及台積電自身的產能布局。隨著客戶對美國本土製造的需求增加,晶圓廠應該設在哪裡、由誰營運,也逐漸成為重要的商業決策。
而德州最近還出現了另一項備受關注的晶片製造計畫。
馬斯克的 Terafab,正好讓我們看到,當客戶希望自行興建晶圓廠時,台積電又會如何處理雙方的合作關係。
三、Terafab:兩條平行路線,一條營運底線
馬斯克(Elon Musk)推動的 Terafab,野心遠超過一般企業自行設立晶片產線。
按照今年 4 月公布的構想,Terafab 將服務特斯拉(Tesla,TSLA)、SpaceX 及 xAI 的長期算力需求。計畫包括兩座晶圓廠,一座製造自動駕駛及 Optimus 人形機器人晶片,另一座則瞄準未來太空 AI 資料中心所需的運算晶片。
馬斯克認為,現有半導體供應鏈難以滿足旗下企業未來的龐大需求,因此希望逐步建立自主製造能力。Intel 已參與這項計畫,其下一代 14A 製程亦被納入 Terafab 的技術規劃。
不過,從規劃到真正量產,仍有相當長的路要走。先進晶圓廠需要龐大的資本投入、製程技術、設備供應與製造人才,即使具備充足資金,也需要多年建立穩定的良率與量產能力。
馬斯克想掌握的,除了未來的晶片供應,還包括製造過程的主導權。
10 月 7 日,馬斯克在 X 上明確表示,Terafab 將由自己一方興建及營運,甚至特別強調 ZERO doubt,表明態度毫無疑問。至於台積電,他提出的可能性是租用部分廠房設施。
八天後,魏哲家在台積電第三季法說會上確認,雙方仍在討論 Terafab 的合作可能性,目前尚未有最終結論。
但談到晶圓廠的營運權,魏哲家的立場同樣明確:
The fab got to be run by TSMC.
晶圓廠必須由台積電營運。
本文免費開放前三章。若電郵內容未能完整顯示,歡迎前往 winginvesting.com 繼續閱讀。
馬斯克希望掌握自主製造能力,台積電則堅持由自己管理所負責的晶圓製造。雙方仍有合作空間,但營運權如何安排,顯然是談判的關鍵。
馬斯克強調 Terafab 必須由自己興建及營運,魏哲家則堅持,只要涉及台積電負責的晶圓製造,營運權就必須掌握在台積電手中。雙方看似各不相讓,但未來能否合作,仍取決於如何安排廠房與產線的營運分工。
對台積電而言,這條底線有其製造上的理由。先進晶圓製程涉及數以千計的製造步驟、良率管理、設備參數及客戶機密。台積電若要為產品品質與交付時程負責,就必須直接管理生產流程,確保製造技術與品質維持在自己的標準之內。
不過,掌握營運權,不代表台積電必須獨資興建晶圓廠。
日本熊本的 JASM,以及德國德勒斯登的 ESMC,都是台積電與合作夥伴共同投資的例子,其中 ESMC 更明確由台積電負責營運。這些安排說明,台積電可以接受不同的股權及出資結構,同時保留對製造流程的控制權。
因此,Terafab 仍有可能透過廠房租用、共同投資或產線分工,找到雙方都能接受的合作模式。例如由台積電獨立營運自己負責的製造設施。不過,這些目前都只是可能的安排,雙方尚未公布具體協議。
另一方面,即使與馬斯克的合作尚未有結果,德州本身也有值得台積電評估的投資條件。
當地的半導體及 AI 供應鏈正逐漸成形。環球晶(6488)已在 Sherman 建立 12 吋矽晶圓廠,並取得 Micron 的長期採購承諾及資金支持;緯創(3231)於 7 月在 Fort Worth 啟用 NVIDIA AI 系統製造廠,緯穎(6669)則於 9 月在 Socorro 啟用新廠,擴充資料中心設備產能。
這些投資未必直接與台積電的設廠計畫有關,但反映德州的產業聚落正在擴大,也為台積電評估當地擴產提供了更多理由。
因此,魏哲家在法說會上提到的德州擴產與 Terafab 合作,可以視為兩條平行路線。前者取決於客戶需求、供應鏈條件及投資回報;後者則需要雙方就合作模式與營運權取得共識。
即使 Terafab 最終談不成,台積電仍可能選擇投資德州。
而對馬斯克而言,希望建立自主製造能力,也不代表未來不再需要其他代工廠。先進製程從開發到穩定量產需要時間,在建立自有產能的同時,繼續依靠外部供應商,也是一種可能的商業安排。
Intel 就是一個現成例子。它擁有自己的晶圓廠,卻仍持續使用台積電的先進製程。這種競爭與合作並存的關係,在同一場法說會上,恰好引出了摩根士丹利分析師 Charlie Chan 的兩個問題。
一個關乎 Intel 未來可能收回多少 CPU 訂單;另一個則涉及 Intel EMIB-T 的交付能力,以及台積電是否願意提供 CoWoS 備援。
更值得留意的是,魏哲家如何回答這兩個問題,以及為甚麼台積電一方面強調不把生意留給競爭對手,另一方面又願意與 GFS 合作。
接下來的深入分析,包括 Intel 的自製與委外策略、EMIB-T 的封裝競爭、GFS 合作,以及台積電長期獲利能力的討論,保留給付費訂戶閱讀。
如果你喜歡這類結合歷史脈絡、原始法說會與產業研究的分析,歡迎升級付費訂閱,支持 Wing’s Investment World。
