


投資免責聲明:以下內容僅為個人觀察與投資思路分享,不構成任何投資建議、買賣邀約或資產配置指引。金融市場具高度不確定性,相關標的可能因政策、利率、景氣循環及非預期事件而出現劇烈波動。投資前請務必自行評估風險,並在必要時諮詢專業顧問。

台積電 Foundry 2.0 新時代
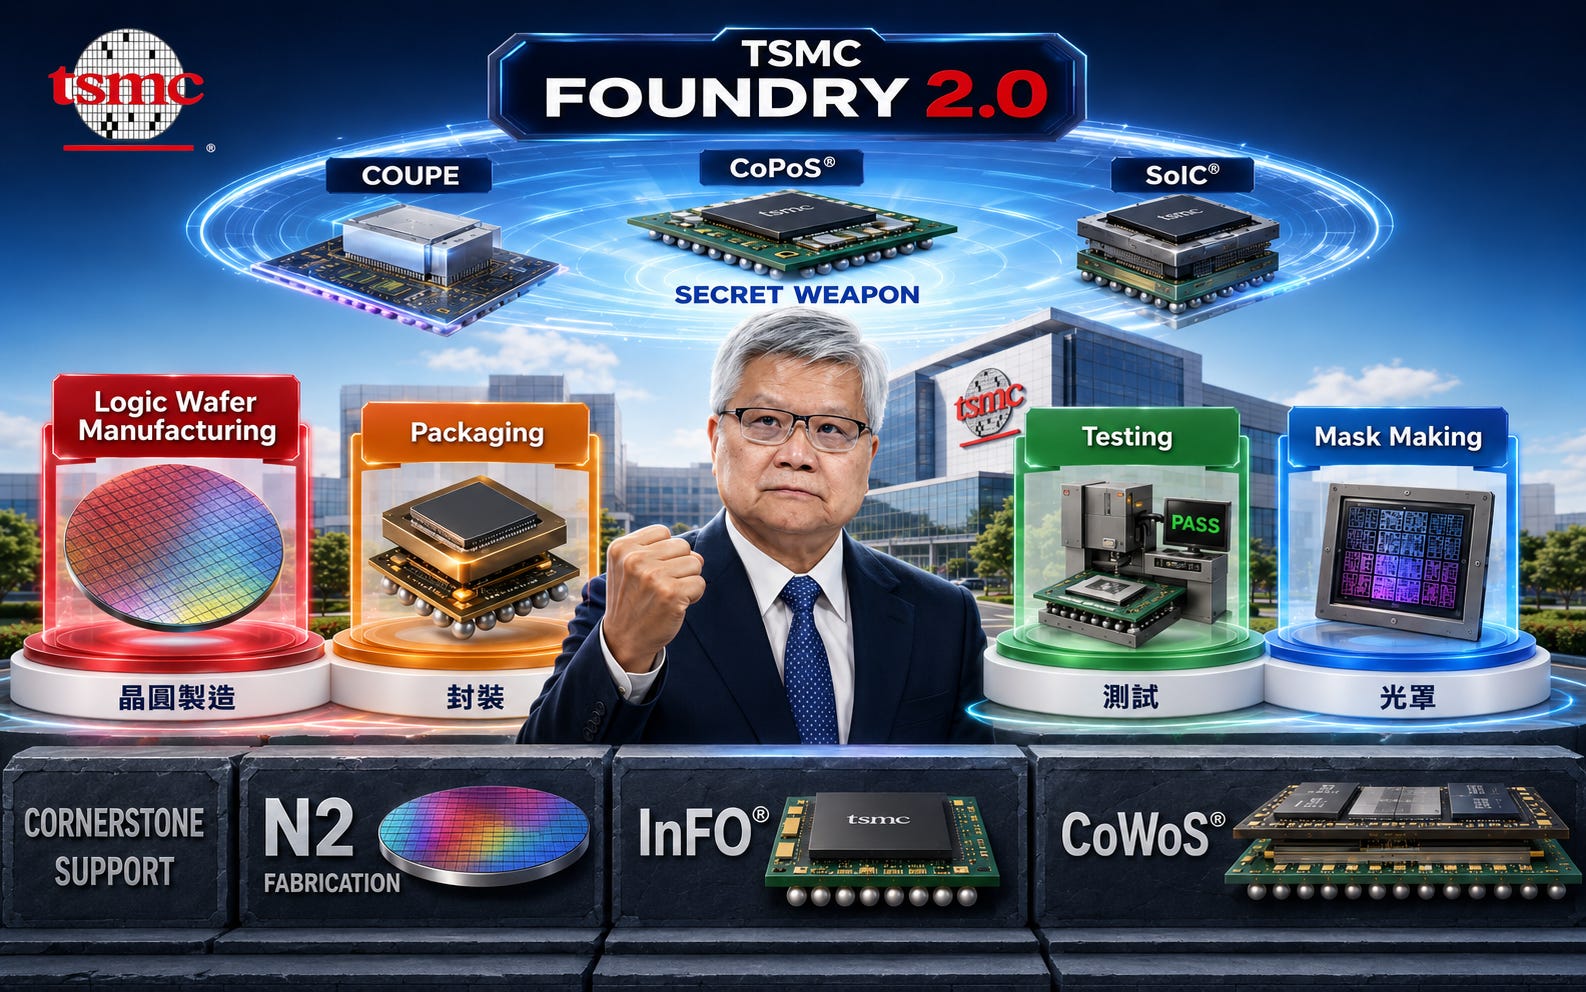
2024 年 Q2 法說會上,TSMC 董事長魏哲家正式提出 Foundry 2.0 的概念,明確表示 Foundry 的定義不再只是前段晶圓製造(Wafer Fabrication),而是擴展到:
Logic Wafer Manufacturing(晶圓製造)
Packaging(封裝)
Testing(測試)
Mask Making(光罩)
其他相關服務(Others)
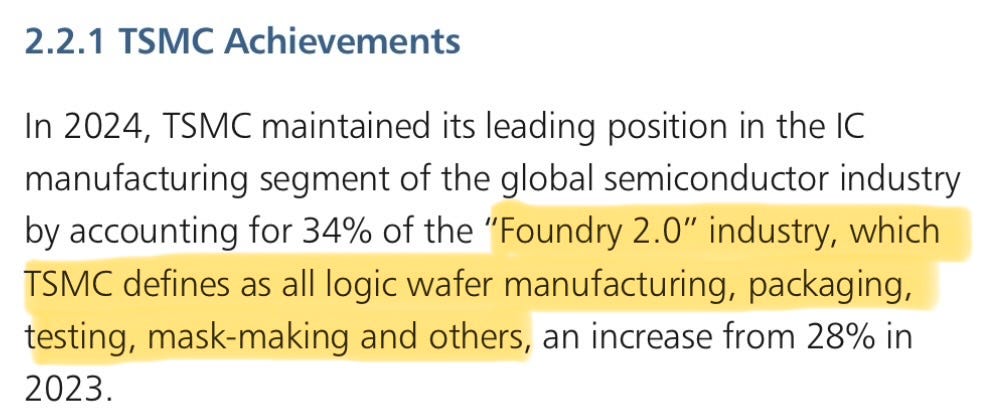
2024 年年報更直接定義了Foundry 2.0 的市場定位
先介紹台積電CoWoS 以外的封裝技術 (Fan-in、Fan-out、InFO)
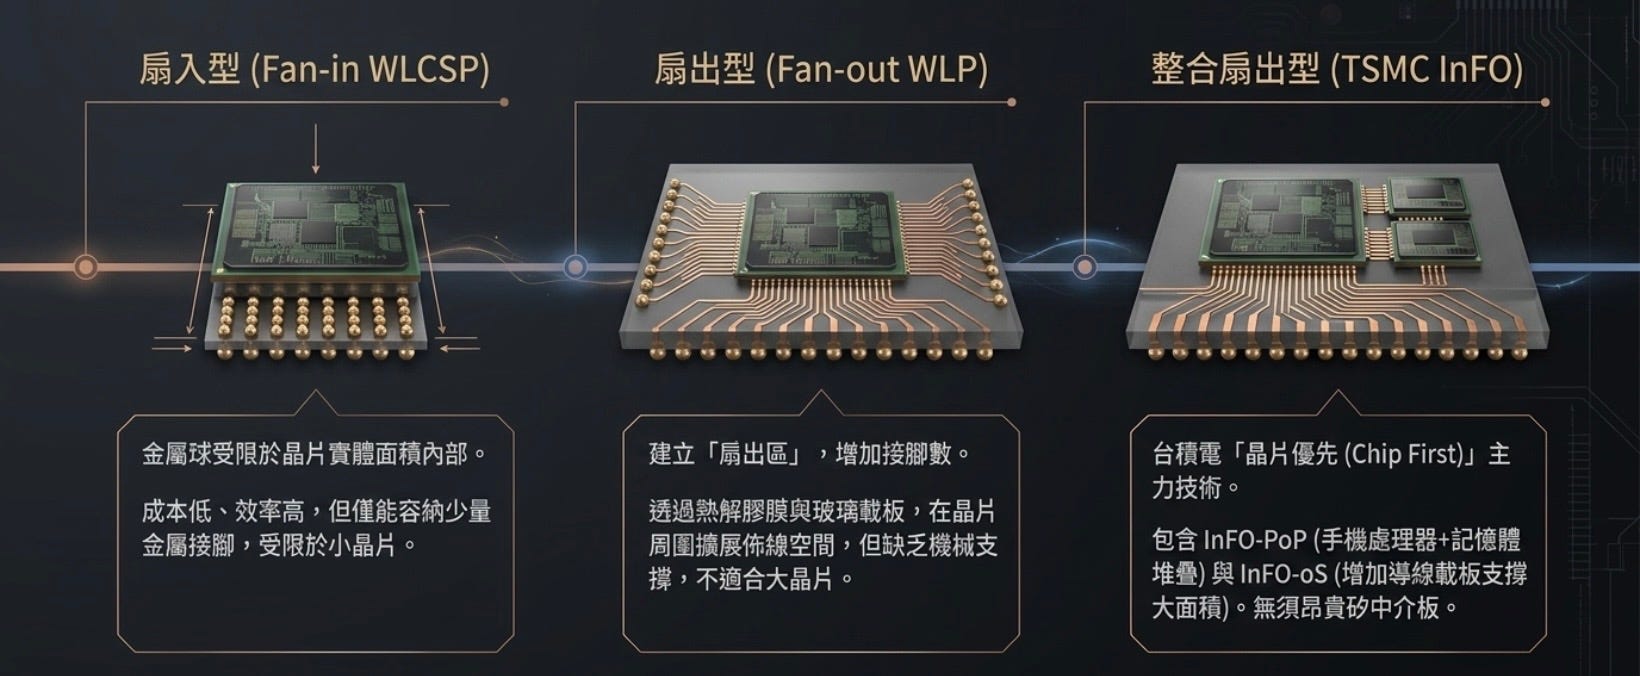
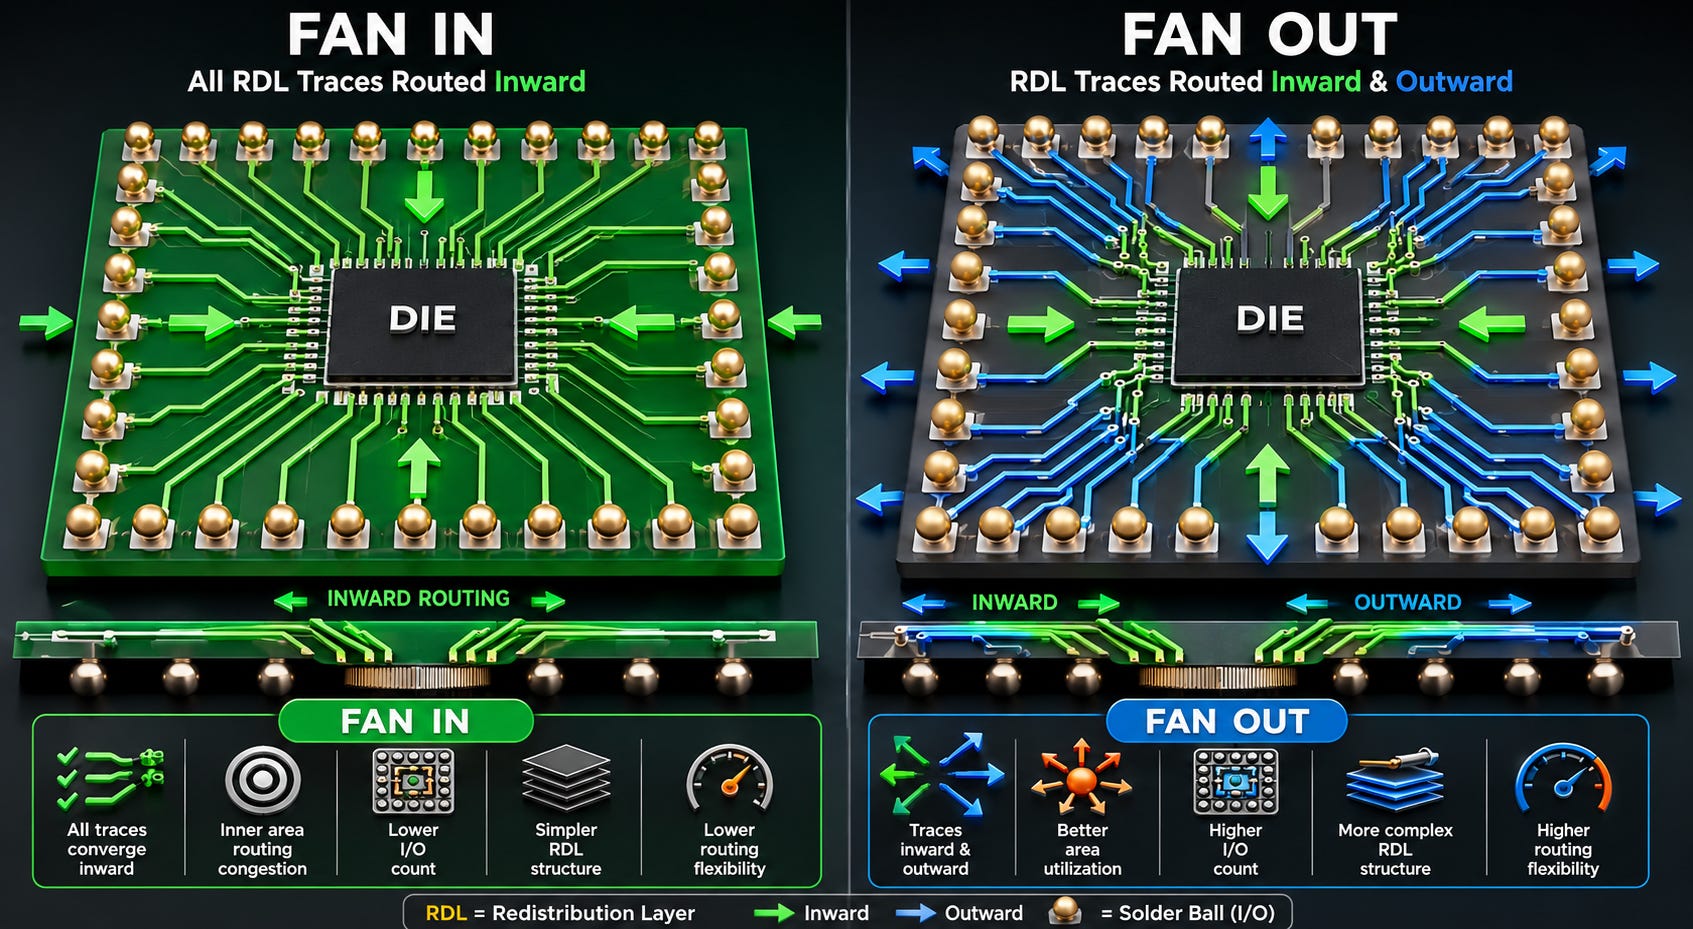
扇入型(Fan-in):封裝後的外部金屬球只能分佈在晶片原有的面積範圍內。優點是成本低、效率高,缺點是能容納的金屬球數量較少,僅適合小晶片。
扇出型(Fan-out):將晶片切開並貼在玻璃臨時載板上拉開間距,製作出「扇出區」,讓金屬接腳可以擴展到晶片外的區域。缺點是缺乏機械強度支撐,較不適合大面積晶片,主要用於手機處理器。
整合扇出型晶圓級封裝 (InFO):台積電利用扇出型技術將多顆晶片整合,不需使用昂貴的矽中介板以降低成本。
InFO 是台積電贏得蘋果 A10 獨家訂單的轉捩點:台積電封裝革命的關鍵戰役
先說一段歷史,因為當年的關鍵人物 (余振華) 跟今天先進封裝的兢爭有密不可分的關係。(後續再談)這段歷史是半導體產業發展上的一個重大分水嶺。台積電(TSMC)正是憑藉先進封裝技術的突破,徹底改變了與三星(Samsung)的競爭格局,並奠定了今日高效能運算與 AI 晶片供應鏈的絕對優勢。
主導 InFO 技術的台積電大將:蔣尚義與余振華
要談 CoWoS 及 InFO(Integrated Fan-Out)技術的誕生與成功,必須歸功於兩位核心人物的戰略眼光與技術攻堅:蔣尚義(前台積電共同營運長)與余振華(前台積電研發副總經理)。
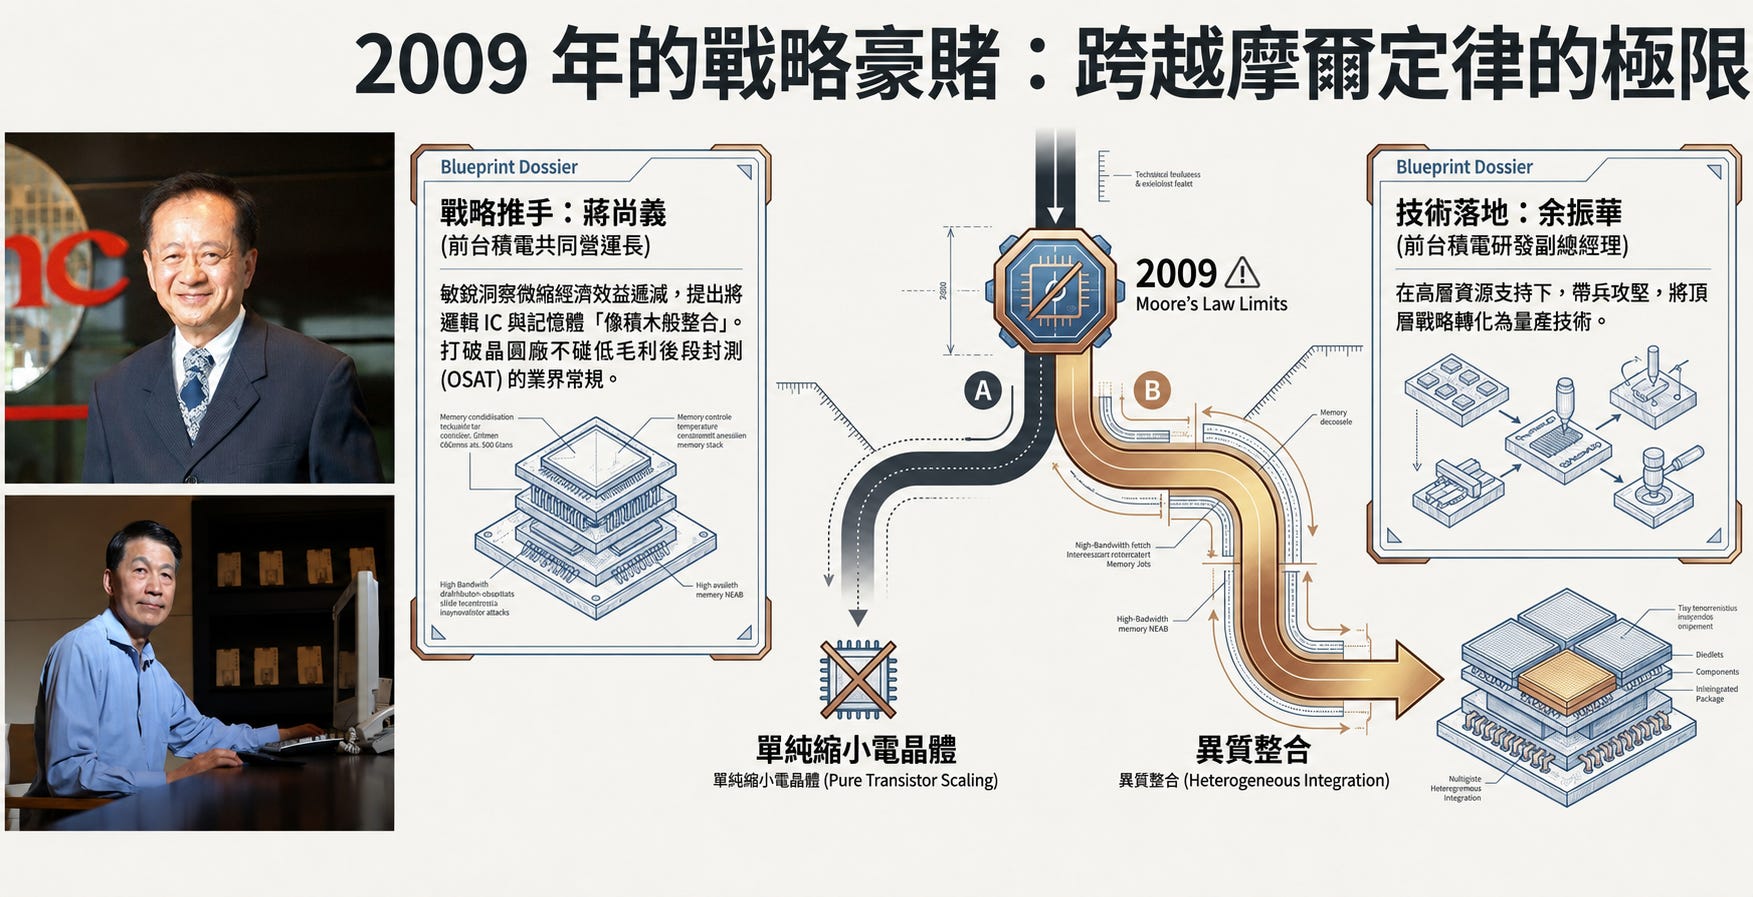
戰略推手:蔣尚義(蔣爸)
2009 年,蔣尚義向張忠謀提出發展「先進封裝」的戰略藍圖。當時的摩爾定律已經開始出現微縮瓶頸,蔣尚義敏銳地意識到,單純縮小電晶體尺寸的經濟效益正在遞減,未來的突破口在於將不同功能的晶片(如邏輯 IC 與記憶體)像積木一樣整合在一起。這在當時是極具前瞻性且風險極高的決策,因為封裝傳統上被視為毛利率較低的後段封測廠(OSAT)業務,晶圓廠親自下場做封裝在業界堪稱異數。
技術落地:余振華
在蔣尚義的頂層架構與資源支持下,余振華負責實際帶兵研發。余振華的團隊最初開發出了 CoWoS(Chip-on-Wafer-on-Substrate)技術,雖然效能極佳,但成本太高,初期只有 FPGA 大廠 Xilinx 等極少數客戶買單。為了打破商業化的僵局,團隊將 CoWoS 進行「減法」改良,去除了昂貴的矽中介層(Silicon Interposer),成功開發出成本更低、厚度更薄的 InFO(整合扇出型封裝)。
當年的 A10 戰役:擊退三星的關鍵
在 iPhone 6s 時代(蘋果 A9 處理器),蘋果採取了「雙重來源(Dual Source)」策略,將訂單分給了台積電(16nm)與三星(14nm)。當時市場上甚至引發了熱烈討論的「晶片門(Chipgate)」事件,消費者透過實測發現,台積電版本的 iPhone 在發熱控制與電池續航力上表現明顯優於三星版本。
到了 2016 年的 iPhone 7(蘋果 A10 Fusion 處理器),台積電之所以能獨家拿下 100% 的代工訂單,InFO 技術是最大的殺手鐧,其核心優勢體現在三個維度:
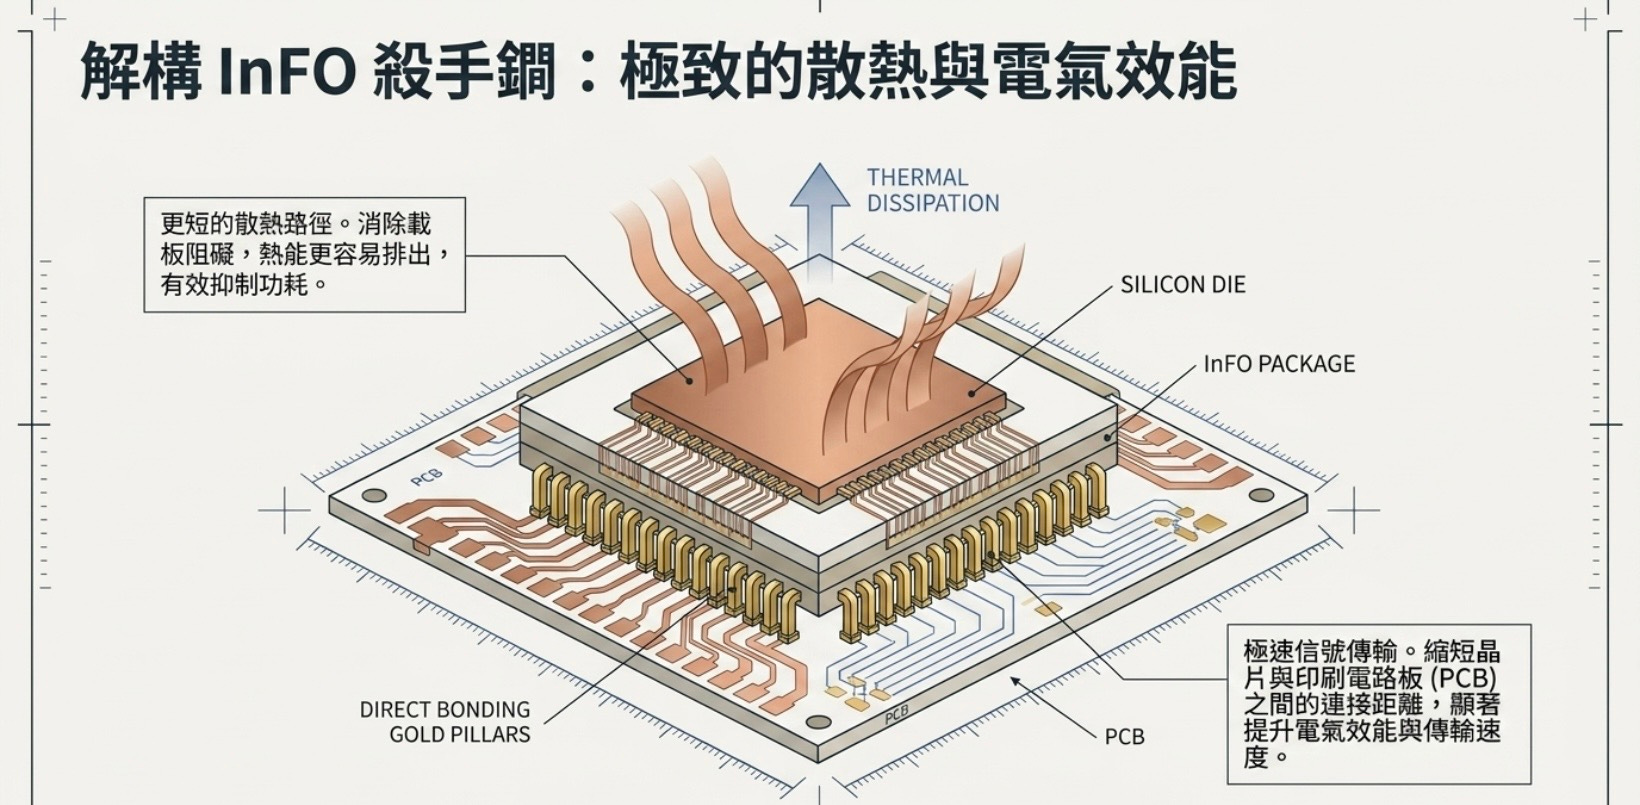
InFO 放棄了傳統的 IC 載板(Substrate),直接在矽晶圓上進行拉線(Fan-Out)。這使得晶片整體的封裝厚度大幅降低了約 20%,為寸土寸金的手機內部省下了寶貴的物理空間,讓蘋果能塞入更大容量的電池。
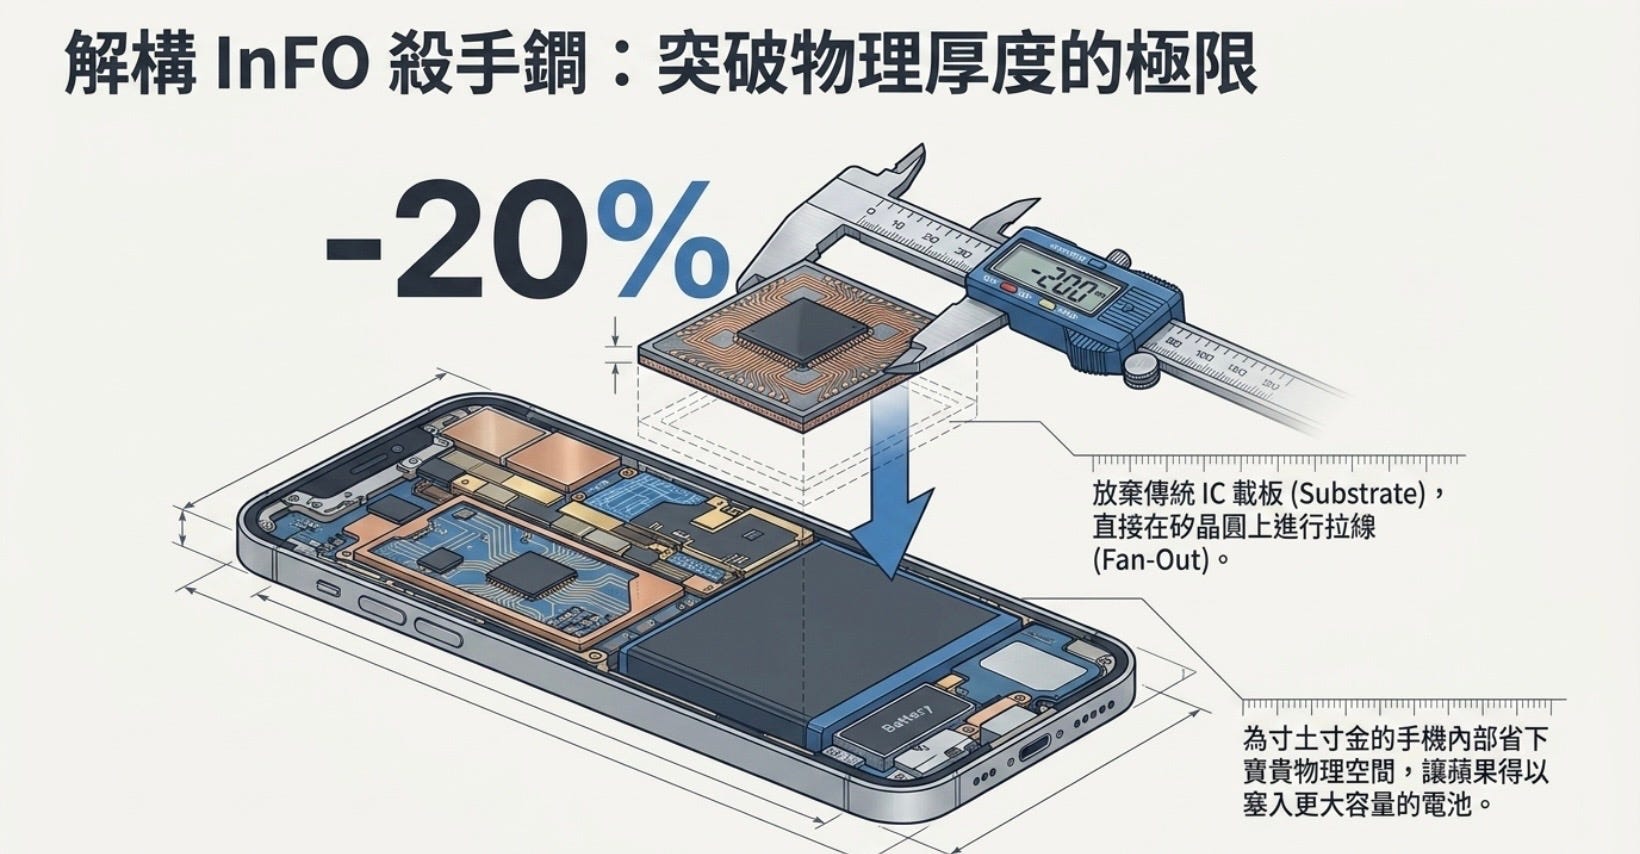
散熱與電氣效能提升:沒有了載板的阻礙,晶片的散熱路徑更短,熱能更容易排出。同時,因為縮短了晶片與印刷電路板(PCB)之間的連接距離,信號傳輸速度與功耗控制都得到了顯著的提升。
商業成本效益:相比於早期的 CoWoS,InFO 提供了極佳的性價比,完美契合了消費性電子產品對成本的嚴格控管要求。
從行動通訊到 AI 運算架構的基石
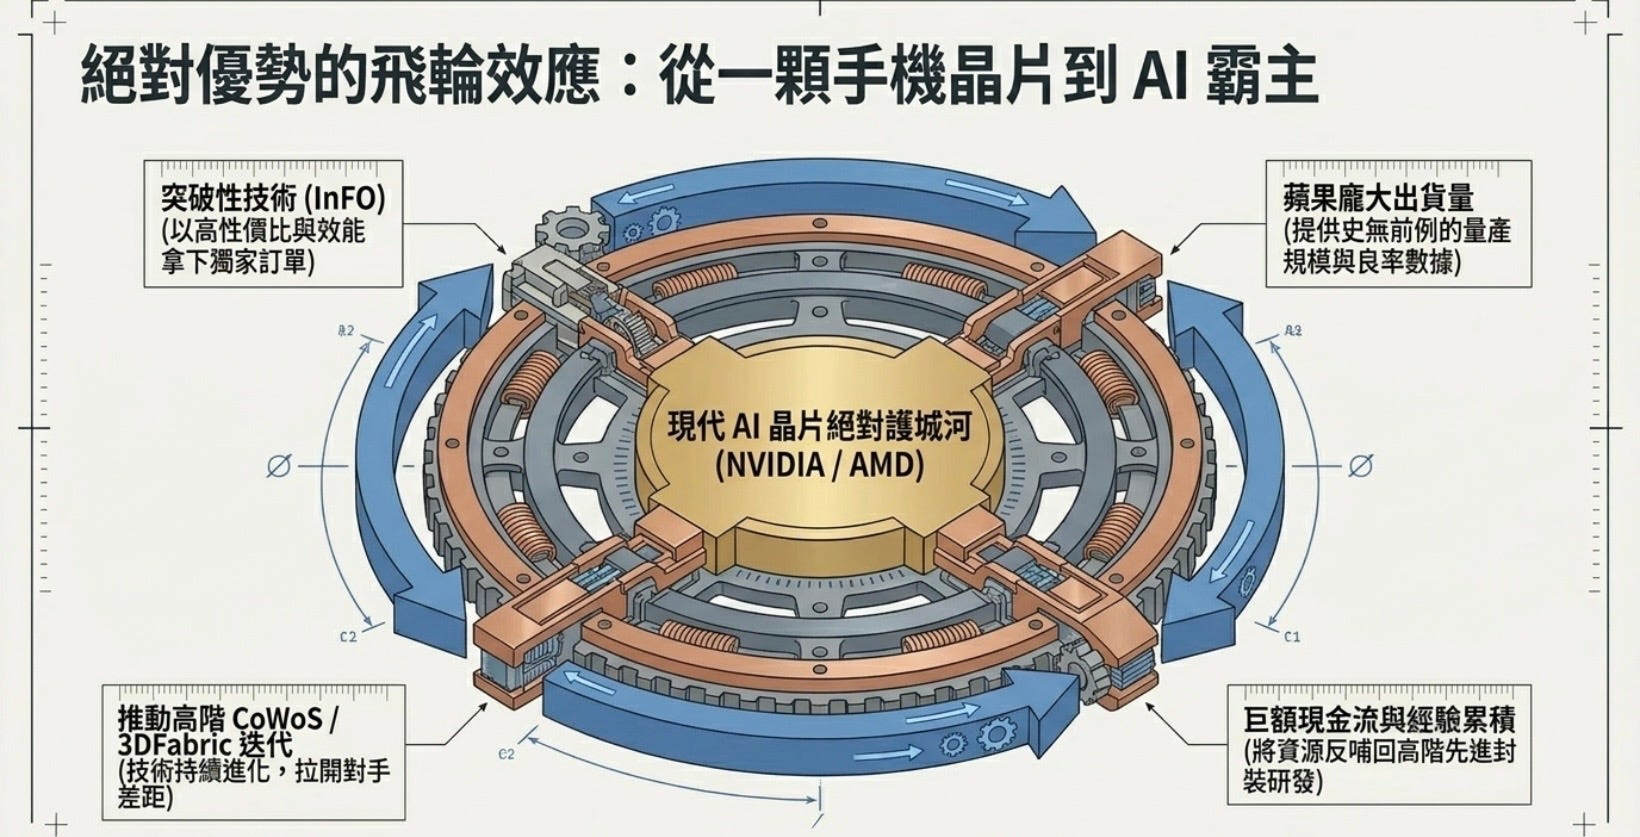
如今回顧,InFO 不僅僅是幫台積電贏得了一顆手機晶片的訂單,它更是台積電 3DFabric 先進封裝平台的終極練兵場。
藉由蘋果龐大的出貨量,台積電快速累積了晶圓級封裝的量產經驗與良率數據,並將龐大的現金流與技術經驗反哺回高階的 CoWoS 技術迭代上。現代 AI 投資與供應鏈分析中,我們在拆解 GPU 複雜架構時,無論是探討如何打破「記憶體牆(Memory Wall)」,還是研究高頻寬記憶體(HBM)與大容量 SRAM 的異質整合,其底層的技術支撐都源於此。
可以說,沒有當年蔣尚義與余振華力排眾議打下的 InFO 基礎與蘋果大單的練兵,就無法孕育出今天支撐 NVIDIA、AMD 等 AI 巨頭的先進封裝護城河。
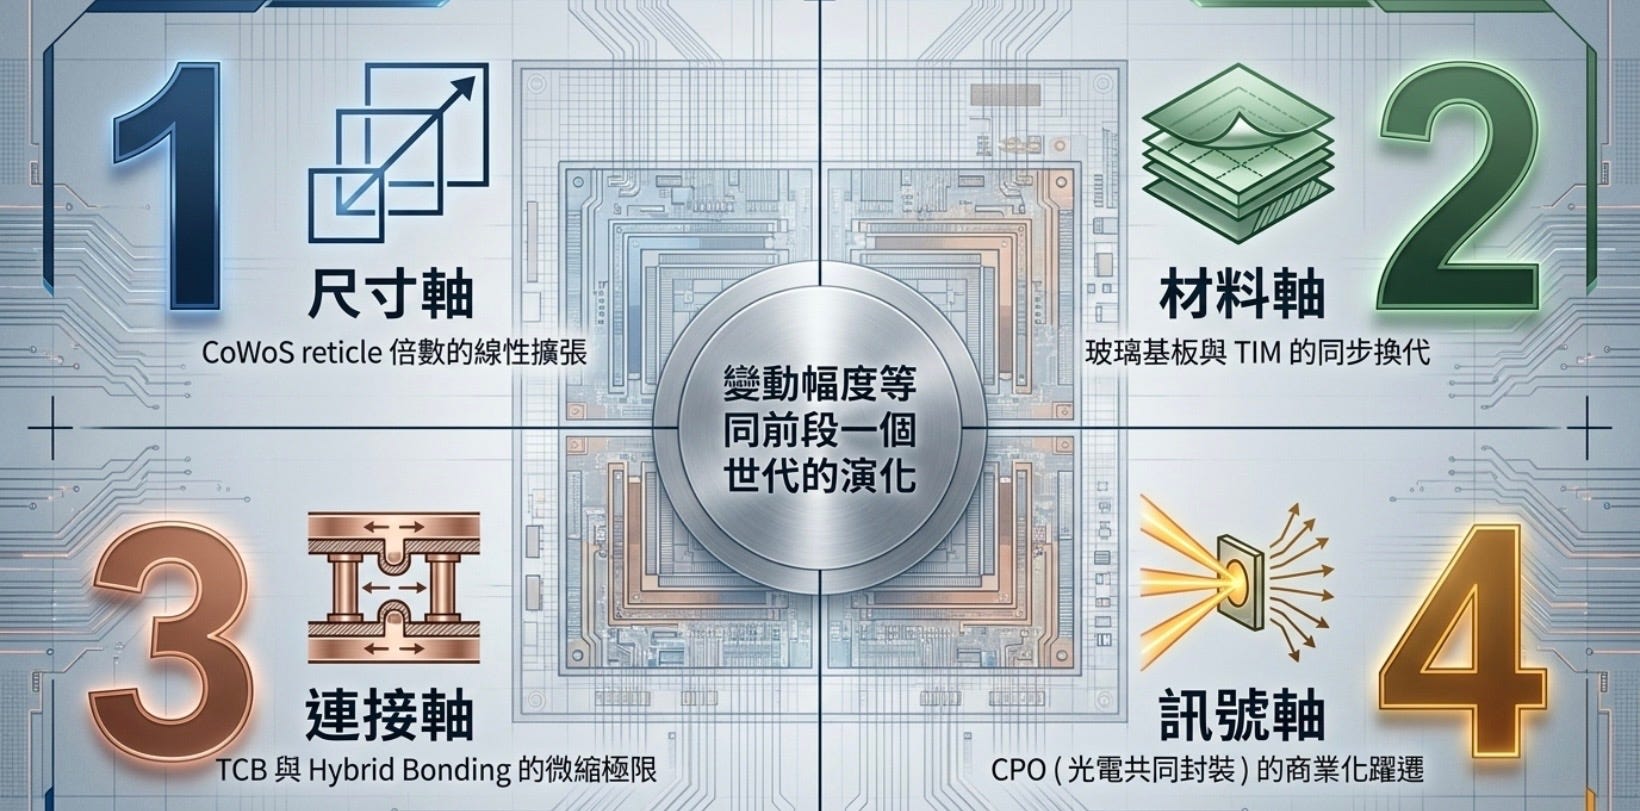
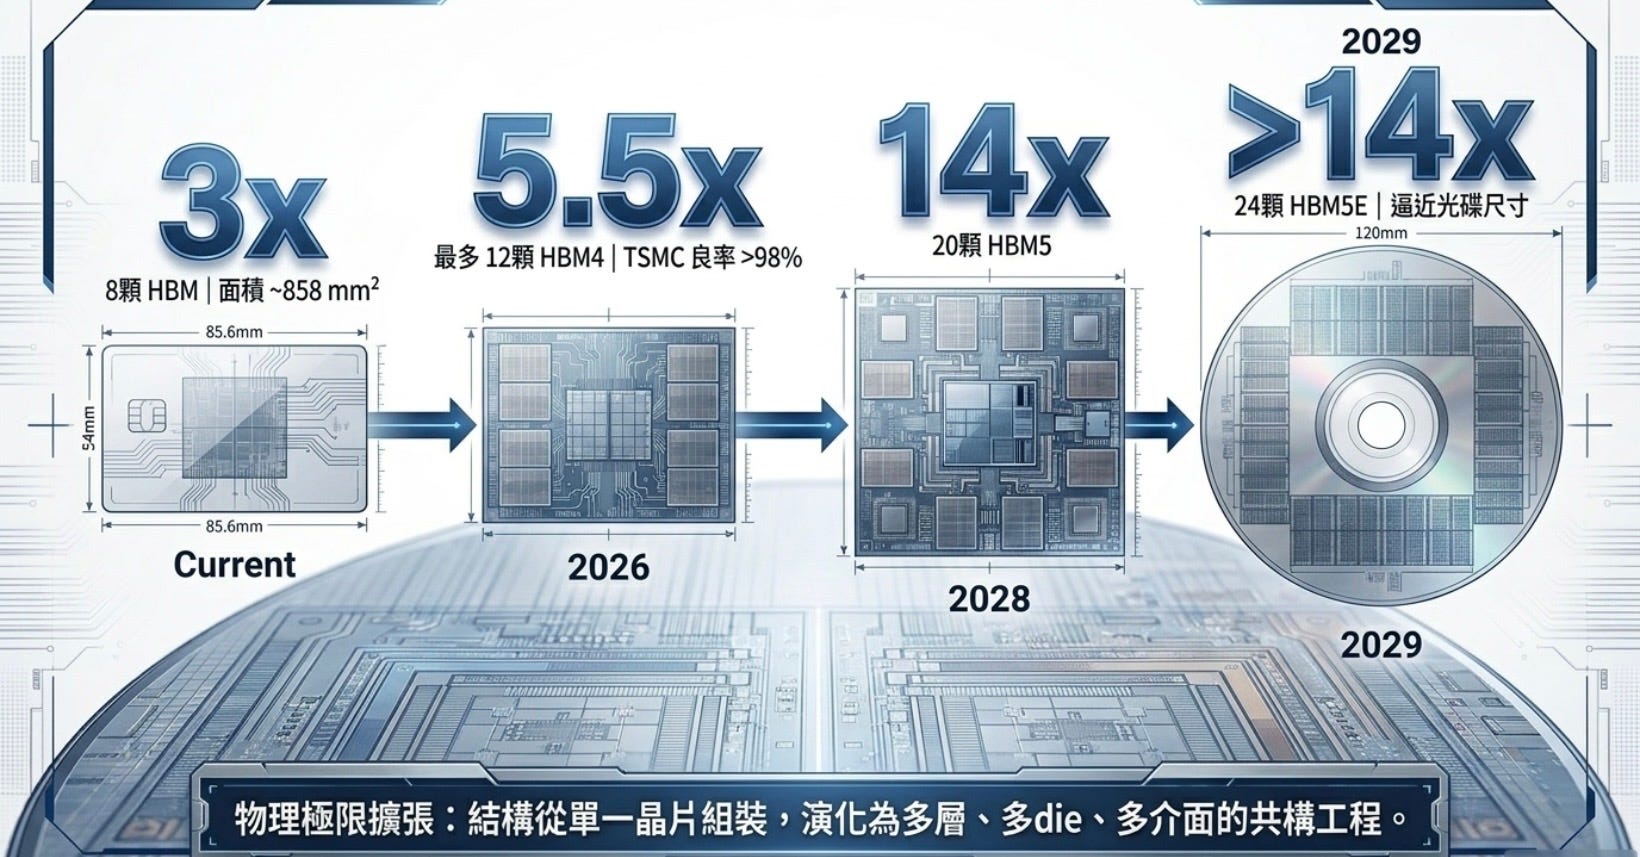
來到2026年,先進封裝技術已成為決定 AI 競爭力的關鍵,後段製程的複雜度正逐漸與前段製程看齊,封裝的尺寸、材料、連接與訊號四大技術,將成為2026 年至 2029 年間的產業變革之主要戰場,CoWoS 封裝面積的倍數擴張、玻璃基板與高導熱材料的技術突破、製程將由傳統焊接轉向混合鍵合 (Hybrid Bonding) 技術,而共同封裝光學 (CPO) 將解決訊號傳輸的物理瓶頸。
台積電最新一季股東會中,董事長魏哲家表示,已建置新一代CoPoS試產線,估計約二至三年後,將進入較大規模生產。同時強調,台積電會持續與客戶共同努力,不管CoWoS、CoPoS技術,都與客戶共同開發,追求最好的技術與生產效率,「只要有這個技術,台積電永遠是世界第一」。
如果從字面看:
CoWoS = Chip-on-Wafer-on-Substrate
CoPoS = Chip-on-Panel-on-Substrate
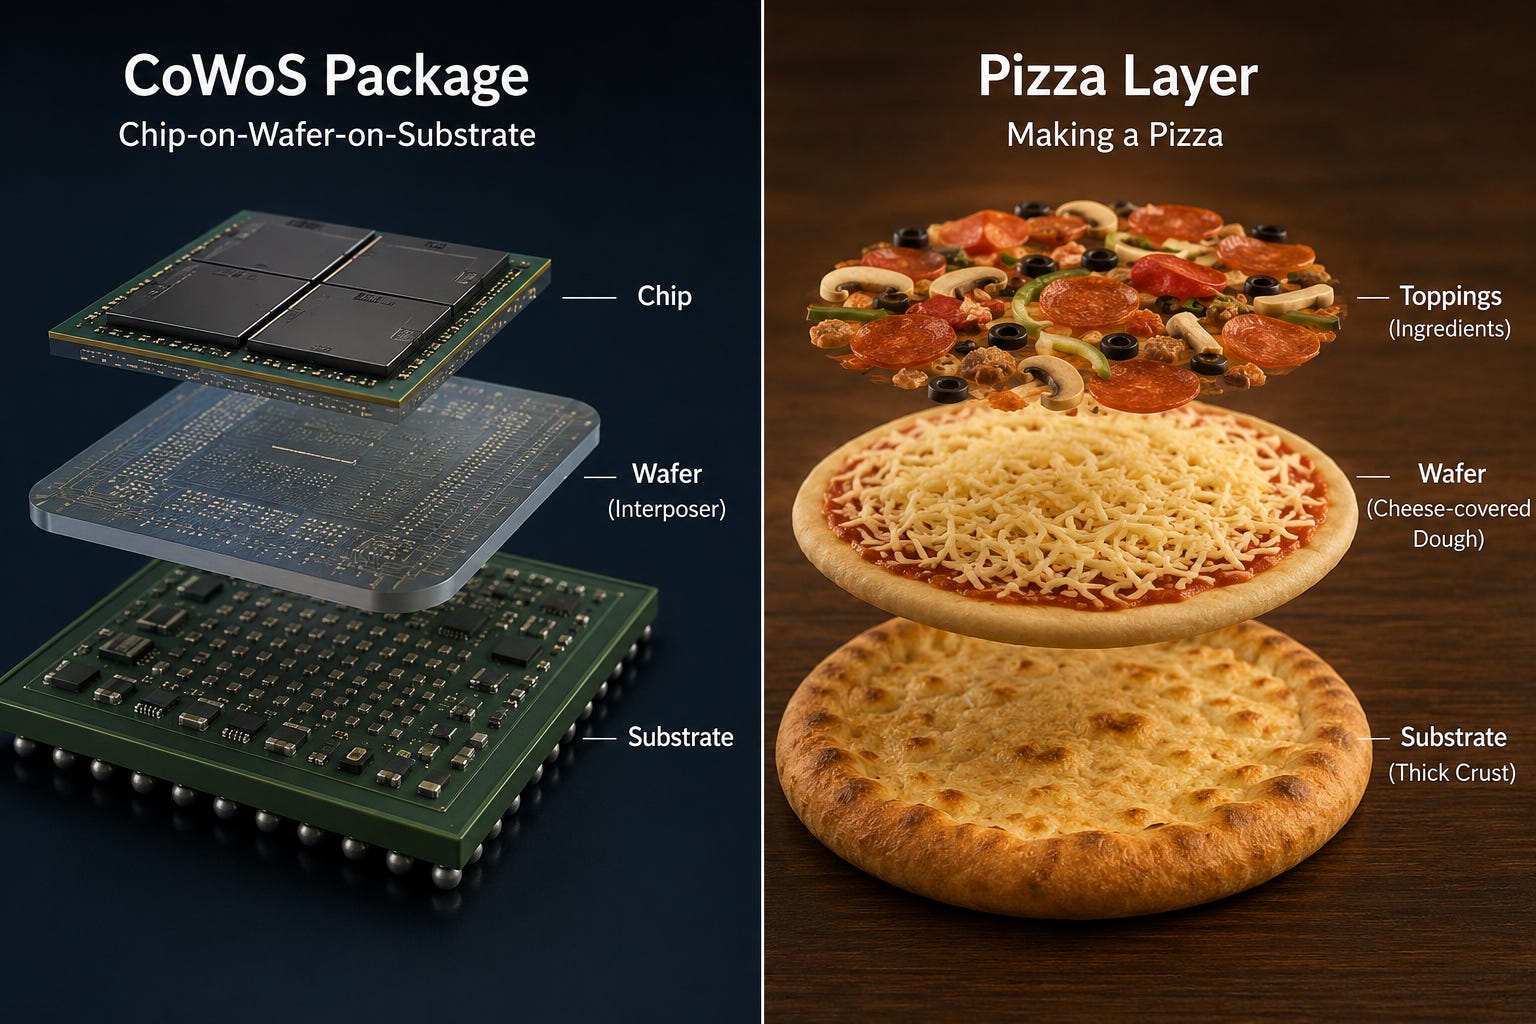
媒體甚至專家為了讓大眾易於理解什麼是CoWoS 封裝,一般會以烤Pizza 來作比喻:
Chip-on-Wafer: 配料(Chip)放在起司(Wafer,指矽中介層 Interposer)上。
on-Substrate: 把上面組合好的半成品,放在厚實的餅皮(Substrate)上。
這種說法非常生動地讓原本艱澀的半導體名詞,瞬間變得平易近人,經過多年廣泛報導後,也造成了一種認知習慣,大家都認定Wafer 是指中介層 Interposer,字母的順序就是封裝完每一層由上面下的順序。
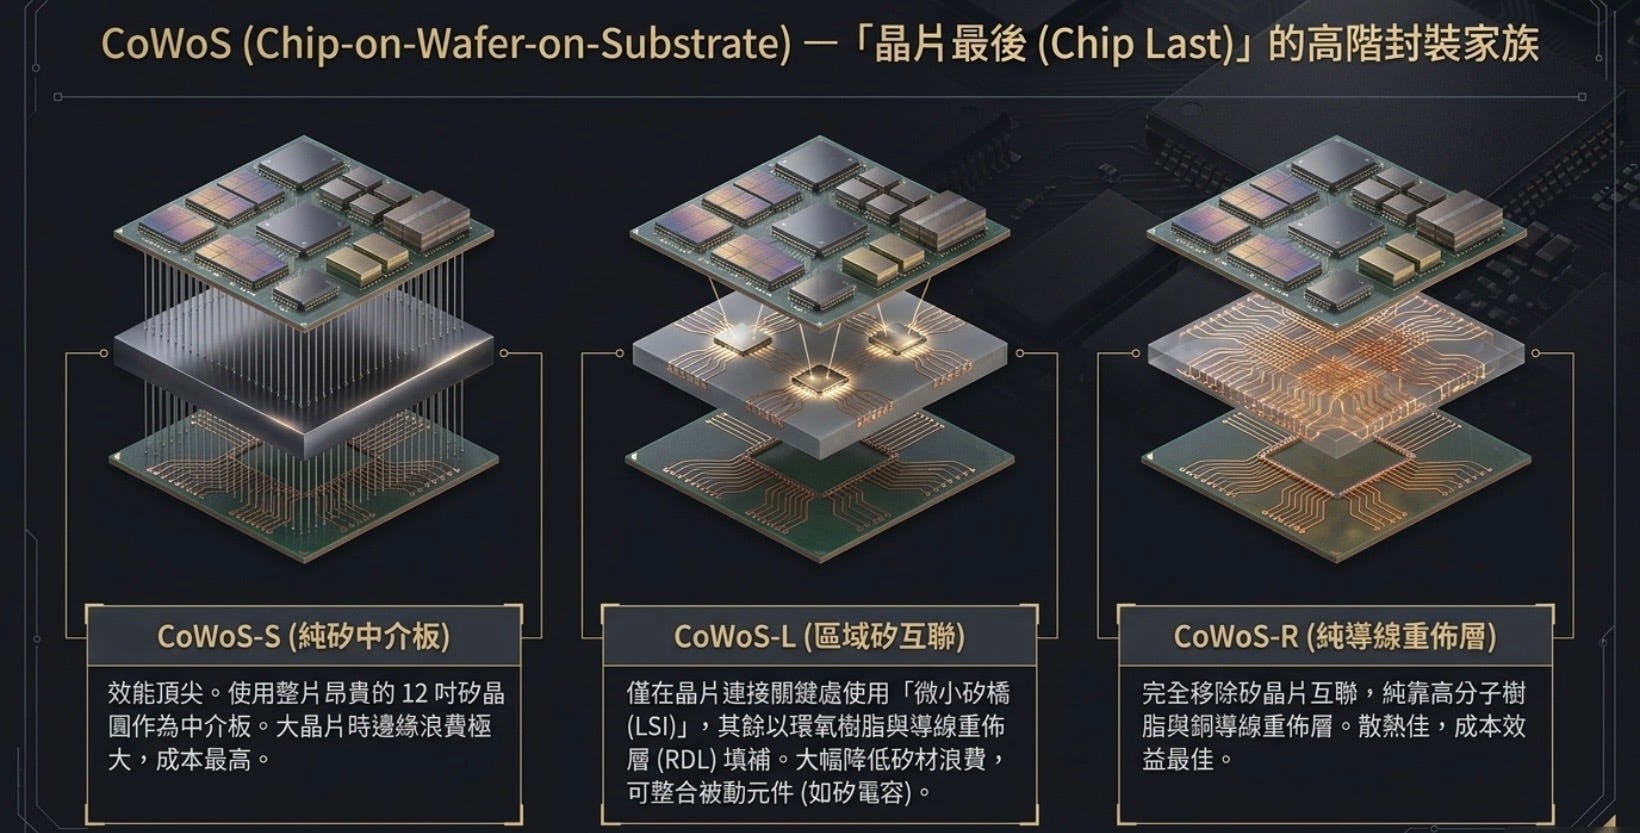
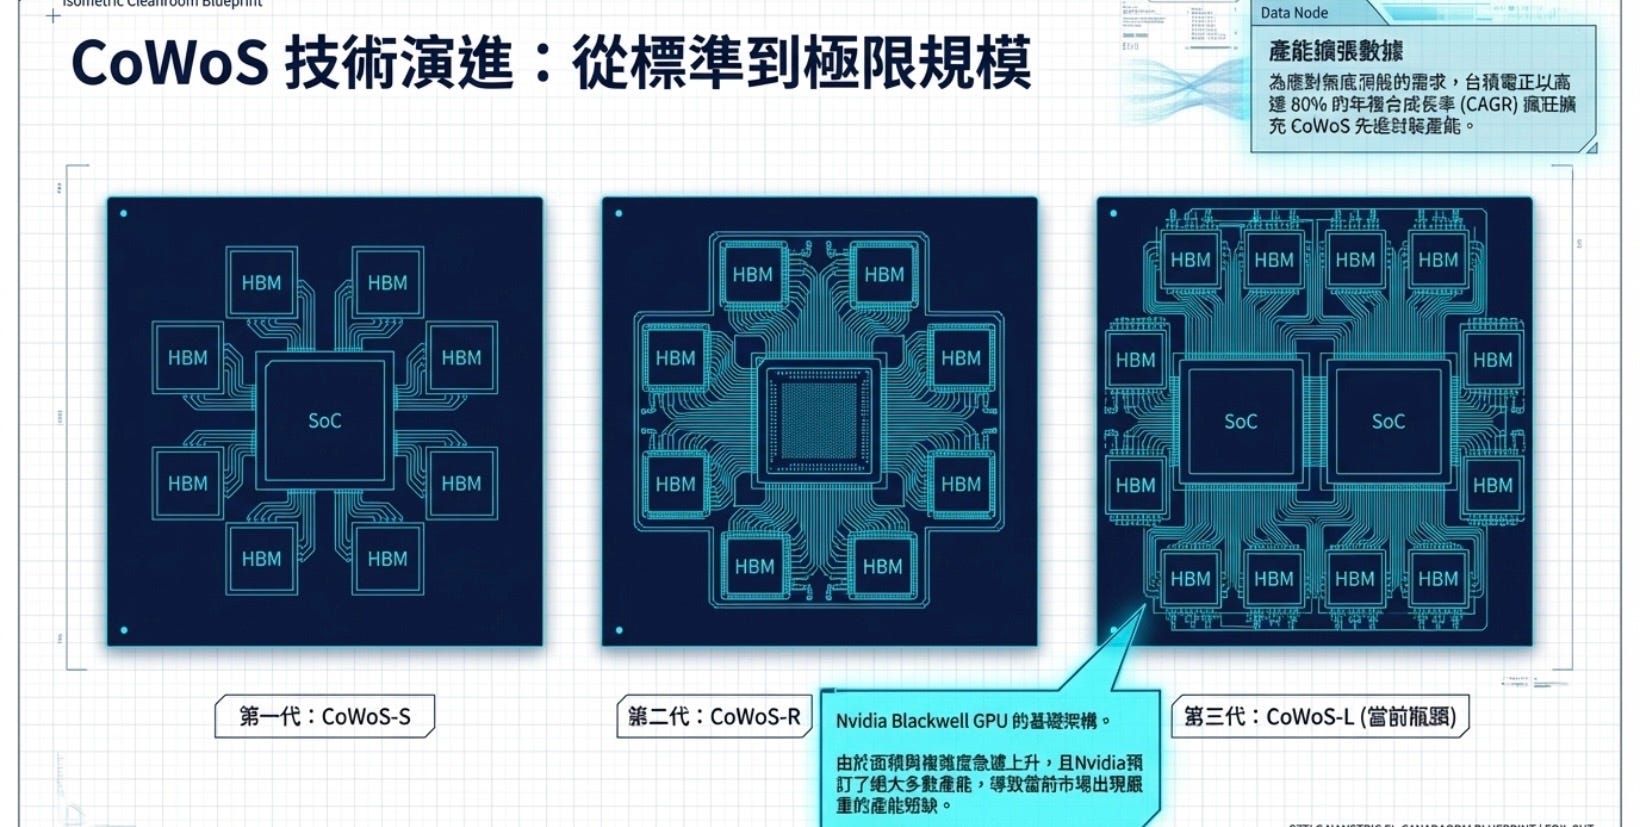
CoWoS 封裝架構變種
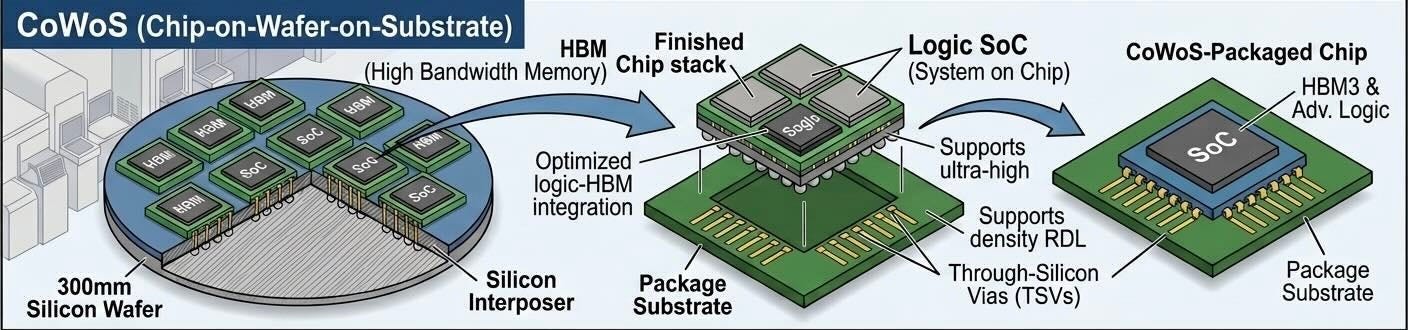
CoWoS-S(使用矽中介板):將處理器和記憶體透過微凸塊堆疊在「12吋矽晶圓製作的矽中介板」上,再堆疊到載板上。缺點是當晶片很大時,邊角浪費空間多,成本很高。
CoWoS-L(使用區域互聯 LSI):為了降低成本,只在處理器與記憶體之間需要傳遞訊號的地方,埋入面積很小的矽晶片(稱為區域互聯 / 矽橋),其餘區域則使用環氧樹脂與銅導線重佈層(RDL)填補。
CoWoS-R(使用導線重佈層 RDL): 完全不使用矽中介板,直接將晶片堆疊在導線重佈層上,再接上載板。
關於CoPoS 的幾個誤區解說
第一誤區 : 省略了臨時支撐材料 (Temporary Carrier Wafer) 的角色
在 CoWoS(Chip-on-Wafer-on-Substrate)製程裡,很多人會把 Interposer (矽中介層)、RDL (佈線層)、Temporary Carrier Wafer (臨時載板)混在一起,但它們其實分別扮演完全不同角色。在 CoWoS 先進封裝製程中,這三者分工明確且環環相扣:Interposer(矽中介層)是核心的資料傳輸樞紐,內部透過矽穿孔(TSV)與高密度微縮線路,讓運算晶片(如 GPU)與記憶體(如 HBM)能在極短距離內進行高速資料交換。
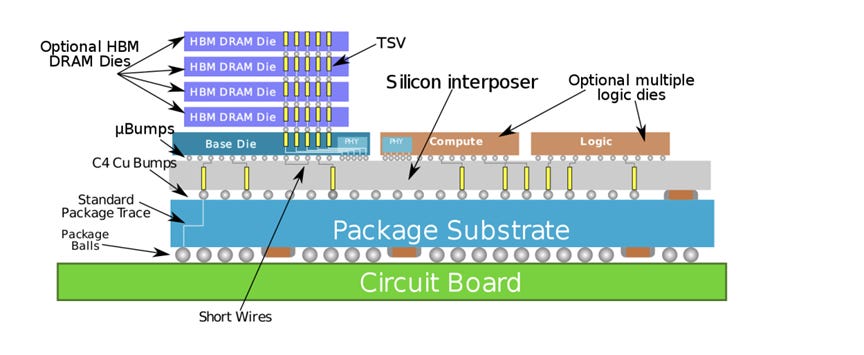
然而,在 CoWoS 製程中,Interposer(矽中介層)必須經過研磨(Thinning)處理,厚度往往被削減至極薄的程度,因此變得相當脆弱,已無法單獨承受後續製程所需的機械應力。為了提供足夠的結構支撐,Interposer 會先暫時貼附於 Temporary Carrier Wafer(暫時載板)之上,再進行後續的 RDL 製作、晶片貼裝與接合製程。
這片 Temporary Carrier Wafer 的角色更像是建築工地中的「施工平台」或「鷹架」,負責在製造階段提供支撐與平整度。當上方晶片、RDL 與封裝結構都已完成並固定後,Carrier 便會透過 Debonding 製程移除,不會留在最終封裝內。而由於 Carrier 本身並非消耗性材料,在沒有損傷的情況下,通常可以重複使用多次。
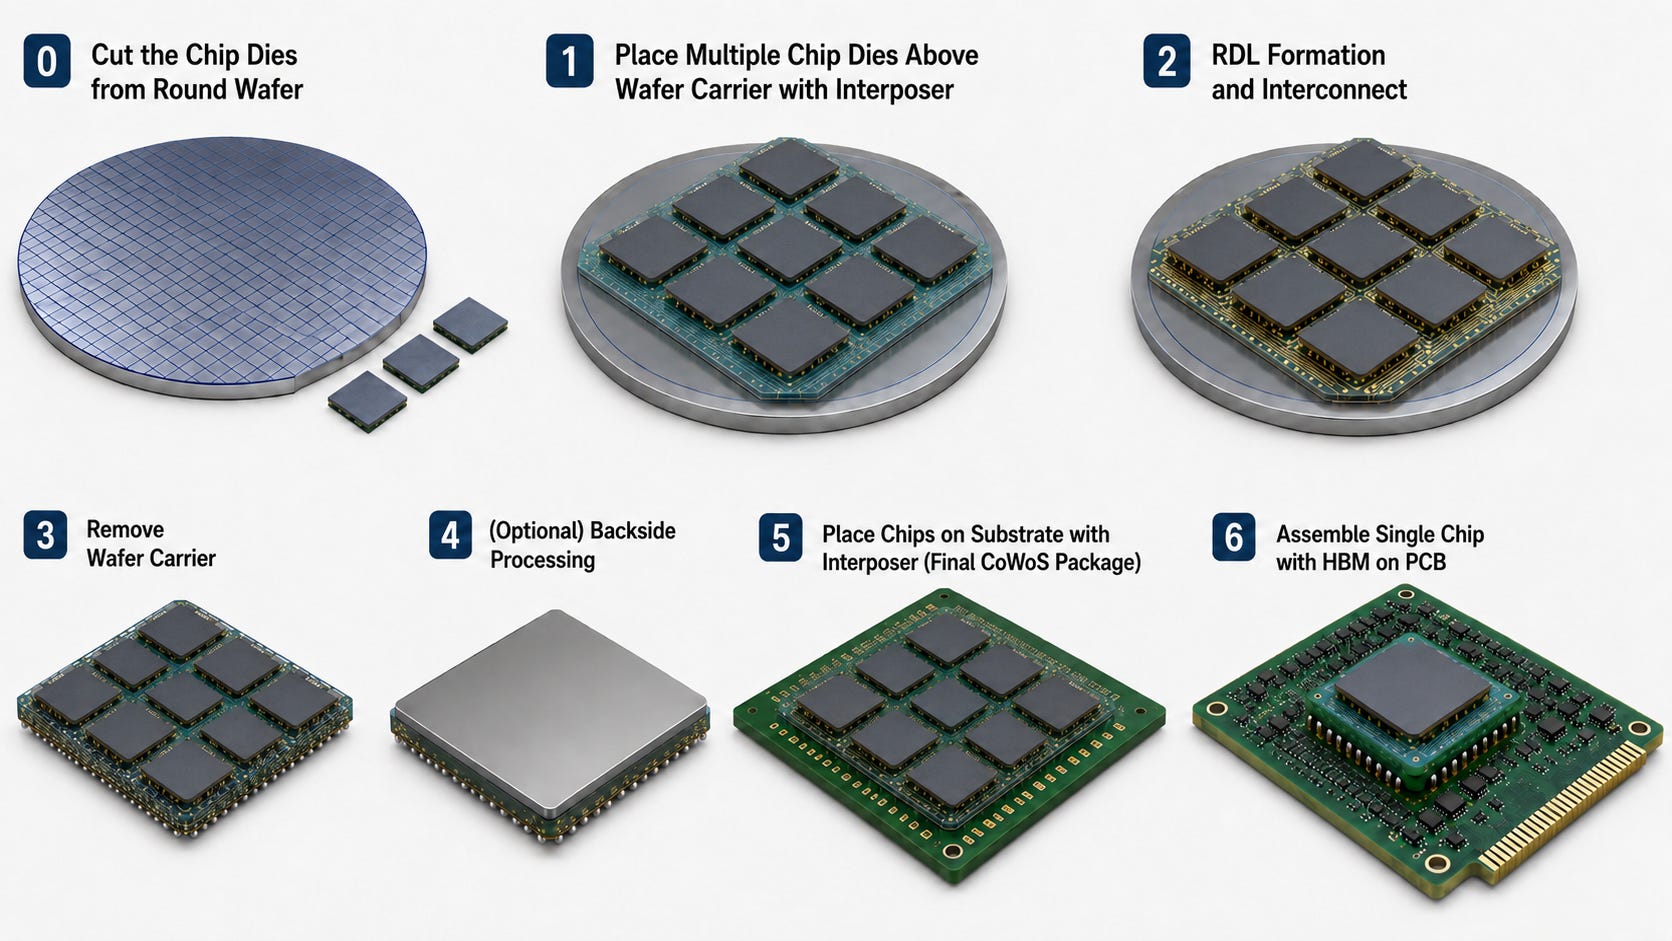
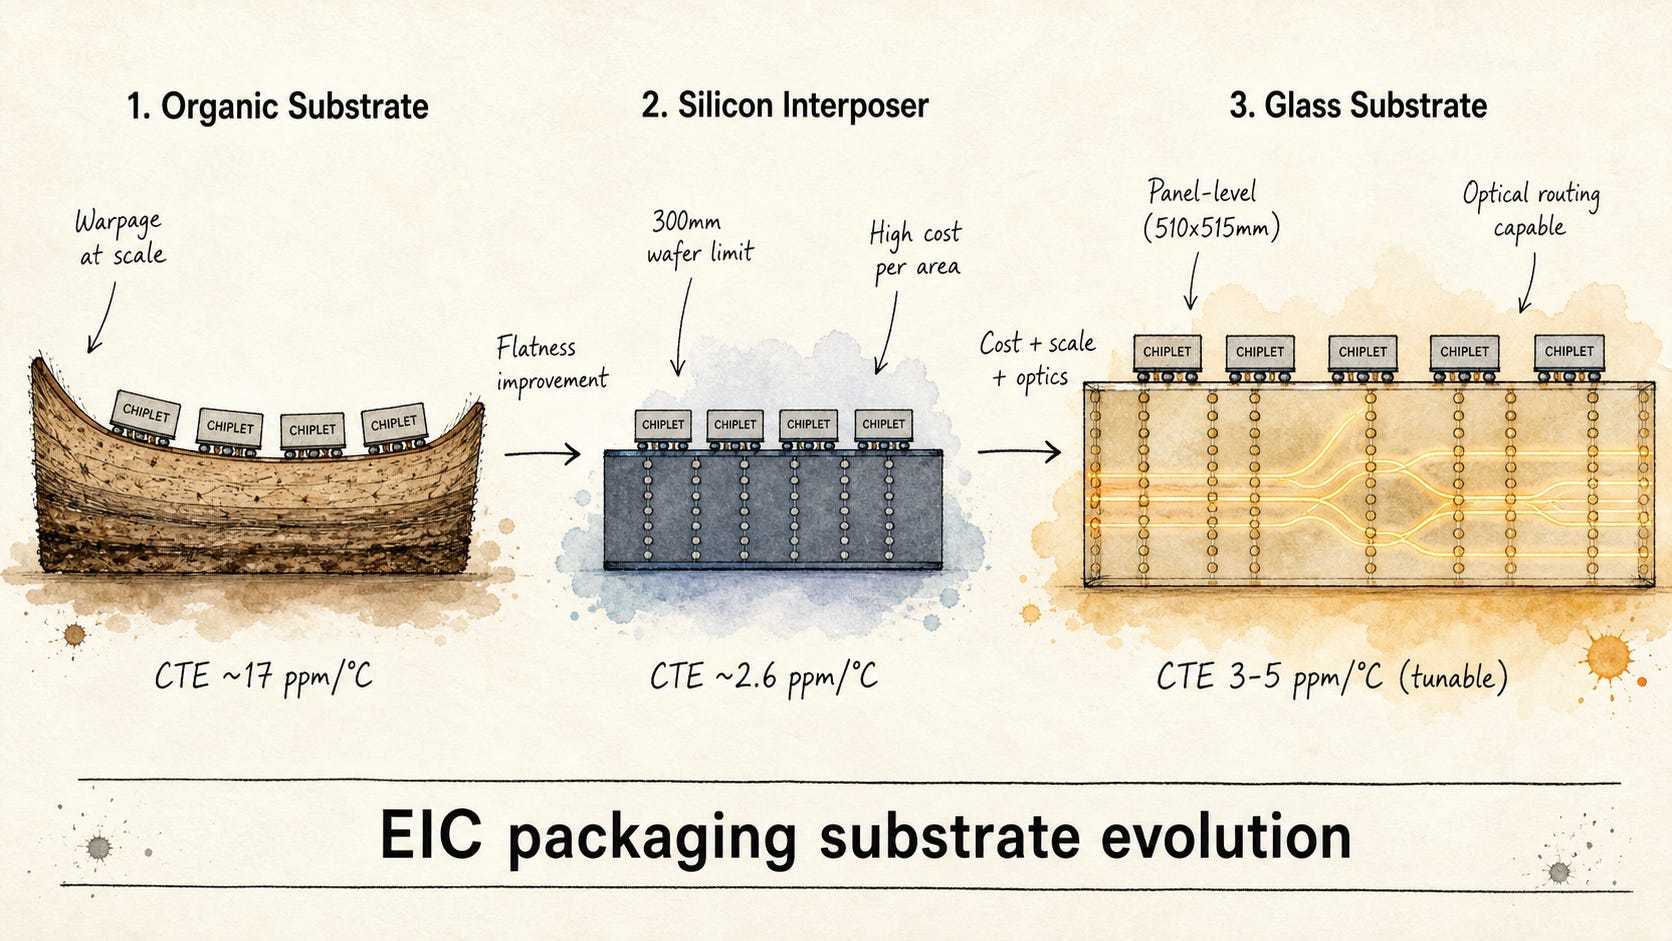
至於為何 Carrier 幾乎清一色採用矽晶圓(Silicon Wafer),而非玻璃或其他材料,最主要原因在於熱膨脹係數(CTE)的匹配問題。由於上方的 Interposer 本身就是矽材料,整個封裝過程又需要反覆經歷高溫加熱與冷卻,例如塗佈、烘烤、熱壓接合等製程,因此上下材料的熱膨脹特性必須盡可能一致。
若 Carrier 與 Interposer 採用不同材料,兩者在溫度變化下的膨脹與收縮幅度便會產生差異,進而造成封裝翹曲(Warpage)、對位誤差,甚至導致微凸塊(Micro-bump)接合失效或線路損傷。使用矽作為 Carrier,最大的優勢就是能與矽中介層保持近乎一致的熱機械特性,讓上下結構在製程期間同步膨脹與收縮,維持極高的平整度與製程良率。
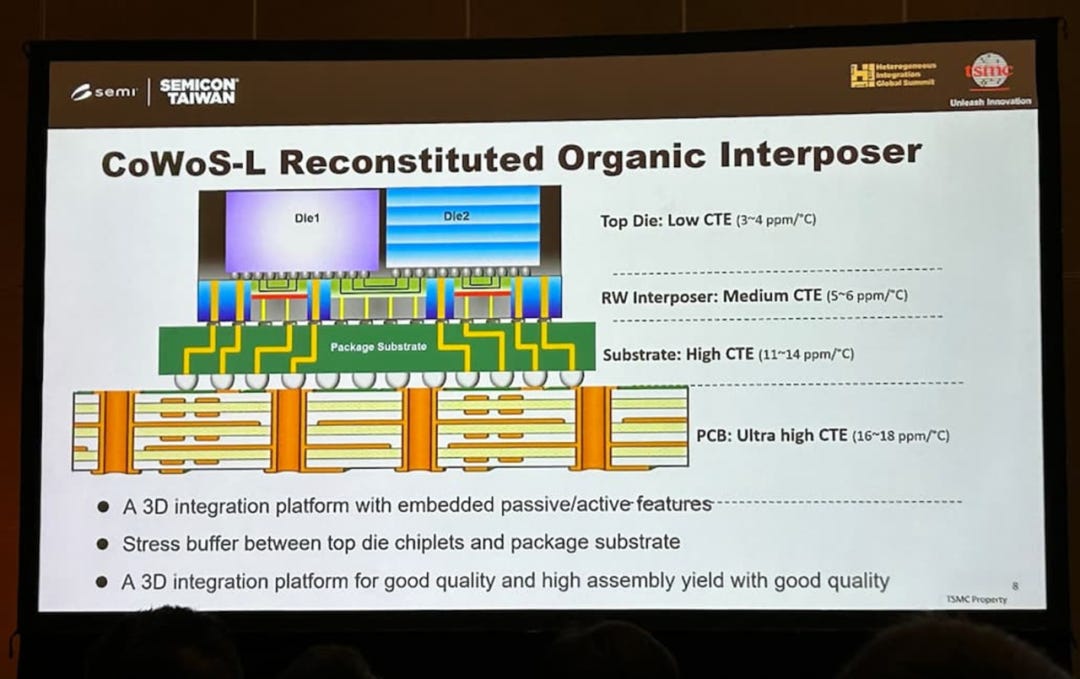
當晶片完成接合後,RDL(Redistribution Layer,重佈線層)則扮演訊號樞紐的角色,將晶片輸出的高密度訊號逐層向外延伸與重新配置(Fan-out),最終連接至下方載板與整個系統。若將 Interposer 視為高速公路網路,那麼 RDL 更像是連接各條高速公路的交流道系統,負責將訊號有效分流並導向不同目的地。
我認為 CoWoS 中的「W」更應該被解讀為 Wafer Level Packaging(WLP)的製造平台概念,而不是單純指向 Interposer 所使用的矽材料。 CoPoS 出現之前,這樣的觀點大概會被大多數人視為錯誤;畢竟市場普遍習慣將 CoWoS 直接理解為「矽中介層封裝」。但看完 CoPoS 的架構後,或許你會重新思考 CoWoS 這個名稱真正想表達的意義。
第二誤區 : CoPoS 是用玻璃材料取代矽中介層
按照宇宙等一号台灣供應鏈大神郭明錤的說法,CoPoS 使用的玻璃材質用於兩處:
310 x 310 的臨時玻璃載具
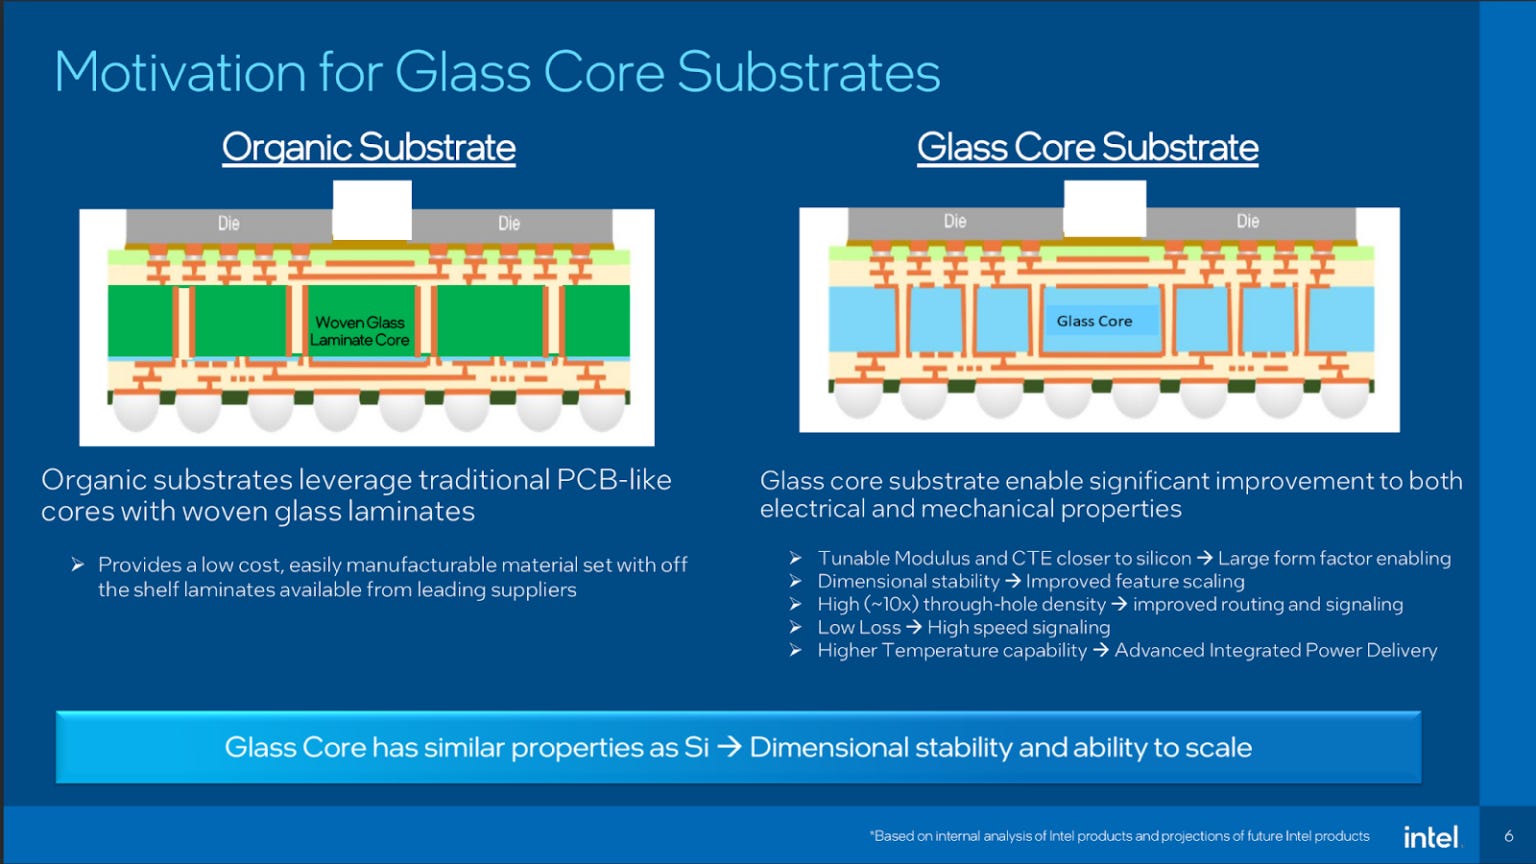
250 x 250(測試)/ 510 x 515(量產)的玻璃面板,加工後切割為玻璃核心載板(glass core substrate)
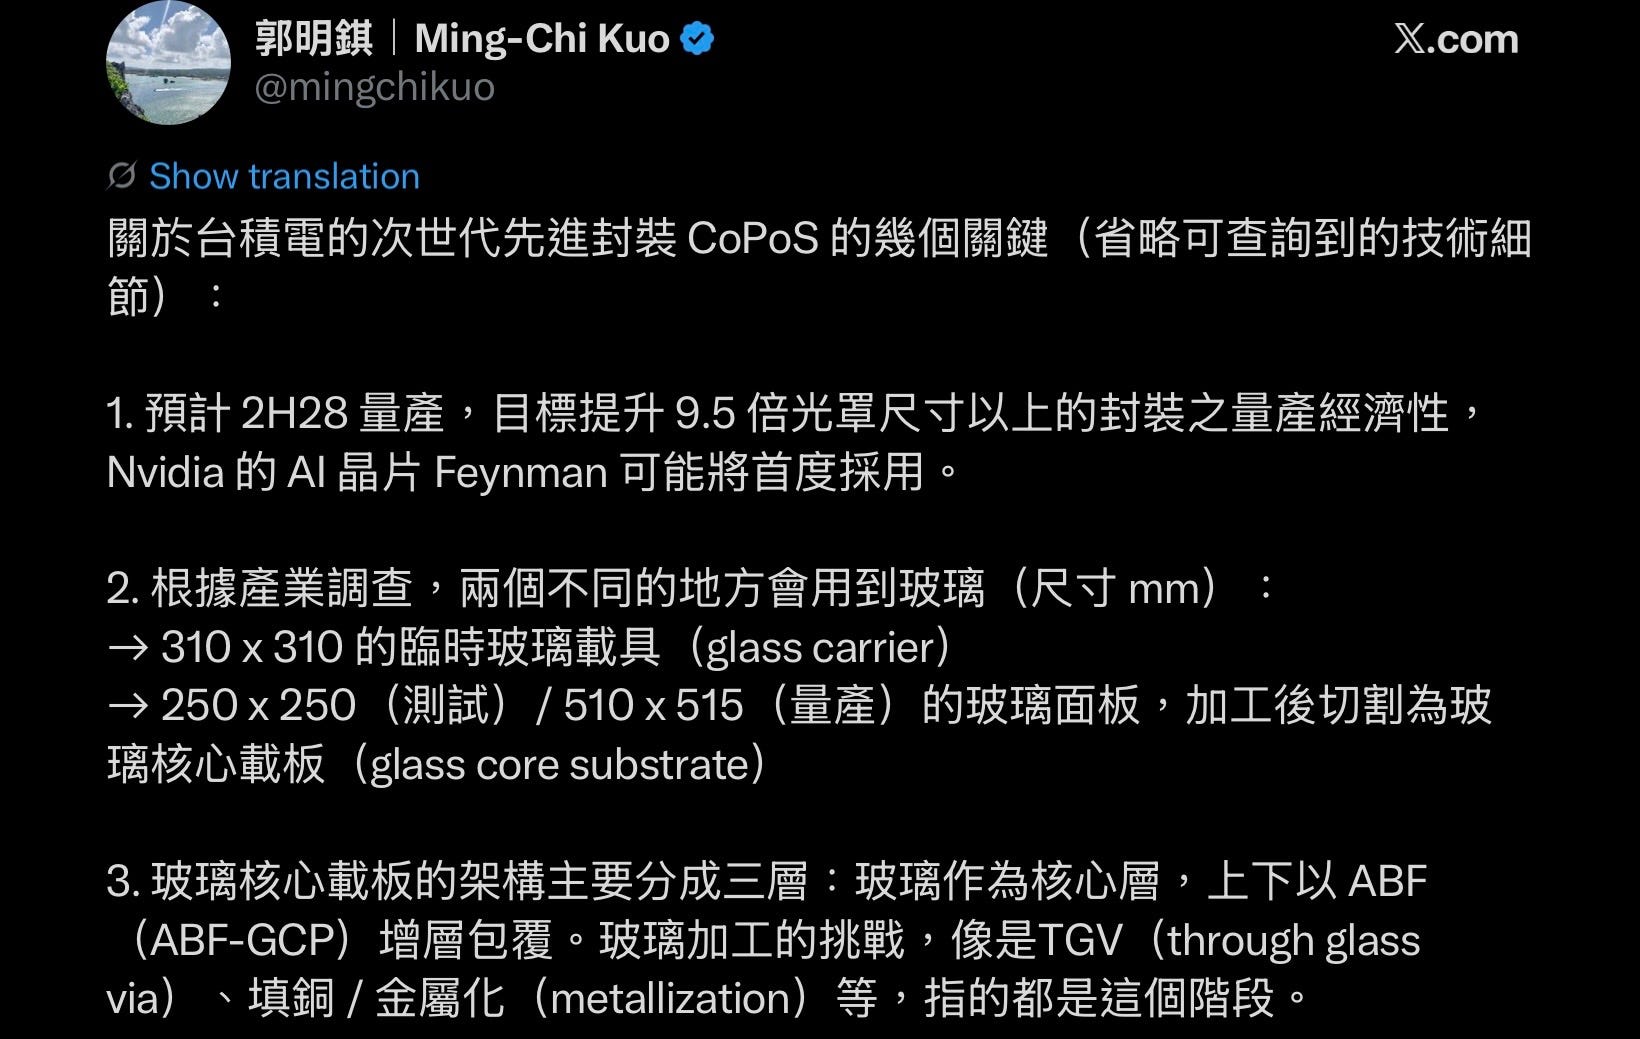
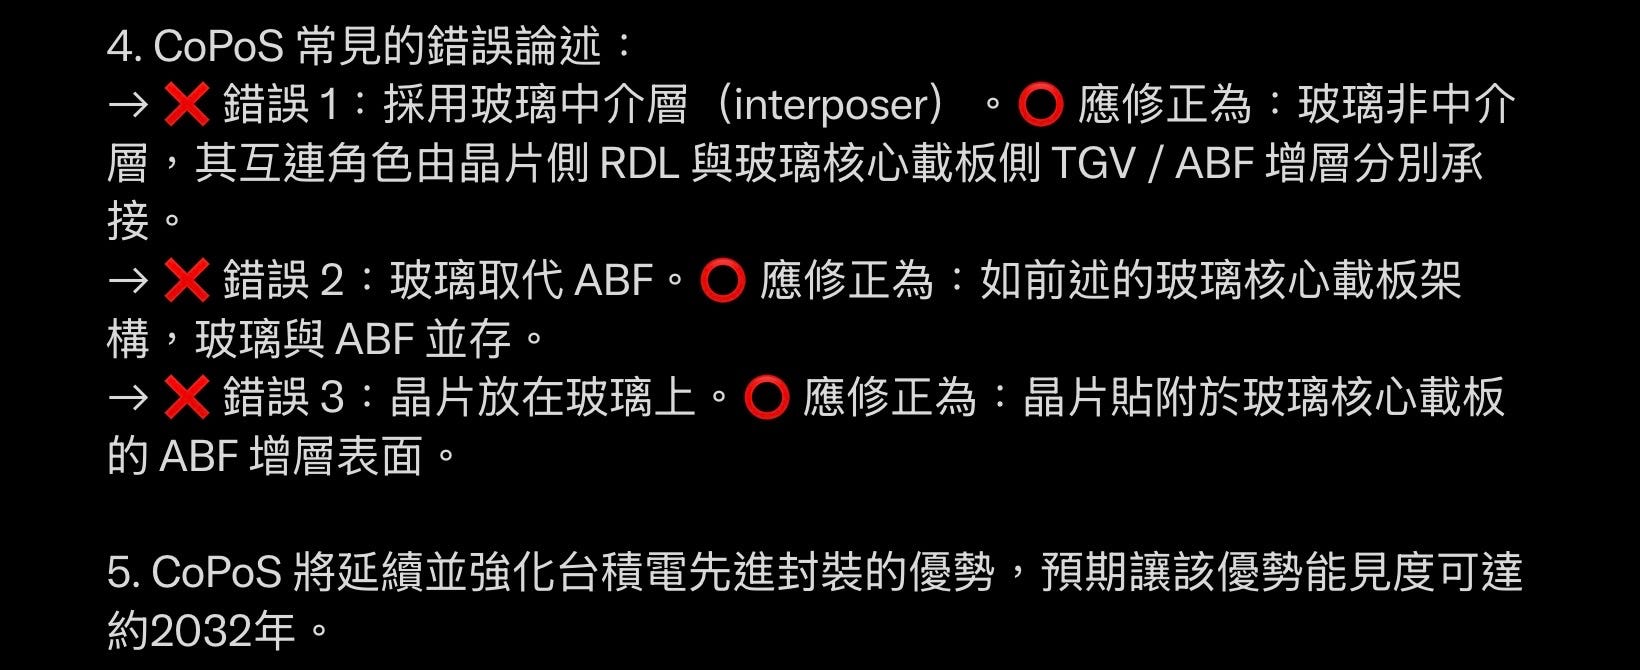
玻璃的角色也經常被誤解。CoPoS 並不是以玻璃取代 Interposer(矽中介層),Interposer 依然存在於封裝架構之中;玻璃也不是用來取代 ABF 載板材料。更準確地說,玻璃被導入的是 Glass Core Substrate(玻璃核心載板)層級。因此,晶片本身並非直接放置在玻璃上,而是仍然透過 Interposer 與先進封裝結構進行連接。
另一個值得注意的線索是,台積電已正式向台灣智慧財產局註冊「TSMC-COPOS」系列商標。從命名邏輯來看,CoPoS 中的「P」幾乎可以確定代表 Panel,而非取代 CoWoS 中的「W」。市場上部分觀點認為 P 指的是取代 Wafer 或 Interposer,但這種解讀與台積電的命名脈絡並不一致。
若將 P 理解為 Panel Level Packaging(PLP),整個命名便變得合理許多。依照同樣邏輯回頭看 CoWoS,當中的「W」自然更應理解為 Wafer Level Packaging,而非單純指涉矽中介層本身。換言之,CoWoS 與 CoPoS 的差異,核心在於封裝載體與製造平台從 Wafer 轉向 Panel,而不是將 Interposer 從矽材料改為玻璃材料。這也是為什麼即使進入 CoPoS 時代,矽中介層仍然會繼續存在於高階 AI 封裝架構之中。
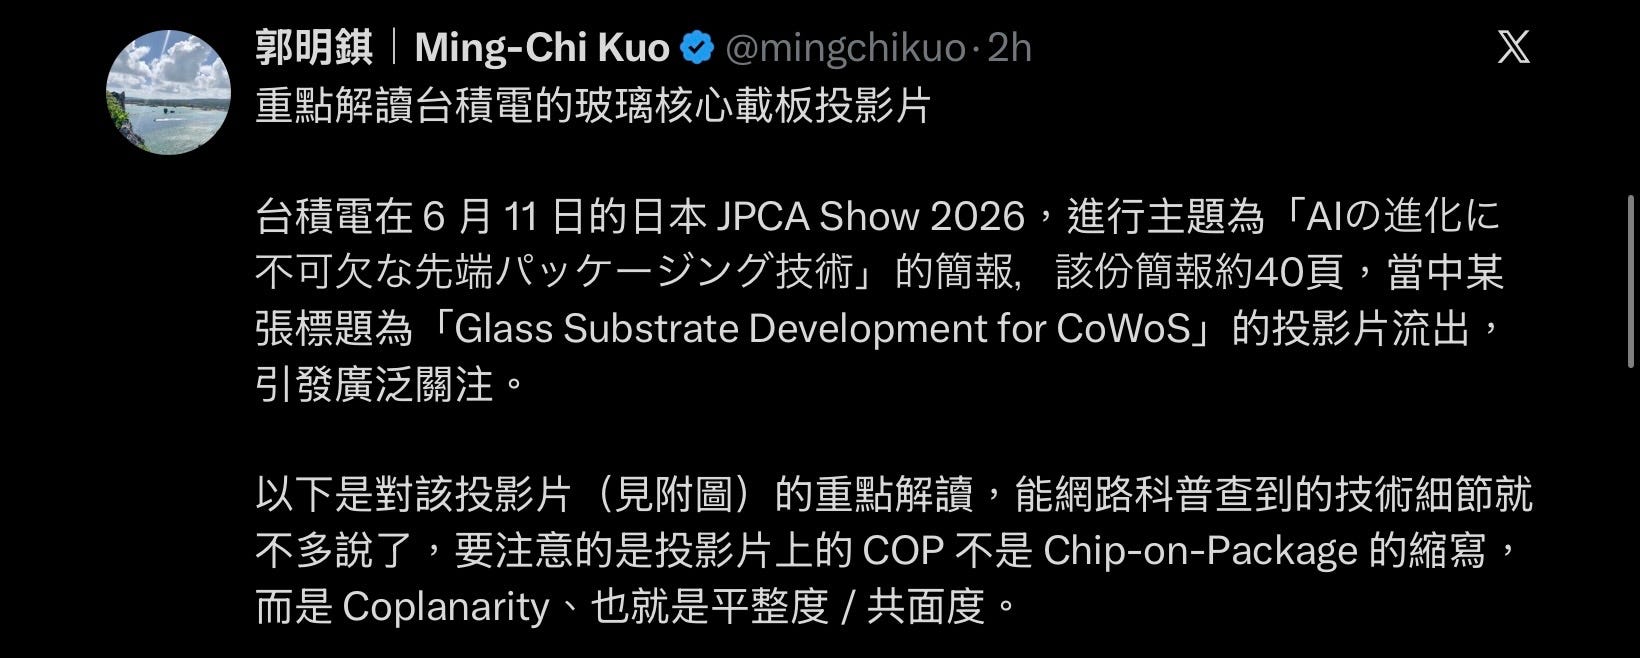
按照最新在6月18日的重磅X貼文,COP 也不是直接Chip-on-Packge 縮寫,而是 Coplanarity、也就是平整度 / 共面度。什麼意思?
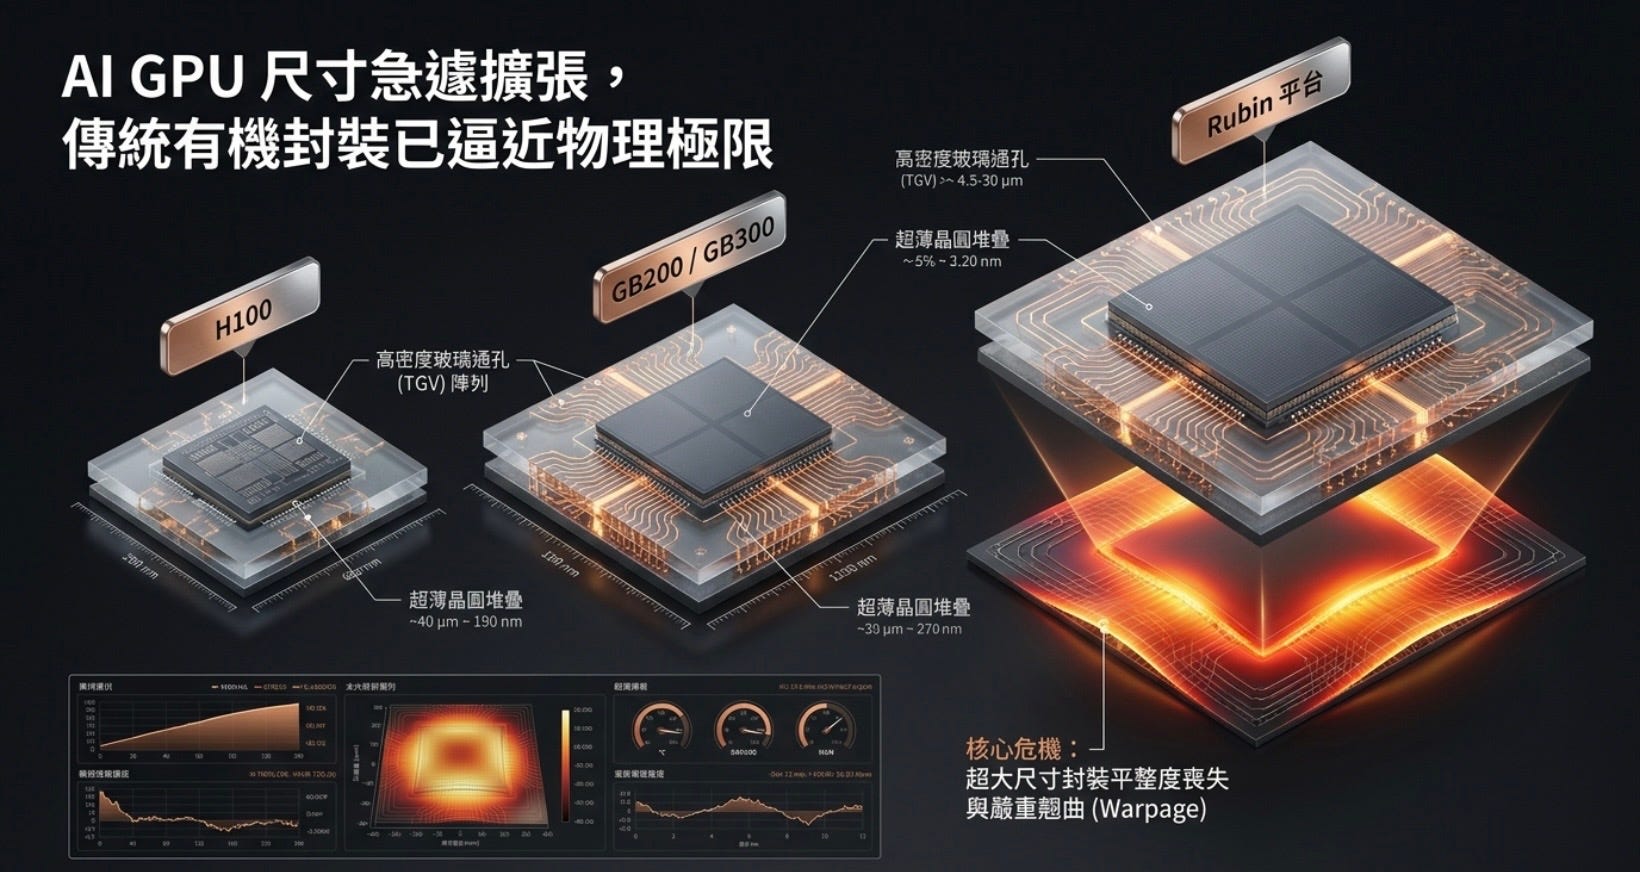
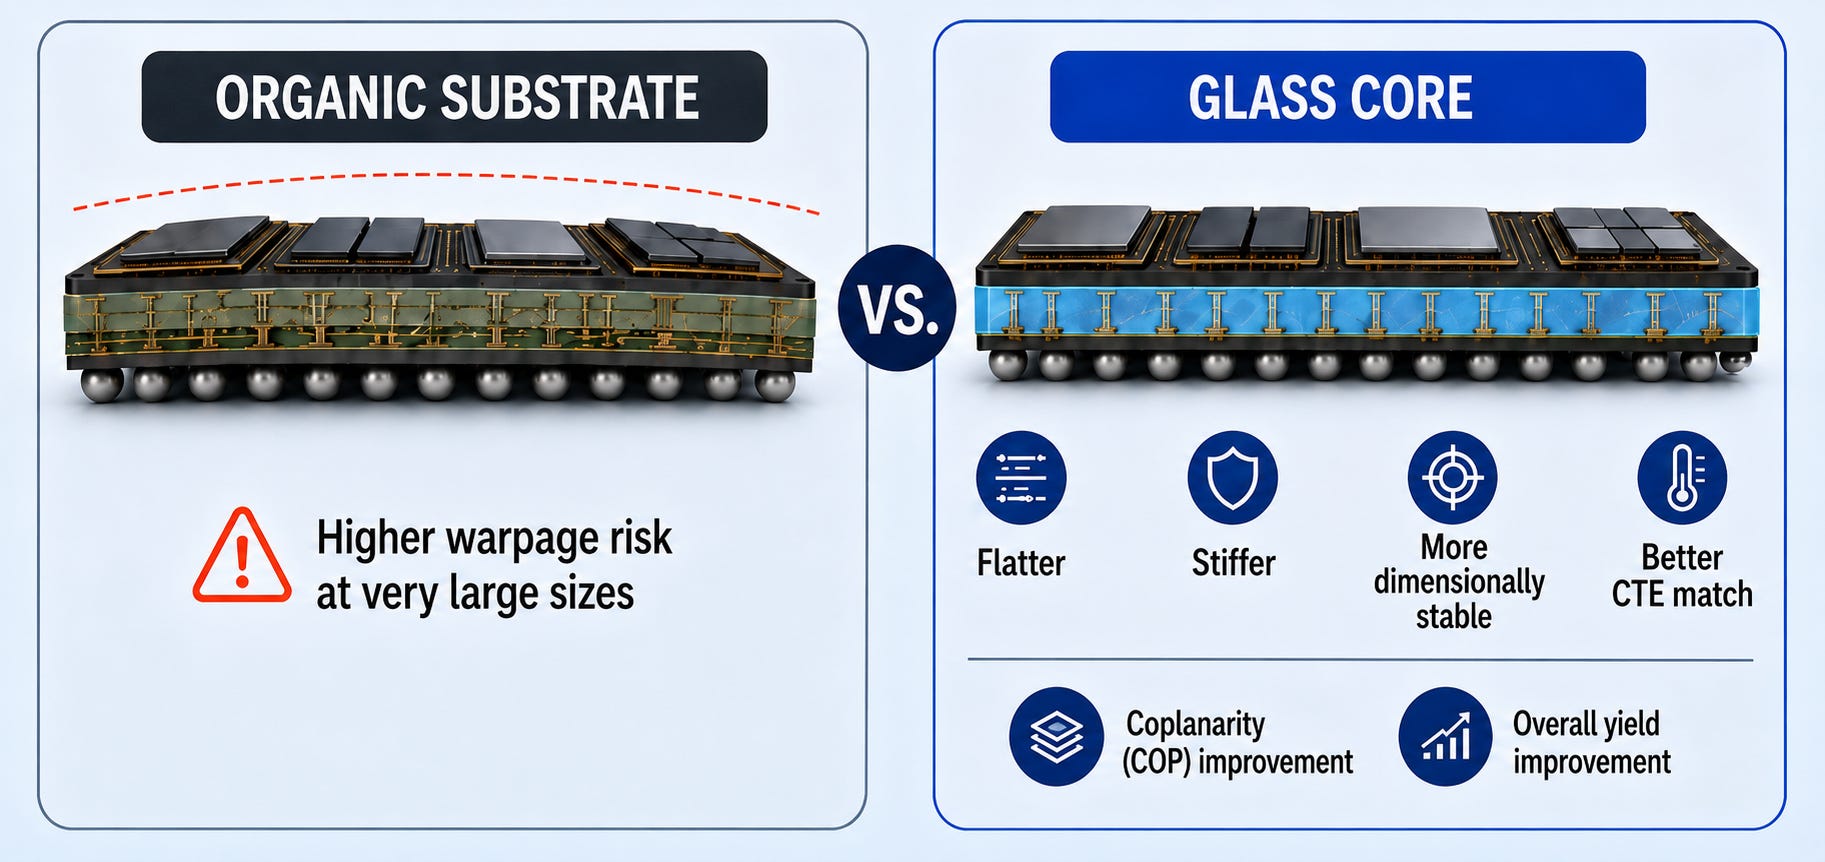
在 CoWoS 裡,Temporary Carrier Wafer 負責製造過程中的「Planarity(平坦度)」;ABF Substrate 則決定最終封裝的「Coplanarity(COP,共平面度)」與 SMT 良率。CoPoS 轉向 Glass Core / Glass Panel 的核心訴求是先解決超大型 AI 封裝的 Warpage 與 COP(Coplanarity)控制問題。
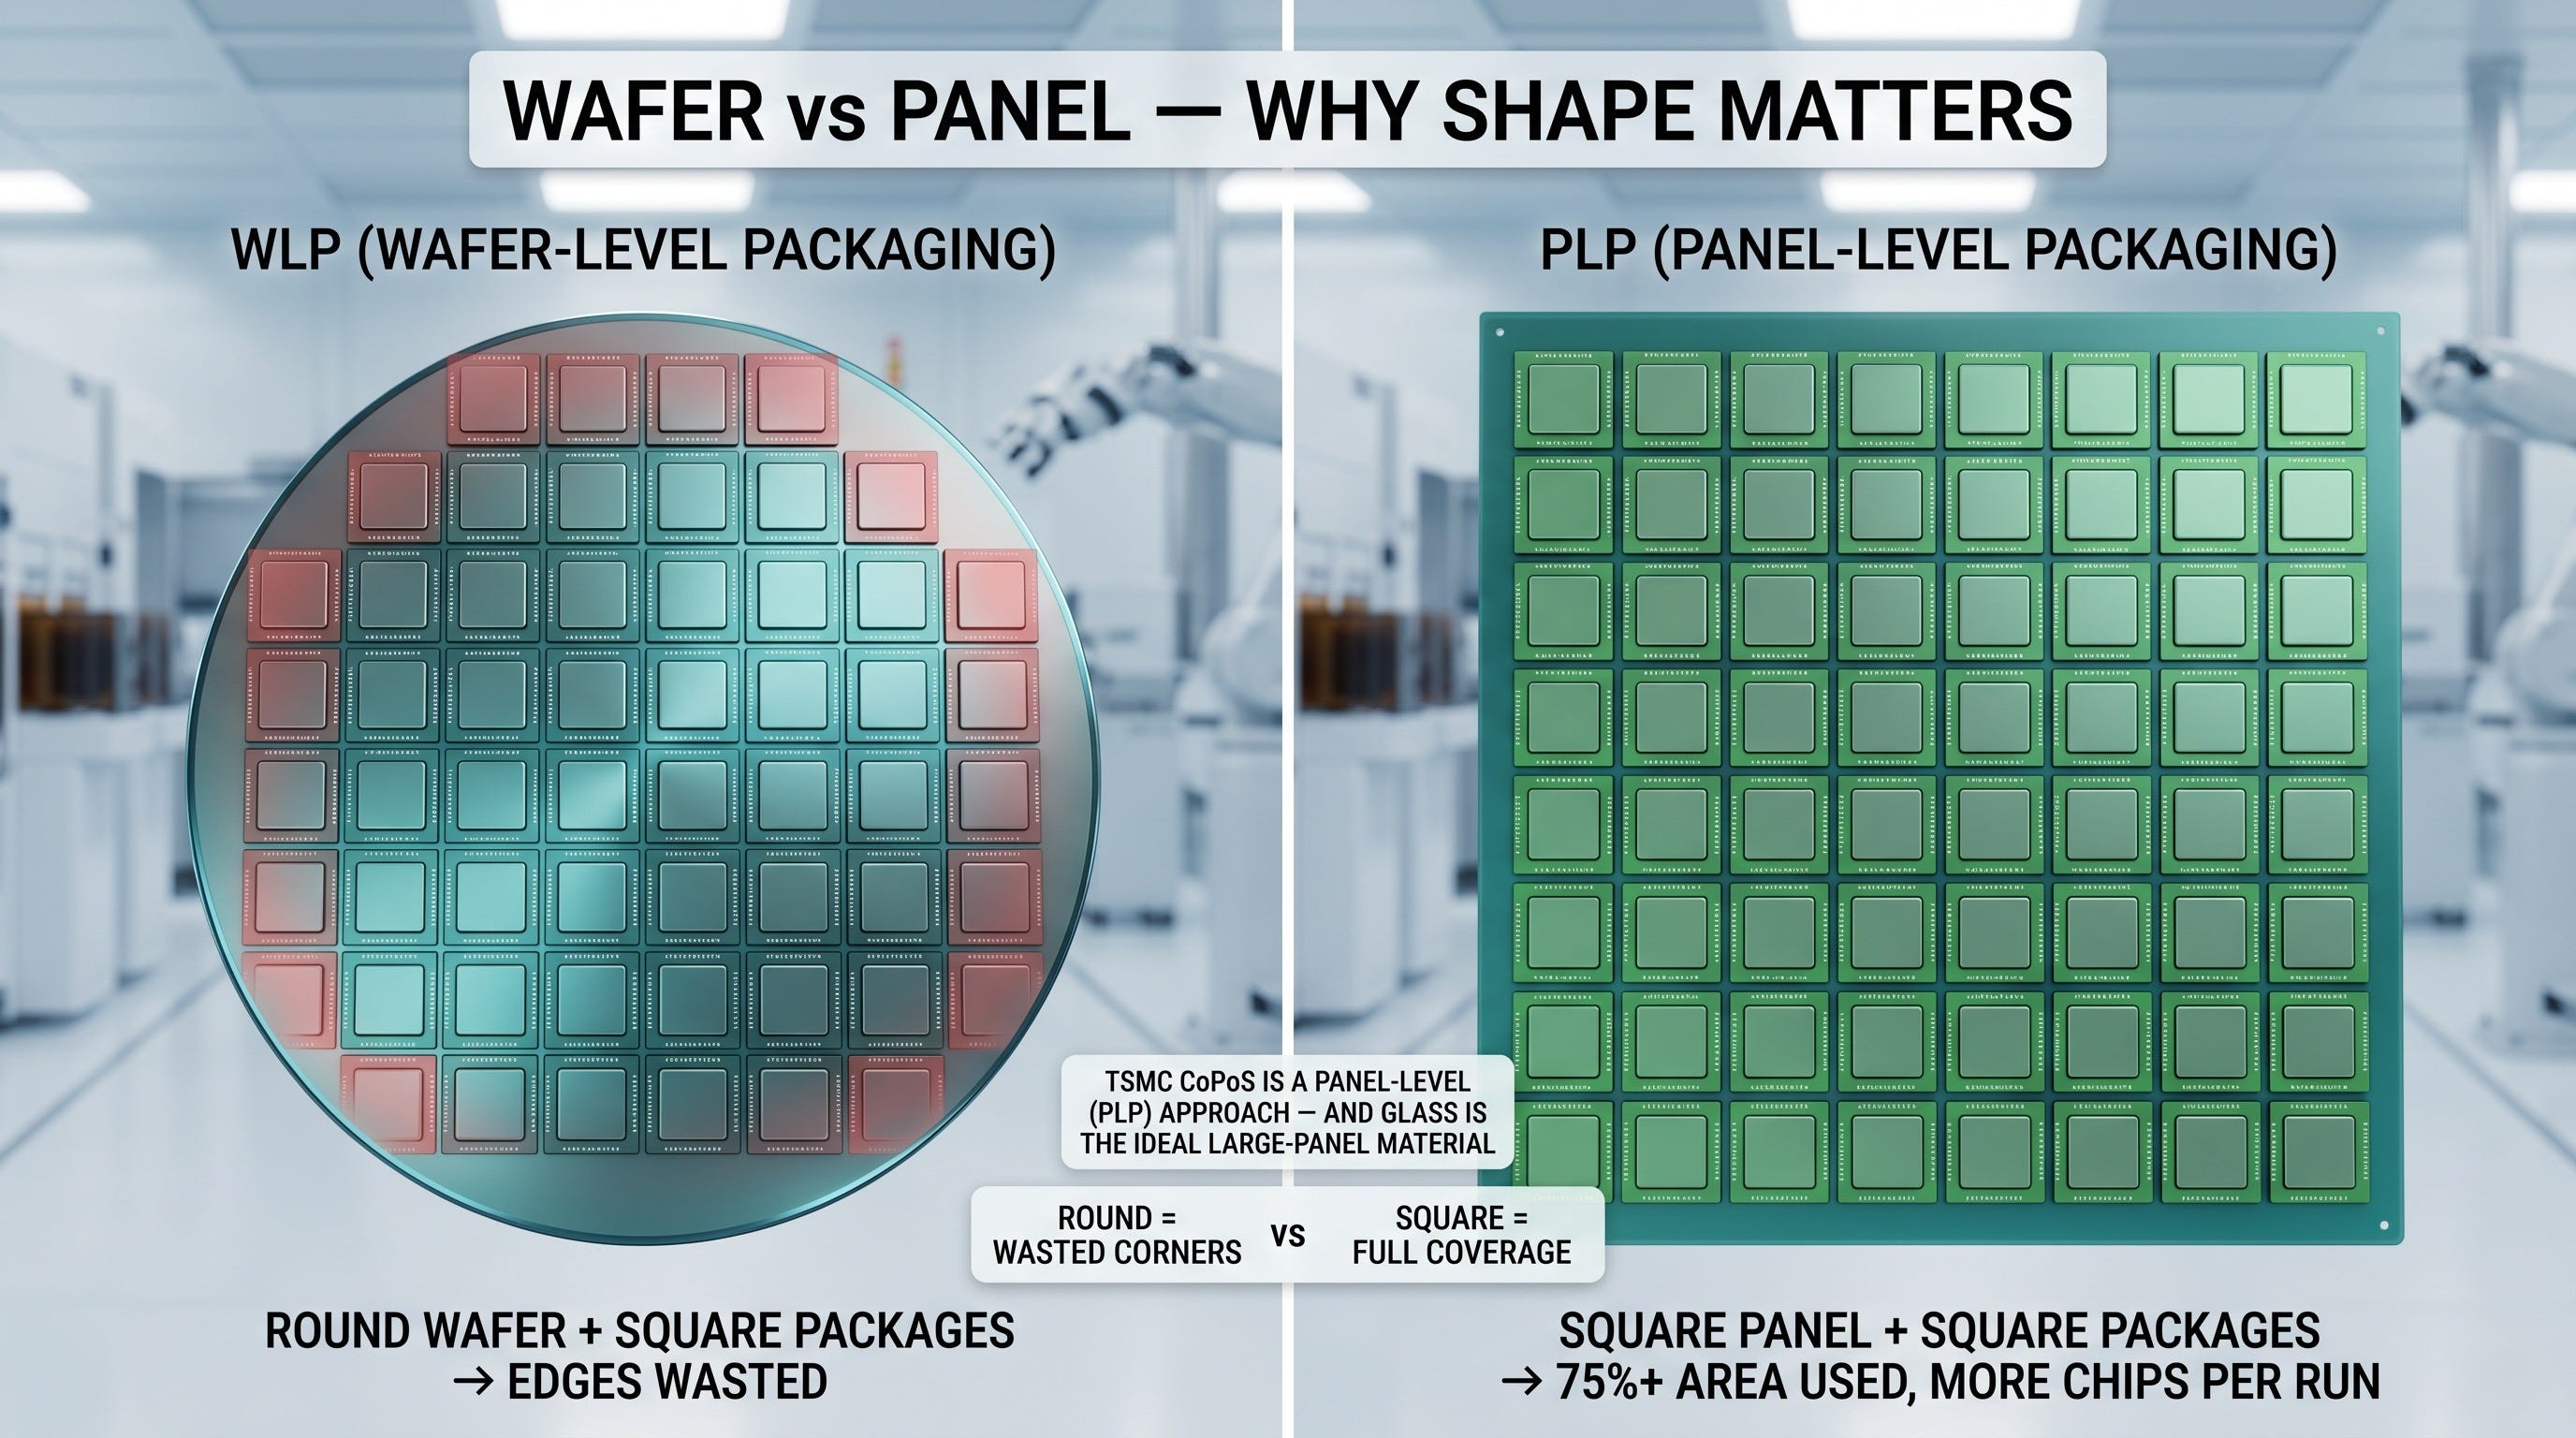
第三個誤區:CoPoS 採用玻璃材料,主要是因為方形 Panel 比圓形 Wafer 更省成本
這個說法並非完全錯誤,但並未抓到 CoPoS 的核心價值。
Panel Level Packaging(PLP)確實能透過「圓轉方」提升材料利用率,減少邊角浪費,進而帶來一定的成本優勢。然而在 CoPoS 架構中,矽中介層(Interposer)依然存在,而製程中使用的 Wafer Carrier 本質上屬於可重複使用的臨時載具,因此單純從「圓形 Wafer 變成方形 Panel」來解釋 CoPoS 的價值,其實過於簡化。
對 CoPoS 而言,Panel 化更重要的意義在於支援更大尺寸的封裝,以及提高大型 AI 晶片封裝的生產效率。隨著 GPU、ASIC 與 HBM 數量持續增加,封裝面積不斷擴大,傳統 Wafer 尺寸逐漸成為限制因素,而 Panel 製程則提供了更大的設計空間與更高的封裝彈性。
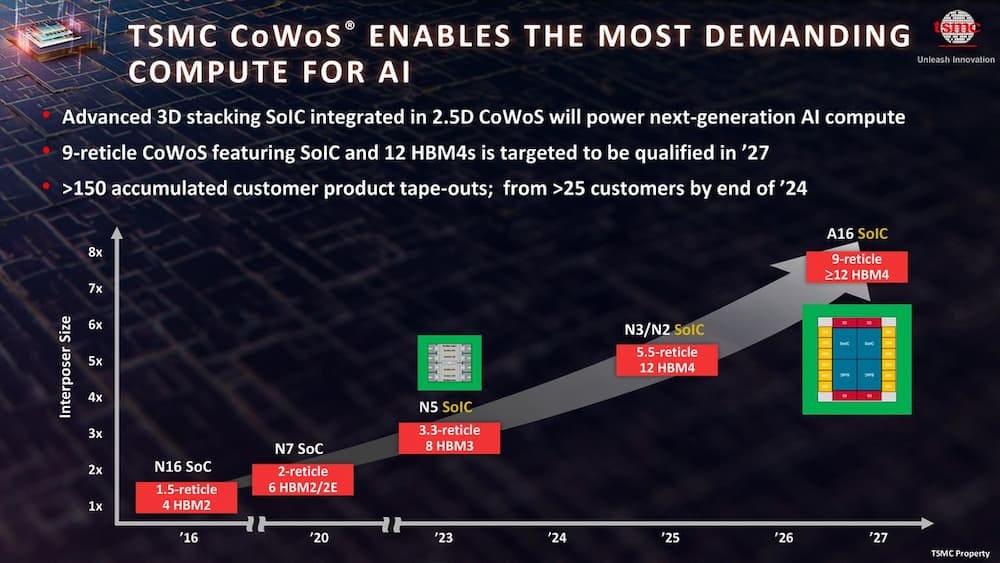
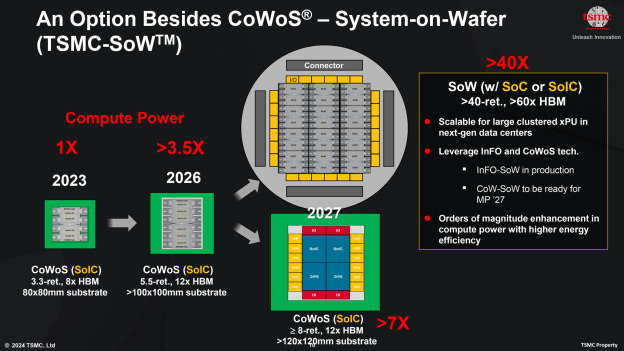
此外,玻璃材料的另一個重要角色,是將傳統的 Organic Core Substrate(有機載板)升級為 Glass Core Substrate(玻璃核心載板)。這部分與「圓轉方」無關,也不存在材料利用率帶來的成本優勢。其背後真正要解決的是熱膨脹係數(CTE)匹配與基板翹曲(Warpage)問題,而這些挑戰正是由超大型晶片與超大封裝尺寸所衍生出來的。
換句話說,CoPoS 導入玻璃材料的主要目的並非單純降低成本,而是為了支撐下一代大型 AI 封裝在尺寸、平整度、可靠度與製造良率上的需求。
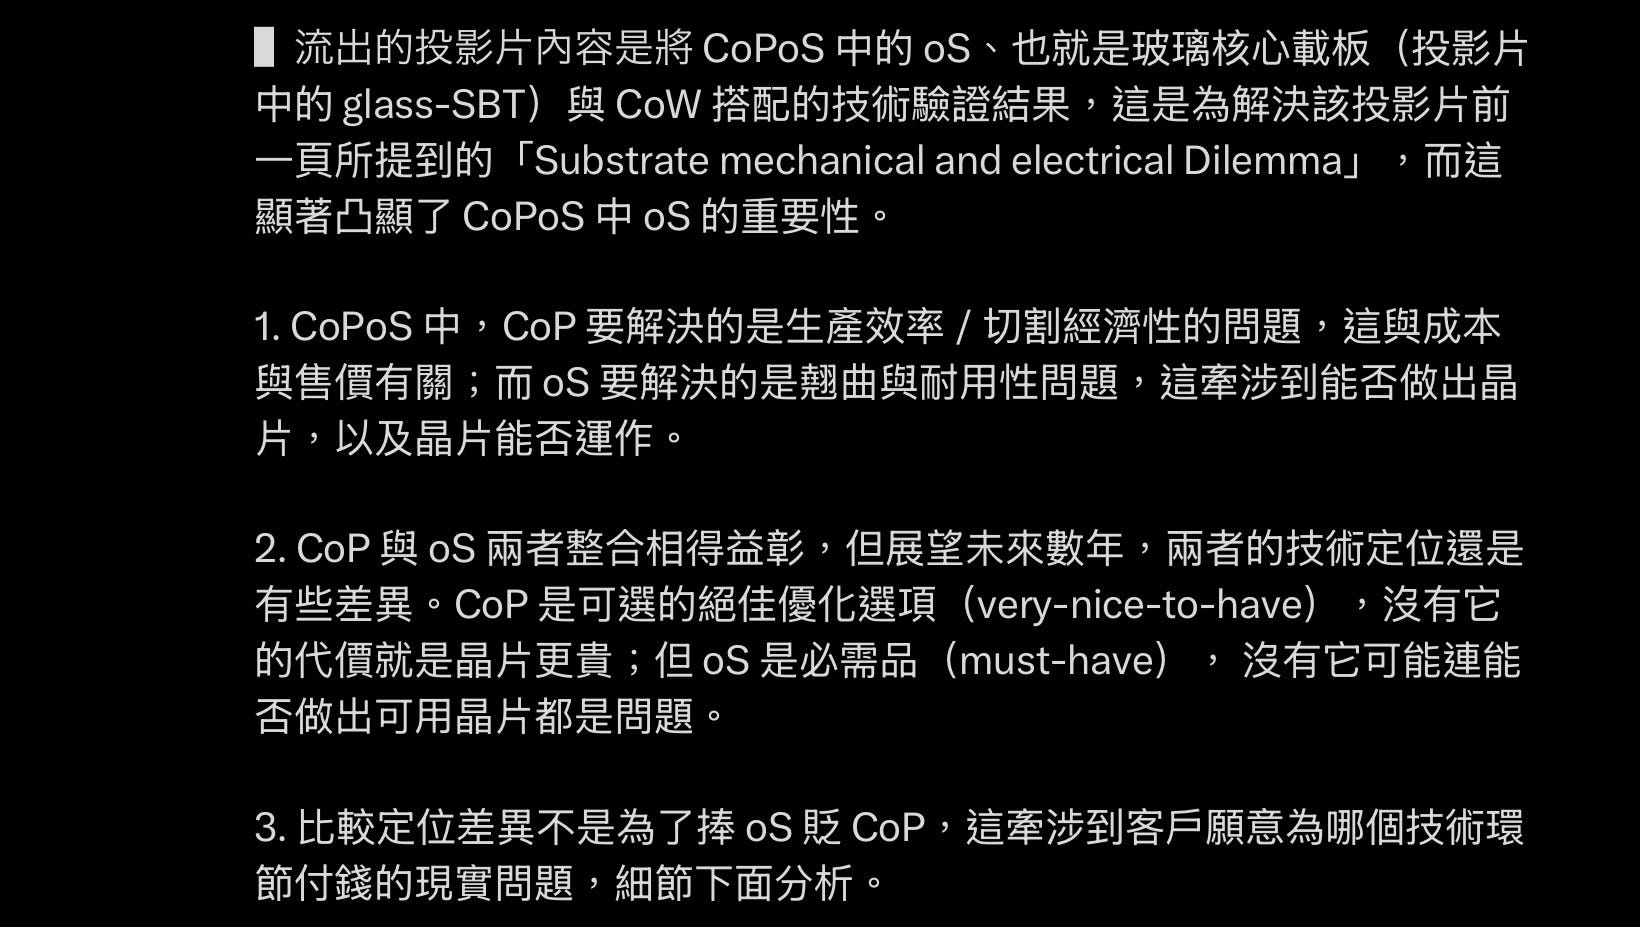
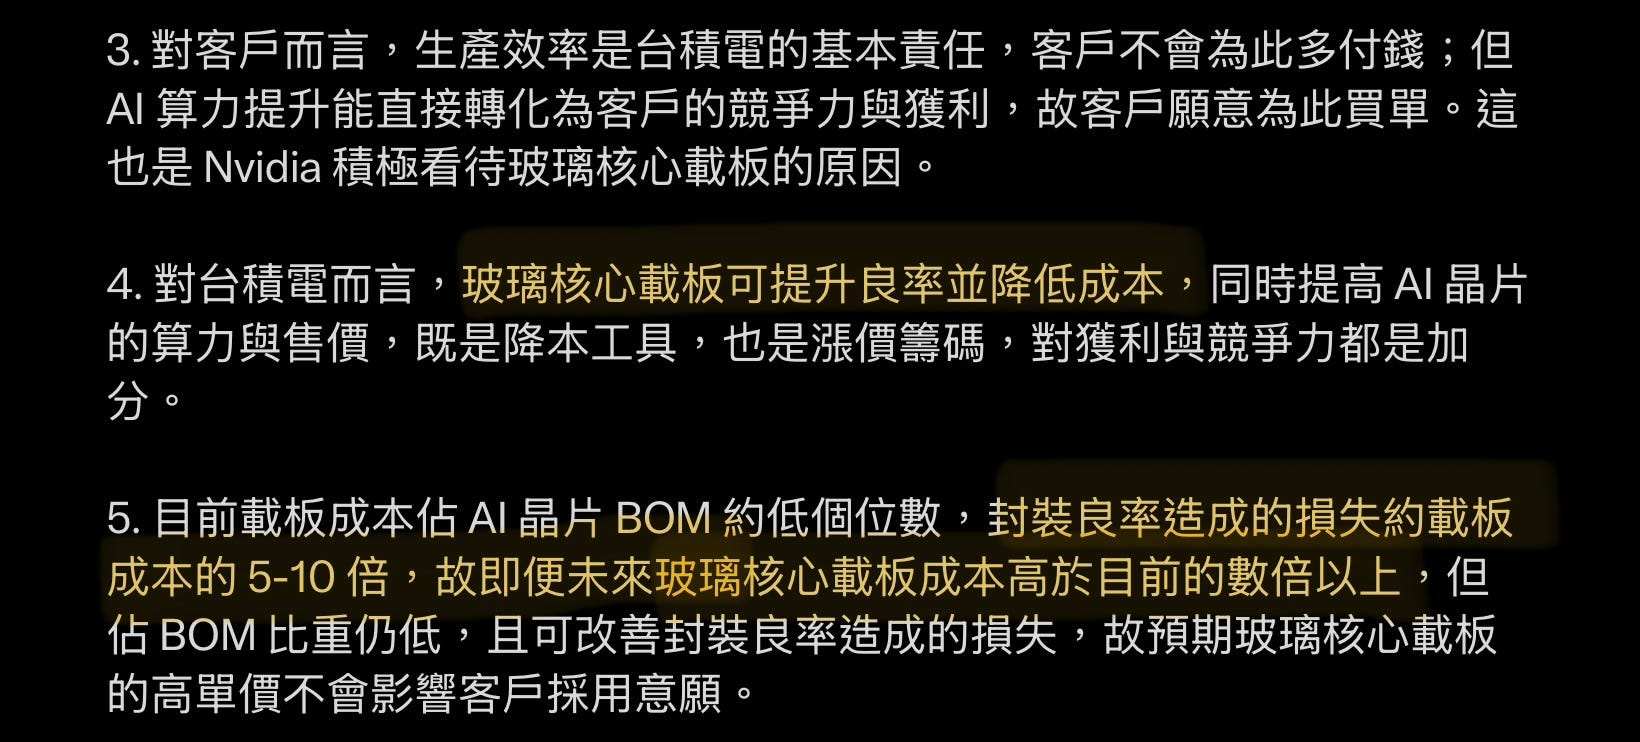
關於成本,節省的成本其實是來良率的整體提升,若論玻璃核心的單價,是目前有機載板(Organic Substrate) 的數倍。而良率的提升卻是該項成本的5-10倍,整體提升了客戶的成本及兢爭力。這裡體現的是台積不以獲利為優先,而是以客戶的意願及利益為出發,自身則以兢爭力及客戶信任為首要戰略考慮。
CoPoS 玻璃基板 (Glass Core Substrate) 技術面臨的挑戰
