


投資免責聲明:以下內容僅為個人觀察與投資思路分享,不構成任何投資建議、買賣邀約或資產配置指引。金融市場具高度不確定性,相關標的可能因政策、利率、景氣循環及非預期事件而出現劇烈波動。投資前請務必自行評估風險,並在必要時諮詢專業顧問。

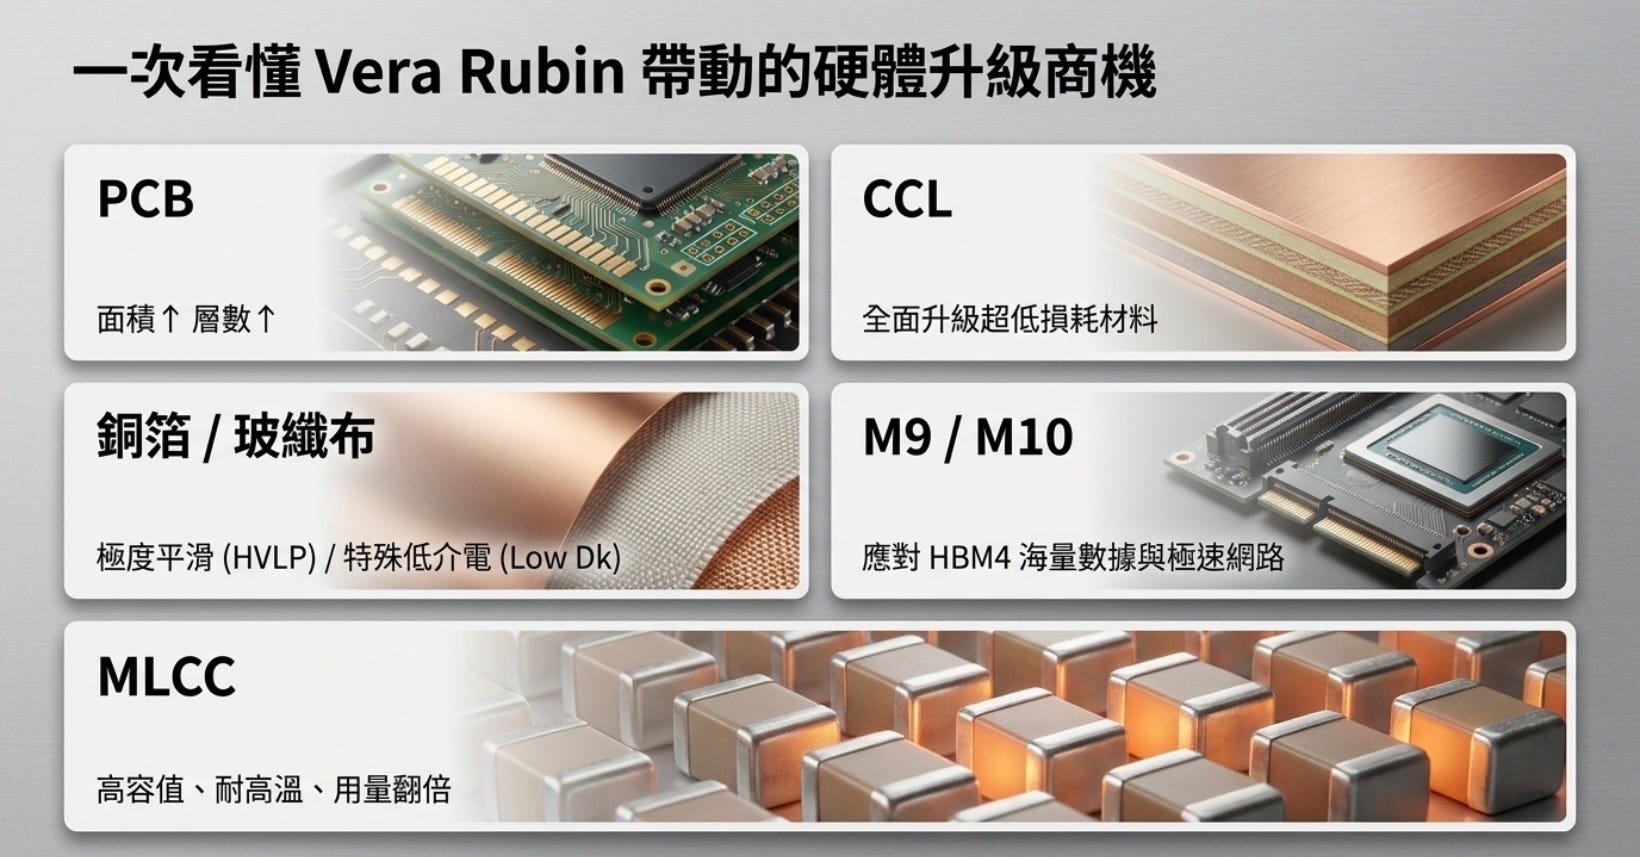
當我們談論 Nvidia 的下一代架構 Vera Rubin 時,焦點總是集中在晶片的恐怖算力與 HBM4 記憶體。但要讓這些吃電如流水、數據量爆表的 AI 怪獸穩定運作,背後需要一整套極度精密的實體硬體支撐。近期科技與財經界熱烈討論的 PCB、CCL、銅箔、玻纖布,神秘的 M9/M10 及MLCC,到底它們之間的關係是什麼?它們在伺服器裡扮演什麼角色? 讓我們一次過進行梳理,打個比喻,我們可以把 Nvidia 的 GPU 想像成一座擁有千萬人口、極度繁榮的「超級大都市」,而這些硬體,就是支撐這座城市運作的基礎建設。
第一大主軸:訊號的超級高速公路(追求「快與順」)
這座超級都市需要與旁邊的記憶體(HBM)、其他處理器(CPU)進行海量的資料交換。為了不讓數據塞車,我們需要一條最頂級的高速公路。
網路樞紐:PCB ( Printed Circuit Board 印刷電路板)
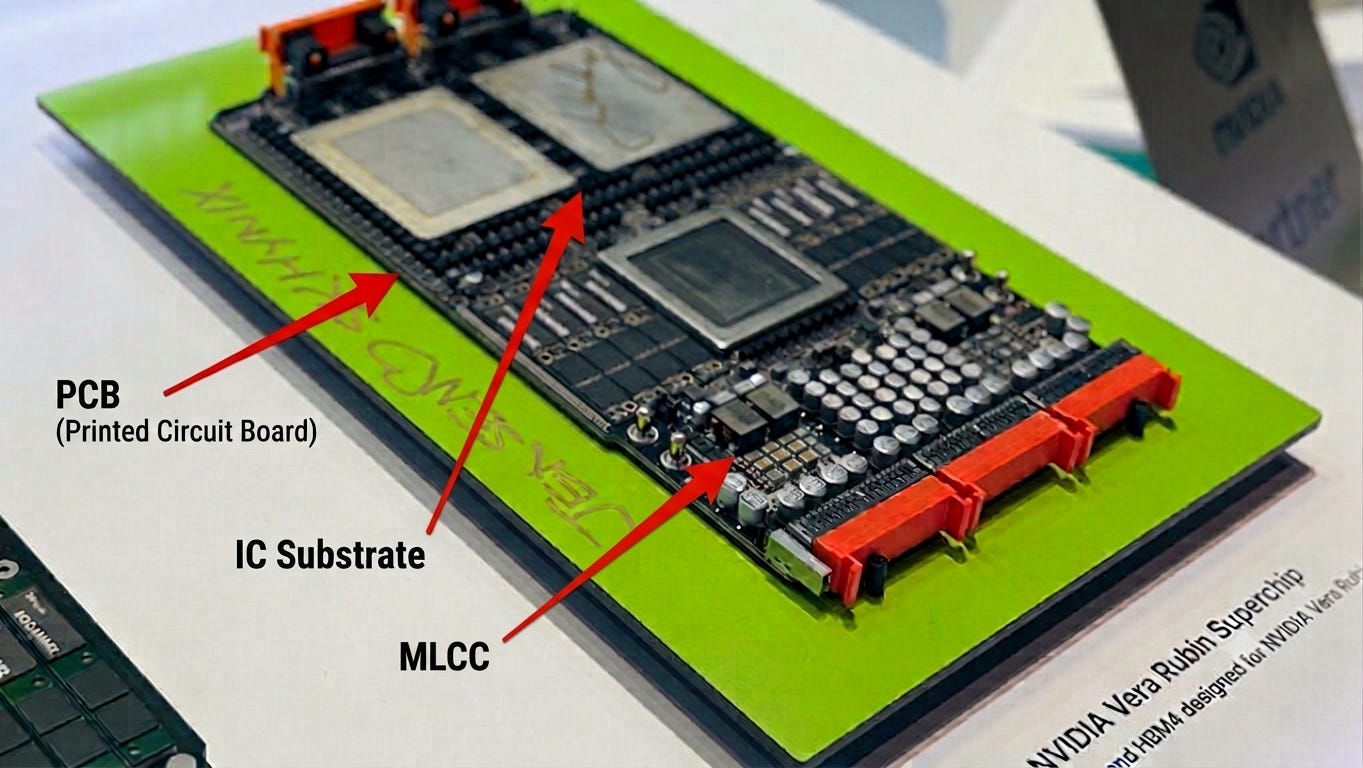
PCB 就是連接這些都市的「超級高速公路網」。晶片不能懸空運作,它們必須焊接在 PCB 上。這塊板子上佈滿了密密麻麻的微小線路,負責傳輸數據訊號。沒有這張板子,再強的 AI 晶片也只是一座無法與外界聯絡的孤島。
由於功能相似,通常最容易混亂的就是IC 載板 (IC Substrate) 與PCB 板,IC載板與PCB的主要差異,在於它們服務的層級不同。IC載板主要用於晶片封裝,是晶片與PCB之間的高密度連接橋樑。它需要承載晶片或多顆晶粒,並透過大量細小、密集的接點,將晶片內部的高速訊號與電源傳送到外部系統。
相比之下,PCB則是整個電子設備的主板,用來連接處理器、記憶體、電源模組、連接器及其他電子元件。PCB提供的是較大範圍的機械支撐與電路連接,方便電子產品的組裝、測試與維修。
因此,IC載板通常需要更高階的材料、更精細的線路、更好的散熱能力,以及更嚴格的製程控制,特別適合高速、高效能晶片封裝。也因為材料與製程要求更高,IC載板的成本通常明顯高於一般PCB。
CCL(Copper Clad Laminate 銅箔基板)是製造 PCB(印刷電路板)的核心基礎材料。簡單來說,PCB(印刷電路板) 的核心基板就像是一塊高科技三明治,主要由三層結構組成。它的目標很單純:讓電子訊號跑得快、跑得穩,而且板子不能變形。
CCL 提供了導電與絕緣的底層物理結構,經過蝕刻線路、鑽孔等客製化加工後,才轉變為能讓晶片與電子元件互相溝通的最終載體 PCB。
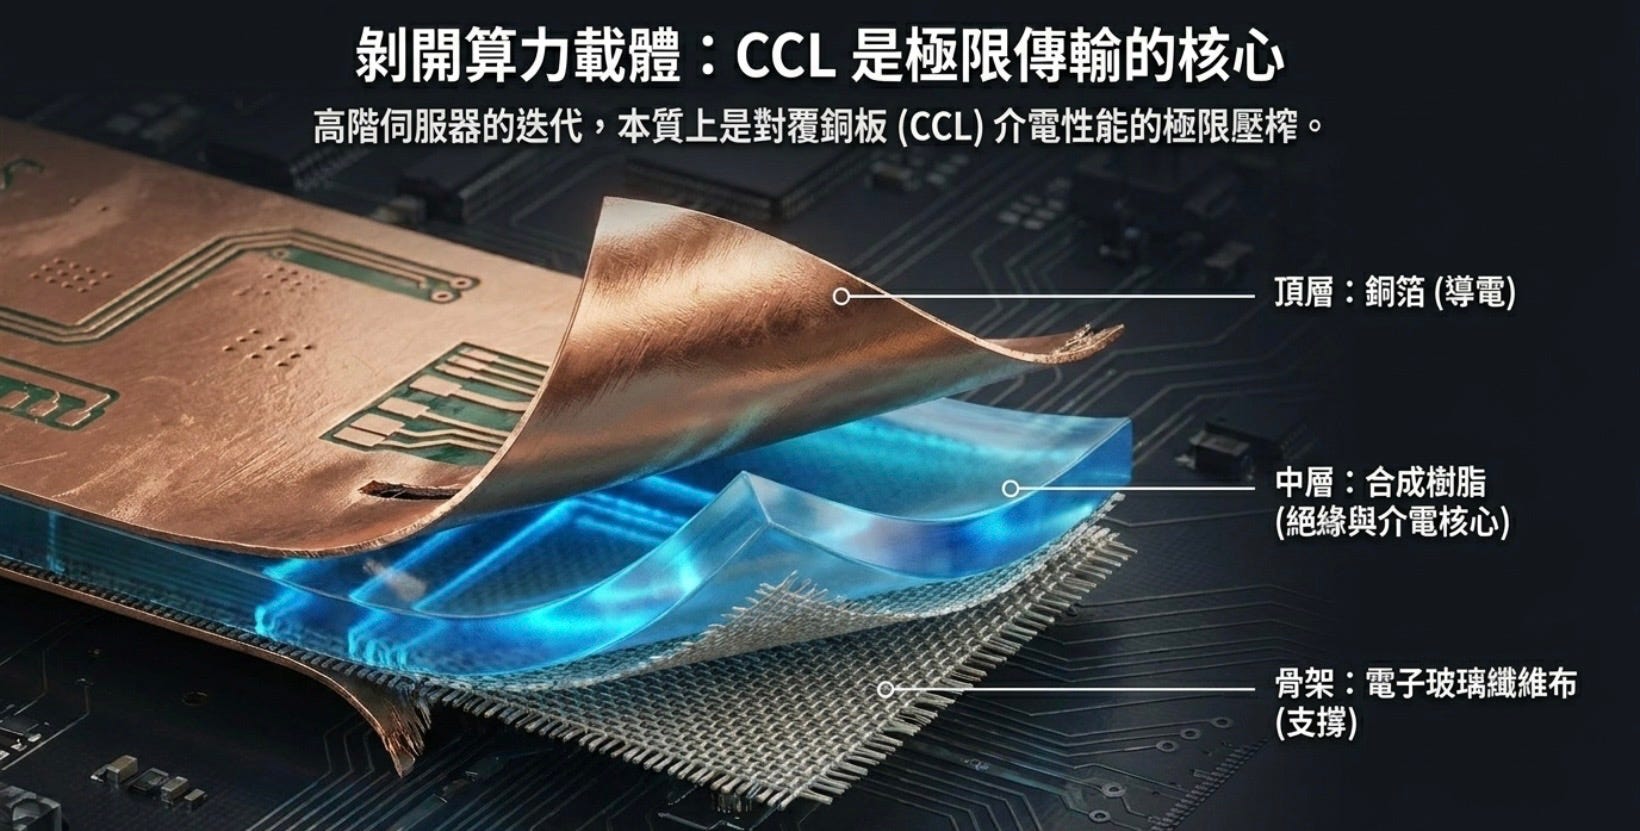
頂層:銅箔 (Copper Foil) 負責「傳遞訊號」,就像城市裡的高速公路或電線。
銅的導電性極佳,負責把晶片運算出的龐大数据和電流,精準且高速地傳遞到其他零件上。 電子就是在銅箔上奔馳的,對於下一代 GPU,銅箔表面必須「極度平滑」(如 HVLP 級別),否則粗糙的表面會讓高頻訊號產生阻力、嚴重衰減。
中層:合成樹脂 —— 負責「保護訊號」,就像車道之間的實體隔離帶。
首先是為了「絕緣」,把不同的電流隔開防止短路。更重要的是,在 AI 或高階伺服器中,它能保護高速奔跑的訊號不漏電、不衰減,確保資料傳輸乾淨無雜訊。
骨架:玻璃纖維布 (Glass Fiber Cloth) 負責「撐起硬度」,就像建築物裡的鋼筋。
AI 伺服器運作時極度高溫。玻纖布負責提供物理支撐力,確保在高溫下這條公路依然平整不變形。單純的樹脂太脆且容易受熱變形,加入交織的玻璃纖維後,板子才夠堅硬、耐高溫,確保上方昂貴的晶片能穩穩固定,不會因為板子彎曲而損壞。
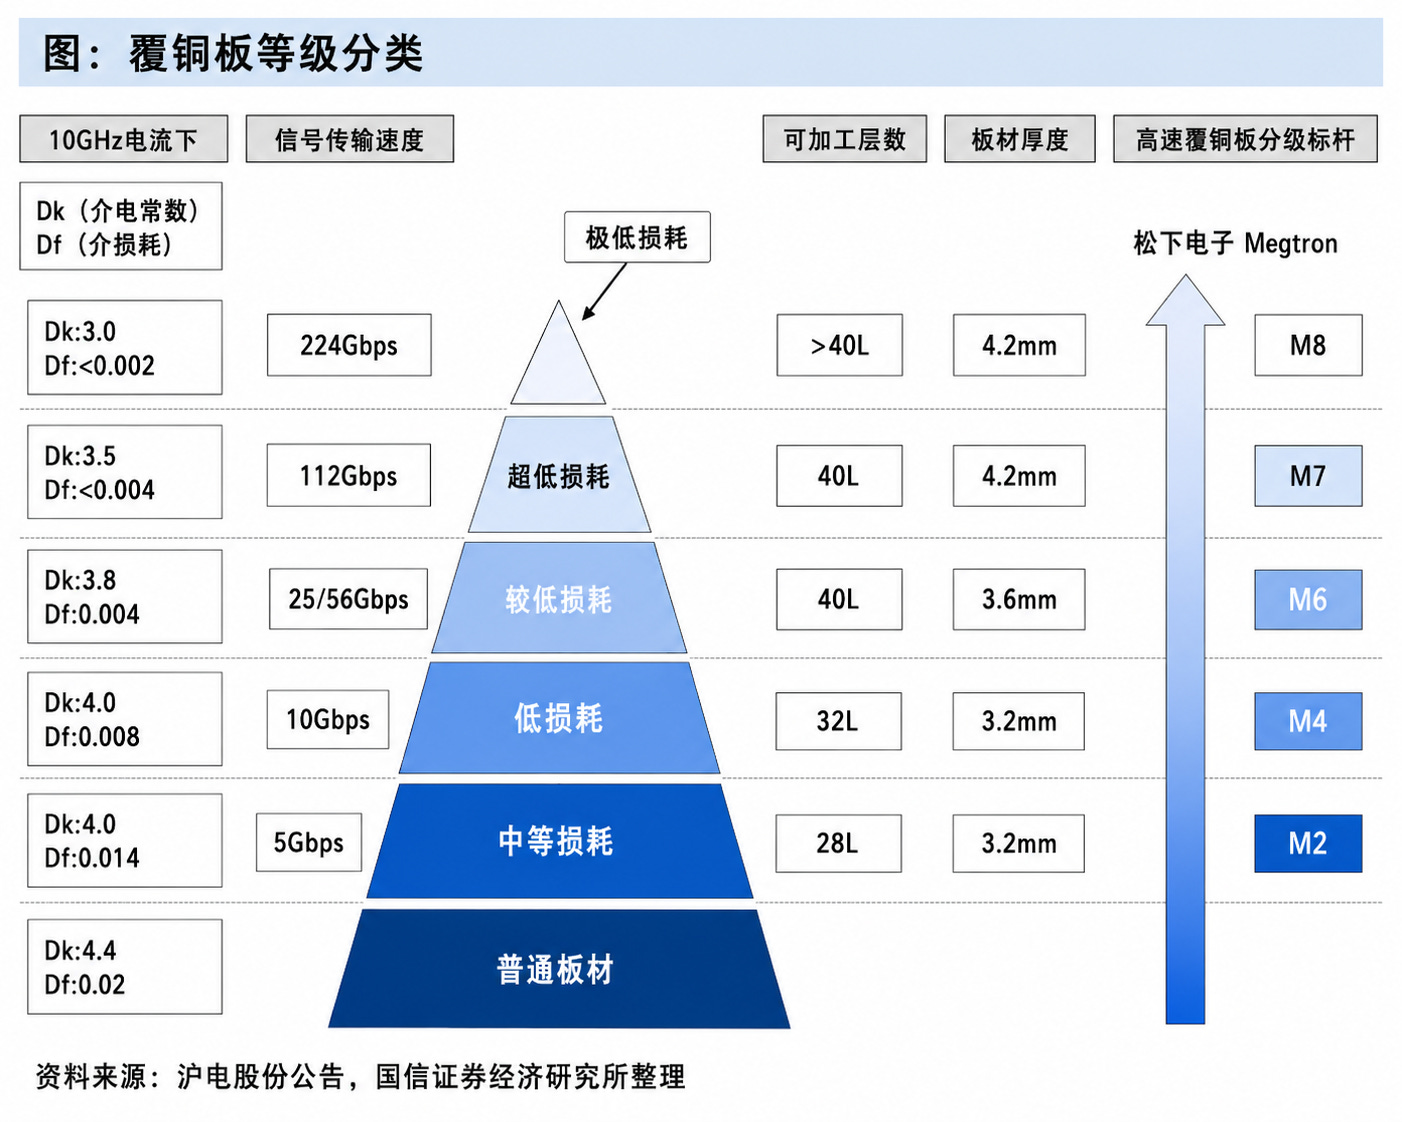
終極跑道標準:M9、M10
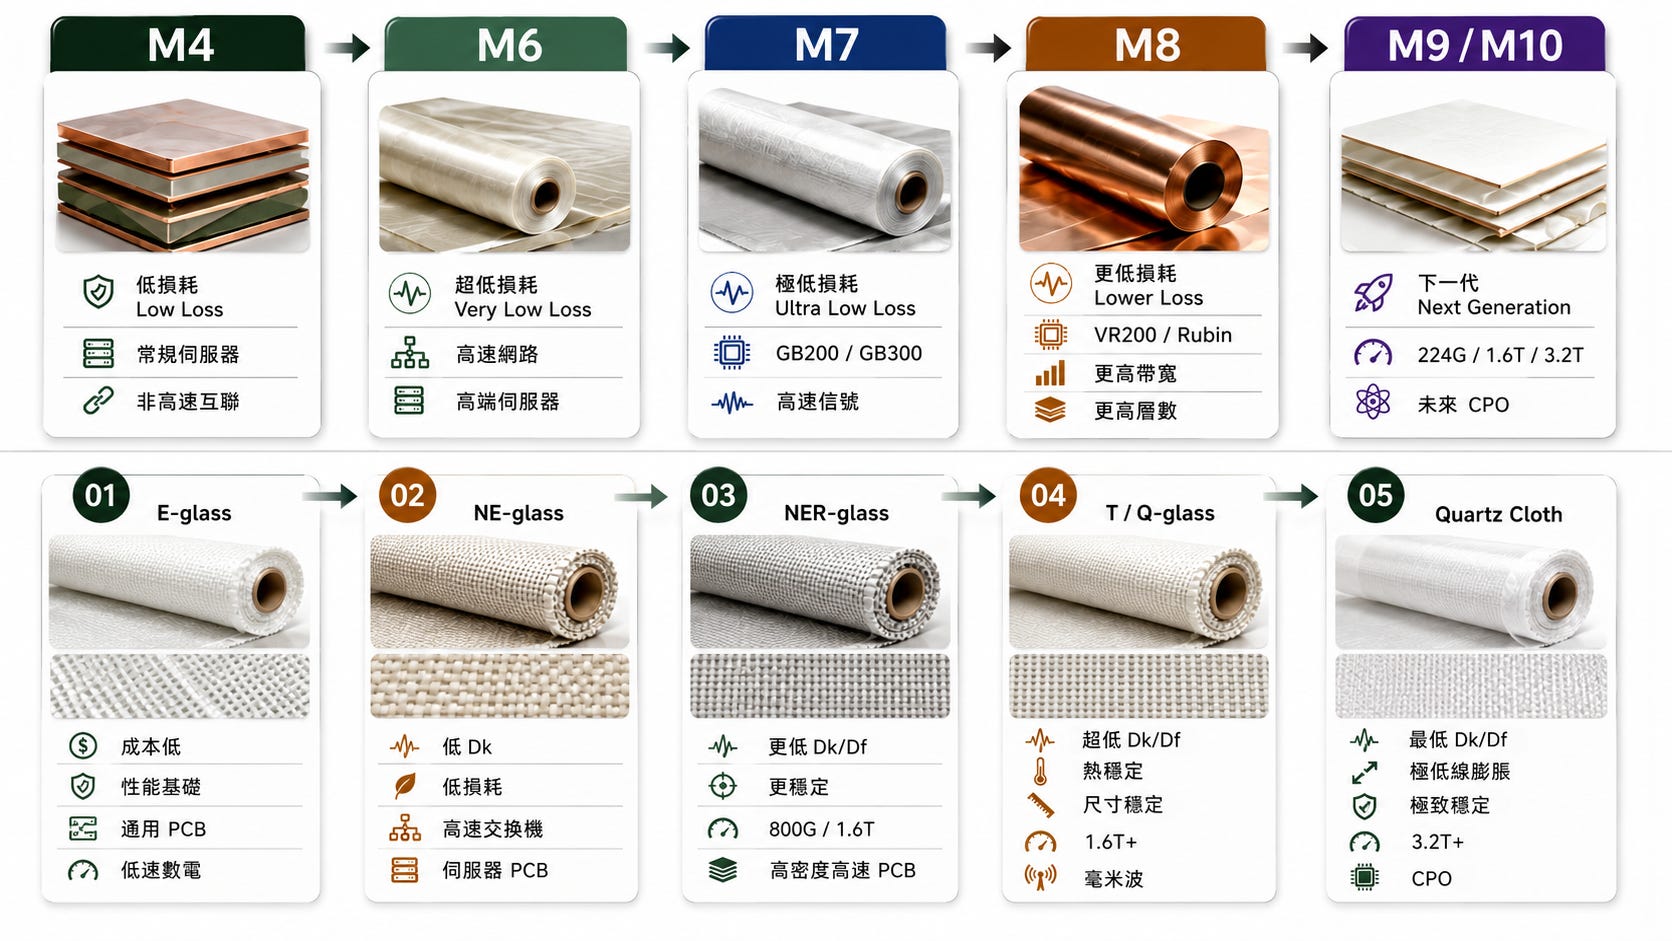
新聞裡天天喊的 M8、M9、M10,其實是 CCL 材料的「訊號流失率 (Df) 等級標準」。等級越高,代表材料阻力越小,訊號跑得越快越完整。
M8: F1 專業賽道(Nvidia H100 主要使用)。
M9:磁浮列車軌道(Nvidia Blackwell / Rubin 大量導入,為應對 PCIe 6.0 準備)。
M10:未來的真空管高鐵(為下一代更誇張的算力或 PCIe 7.0 準備的終極材料)。
因為 Vera Rubin 的數據量太過龐大,如果繼續用舊的 M8 材料,就像「讓磁浮列車跑在柏油路上」,訊號會直接潰散。因此,供應鏈必須全面升級到 M9/M10 等級。
簡單來說,CCL(銅箔基板)的等級躍升,本質上完全取決於內部「玻璃纖維布(Glass Cloth)」的材質升級。如果把傳輸數據比喻為跑車,CCL 就是賽道,而玻璃纖維布就是鋪設這條賽道的地基材質。地基越平滑,跑車(訊號)才能跑得越快且不失控。
基礎級別(M4 CCL 搭配 E-glass):
就像一般的市區道路,成本低、通用性高,應付常規伺服器與低速訊號游刃有餘。但缺點是「損耗高」,無法承載高速數據。
高階級別(M6 - M7 CCL 搭配 NE/NER-glass):
為了迎接像 GB200 / GB300 這類龐大算力需求,賽道必須升級。改用具備更低介電損耗(Low Dk/Df)的特殊玻璃纖維布,讓高速訊號在傳輸時不會衰減或產生雜訊,確保資料能又快又穩地抵達。
極限與未來級別(M8 - M10 CCL 搭配 T-glass / 石英布):
面對接下來的 Rubin 架構,甚至是未來的 CPO(共封裝光學)技術,數據頻寬(1.6T / 3.2T)達到極限。這時必須動用物理穩定性極高、膨脹率極低的「石英布(Quartz Cloth)」,打造出幾乎毫無阻力的高鐵軌道。
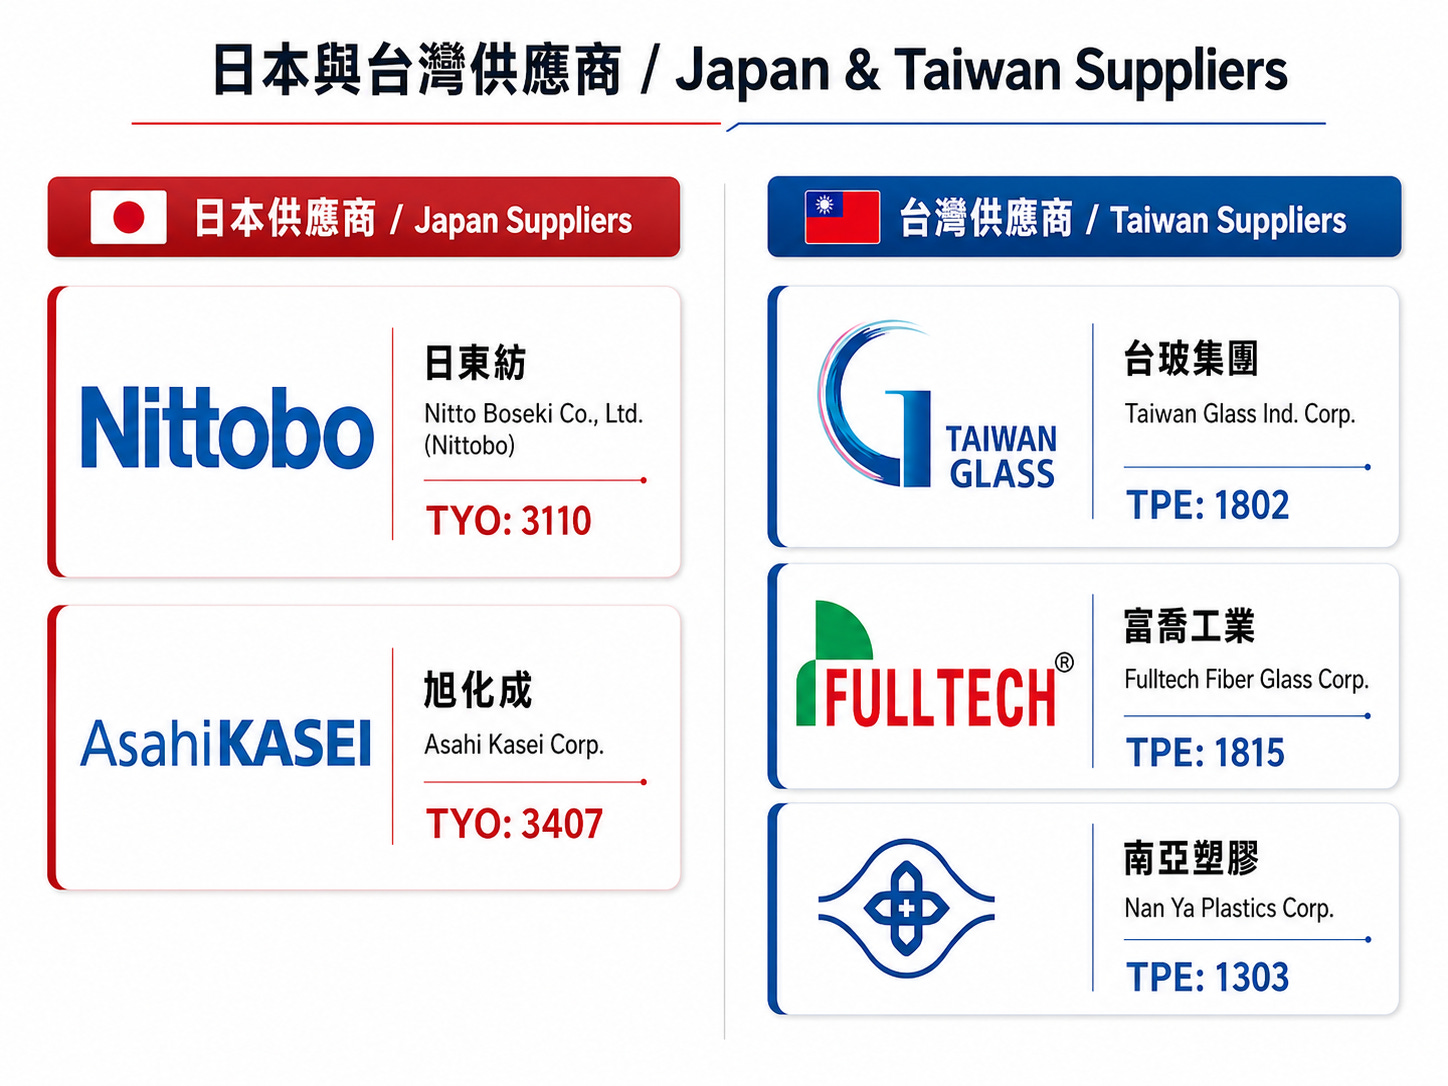
1. 日東紡(Nittobo)- 全球龍頭
市場地位: 在高階玻纖布市場擁有超過5成的市佔率。
擴產計畫: 已宣布投資150億日圓於日本福島工廠積極擴充產能,目標將產能大幅提升2倍,但新產能預計要到2027年才能開出,短期內緩不濟急。
策略結盟: 為了彌補產能空窗期,日東紡透過產能互補與南亞展開合作。由日東紡生產玻纖原紗、南亞負責織布(生產Low CTE、Low Dk2)。預計到2027年底,日東紡出貨的特殊玻纖布中,將有高達2成是來自與南亞的合作。
2. 台玻(Taiwan Glass)- 全球第二大
市場地位與目標: 目前在全球玻纖布市佔率約2成,積極佈局高階市場,目標緊追日東紡並穩居第二大供應商。目前已順利出貨給台光電、聯茂等CCL大廠,看好能在2026年搶下高達4成的高階市佔率。
財務表現: 2025年玻纖布產品佔集團營收比重已達31.4%,預期2026年將進一步提升至40%。
產能擴充四部曲:
產線升級(2025年): 投入22.5億元將低階產品移至中國生產,騰出台灣桃園、鹿港廠的空間轉作Low CTE、Low Dk2產品,使高階產線從4條倍增至12條。
第一期擴產: 已正式落地量產。
第二期擴產: 預計於2026年陸續到位,將帶動整體高階產能翻倍。
第三期擴產: 日前已通過規劃,預計再投資新台幣20億元強化Low CTE、Low Dk2產能,目標於2027年底前全數開出。
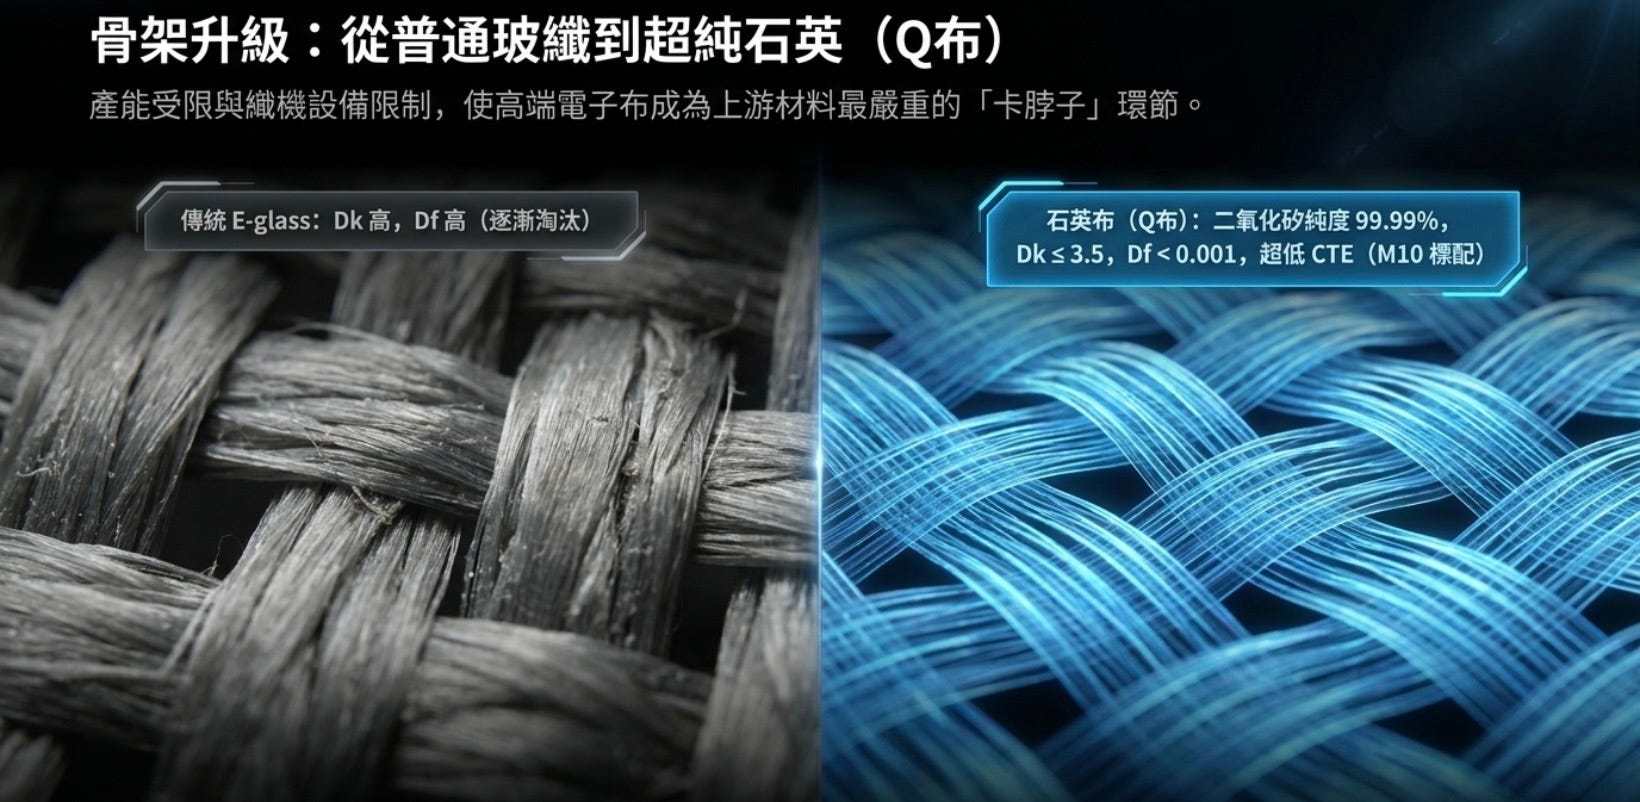
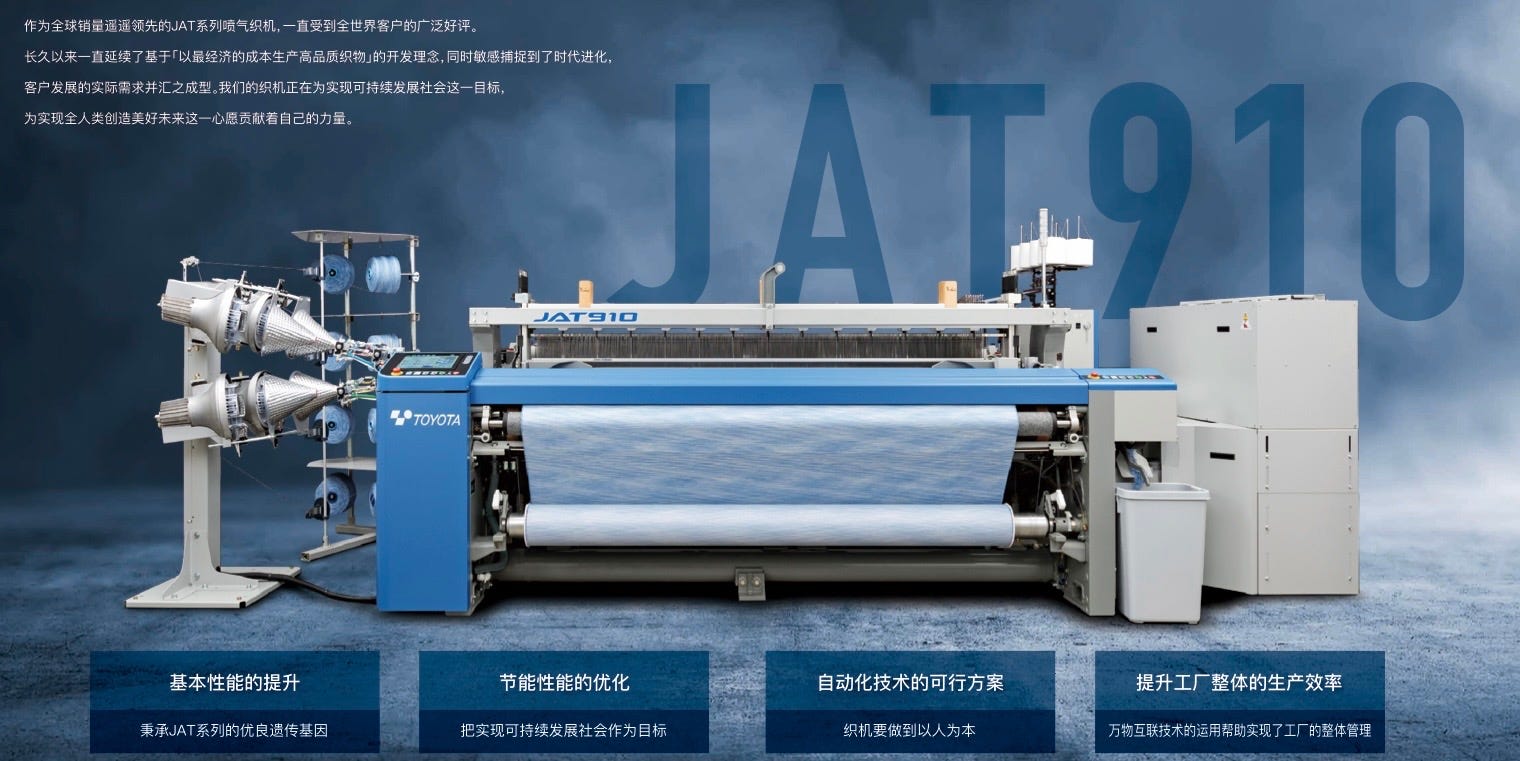
綜合分析顯示,電子布的產能目前面臨嚴重的供應剛性約束,主要歸因於設備端的技術壟斷與擴產週期過長。首先,全球高階電子布的生產高度依賴日本豐田織機 (Toyota Industries Corporation 6201.JP 註:已被私有化) 所供應的精密織造設備;然而,此類織機集精密機械、自動化與感測技術於一體,在精度、穩定性及生產效率上形成極高的技術壁壘,目前市場上並無其他設備能輕易取代其主導地位。其次,受限於設備製造的複雜度,從下單到交機的週期長達兩年以上,這使得電子布廠難以迅速擴充產能以應對 AI 伺服器對高性能布種的迫切需求。這種上游設備供應的限制,直接導致了整體供應鏈在面對需求暴增時,面臨生產效率下降與交付延遲的結構性風險。
關鍵材料升級:銅箔 (Copper Foil)
