



過去兩年,AI PCB 一直是相對容易理解的投資主線。GPU 數量愈多、交換器速度愈快、機櫃規模愈大,PCB 的層數與材料規格便持續升級,單台 AI Server 的 PCB 價值量也跟著上升。只要 AI 基礎設施持續擴張,高階 PCB 供應商便有機會享受需求增長與產品升級帶來的雙重效益。
但隨著 NVIDIA Rubin、Rubin Ultra,以及 1.6T、3.2T 光通訊逐步進場,這套邏輯開始出現新的變數。下一代 AI 系統除了追求更高的運算性能,資料傳輸、供電效率,以及整套系統能否穩定量產,都開始影響產品的實際交付時間。PCB 的重要性正在提升,但製造難度也以過去少見的速度增加。
今年 7 月,SemiAnalysis 曾指出,NVIDIA 下一代 Kyber NVL144 機櫃架構,可能因高階 PCB midplane 的製造難度而延至 2028 年。報導涉及的設計,是一塊約 78 層、面積接近一平方米的大型 PCB,需要同時處理超高速訊號、供電與製造良率。雖然 NVIDIA 當時強調產品路線圖維持不變,延遲消息亦未獲官方確認,但這個案例已經說明,高階 PCB 的製造能力,可能直接影響下一代 AI 機櫃的交付節奏。
而在晶片封裝端,NVIDIA 也正面對另一類產能瓶頸。
就在 10 月 21 日,NVIDIA 宣布與日本 Ibiden、韓國三星電機及台灣欣興合作,計劃在未來三年,將 NVIDIA 產品所需的封裝基板產能提高至目前的 2.5 倍。其中,Ibiden 將獲得數十億美元的產能預訂預付款,三星電機正式加入 NVIDIA 的基板供應鏈,欣興則取得新的產能預訂協議。
這裡需要釐清,2.5 倍指的是 NVIDIA 相關產品的封裝基板供應能力,並非全球 ABF 市場的總產能,也不代表三家企業各自擴產相同幅度。不過,從 NVIDIA 願意提前提供資本、鎖定未來數年的產能來看,高階載板的供應保障,顯然已經成為下一階段 AI 晶片擴張的重要環節。
而且,NVIDIA 的部署遠不止封裝基板。艾克爾(Amkor)計劃在 2028 年底前,把相關中介層晶圓產能提高超過 300%;矽品則計劃在 2027 年中前,將 CPO 光學引擎產能提升至目前的 15 倍,並爭取在 2028 年底前再翻倍。從封裝基板、中介層到光學引擎,NVIDIA 正透過不同形式的合作與產能承諾,確保未來幾年的 AI 硬體擴張,不會輕易受制於個別製造環節。
對供應商而言,這些安排當然有利於提高訂單能見度,也降低了擴產所承擔的部分風險。然而,當全球主要供應商都開始為未來三年增加資本支出,投資者便需要考慮另一個問題:今天高階 PCB 與封裝材料的供需緊張,到了 2028 年之後,還能維持多少?
這正是我認為下一輪 AI PCB 投資需要重新評估的地方。
AI 系統愈來愈龐大,晶片封裝更加複雜,高階材料的技術門檻仍在提高;另一方面,NVIDIA 等大型客戶正積極推動供應商擴產,部分原有的銅互連需求,也可能隨著光學技術成熟而逐步改變。更值得留意的是,中國「十五五」相關產業部署,亦把高頻高速 PCB、IC 載板、CCL,以及銅箔、電子玻纖等上游材料列為技術升級方向,意味著未來的競爭者可能比今天更多。
因此,今天 AI PCB 的高利潤,究竟有多少來自難以複製的技術護城河,又有多少只是供給暫時追不上需求?
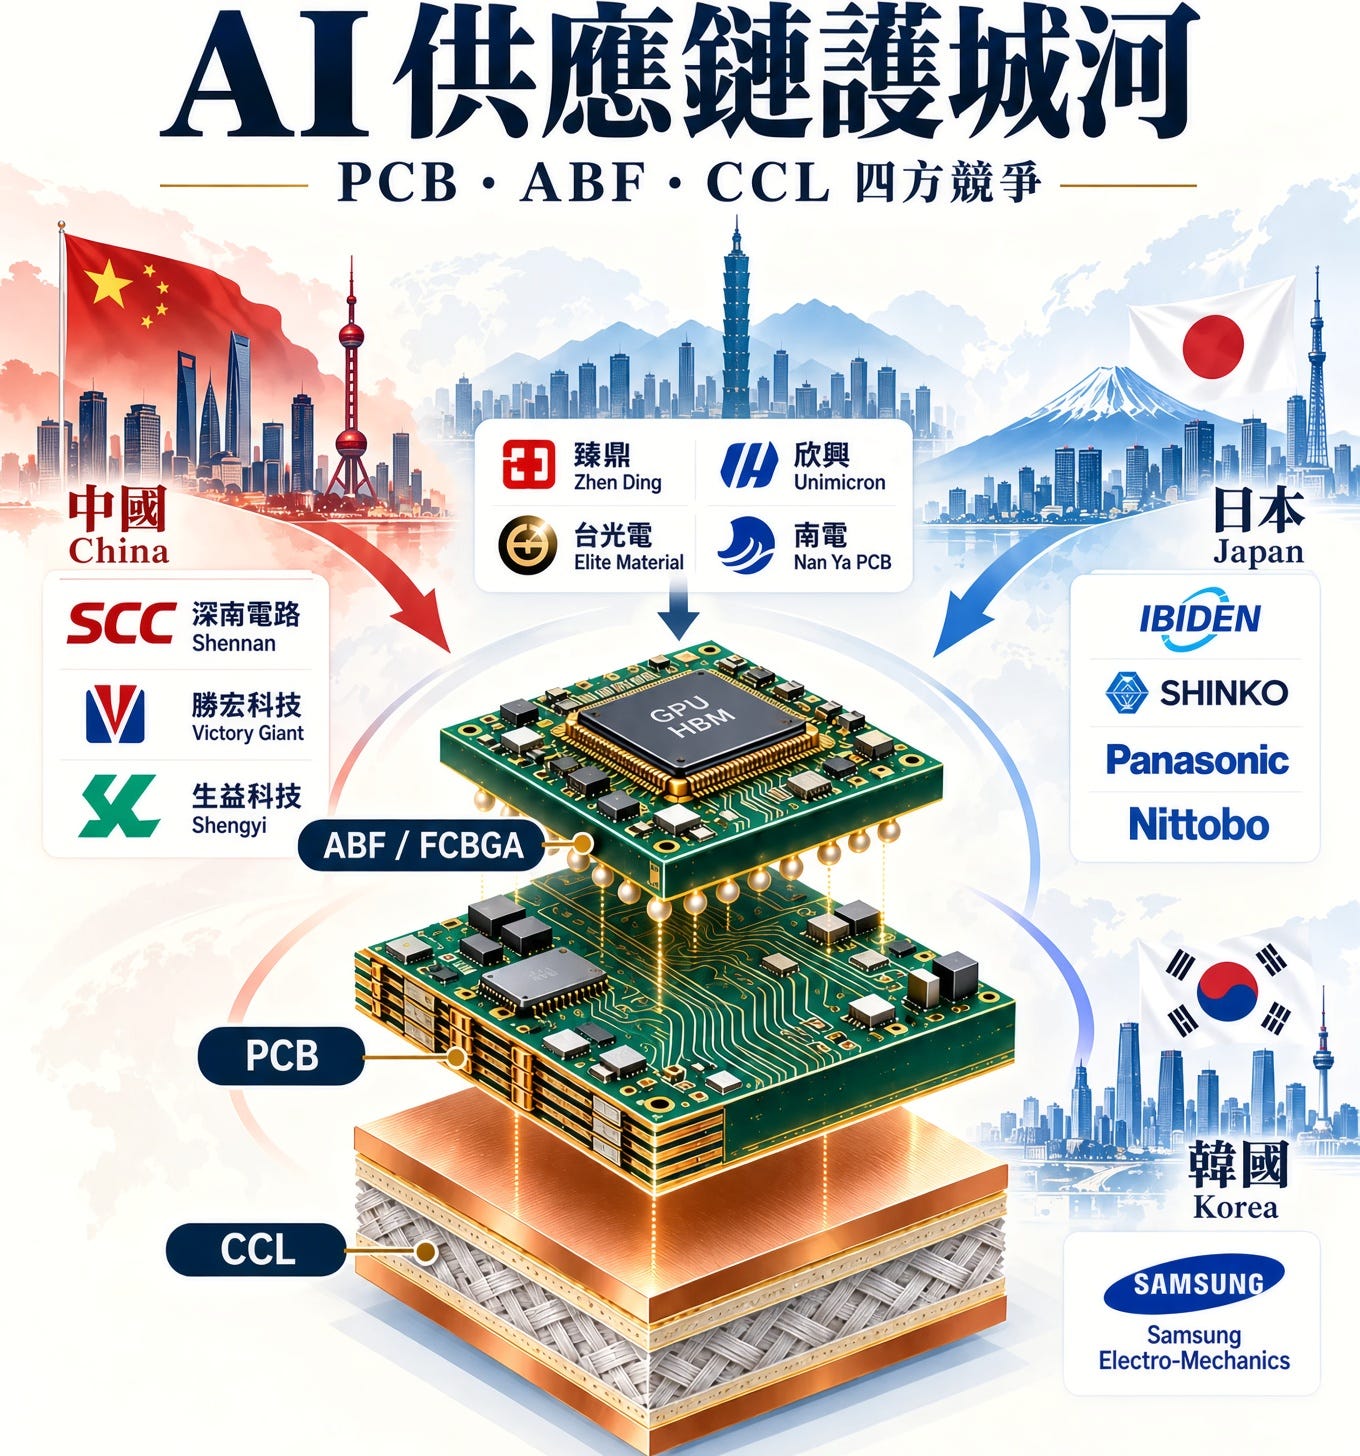
要回答這個問題,就不能再把 PCB、ABF 與 CCL 視為同一條投資主線。雖然三者都受惠於 AI 基礎設施擴張,但各自的競爭格局、技術門檻與擴產週期存在明顯差異。台灣的領先優勢還有多深?中國最接近突破的是哪一個環節?日本掌握哪些至今仍難以取代的核心材料?而韓國三星電機正式進入 NVIDIA 供應鏈,又會對原有的高階載板供應商帶來多大壓力?
這篇文章會沿著這三個環節,逐步拆解台灣、中國、日本與韓國的競爭位置,並進一步研究 NVIDIA 提前預訂產能的策略,將如何影響未來三年的供需平衡與利潤分配。
整理資料的過程中,我也重新留意到一家擁有數十年材料製造經驗的台灣老企業。過去幾年的日本技術合作、管理層改革,加上近期 AI 高階材料供應緊張,讓這家公司重新取得競爭優勢,股價今年亦已大幅上漲。
不過,股價上漲之後,我更關心的是它的盈利究竟能維持多久。當 NVIDIA 與其他大型客戶已經開始為 2028–2030 年提前部署產能,這家公司的技術優勢能否抵擋未來的供給增加,又有多少盈利能力可以延續至下一輪產業週期?
文章後半部分,我會回到這家公司,看看市場目前的樂觀預期,究竟有多少基本面可以支持。
先把三層分清楚:PCB、ABF、CCL
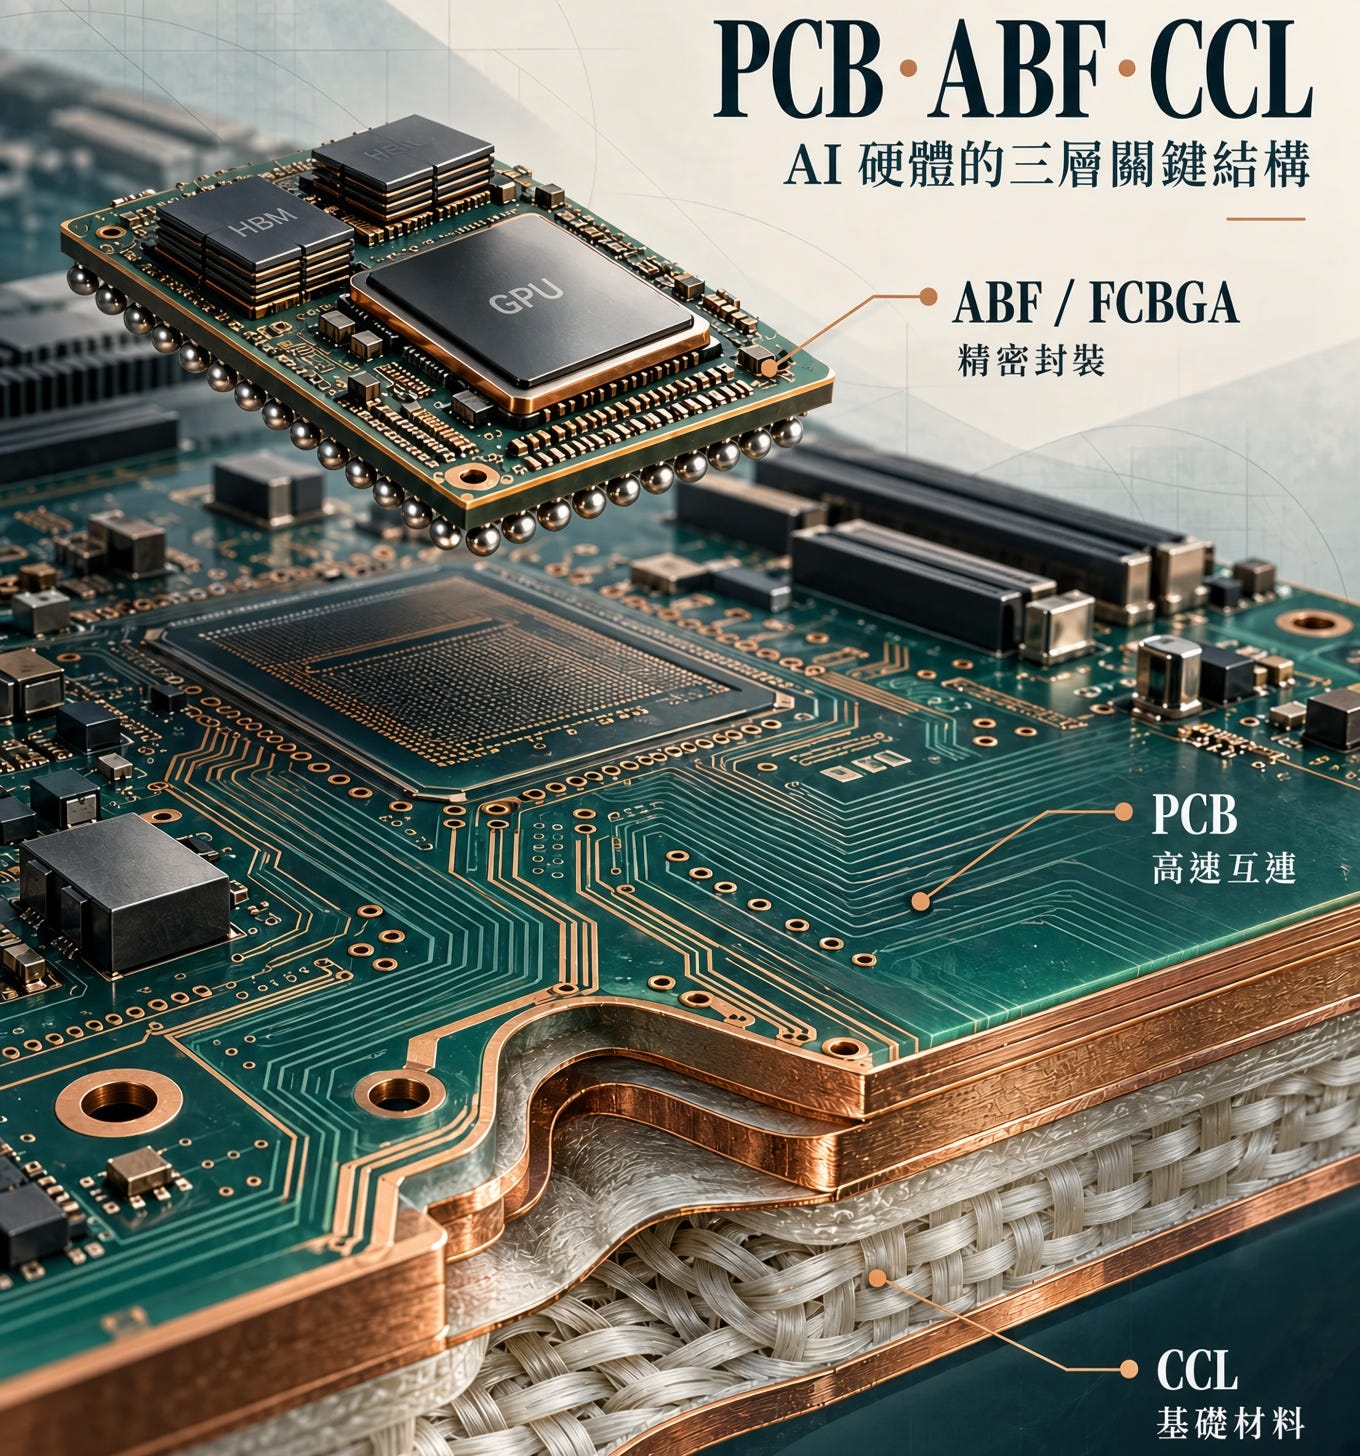
如果把一台 AI Server 想像成一座城市,可以用三個概念理解。
PCB 是城市道路 :GPU、CPU、記憶體和交換晶片,都需要透過這些道路傳遞訊號。AI Server 愈複雜,道路便需要更多層、更密集,而且速度愈來愈快。
ABF/FCBGA 載板,是晶片腳下的超精密轉運站:FCBGA(Flip Chip Ball Grid Array,覆晶球柵陣列封裝),簡單說,就是晶片透過微小接點連接到高密度封裝載板,再由載板底部的焊球連接 PCB。ABF 則是製造這類高階有機封裝載板時,常用的一種高性能絕緣材料。兩者經常一起討論,但 FCBGA 指封裝形式,ABF 指材料。
當 AI GPU 面積增大、HBM 數量增加,載板便需要處理更精密的線路,以及翹曲、熱膨脹和量產良率等問題。
CCL 銅箔基板,則是道路本身的路基。 訊號速度愈高,材料的介電損耗、銅面粗糙度和熱變形,就愈容易影響訊號完整性。
所以三個領域雖然常被市場一起稱為「PCB 族群」,競爭邏輯其實不同。
PCB 拼量產與良率;ABF 拼精密製程;CCL 拼材料科學。
而且三者的技術關係也需要分清楚。ABF 是高階封裝載板使用的重要絕緣材料,FCBGA 則是一種封裝載板及封裝形式;CCL 主要是製造 PCB 的基礎材料,不能把它們當成三塊功能相同的電路板。
理解這些差別,才容易看出台灣、中國、日本和韓國各自的優勢。
第一場:高階 PCB——台廠仍然領跑,中國正快速追近
根據 Prismark 的 2025 年全球 PCB 廠商排名,前四大依次為臻鼎、欣興、東山精密及深南電路。
臻鼎 PCB 年營收約 58.7 億美元,位居全球第一;欣興約 42.3 億美元,排名第二。中國的東山精密與深南電路分別佔據第三、第四。滬電所屬的 WUS Group 與勝宏,PCB 相關營收更分別增長約四成及八成。
這裡值得分清楚企業排名與整體產值的差別。
按企業總部所在地統計,Prismark 估計中國企業貢獻全球約 36% 的 PCB 產值,台灣企業則佔約 29.7%。這是企業歸屬口徑,與按工廠所在地計算的中國本土生產份額不同。
另外,具有台資淵源的滬電,在企業歸屬上亦有其歷史背景,不能單純按照工廠所在地判斷整個集團的技術來源。
台灣仍然擁有全球龍頭與重要高階客戶,中國企業的整體規模和高階製造能力則正在快速擴張。
如果只看台灣,我會用兩家公司理解目前的優勢。
臻鼎科技 Zhen Ding Technology(4958)代表「廣度+規模」。從消費電子、HDI、軟板,到 AI Server、Networking 和 IC 載板,它擁有相當完整的製造體系。
金像電 Gold Circuit Electronics(2368)則代表 AI Server、高速交換器帶來的高層數 PCB 機會。當訊號速度提高,壓合、背鑽、阻抗控制及高速材料加工的要求都會同步增加。
但這裡有一個容易誤解的地方。
「能做 30 層 PCB」,並不代表「具有高階 AI PCB 競爭力」。
就像蓋大樓,蓋得出一棟 30 層大樓是一回事;能否每個月大量交付,而且結構誤差、管線位置和品質都符合要求,又是另一回事。
設備決定能不能做,良率決定能不能賺錢。
中國廠現在最值得留意的,正是這個差距正在收窄。
滬電、勝宏已進入高階 AI Server PCB。深南電路的公開資料也顯示,AI Server 的 UBB 已大量使用 20–30 層高多層板,OAM 等加速模組則逐漸由通孔板往高階 HDI 發展。
所以 PCB 這一戰,中國已具備相當程度的產品能力。接下來的競爭,將集中在高難度產品的量產良率、海外產能,以及取得國際客戶認證的速度。
如果這些差距持續收窄,PCB 可能是台灣三道護城河之中,最早面對價格壓力的一層。
日本的 Meiko 名幸電子仍有高階 HDI、高多層及高可靠度 PCB 能力,但若比較 AI Server PCB 的規模競爭,中國目前比日本更值得台灣投資者留意。
第二場:ABF——日本守技術,韓國搶高階,中國往上追
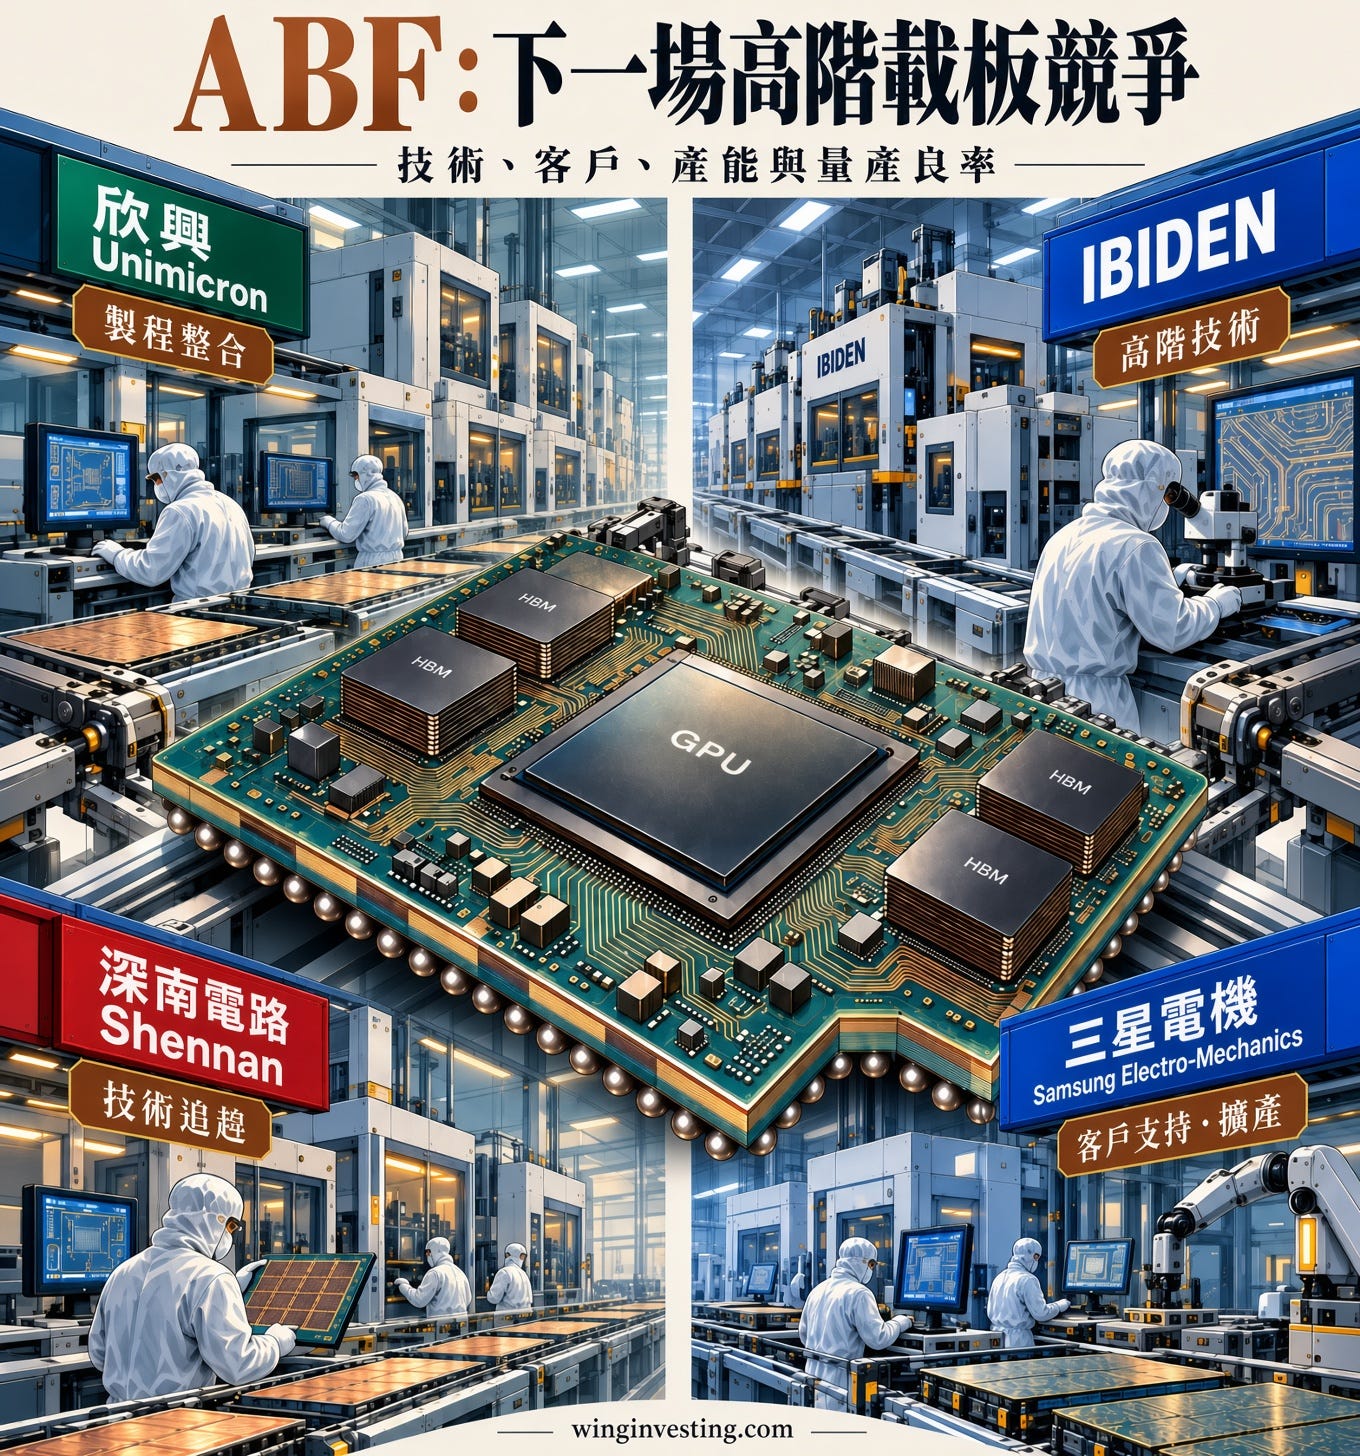
沿着 PCB 繼續往晶片靠近,競爭格局便開始改變。到了 ABF/FCBGA,技術門檻明顯提高,單純依靠資本投入,已經很難在短時間內追上成熟供應商。台灣最具代表性的兩家公司,是欣興 Unimicron(3037)與南亞電路板 Nan Ya PCB(8046),其中欣興尤其值得深入研究。
欣興同時擁有 PCB、HDI、類載板與 IC 載板能力,研發方向更延伸至大尺寸 FCBGA、玻璃核心基板(Glass Core)、有機中介層(Organic Interposer)及 CPO 等下一代技術。這些技術看似不同,背後其實圍繞同一個問題:當 AI 晶片愈來愈大,HBM、Chiplet 和高速訊號愈來愈多,如何把它們精確而可靠地連接起來?FCBGA 原本就肩負晶片與主機板之間的高密度互連功能,如今隨着大型 AI GPU 封裝複雜度提高,載板的製造難度亦大幅增加。尺寸愈大,翹曲與材料熱膨脹愈難控制;線路愈細、層數愈高,每增加一道製程,都可能影響最終良率。
今年 10 月 21 日,NVIDIA 更正式宣布,透過產能預訂協議支持欣興在台灣擴充 KF 基板產能,預計 2027 年第二季開始增加供應,2028 年中達到計劃滿載水平。
這項合作讓欣興的下一輪擴產有了更明確的客戶支持。對投資者來說,接下來要看的,是新增產能能否按時通過認證、穩定量產,以及最終為公司帶來多少增量利潤。
南電與景碩:台灣另外兩家不可忽視的載板廠
如果說欣興的優勢在於跨製程整合,那麼南亞電路板 Nan Ya PCB(8046)與景碩科技 Kinsus Interconnect Technology(3189),則提供了另外兩個值得研究的方向。三家公司都參與高階 ABF 載板市場,但產品組合、擴產節奏與競爭優勢並不完全相同。
南電近年的重點,是提高 AI 伺服器客製化晶片(ASIC)、高階交換器與網通晶片所使用的載板比重。根據 2026 年第一季法說資料,網路通訊佔合併營收約 49%,AI 與高效運算約佔 16%;兩者屬不同的終端應用分類,不能全部視為 AI ABF 營收。不過,高階產品需求增加已開始反映在盈利表現上。南電營業利益率由 2025 年第一季的 0.4%,提高至 2026 年第一季的 12.1%,第二季更進一步升至 21.36%,單季 EPS 達 3.50 元。
這讓南電的投資觀察重點相當清楚:高階產品增加之後,能否持續改善整體盈利結構?另外,南電背後還有南亞塑膠的玻纖、銅箔、樹脂及 CCL 材料布局。這種集團資源可能提高材料開發與供應協調效率,但一般 PCB 所使用的 CCL,不能直接等同於 ABF 載板的核心材料技術。這個差別,我會在後半篇分析南亞時再深入討論。
景碩則值得從產能擴張與精密製程能力觀察。公司近年聚焦高階 FCBGA 與系統級封裝(SiP)載板,並持續改善超薄載板、細線路及大尺寸高層數 ABF 的量產良率。隨着 AI 與高效運算需求增加,景碩已規劃透過新豐廠技術升級及幼獅廠擴建,提高高階載板供應能力,預計 2027 年 ABF 月產能較 2026 年底增加約 25%。
這項擴產值得關注,但新增產能能否順利通過客戶認證、提高利用率及維持良率,才是決定投資回報的關鍵。尤其新一代 AI 載板面積增加、製程更複雜,單純比較產能顆數,未必足以反映實際可供應的高階產能。
把三家公司放在一起,我認為欣興值得看跨製程的技術布局,南電值得看高階產品組合與集團材料協同效益,景碩則要追蹤新增產能能否轉化為高階客戶訂單及盈利。這也說明台灣在 ABF 市場的優勢,並非只依賴單一企業,而是已建立一批具有不同專長的成熟供應商。

Ibiden:NVIDIA 資本支持與下一代玻璃核心載板
日本揖斐電 Ibiden(4062.T)一直是全球高階 IC 封裝載板的重要供應商,也是台灣 ABF 三雄不可忽視的競爭對手。今年 2 月,Ibiden 宣布在 2026–2028 財年投入約 5,000 億日圓,擴充 AI Server 及高性能運算所需的先進載板產能。更值得留意的是,這筆投資並非籠統擴產,而是針對不同市場作出明確分工。
NVIDIA 10 月 21 日的公告,進一步揭示了這項擴產背後的客戶支持。NVIDIA 將提供數十億美元的產能預訂預付款,支持 Ibiden 大野廠(Ono Plant)擴產,目標把該廠產能提升至目前的三倍,新增產能預計從 2028 年第一季開始投入。
這項預付款有助降低部分資本投入與需求風險,但並不代表未來利潤已獲保證。而且,這筆安排與 Ibiden 早前公布的擴產計劃可能存在重疊,不能直接把兩個金額相加。
根據公司 5 月的投資人簡報,蒲廠(Gama Plant)Cell 6 規劃投入約 2,200 億日圓,主要生產 AI ASIC 所需的高性能封裝載板;大野廠(Ono Plant)Cell 8 則投入約 2,800 億日圓,瞄準 AI GPU 載板。兩項投資均計劃從 2027 財年逐步啟動新增產能。這反映 Ibiden 同時看好大型雲端企業自研 ASIC,以及 NVIDIA 等 AI GPU 所帶來的封裝需求,而且已開始為不同產品建立專用產能。
但我認為,Ibiden 更值得留意的地方,是它已經參與台積電下一代玻璃核心載板的合作驗證。
今年 6 月,台積電在日本 JPCA Show 展示玻璃基板相關研究成果。根據 DIGITIMES 對簡報及供應鏈消息的報導,台積電正與 Ibiden、群創光電 Innolux(3481)合作驗證玻璃核心載板(Glass Core Substrate),探索導入下一代 CoWoS/CoPoS 先進封裝的可行性。這項技術主要希望改善大型 AI 封裝日益嚴重的翹曲、熱膨脹及可靠度問題。台積電隨後在 7 月法說會確認正在與載板供應商開發替代技術,但並未在該次答問中具名合作企業,因此現階段仍應把技術驗證與正式量產供應區分開來。
玻璃核心載板的概念,其實不難理解。當 GPU、HBM 和 Chiplet 不斷增加,整個封裝的面積也隨之擴大,傳統有機載板在受熱時更容易發生翹曲。玻璃具有較高的尺寸穩定性,有機會改善這些問題,但同時需要解決玻璃通孔(TGV)、金屬化、材料接合和長期可靠度等新挑戰。值得注意的是,玻璃核心與 ABF 增層技術可以共同存在:玻璃主要取代部分傳統核心材料,上下兩側仍可使用高密度有機增層結構。因此,玻璃技術成熟未必意味 ABF 載板需求全面消失,反而可能進一步提高對精密增層製程的要求。
Ibiden 自己的技術路線圖也透露了未來方向。公司預計高階載板尺寸由 2026 年約 90 × 90 毫米,向 2028 年約 110 × 110 毫米推進,並把更大尺寸、更多層數及玻璃核心列入後續技術開發方向。不過,玻璃核心在 Ibiden 公開路線圖中屬於 2030 年起的技術布局,與台積電正在推進的玻璃基板驗證及潛在導入時間,仍需分開理解。
對台灣 ABF 廠商來說,這可能是比 Ibiden 擴產金額更值得關注的訊號。未來的競爭將逐漸延伸至更大封裝尺寸、異質材料整合,以及下一代載板與晶片封裝之間的協同開發。Ibiden 已經取得參與下一代技術驗證的機會,接下來真正值得追蹤的,是它能否將這個位置轉化為經認證的製程能力與長期量產訂單。
這也提醒我們,台灣欣興、南電和景碩未來需要面對的競爭,除了新增產能,還包括下一輪封裝架構變革帶來的技術門檻。
中國深南:22 層已量產,但仍有距離
中國最值得追蹤的企業之一,是深南電路 Shennan Circuits(002916.SZ)。它從 AI Server PCB 逐步延伸至高階 PCB、IC 載板及 FCBGA,技術升級路徑相當清楚。今年 9 月,深南披露廣州封裝基板項目的最新進度:22 層及以下 FCBGA 已實現量產,24 層及以上仍在技術研發及打樣階段。 這項進展說明中國廠商已具備一定的高階載板量產能力,與領先企業的技術差距正在逐步收窄。
不過,FCBGA 的競爭不能只比較層數。最先進的 AI GPU 封裝,還需要同時處理大面積、細線路、翹曲、電源完整性及長期可靠度等問題。22 層量產是實質進展,但要進入頂級 AI 加速器的核心供應鏈,仍然需要累積更多客戶認證、量產良率及可靠度驗證經驗。
而在亞洲另一邊,韓國三星電機已經擁有國際客戶及高階載板量產經驗,加上新一輪巨額擴產計劃,對台灣廠商構成的競爭壓力可能更加直接。
三星電機:有客戶、有量產,還有巨額資本
三星電機 Samsung Electro-Mechanics(009150.KS),已經在高階伺服器載板建立一定位置。
早在 2024 年,三星電機便已開始供應超微半導體 AMD($AMD)的高性能伺服器 FCBGA,並持續提高 AI、伺服器及網通等高附加價值產品比重。
這代表它已有國際客戶認證和量產經驗,也具備向更高階 AI 載板市場延伸的基礎。
今年 9 月 29 日,三星電機宣布的新投資計劃,更值得重視。
公司將在韓國世宗及越南,合計投入 6.78 兆韓元,擴充 AI Server 用 FCBGA 產能。
其中韓國世宗投入約 4.27 兆韓元,計劃 2028 年 9 月開始量產;越南則投入約 2.51 兆韓元,預計 2030 年 6 月開始營運。
這筆投資最有意思的地方,還不只是金額。
三星電機明確表示,擴產得到全球大型客戶的資金支持,以及中長期採購量承諾。
這兩項安排,對載板產業非常重要。
高階 ABF 新廠需要龐大的設備投資,量產初期又要承擔良率爬坡、折舊和產能利用率風險。如果客戶願意提前提供資金、承諾採購量,企業便有更大把握推進擴產。
當然,這不代表未來利潤已經得到保證。實際採購價格、良率責任及合約條件,仍然會影響投資回報。
但至少反映一件事:全球大型客戶正在主動確保三星電機的下一階段供應能力。
三星的技術路線也已延伸至 2.1D、2.5D 封裝及玻璃基板。今年 KPCA Show 上,公司展示了大尺寸載板的翹曲控制、超細線路,以及減少對傳統矽中介層依賴的 2.1D 方案。
這些技術仍處於不同的商業化階段,但方向相當清楚。
三星電機正在同時爭取下一輪的產能份額與技術位置。
而 10 月 21 日,三星電機進一步確認與 NVIDIA 建立多年期 ABF 載板合作,今年便開始供貨,並共同擴充韓國世宗及釜山的專用產線。
這意味着韓國的競爭壓力已經開始。到了 2028 年後,隨着新增產能陸續投入,市場更需要觀察需求能否持續吸收供給。
不過,三星 9 月公布的 6.78 兆韓元投資涉及世宗與越南,10 月 NVIDIA 合作則涉及世宗與釜山,兩者不能直接視為完全相同或獨立疊加的擴產項目。
所以 ABF 這一戰,競爭格局比 PCB 更複雜。
日本守住技術高地,台灣維持重要的製程與量產優勢,韓國正透過客戶支持和巨額投資擴大份額,中國則持續補上技術能力。
對欣興來說,下一階段最重要的,是能否繼續留在大型 AI 載板、異質整合、Glass Core 和 CPO 的第一梯隊。
至於另一家台灣 ABF 大廠南電,市場習慣把它和欣興、景碩放在一起比較。但南電背後的集團資源,其實與上游材料有更深的關係。
這個差別,到了下一代材料升級時,可能會變得更重要。
前面兩場競爭,已經說明台灣在高階 PCB 與 ABF 的優勢,以及 NVIDIA 最新擴產計劃可能帶來的變化。
但如果把視線繼續往上游移動,下一輪競爭的關鍵,可能藏在 CCL、特殊玻纖與高階銅箔之中。
接下來的付費分析,我會研究台灣、日本與中國在材料技術上的競爭,以及這些變化如何影響 2028–2030 年的利潤分配,最後再回到南亞的盈利品質與估值。
如果希望繼續閱讀這部分研究,歡迎升級成為付費會員。感謝你的支持。
